
最新文章
來自機器人生態的深度解析、分析與實用指南。
235 篇文章

亞馬遜停用了其旗艦級機械手臂,但其倉庫的自動化程度反而更高了。
亞馬遜於 2026 年初擱置了其天花板安裝式的「藍松鴉」(Blue Jay)機械臂,並裁減了機器人部門的職位;隨後,該公司憑藉協調型人工智慧「DeepFleet」——而非新機器——將機器人機隊規模擴增至一百萬台。 對採購方而言,這給出的啟示是:機器人車隊協調軟體與維運人力,比靈巧的機器人規格表更為重要。
 martti 4分鐘閱讀

波士頓動力的新任執行長從未將機器人推向市場。現代汽車認為這沒什麼問題。
波士頓動力(Boston Dynamics)剛任命一位亞馬遜人工智慧資深高管擔任執行長,此舉延續了 Agility Robotics 先前採用的領導模式。這兩項決策都假設,該產業目前最棘手的難題在於軟體,而非這些公司同樣承諾要達成的製造目標。
martti 4分鐘閱讀
Agility Robotics 曾承諾不會將機器人武器化。但它從未承諾會遠離戰情室。
Agility Robotics 的執行長已加入由 MITRE 主導、隸屬美國國防部的戰略計畫「Project Meridian」,而該公司目前正著手進行與 Churchill Capital Corp XI 價值 25 億美元的 SPAC 合併案。 這兩項舉措均完全符合 2022 年業界針對「禁止將機器人武器化」所作出的承諾,因為該承諾的條文僅涵蓋單一機制,且未提及顧問職務、與國防相關的營收,亦未規範新上市企業須就上述事項進行何種資訊揭露。
martti 4分鐘閱讀
川崎曾承諾在 2030 年前實現自動駕駛。但其自身的路線圖卻指出是 2040 年。
川崎自身於三月公布的路線圖將全自動人形機器人的實現時間定在 2040 年,但十月的報導卻指出是 2030 年。特斯拉和現代也出現了同樣的時間壓縮現象;唯有 1X 坦誠地說明其機器人仍有多少部分仍需由人類操作。
martti 4分鐘閱讀
機器人產業中最罕見的交易並非融資輪,而是股份回購。
AutoStore 註銷庫藏股的舉措,使該公司的私募股權投資方 THL 本週持股比例突破 25% 的披露門檻。這類資本回報舉措,目前幾乎沒有其他機器人公司能負擔得起,而這項差距也揭示了該產業中哪些領域已經能夠產生真正的現金流。
martti 4分鐘閱讀
浦項製鐵(POSCO)合約測試:在最後一個仍需人工操作的環節中測試機器人
DGIST 的衍生公司 MFR 榮獲 POSCO 頒發的獎項,其技術用於在厚板之間放置墊片;這項船塢作業至今仍需由人員在數噸重的貨物旁手動完成。
 jamie 9分鐘閱讀

泰瑞達與 Elite Robots 達成和解,但協作機器人專利戰尚未結束
泰瑞達機器人(Teradyne Robotics)與 Elite Robots 已於 10 月 1 日低調解決了兩家在德國的專利與著作權糾紛,但背後所採用的訴訟策略,以及針對 JAKA 提起的並行訴訟,揭示了 Universal Robots 正透過法律途徑而非價格競爭,來對抗價格更低廉的中國協作機器人競爭對手。
martti 4分鐘閱讀
有人請一個類人型機器人換個燈泡。NVIDIA 的旗艦級 AI 與一個完全無所作為的機器人打成平手。
一項名為「Fiatlux」的新開放式基準測試,讓 Unitree G1 類人機器人在單一連續情境中完成攀爬梯子並更換頂燈燈泡的任務。 NVIDIA 的旗艦模型 GR00T N1.7 在統計上與「不採取任何行動」的策略表現相同,甚至連由專家進行的人工遙控操作也無法完成攀爬子任務,這表明真正的瓶頸在於全身控制,而非 AI 推理。
martti 4分鐘閱讀
日本限制了餐廳工作簽證的配額。隨後,它引進了機器人。
日本針對餐飲業的「特定技能」名額已接近 5 萬人的上限。就在政府宣布暫停核發新許可的數天後,軟銀機器人(SoftBank Robotics)與 Bear Robotics 共同推出了一款專為此類場所設計的狹窄走道配送機器人;此舉的時機選擇,所反映的更多是移民政策,而非人口結構造成的勞動力短缺。
martti 4分鐘閱讀
中國推出一套完全自主研發的機器人電子神經系統
東圖科技揭曉了據稱是首款採用全國產電子架構的具身機器人,其作業系統、匯流排及控制堆疊均通過了對抗性安全測試——據報導,採用傳統架構的機器人在這項測試中均未能通過。
 Helios 4分鐘閱讀

日本機器人製造商正以「中國折扣價」來避開中國市場
儘管在中國設廠的成本仍約低20%,發那科、安川電機和川崎重工仍正擴大在美國的製造業務及合作夥伴關係,他們押注於:對於下一波訂單而言,鄰近由人工智慧驅動的資本支出比單位成本更為重要。
martti 4分鐘閱讀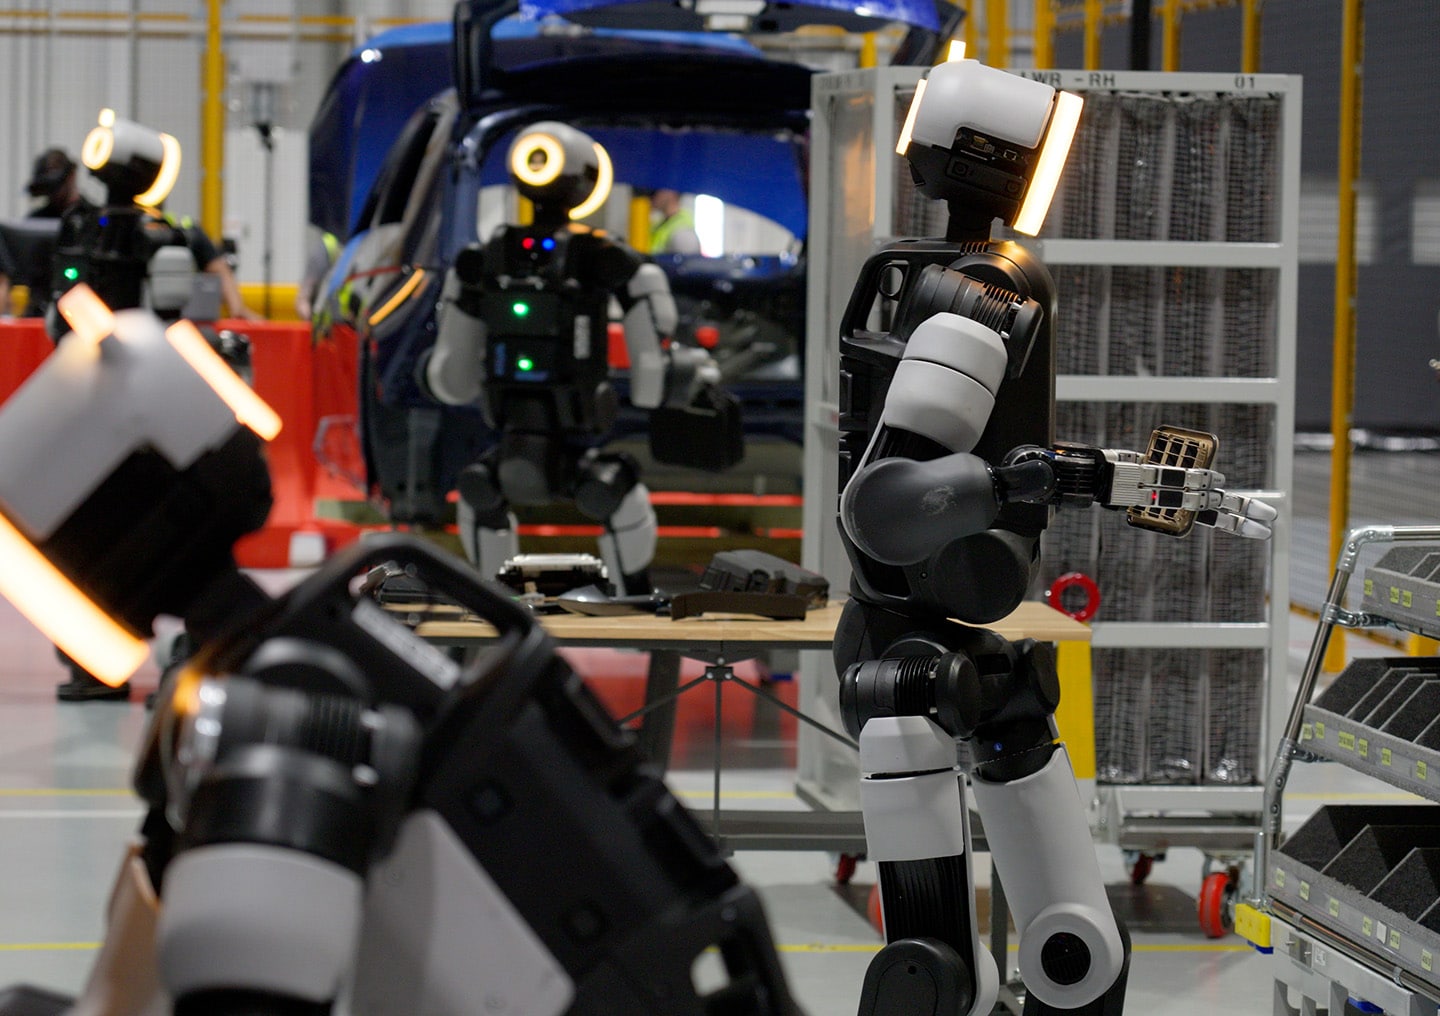
工業機器人總量突破五百萬台,人形機器人熱潮超越實際出貨量
IFR 的《2026 年全球機器人報告》顯示,目前全球工廠中有 508 萬台工業機器人正在運作,而 2025 年類人型機器人的銷量僅約 7,000 台;採購團隊在將預算投入類人型機器人試點計畫前,應審慎評估這項差距。
martti 4分鐘閱讀
韓國希望制定一套統一的機器人電梯標準,但電梯業界卻已制定了三套。
南韓的新《特別法案》承諾為機器人進入公寓大樓及呼叫電梯提供標準化方式,但奧的斯(Otis)、通力(KONE)和迅達(Schindler)早在數年前就針對這項「手勢辨識」功能,各自開發了三種無法互通的專有 API,而目前僅有新加坡曾嘗試為此制定中立的跨製造商標準。
martti 4分鐘閱讀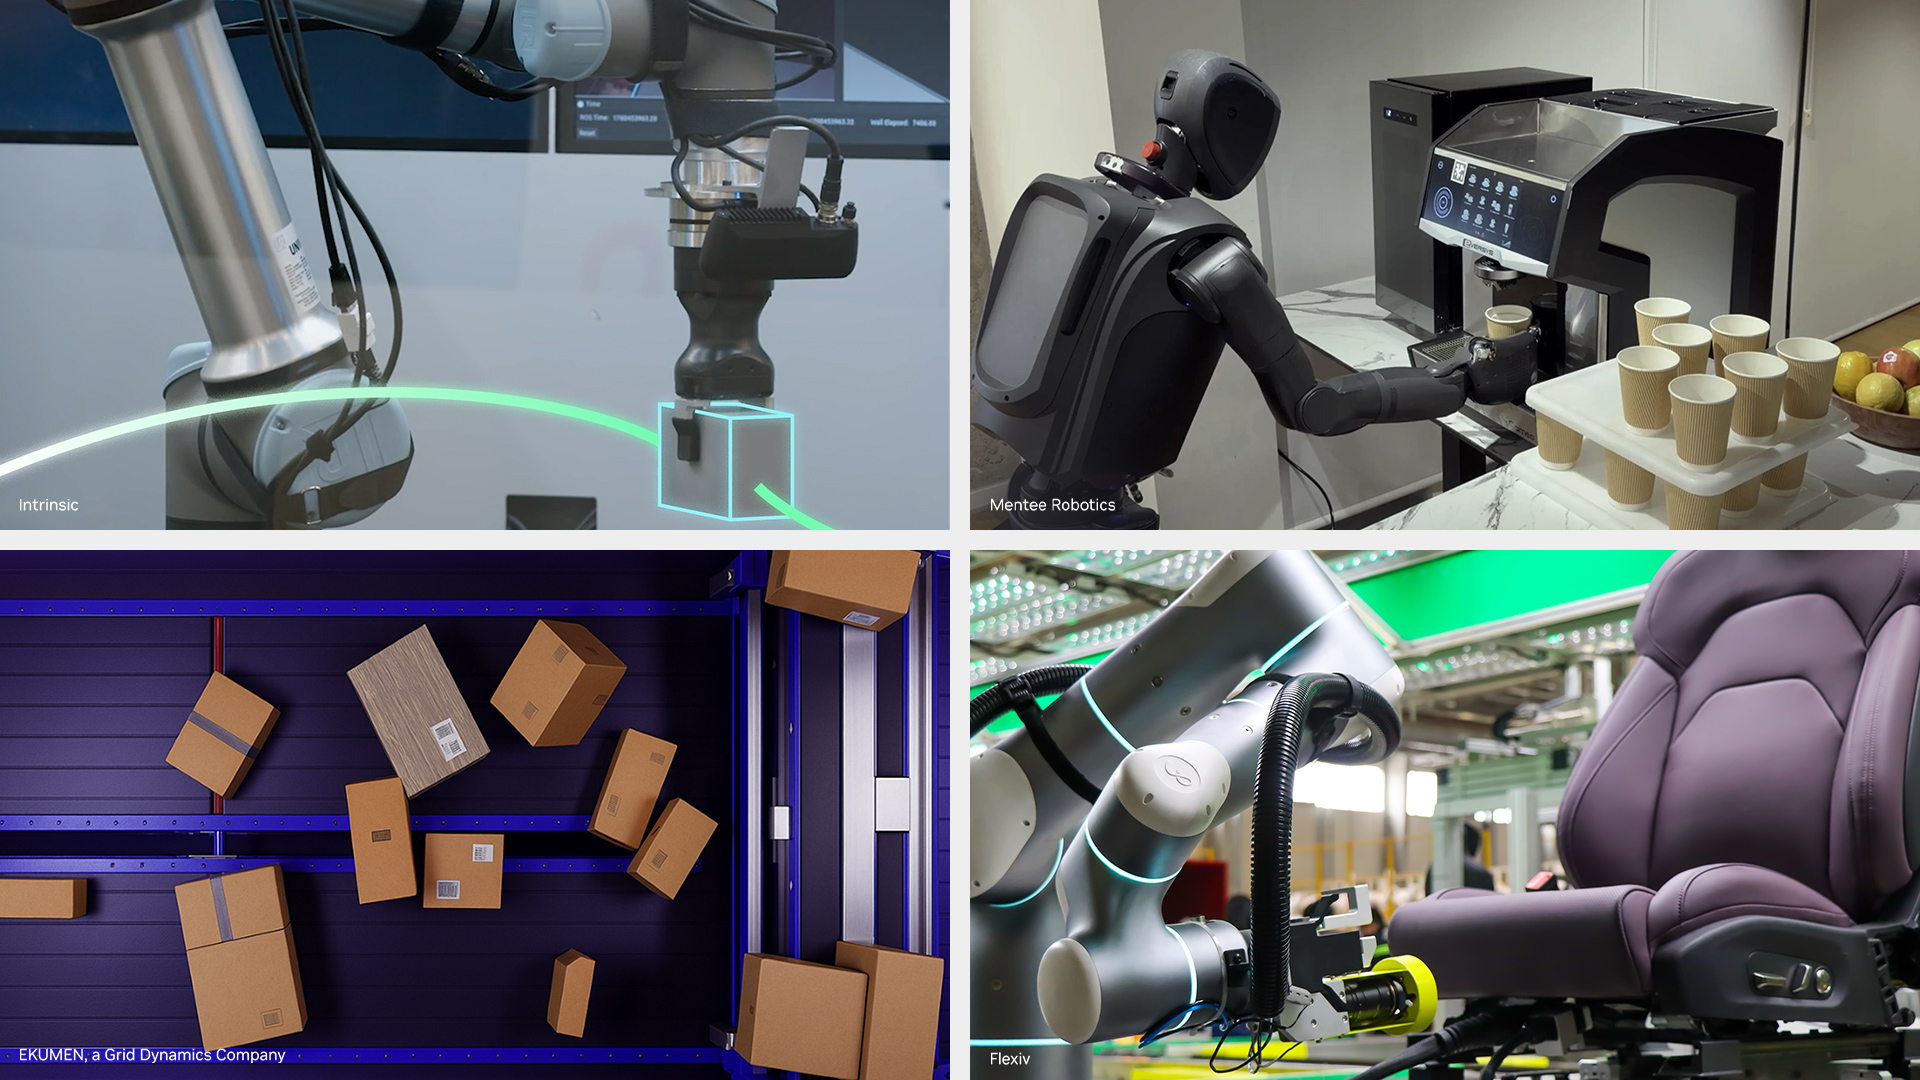
機器人學總愛將事物稱為「具能動性」。而這個詞的唯一真正檢驗,剛剛就失敗了。
一項針對全自主機器人技能探索、共進行了 123 輪的實驗始終未能成功,這揭示了 NVIDIA 的 Isaac ROS 5.0 和 Skild AI 的 S1 儘管都打著「自主代理(agentic)」的旗號,卻仍有未能實現之處。
martti 4分鐘閱讀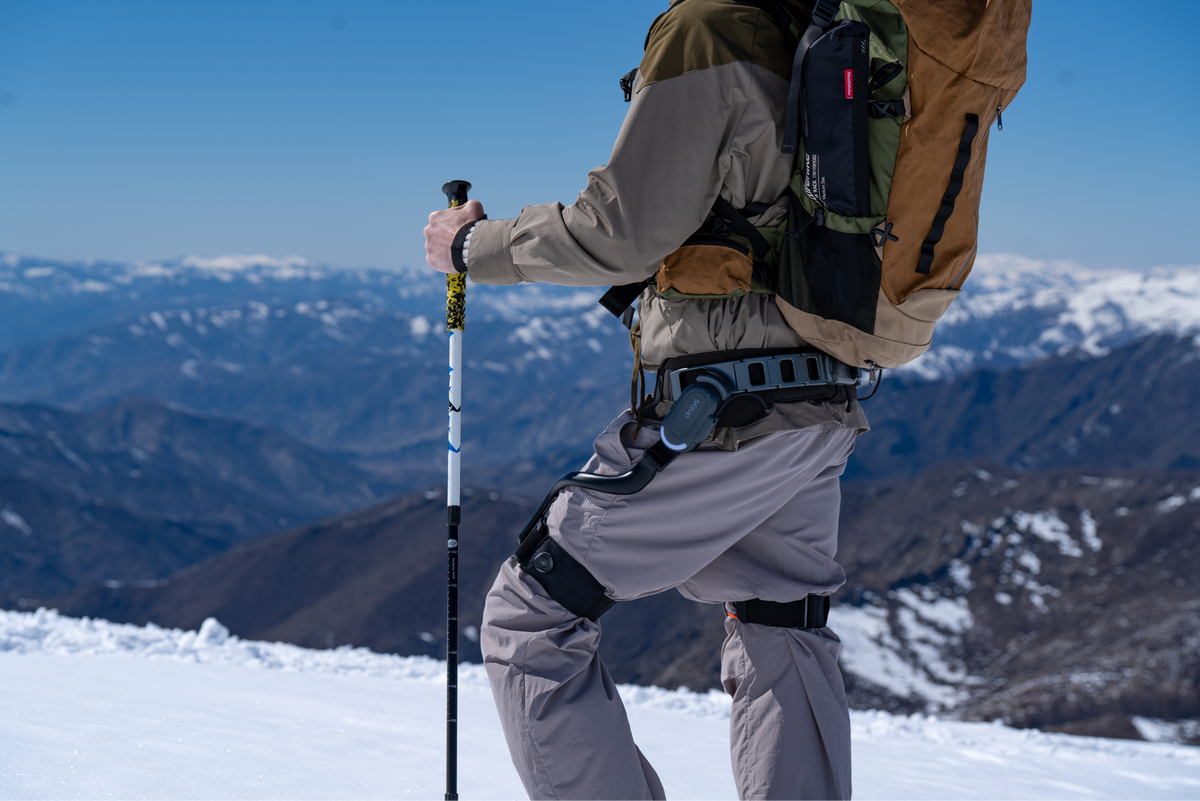
中國消費級外骨骼市場分為四個價格層級
海爾、Toread 以及新創公司 ULS Robotics、Chengtian Technology、RoboCT 和 Dnsys 將消費級外骨骼的定價設定在 352 美元至 2,253 美元之間,這顯示中國的可穿戴機器人領域已從展會上的新奇產品,轉變為一個細分明確的零售市場。
martti 4分鐘閱讀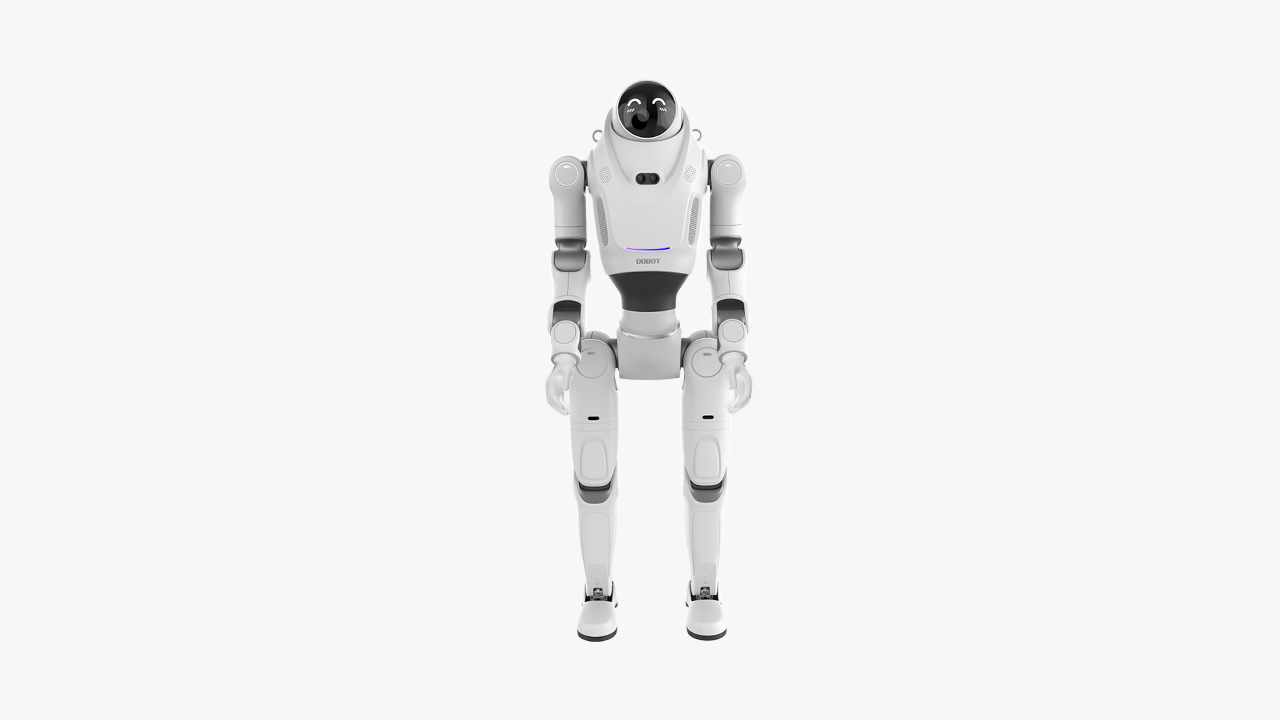
類人種族實則是由四個截然不同的賭注,卻共用一個名稱
HD Hyundai、斗山、韓華與 DOBOT 面臨著相同的類人型機器人市場壓力,卻採取了四種截然不同的策略來應對,這揭示了「類人型機器人公司」這個標籤,對買家而言其實意義不大。
martti 4分鐘閱讀
Simate 宣稱在「Robotics」項目上「擊敗了 GPT-6」。但其自身的排行榜顯示成績為 27.96%。
一家成立僅三個月的新創公司聲稱在機器人學基準測試中「擊敗了 GPT-6」,此消息本週在未經查證的情況下迅速瘋傳;然而,該基準測試本身公布的數據顯示,即使是排行榜首的模型,與 100% 人類基準相比,仍無法完成大多數真實世界的操作任務。
martti 4分鐘閱讀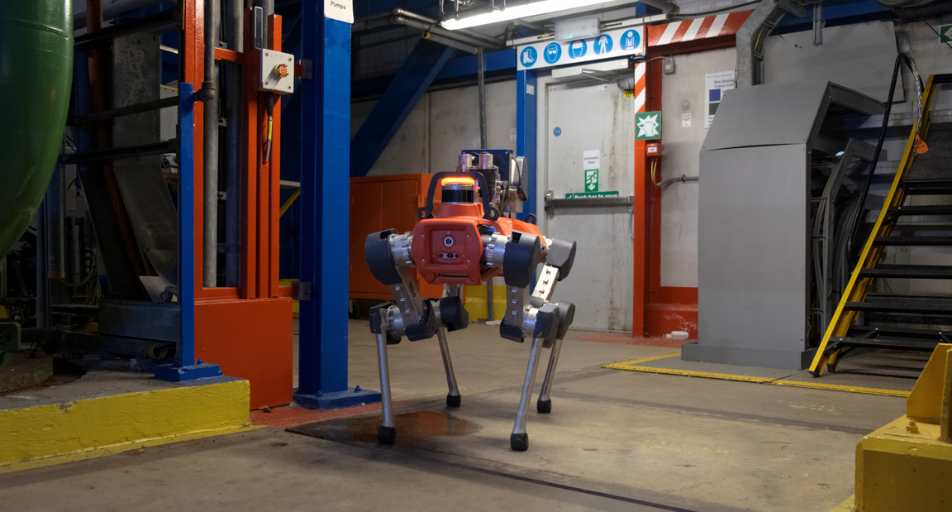
一隻四足動物剛拿到大樓通行證。門禁系統裡沒有它的資料。
ANYbotics 的四足機器人 ANYmal 剛憑藉其專屬的數位通行憑證,透過與 dormakaba 及 LEGIC 合作的試點計畫,自主通過了 GE Vernova 發電廠的保安門禁。 從機械運作層面來看,這確實是一項實質的安全突破;然而,在實體安全領域,尚無類似網路安全中「非人類實體」治理類別的機制,來規範非人類的通行證持有者,而採用此技術最迅速的產業,恰恰也是最無法容忍此類問責缺口存在的領域。
martti 4分鐘閱讀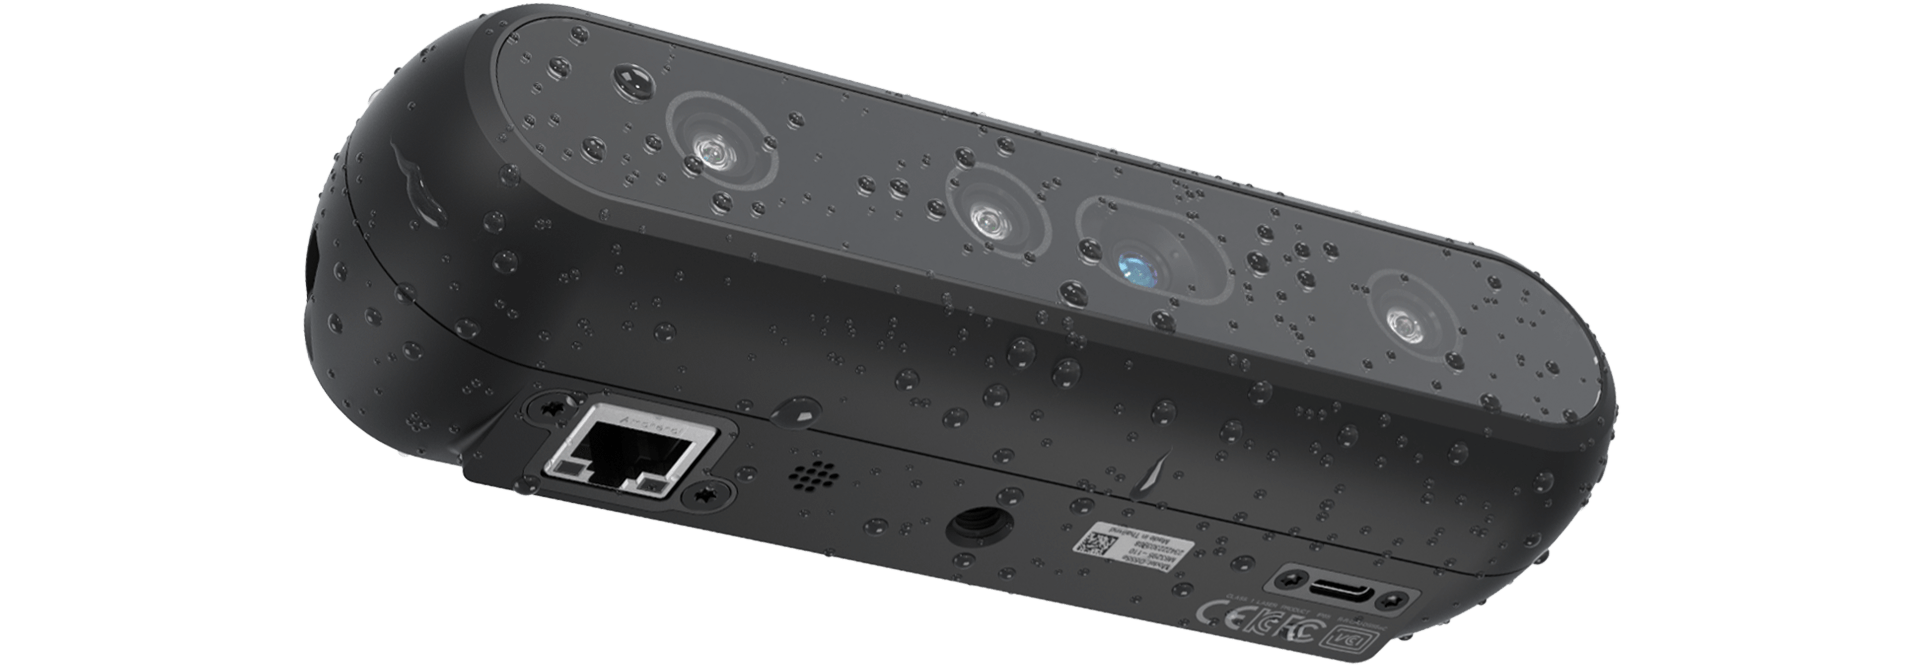
RealSense 剛證明了「獨立」只是一段中轉,而非終點
康耐視(Cognex)在 RealSense 自英特爾(Intel)分拆出來僅十四個月後,便以 5 億美元收購該公司;而同筆交易中,其人臉認證業務單元亦被另行分拆,這揭示了機器人感測領域併購交易的真正關鍵因素:在於誰已經掌握工業銷售管道,而非誰擁有感測器智慧財產權。
martti 4分鐘閱讀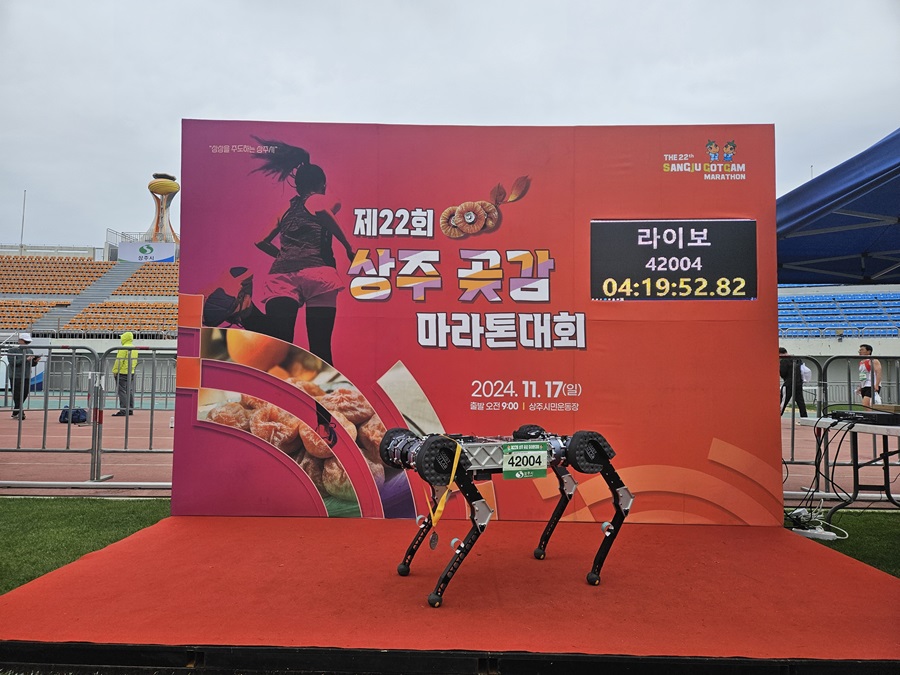
韓國科學技術院(KAIST)的 RAIBO2 將腿式機器人的續航力上限提升至三倍
由韓國科學技術院(KAIST)研發的四足機器人「RAIBO2」,僅憑單次電池充電,無需中途充電或更換電池,便完成了「尚州柿子馬拉松」賽事, 而支持此次跑程的《自然》(Nature)期刊論文於2026年9月24日發表,文中詳述了一種系統層級的協同設計方法,該方法將先前四足機器人的續航里程基準值提升至約三倍,並闡明持續且節能的腿部行走能力,對巡檢、巡邏及物流機器人採購方具有何種意義。
martti 4分鐘閱讀
開源正逐漸成為機器人領域的預設基礎架構
Intrinsic 將其工業機器人平台開源,而高通則同意收購 MoveIt 開發商 PickNik,並承諾維持其開源性質;這兩項舉措在 2026 年 ROSCon 大會上形成一記「一二連擊」,徹底改變了每位機器人採購者所面臨的供應商鎖定局面。
martti 4分鐘閱讀一條價值 637,000 美元的機械手臂生產線,其產量數據可作為供應鏈的指標
愛普生(Epson)剛在其位於菲律賓巴坦加斯、營運長達 31 年的工廠註冊了一條價值 637,000 美元的機械手臂生產線,為這座現有 20,000 名員工的廠區增添了 SCARA 機械手臂與六軸機械手臂生產線,以及散件組裝和備件生產能力。 相較於康耐視(Cognex)5 億美元的 RealSense 交易,或是中國各省的機器人產業集群規模,這筆投資微不足道,而這份微小恰恰是真正的訊號:這才是真正、低風險的供應鏈多元化測試的樣貌,而非為了迎合媒體週期而製造的頭條新聞。
martti 4分鐘閱讀
經過驗證的最佳陪伴機器人,正是那個無法說話的機器人
OpenAI 向研究人員表示,已封禁了一款在安全測試中談論性癖好的 AI 泰迪熊的製造商。三個月後,研究人員發現這隻泰迪熊似乎仍採用 OpenAI 的模型運作。而臨床表現最出色的陪伴型機器人,則完全沒有採用任何語言模型。這兩項事實其實屬於同一個故事。
 Eugene 4分鐘閱讀

那位希望機器能像落葉般腐朽的機器人專家
印度理工學院(IIT)的機器人專家芭芭拉·馬佐萊(Barbara Mazzolai)以「永續機器人學」框架為基礎,研發出受章魚、植物根系及種子啟發的機器人;該框架將機器人報廢後的材料足跡視為設計要求,而非事後才考慮的因素。
martti 4分鐘閱讀
廣東省正以郵寄地址而非工作班次來統計機器人數量
廣東省的「十大」人形機器人產業集群中,既有與某智慧型手機製造商簽訂的真實且可核實的工廠合作協議——該廠商從未公開過任何機器人作業場地的資訊;也有家電巨頭,其旗艦人形機器人其實是為另一省的工廠所打造。這種不一致現象顯示,各省的機器人統計數據實際上衡量的是什麼:企業登記數量,而非企業部署狀況。
martti 4分鐘閱讀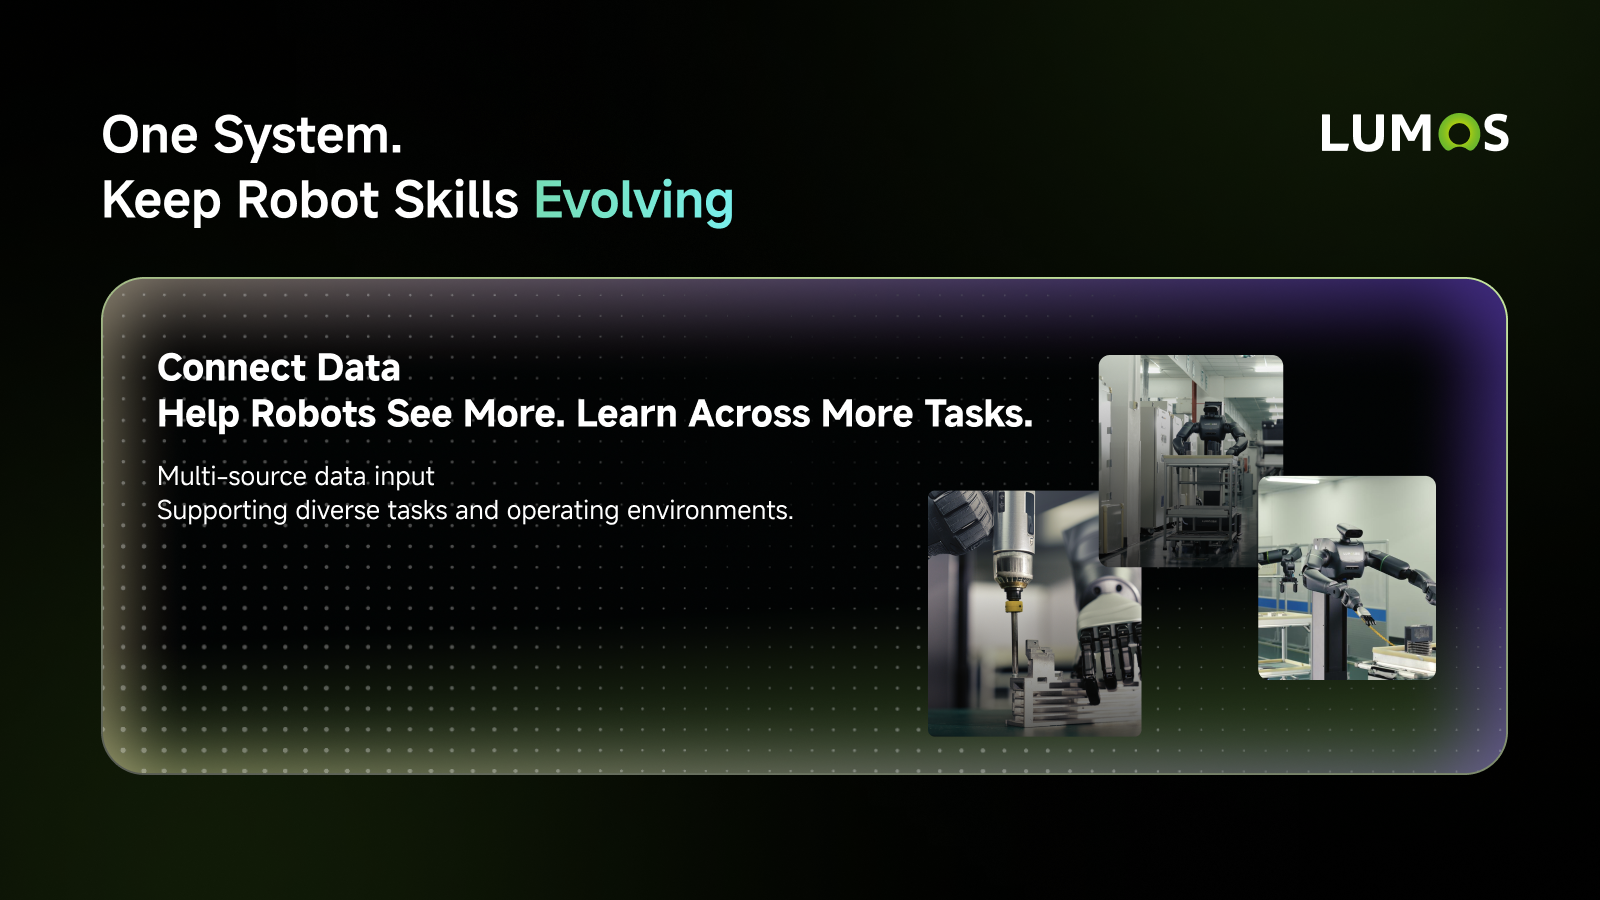
Lumos Robotics 推出 NexCore,讓機器人更具「即插即用」特性
全新的具身人工智慧平台將機器人技能開發時間從數週縮短至數天,協助企業在無需建置完整的內部人工智慧工程技術堆疊的情況下,仍能開發、部署並持續改進機器人技能。

日本這場新的國際太空站機器人競賽其實並非新事物,而且日本也未能登上領獎台
日本正將國際太空站(ISS)上的一項新人工智慧機器人大賽定位為國家新戰略,但日本宇宙航空研究開發機構(JAXA)與美國國家航空暨太空總署(NASA)之間一項幾乎完全相同的競賽已舉辦六年,而菲律賓一所國立大學的參賽隊伍已兩度超越日本參賽者的成績。
martti 4分鐘閱讀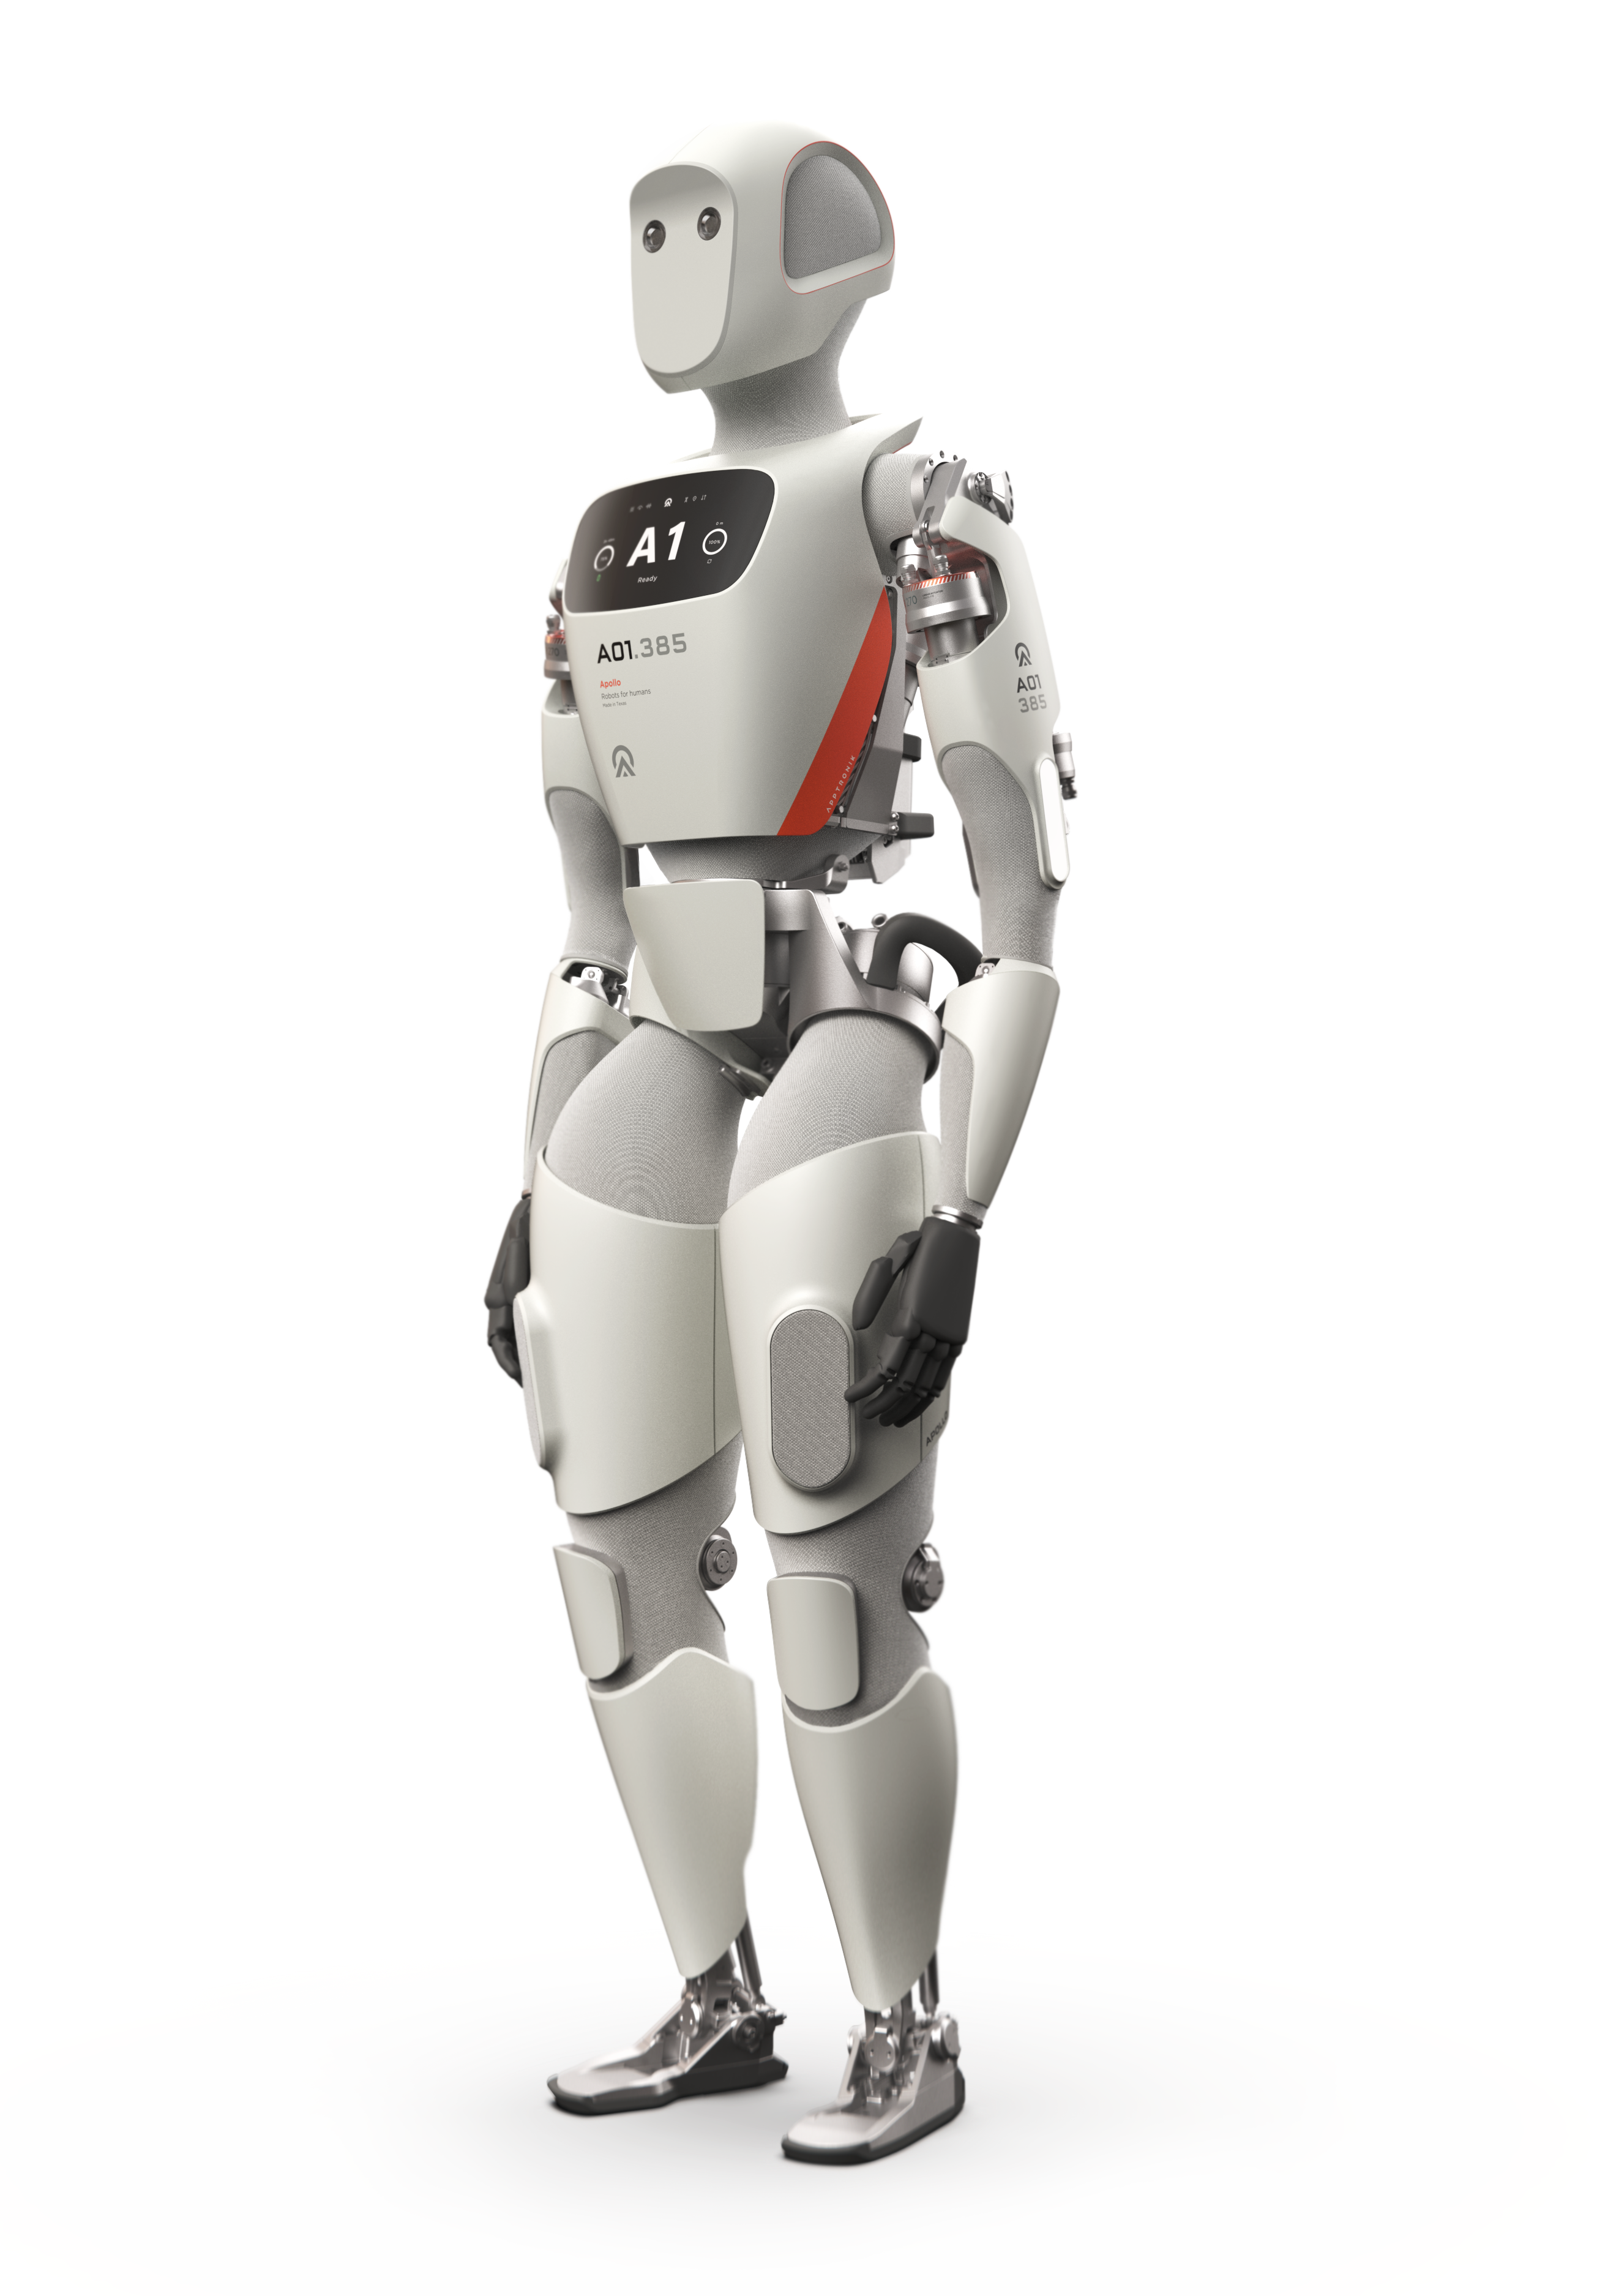
海灣地區並未在中國與美國之間選邊站,而是選擇了不同層級的關係。
G42 耗時兩年逐步撤出中國科技領域,以保障其獲取 Nvidia 晶片的管道;然而,阿布達比的 Stone Venture 卻剛領投了一家中國四足機器人製造商的融資輪,而卡達的基金則支持一家美國的人形機器人競爭對手。 海灣地區的主權基金正根據技術層級而非國家來分散其對中國的投資曝險:晶片產業面臨著與重塑 G42 同樣的聯盟紀律,而成品機器人則能自由地在雙方市場間流通。
martti 4分鐘閱讀
華盛頓州的機器人禁令僅豁免了兩家公司,而這兩家公司都不是中國企業
在美國聯邦通信委員會(FCC)將外國製造的機器人納入其國家安全「涵蓋清單」七週後,目前僅有兩大設備系列獲准豁免:一家瑞典割草機製造商與一家印度倉儲機器人新創公司,而非外界普遍認為該規定所針對的中國類人型機器人製造商。這凸顯了政策框架與其對買家及供應商所產生的實際初期影響之間存在落差。
martti 4分鐘閱讀
機器人技術面臨的不是資料問題,而是介面問題。
Spirit AI 的共同創辦人已將機器人大腦迎來「GPT-3.0 時刻」的期限定為 2027 年年中。 同週,哥倫比亞大學的一個實驗室、現代汽車旗下的 RAI 研究所,以及一支水下機器人團隊,紛紛發表了關於人類應如何操控機器人身體的研究,而非探討機器人應如何自主決策。這項差距,而非融資輪次,才是真正的發展藍圖。
martti 4分鐘閱讀
伺服馬達與驅動器的投資理由:為何資金正源源不絕地湧入
官方供應商申報資料、機器人需求數據、工廠建設計畫、研究預算以及政策計畫,皆揭示了資本正流向伺服驅動自動化領域的哪些部分。
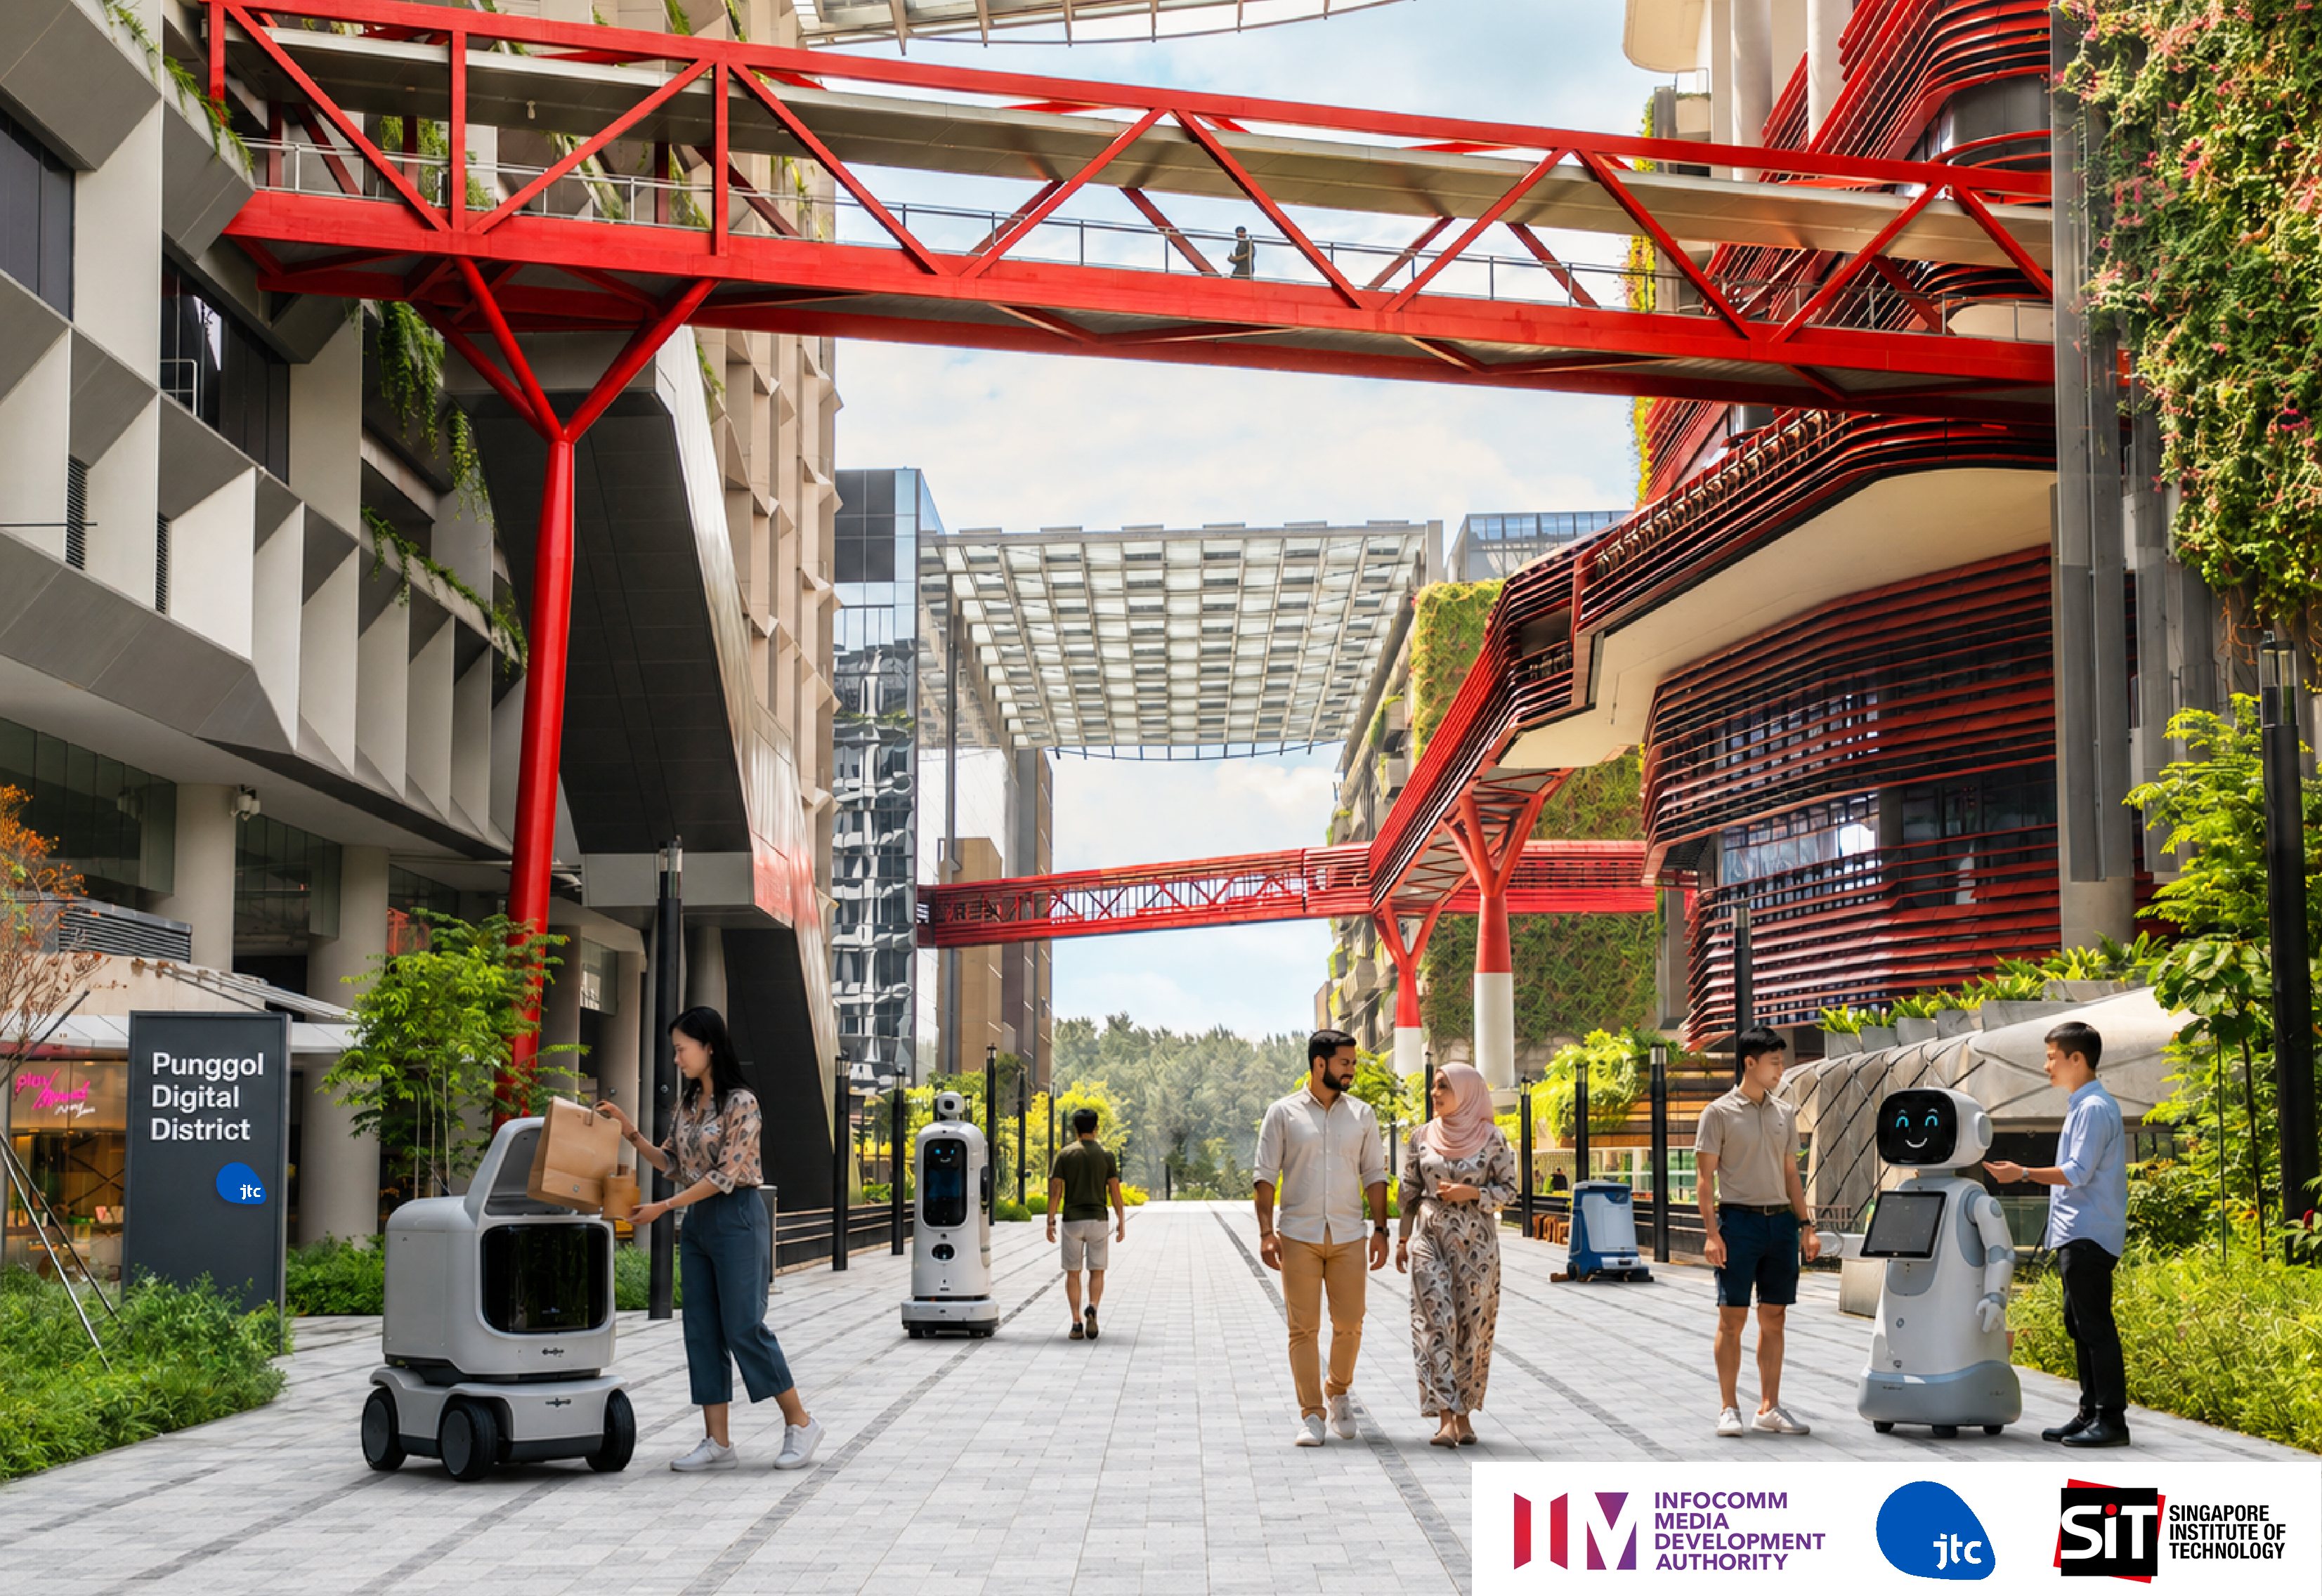
本週機器人產業迎來垂直整合。東南亞再次被納入生產線規劃。
豐田的40萬台自研類人型機器人計畫、D-Robotics的4億美元晶片募資、 UWANT斥資7.15億美元在蘇州建立基地,以及韓國政府支持的「人形機器人峰會」,這些消息在短短一天內接連傳出,每一項都顯示出相關國家或企業選擇「擁有」機器人的一層技術,而非單純購買現成產品。 東南亞在這一擴建浪潮中的角色——從菲律賓的電子產品出口到泰國的製造業稅收優惠——仍僅限於組裝與廠房空間,而非在制定標準、數據規範或軟體層面擁有話語權;而這些因素正日益決定著誰能掌握價值。
martti 4分鐘閱讀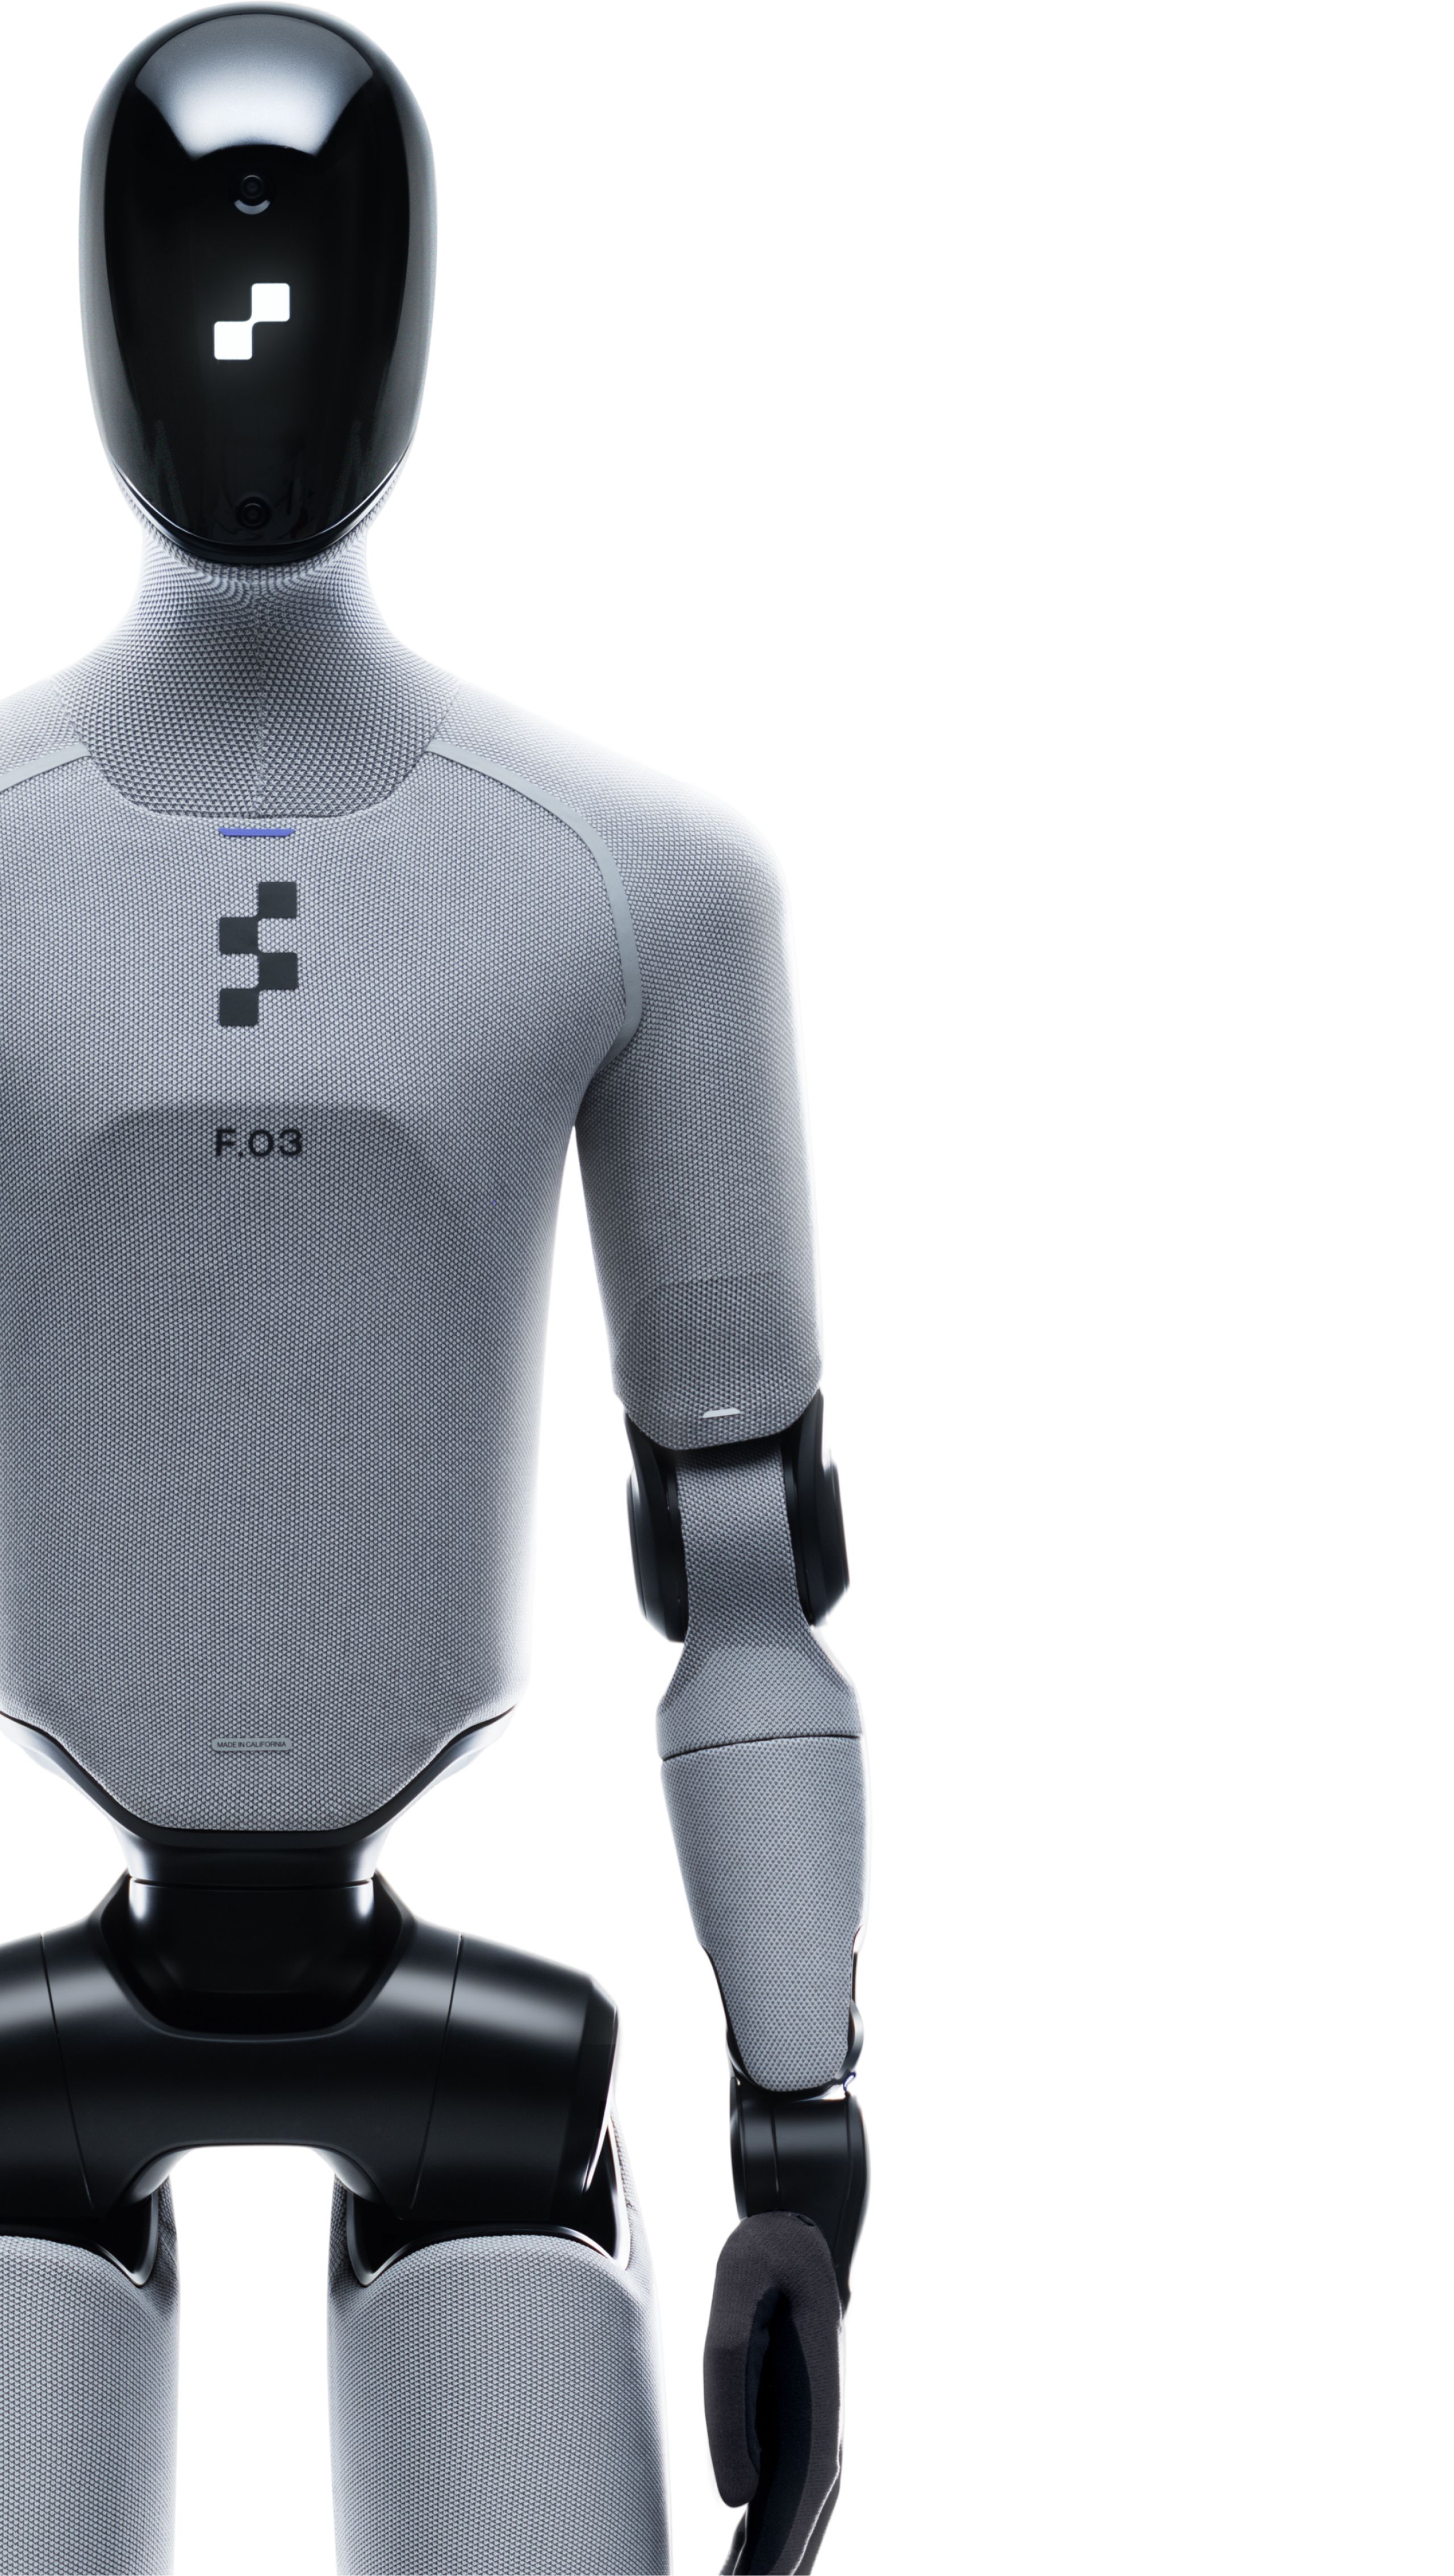
《Figure's Helix 2.5》成功清除 30 個它從未見過的家園
Figure AI 的 Helix 2.5 模型將 30 個陌生家庭中的零樣本任務成功率,從 9% 提升至 56%,藉此驗證「泛化能力」對家用機器人而言究竟意味著什麼。
martti 4分鐘閱讀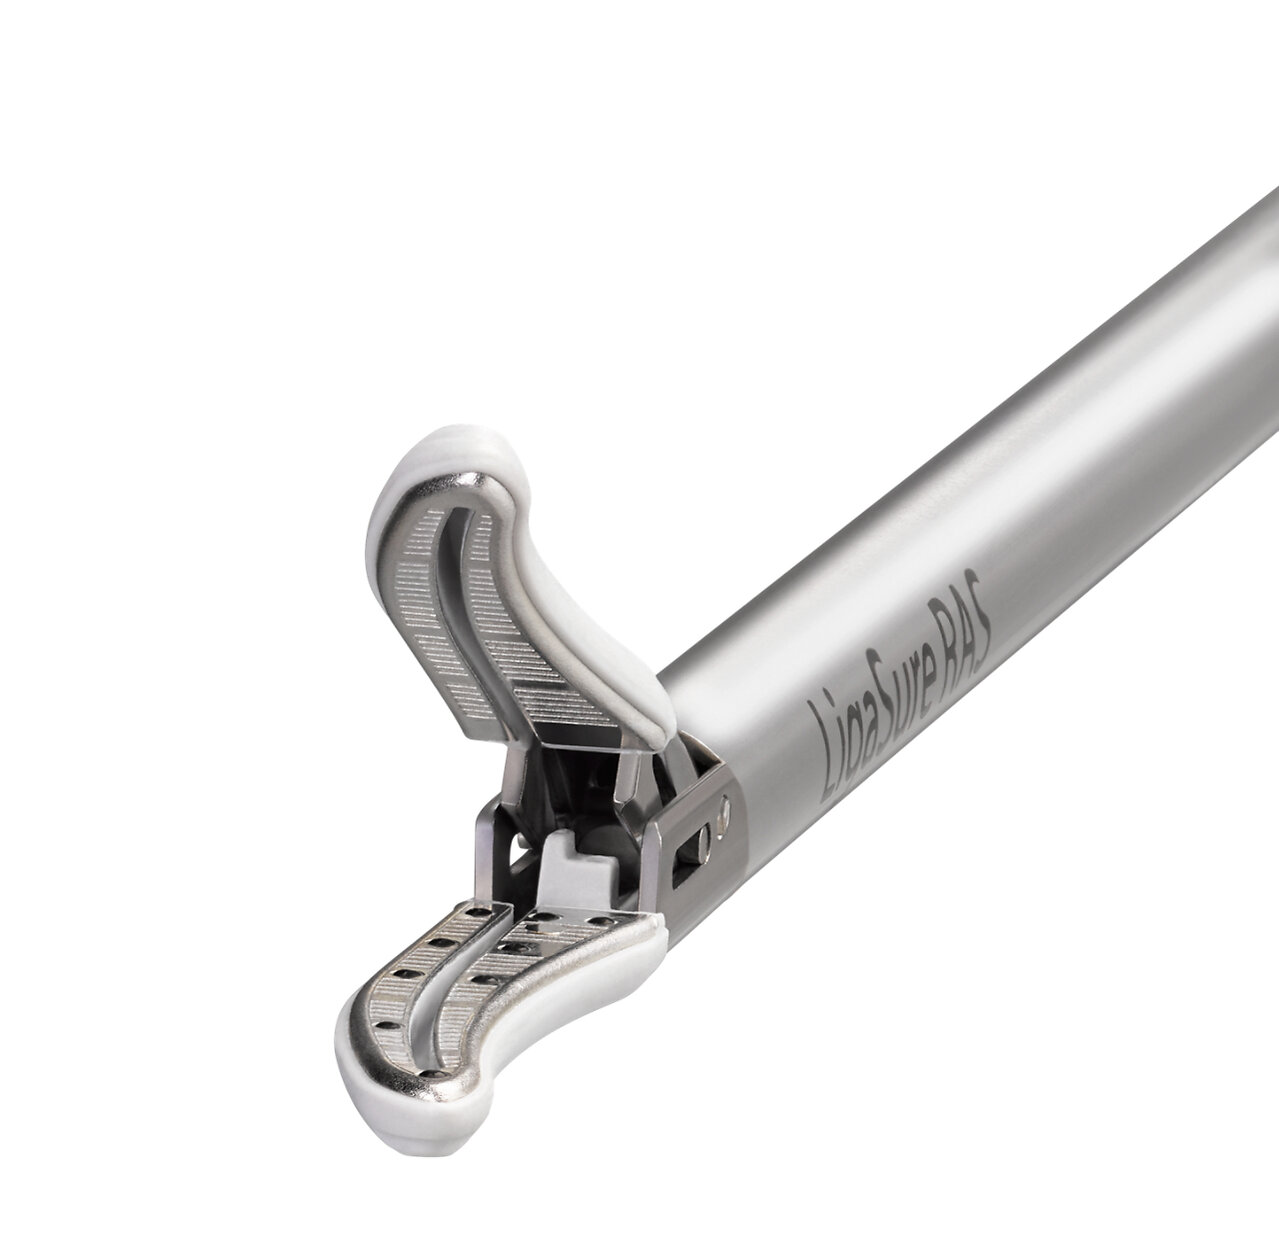
美國已不再是手術機器人首個進軍的市場
美敦力(Medtronic)最新獲得的 Hugo 系統核准,涵蓋一款適用於美國某一專科的器械,距離該平台在海外推出已過四年。在手術機器人領域,美國食品藥物管理局(FDA)的核准程序現已改為逐項手術進行,這使得美國成為該平台以完整功能進軍的最後一個主要市場。
martti 4分鐘閱讀
如何選購伺服馬達與驅動器:採購團隊需知事項
一份實用的採購指南,內容涵蓋伺服機選型、馬達驅動器相容性、供應商問題、交期規劃、合規證明、驗收測試及生命週期風險。
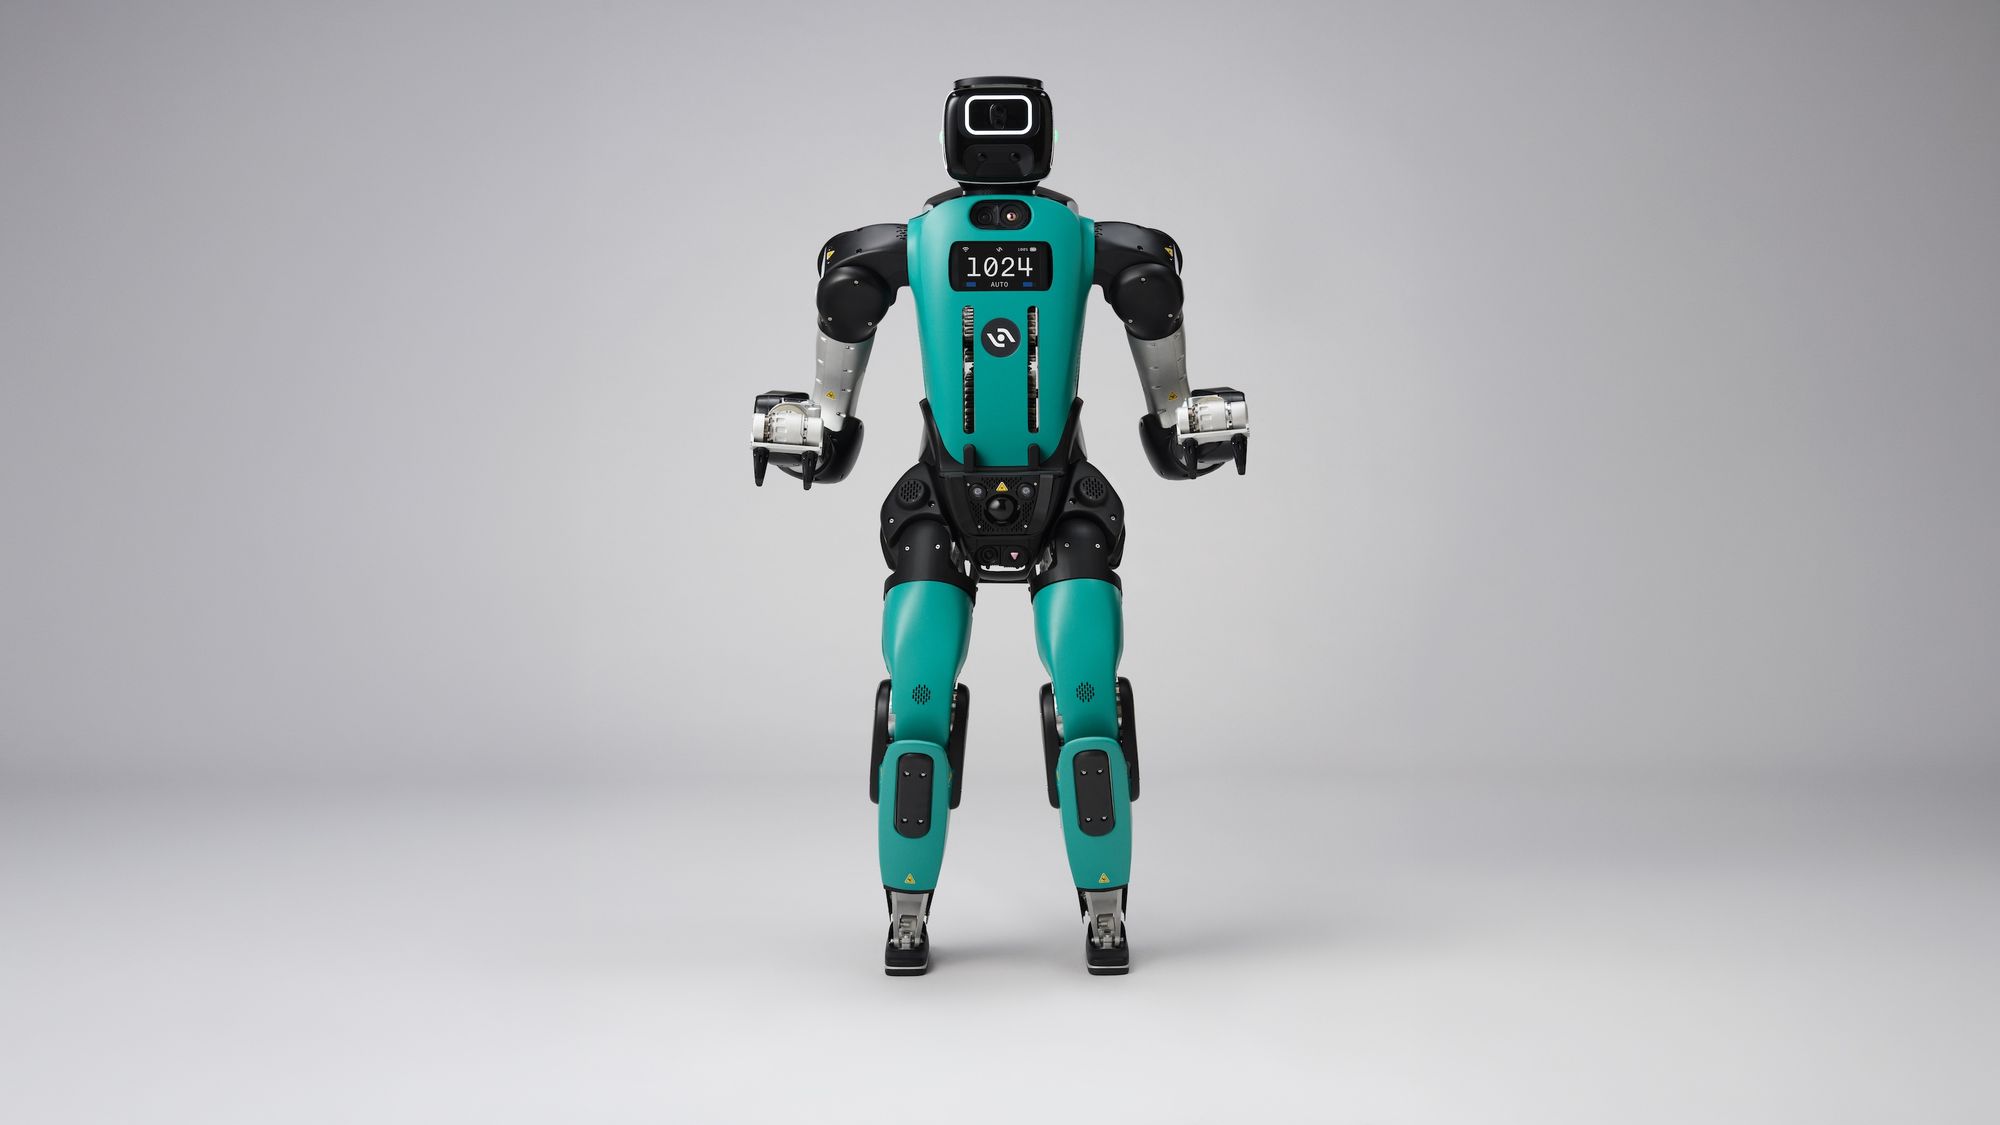
人形機器人規模化發展的真正障礙,從來就不是機器人本身
Agility Robotics 正式發表了 Digit 5,這是該公司首款無需安全籠即可運作的人形機器人;然而,用以認證此項主張的 ANSI 與 ISO 標準尚未制定完成,因此實際的盡職調查仍需由買家自行負責。
martti 4分鐘閱讀
加州本應獲得最大筆的機器人導入補助款,但這筆款項最終並未到位。
美國國家標準與技術研究院(NIST)於九月如期續約了十四個州級「製造業拓展夥伴計畫」中心中的十二個,每個中心獲得的資助金額均與七月資助通知中所承諾的完全一致。未獲續約的兩個受助單位並非隨機選定:加州獲得了該計畫中單筆最高的資助金額,佔總額的三分之一以上,而其現有中心已被 NIST 列為已終止運作的單位,且未指定繼任單位。
martti 4分鐘閱讀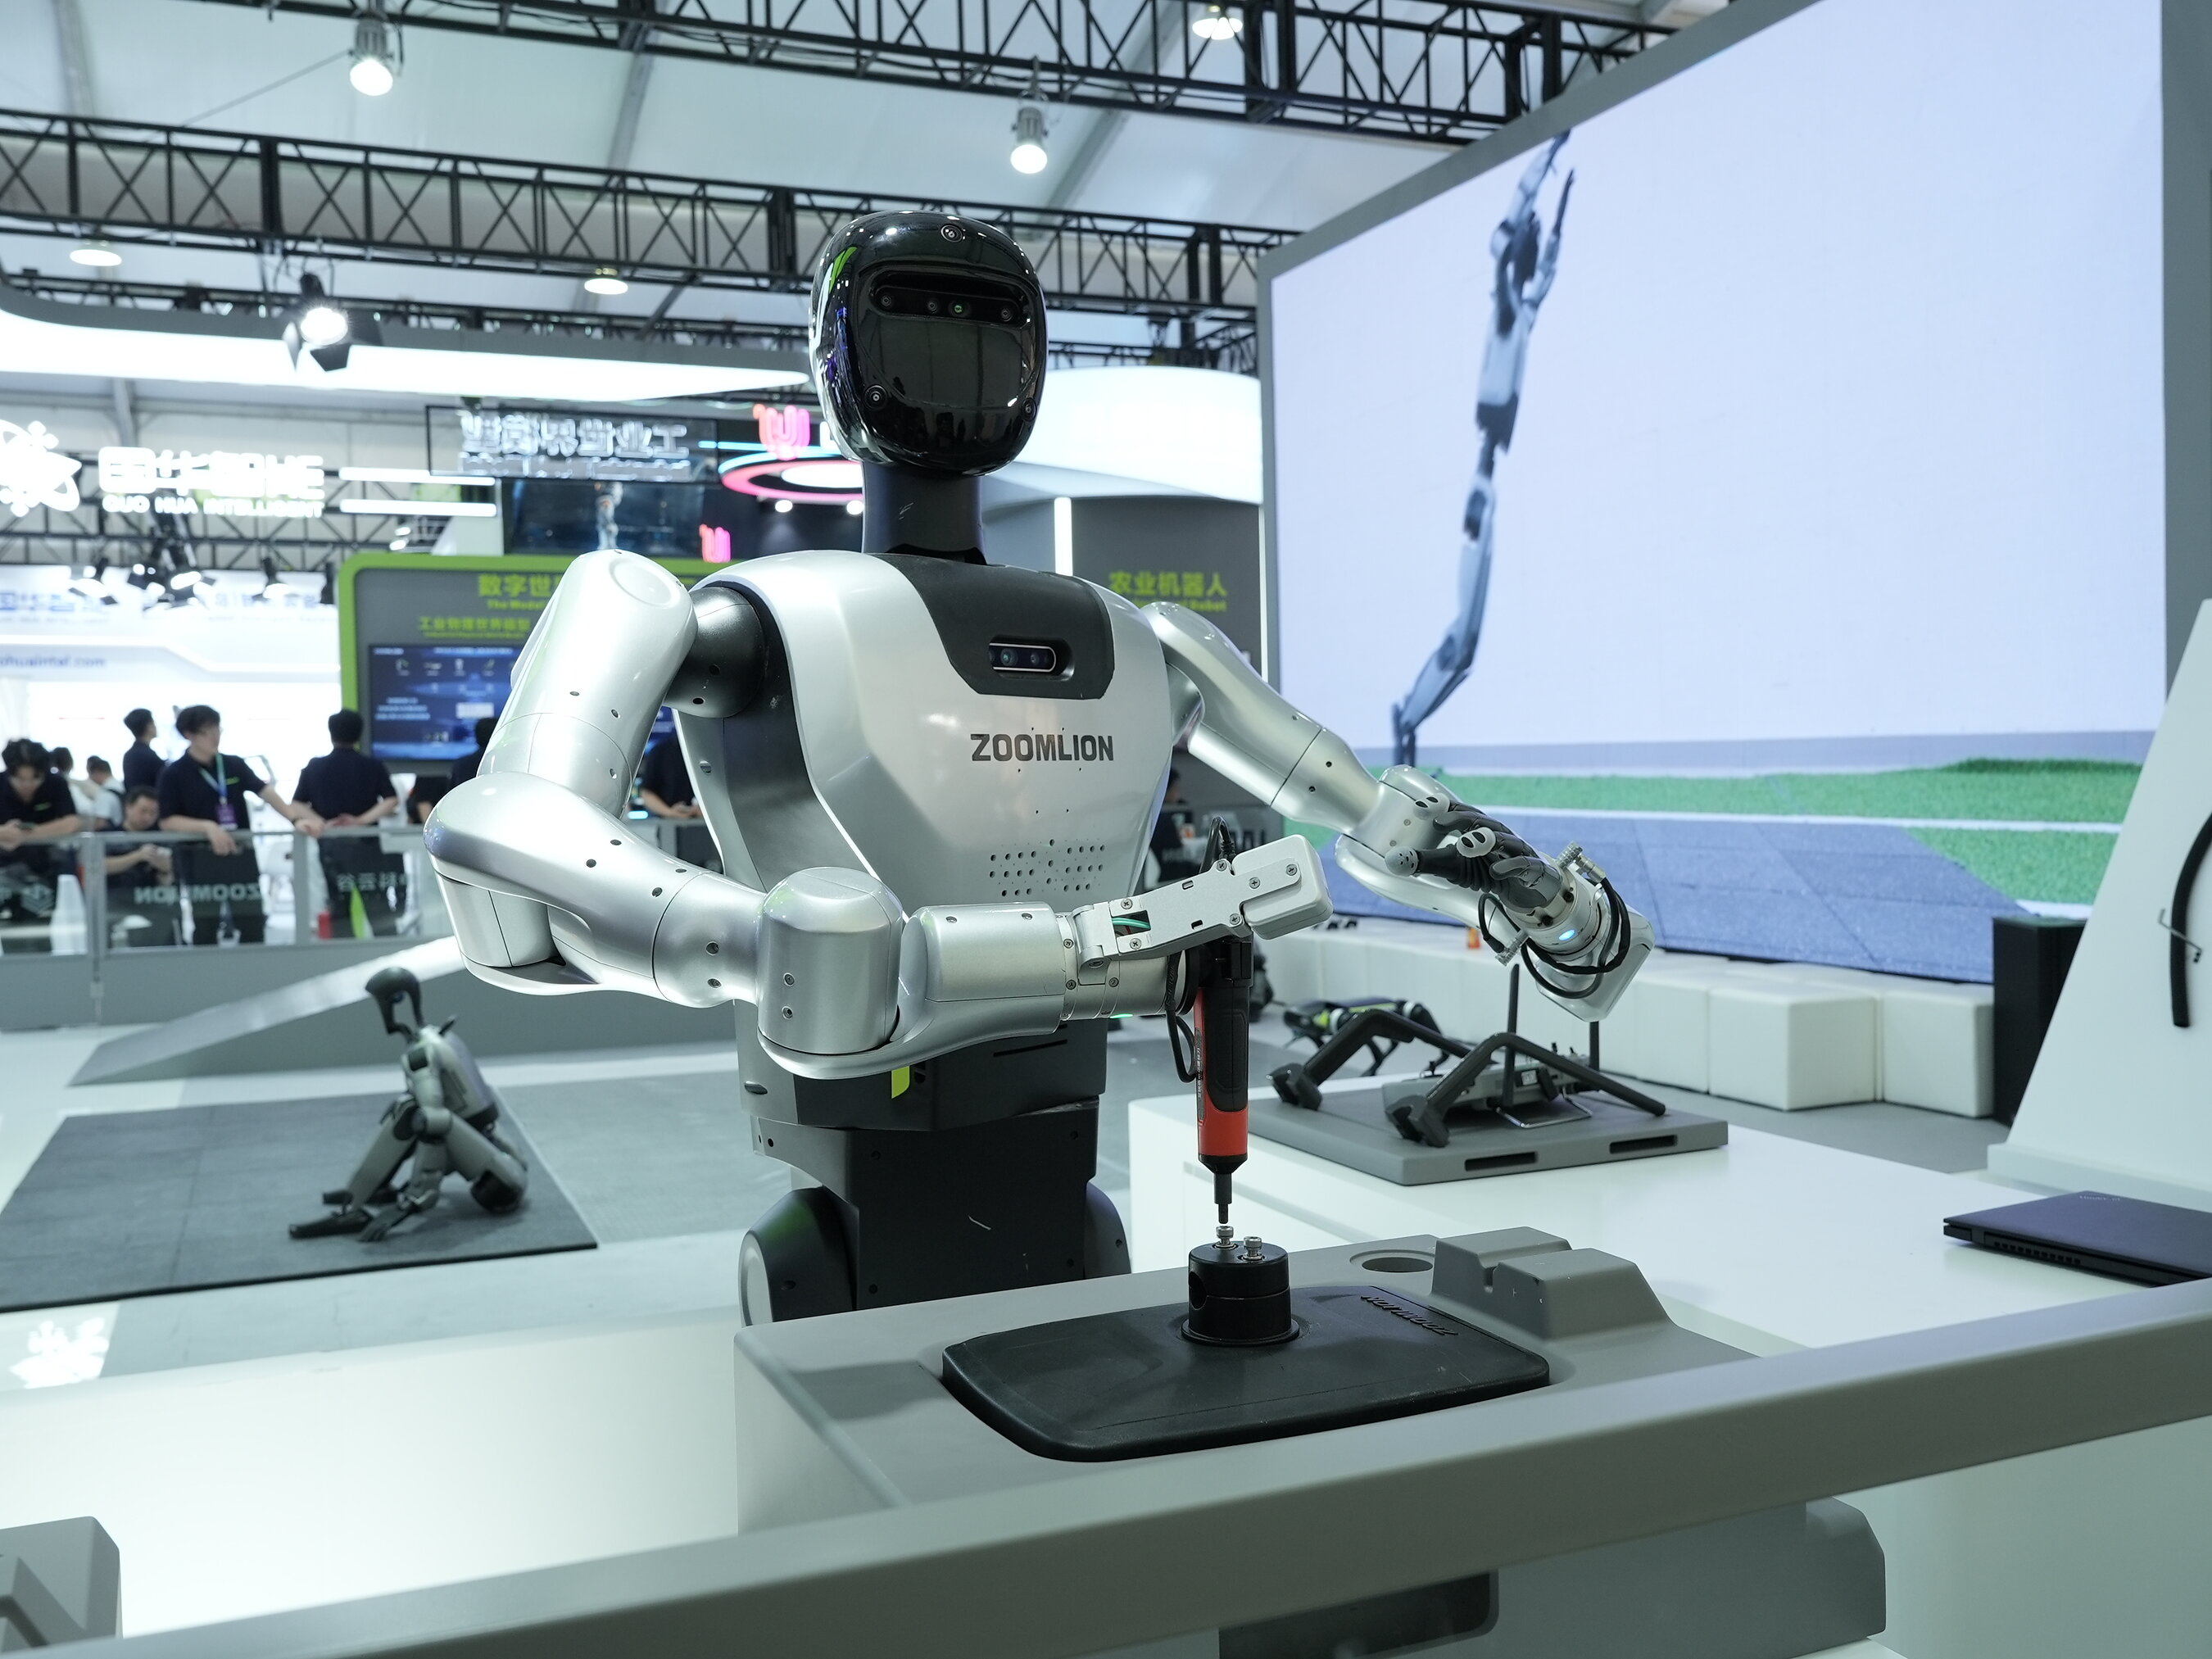
中國出貨了 23,000 台類人型機器人,但其中僅有 5% 能完成一整班的工作。
業界數據顯示,中國在2026年上半年出貨了約23,000台類人型機器人,但其中僅約5%能在實際生產線上穩定運作。
martti 4分鐘閱讀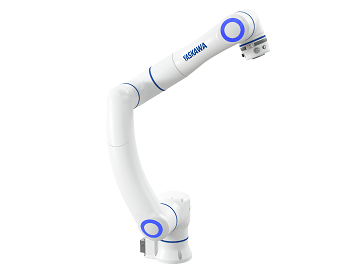
Universal Robots 稱之為「實體人工智慧」,而安川則只稱之為「更纖細的機械手臂」。
Universal Robots 與安川(Yaskawa)在同一週分別推出了相互競爭的合作機器人平台:其中一個平台完全以「物理人工智慧」為品牌標語,另一個則完全未提及「人工智慧」一詞,這顯示出業界最熱門的術語實際上被應用得有多麼選擇性。
martti 4分鐘閱讀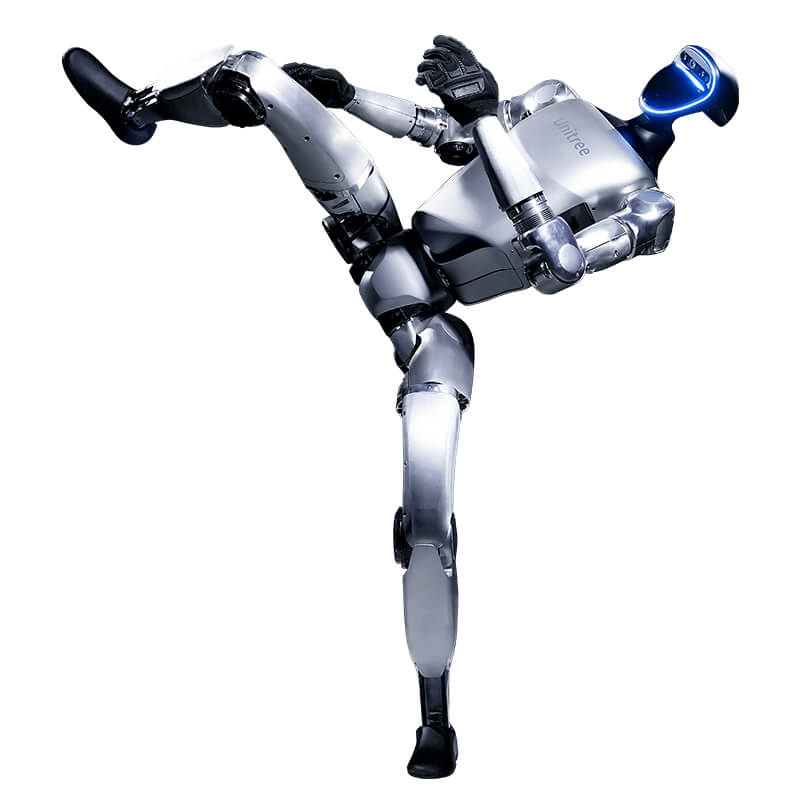
一款機器人的漏洞獲得了修補程式,另一款則成功上市。
Universal Robots 已在正常的協調披露週期內,修復了其 PolyScope 5 控制器中一個關鍵的、無需驗證即可觸發的遠端程式碼執行漏洞。 一個影響 Unitree G1、H1、Go2 及 B2 機器人的可蠕蟲式藍牙漏洞,至今已逾一年未獲修補,不僅歷經該公司首次公開募股(IPO),更在柏林 IFA 展會上再度現身。這兩種反應之間的差距,反映的是各家公司面向的客戶群,而非該機器人的危險程度。
martti 4分鐘閱讀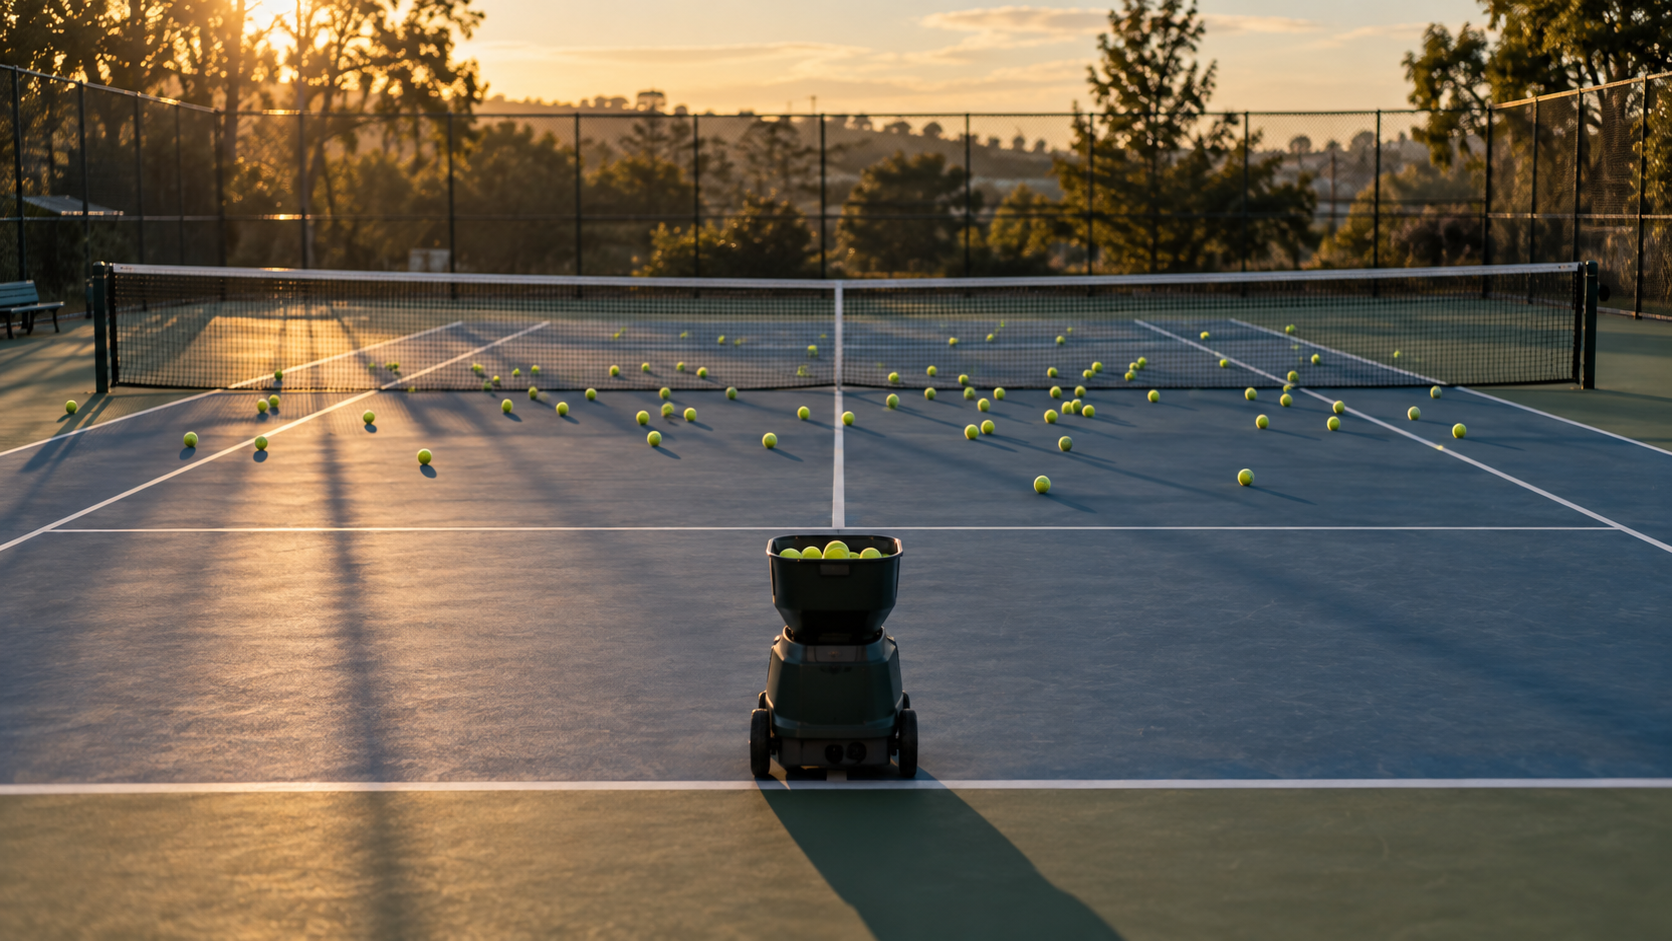
運動機器人:當無人願意上場時,這些機器便會代為出戰
網球發球機可以將球擊向你,卻無法接球。Davy Robot 的籃球回球機可以接球,卻無法發球。連練習夥伴也做不到這兩點。目前市面上沒有任何一款消費級運動機器人能完成一次完整的對打——而那些能做到這點的機器人,都還在研究實驗室裡,而非車道上。
Eugene 4分鐘閱讀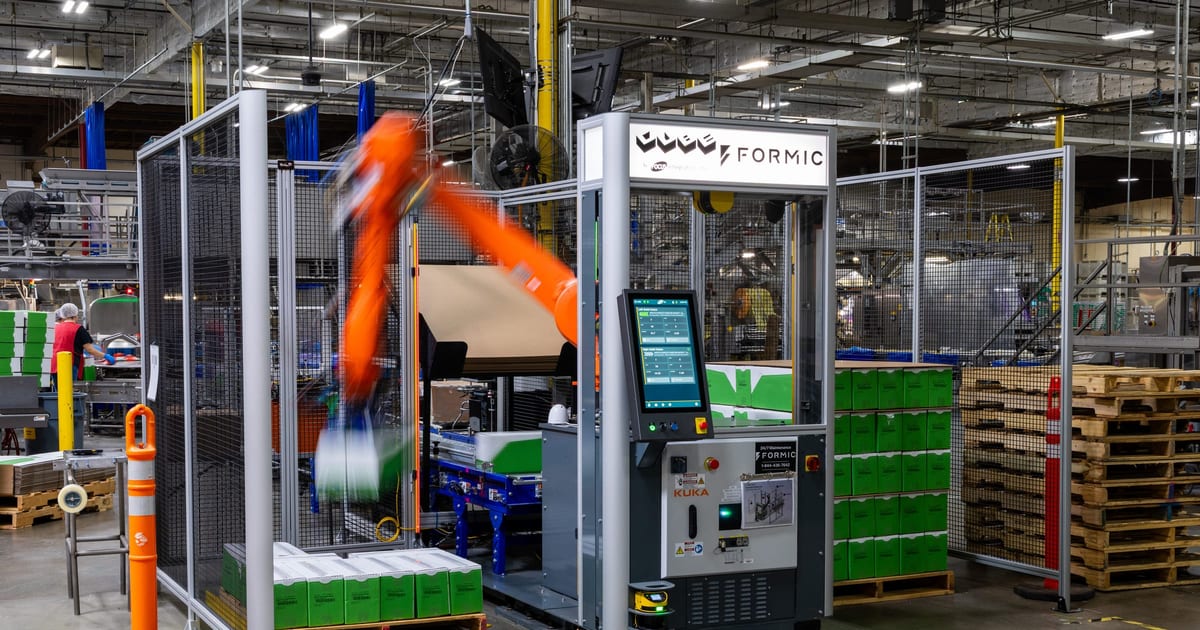
機器人融資熱潮是建立在一種無人能轉售的資產之上
像 Formic 這樣的「機器人即服務」融資機構,向製造商宣傳無需資本支出的優勢,但這種商業模式卻建立在一個既無二手市場、也無折舊曲線的資產類別之上。 今年六月的一項聯邦融資提案,以及倉儲機器人製造商 6 River Systems 2019 至 2023 年間尚未解決的轉售問題,都顯示出為何目前無論是銀行、融資方還是買家,都無法確定二手機器人的實際價值。
martti 4分鐘閱讀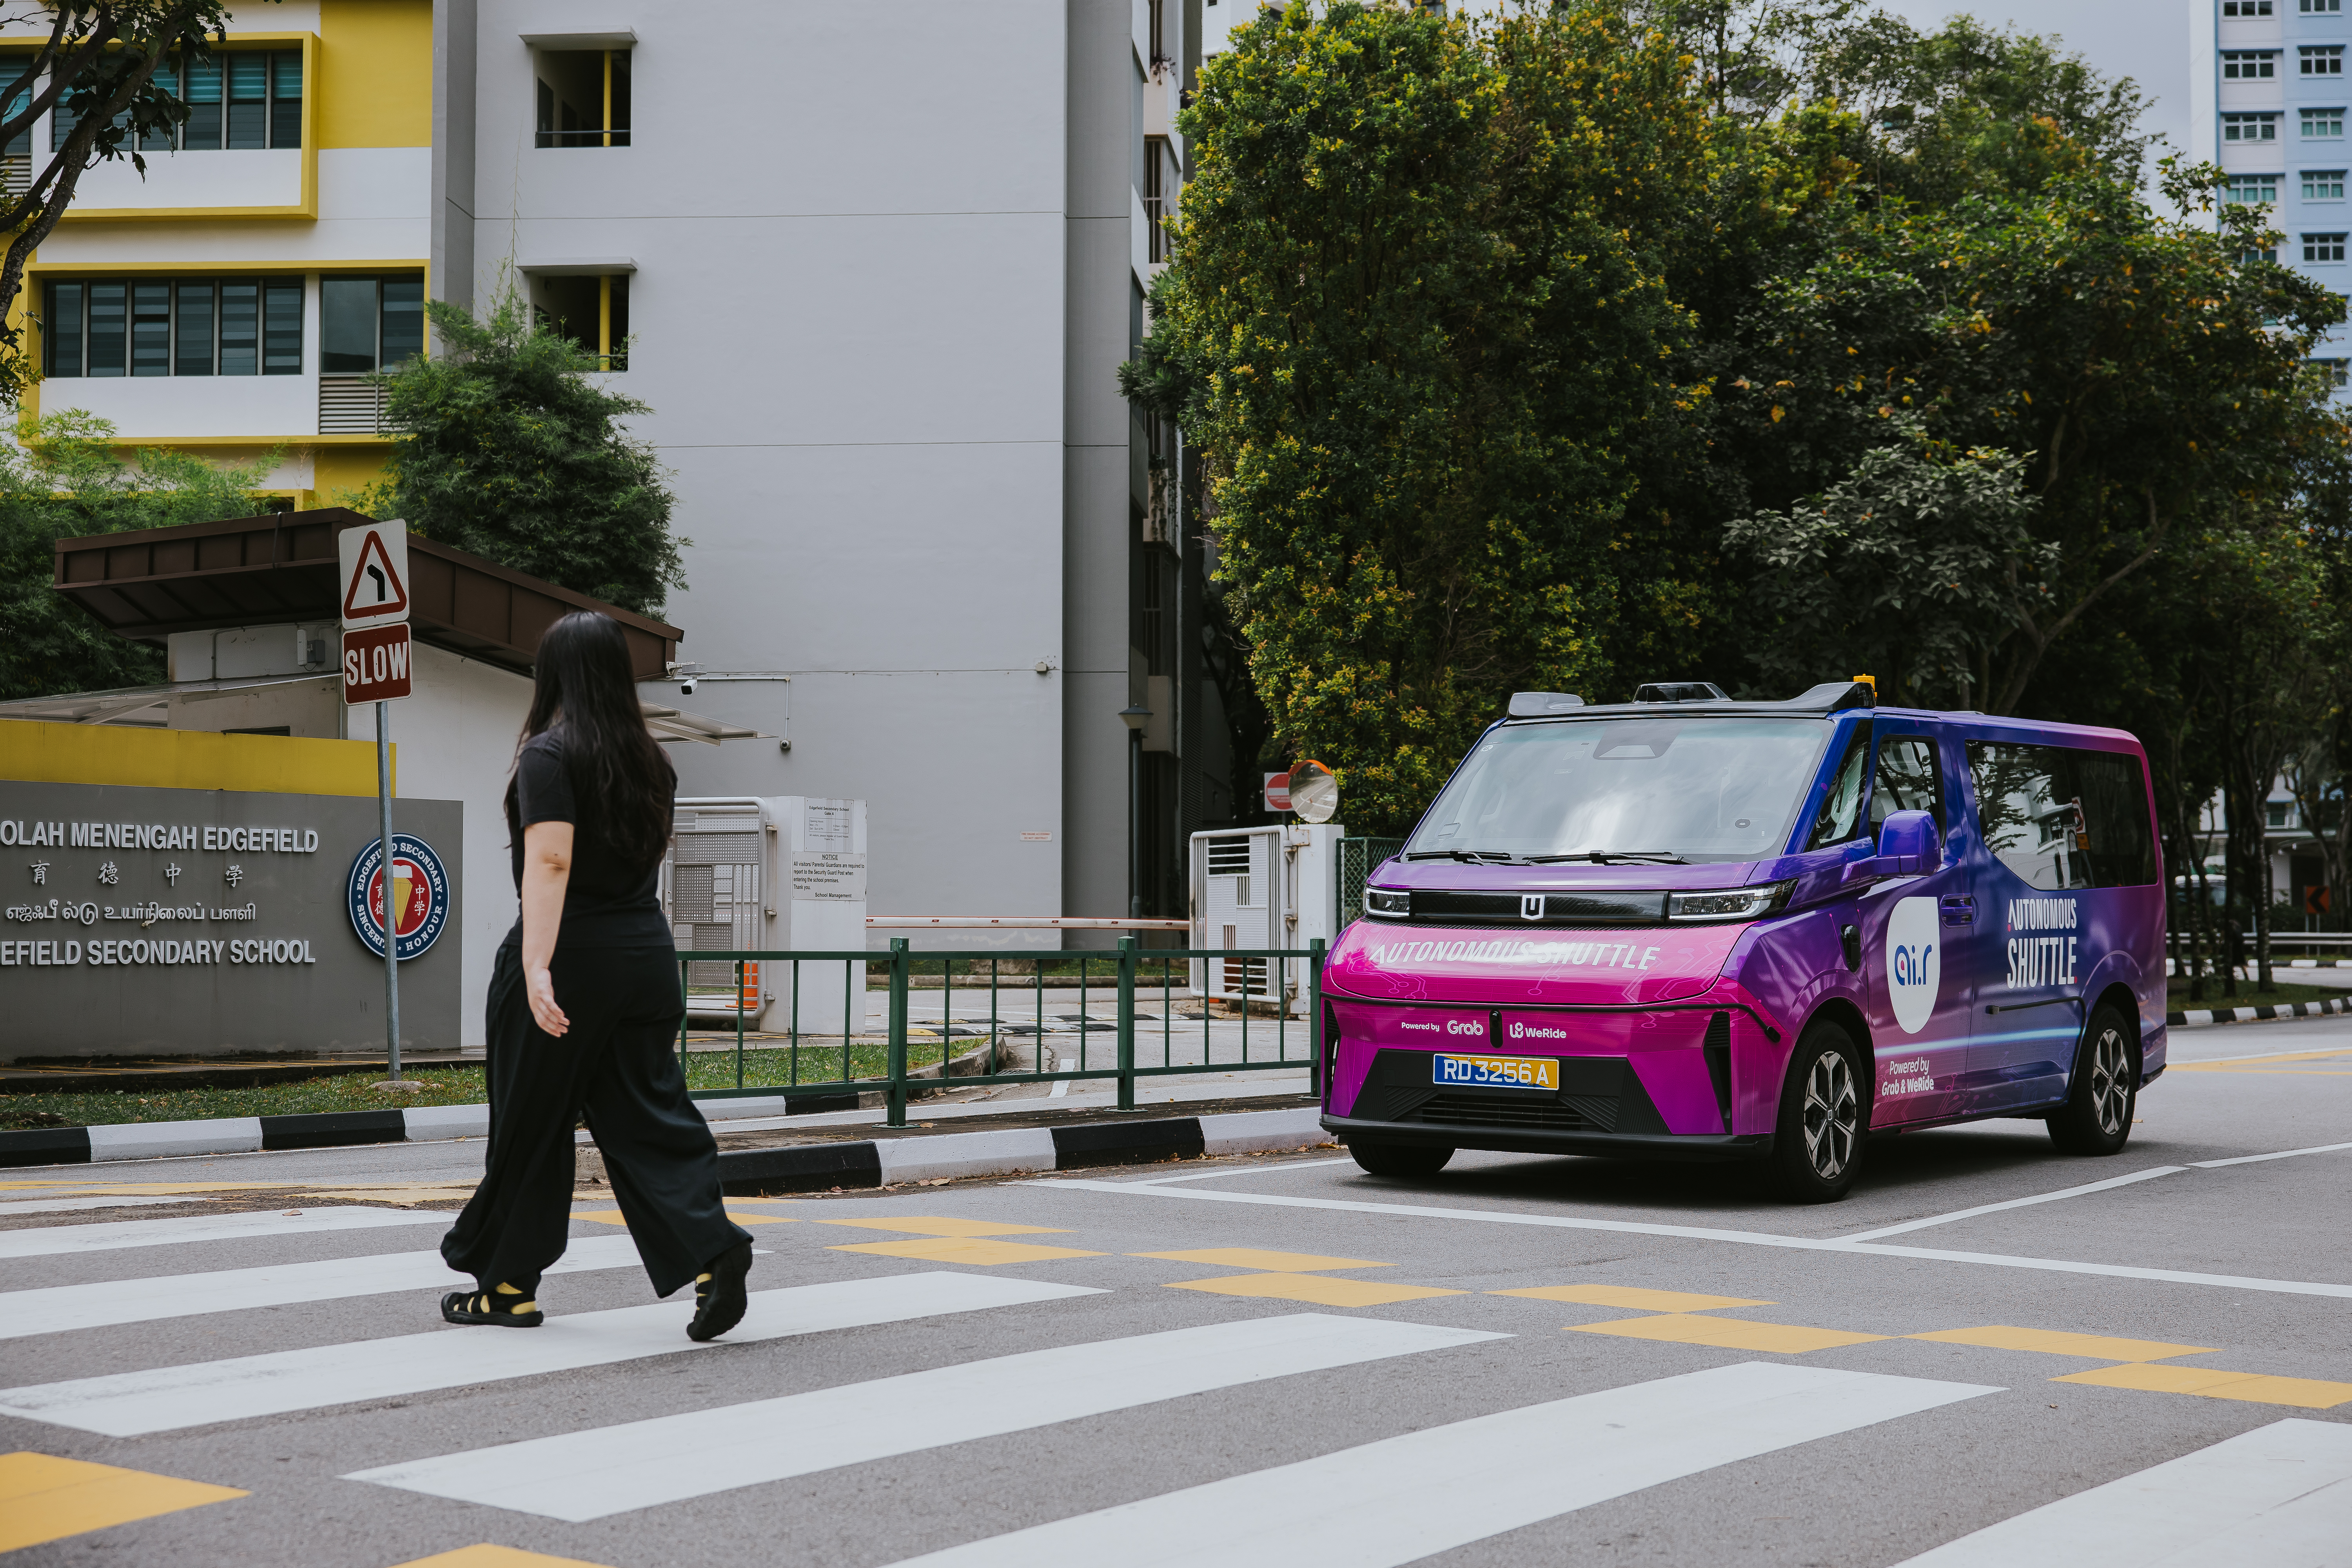
機器人計程車到處都有,唯獨不在交通擁堵的地方
Pony.ai 與 WeRide 2026 年的機器人計程車擴張計畫將涵蓋札格雷布、多哈、盧森堡、南韓以及新加坡的一個住宅區,而雅加達、馬尼拉和曼谷則未被納入。 Grab 自己的說法解釋了原因:先解決容易的市場,至於該地區最棘手的交通問題,則是被推遲處理,而非攻克。
martti 4分鐘閱讀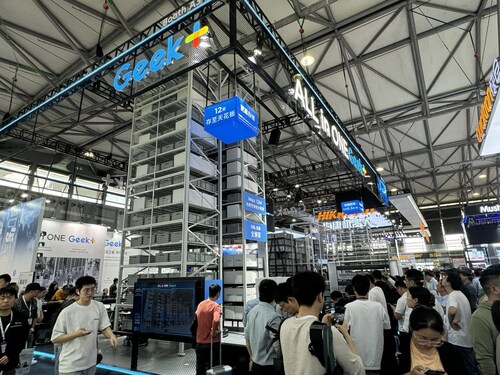
中國出口了全球69%的移動機器人
根據 CMRA 和 NSRI 的數據顯示,2025 年中國製造商出貨量佔全球移動機器人的 68.68%,並佔據了該產業營收的 61.46%;數據同時顯示,Hikrobot 和 Geekplus 正透過不同的策略實現規模化。
martti 4分鐘閱讀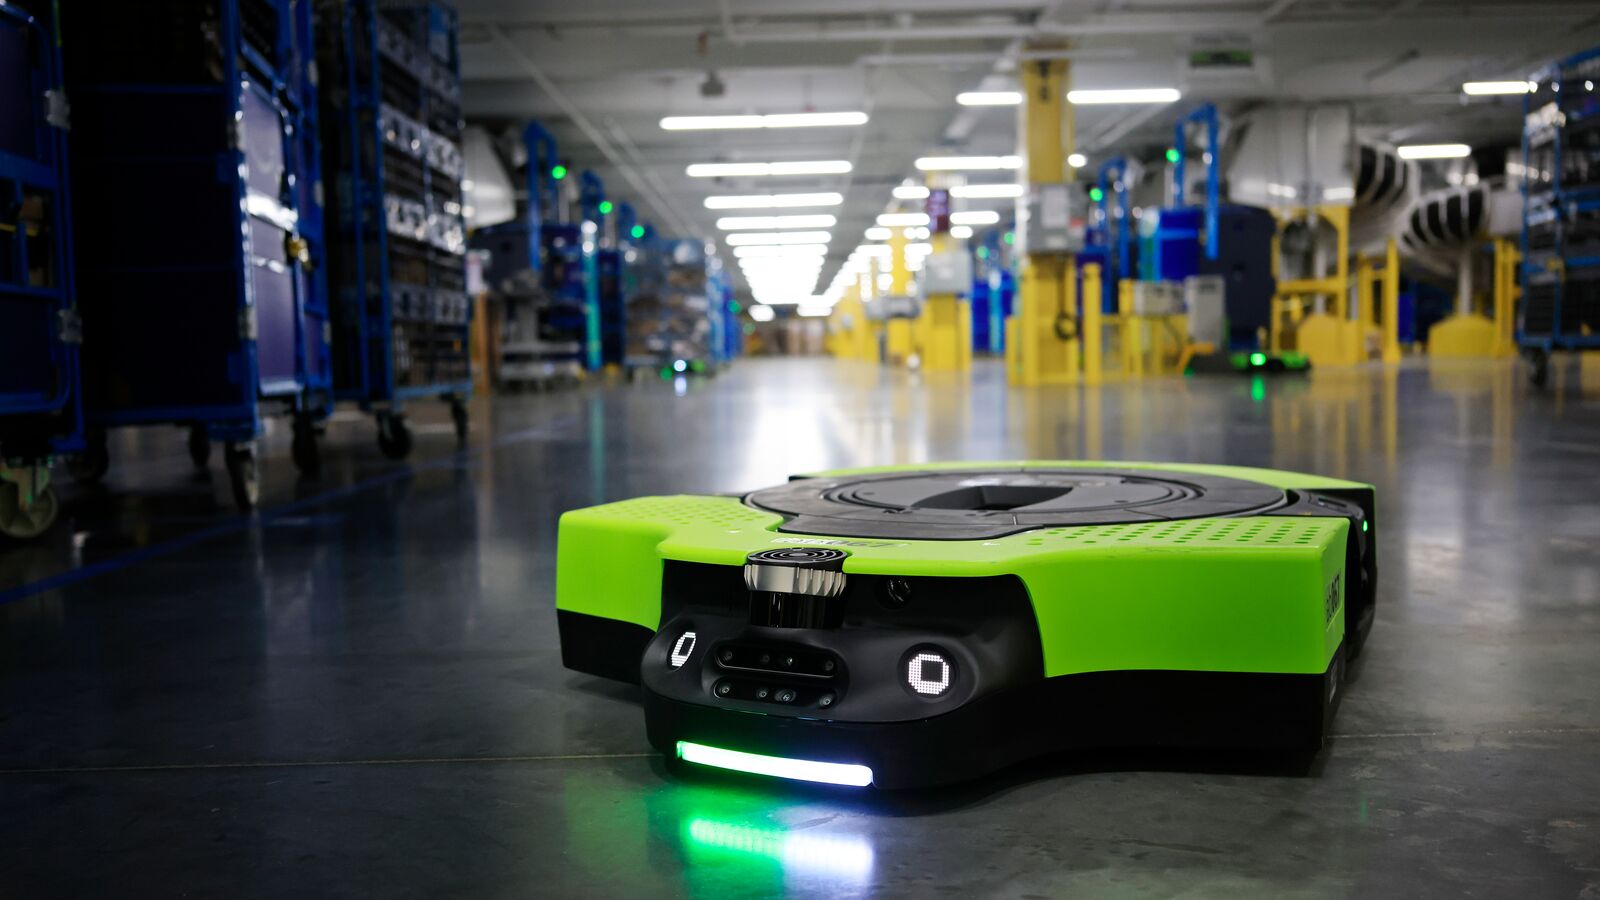
無人拍攝的倉儲機器人營收
Symbotic 公布季度營收達 7.21 億美元,訂單積壓量達 225 億美元;亞馬遜部署的機器人數量突破 100 萬台;Locus Robotics 的揀選次數突破 70 億次,而類人型機器人的部署規模則仍停留在試點階段。實體人工智慧產業的關注焦點與其實際營收,正指向兩種截然不同的機器類型。
martti 4分鐘閱讀
目前已有近 30 家機器人計程車公司採用 NVIDIA 的技術架構
根據 NVIDIA 自身對其汽車領域合作夥伴關係的說明,目前已有近 30 家機器人計程車與自動駕駛公司——從 Uber 和 Waymo 到 Pony.ai 和 Tesla——正基於其運算與模擬技術架構進行開發;隨著業界在預估將於 2035 年達到 4,000 億美元規模的市場來臨前,逐漸朝共享基礎設施的方向整合。
martti 4分鐘閱讀
無人機並非在等待電池,而是在等待許可
國會設定了 2026 年 1 月作為聯邦航空總署(FAA)須完成無人機法規制定的法定截止期限。另一項題為《釋放美國無人機主導地位》的行政命令則將截止期限定於 2 月。這兩項期限均已過期。 截至2026年8月下旬,該法規仍僅為提案,而業界在缺乏相關法規的情況下已進行了6,500萬次飛行。無人機的限制因素從來都不是電池。
Eugene 4分鐘閱讀
清潔機器人憑藉「從不撿拾任何東西」的特色勝出
機器人產業花了二十年時間,試圖打造一台能夠拾取物品的機器。然而,實際上熱銷的機器,其設計理念卻是絕不接觸任何物品。 吸塵器靠吸力運作,割草機靠旋轉刀片工作,泳池清潔機則負責過濾。這些機器全都不會抓握——而羅博洛克(Roborock)在 2025 年就出貨了 580 萬台。如今,這些公司正紛紛為它們加裝機械臂。
Eugene 4分鐘閱讀