
최신 아티클
로보틱스 생태계의 심층 분석과 실용적인 가이드.
296 개의 아티클

중국, 대만 문제로 일본에 제재를 가하고 있다. 하지만 로봇 기업들은 제재 대상에서 제외됐다.
중국은 대만 문제를 둘러싸고 일본의 관광, 수산물, 희토류 무역에 타격을 가하고 있지만, 중국의 서비스 로봇 제조사인 오리온스타(OrionStar), 푸두(Pudu), 키논(Keenon), 유니트리(Unitree)는 일본에서 아무런 제약을 받지 않고 사업을 계속 확장하고 있다. 이는 외교적 상징성보다는 누구의 매출이 위태로운지에 따라 달라지는 예외적인 사례다.
 martti 4분 소요

AMR 업계에서 가장 중요한 수치는 인수 가격이 아닙니다. 그 이후에 일어나는 일입니다.
록웰이 AGILOX를 인수한 금액은 공개되지 않았으나, 이번 거래는 AMR 제조사들이 산업계의 기존 기업들에 회사를 매각하는 8년간의 추세를 이어가는 것으로, 그 결과에 대한 공개적인 평가가 이루어지지 않은 채 진행되어 왔다. 단 한 번, 오카도(Ocado)가 6 리버 시스템즈(6 River Systems)를 쇼피파이(Shopify)가 4년 전에 지불했던 금액보다 97%나 낮은 가격에 인수한 경우가 예외였다.
martti 4분 소요
레메디 로보틱스, 뇌졸중 환자를 대상으로 원격 수술 시험 실시
레메디 로보틱스(Remedy Robotics)는 자사의 N1 원격수술 카테터 시스템을 위해 6,200만 달러를 조달했으며, 저지연 로봇 제어를 통해 현장에 전문의가 없는 병원에서도 뇌졸중 혈전 제거술을 시행할 수 있도록 하는 것을 목표로 하고 있다.
martti 4분 소요
Avride는 배송 건수가 100만 건을 돌파했다고 밝혔지만, 어디에서 그런 내용을 언급했는지 아무도 지적할 수 없다.
아브라이드(Avride)가 미국 내 로봇 100만 대 배송이라는 업적을 달성했다는 업계 보도 내용은 확인 가능한 1차 출처가 전혀 없는 반면, 서브 로보틱스(Serve Robotics)가 미국 증권거래위원회(SEC)에 제출한 수치나 스타십 테크놀로지스(Starship Technologies)가 날짜를 명시해 공개한 보도 자료의 수치와는 대조적이어서, 업계 내에서 ‘완료된 배송’이 정확히 무엇을 의미하는지에 대해 합의가 이루어진 적이 없음을 드러내고 있다.
martti 4분 소요
지플라인의 215억 달러 기업 가치는 이 회사가 구하는 생명과는 별개의 문제다
지플라인은 불과 10개월 만에 기업 가치를 3배로 늘려 215억 달러를 기록했으며, 알파벳 산하의 윙(Wing)은 지플라인이 확보한 월마트 계약을 뒤쫓고 있다. 진정한 원동력은 두 회사가 어려운 시장에서 드론 배송의 타당성을 입증하기 위해 10년 동안 기울인 노력이 아니었다. 바로 음식점 배달 속도와 소매 계약이었다.
martti 4분 소요
OpenAI의 GPT-6 아스트라, 새로운 로봇 제어 벤치마크에서 선두를 달렸지만 대가는 컸다
새로운 제3자 벤치마크 결과에 따르면, OpenAI의 GPT-6 Astra와 경쟁사들의 최첨단 모델들은 이제 특정 작업에 대한 훈련 없이도 로봇 팔을 조종할 수 있게 되었으나, 비용과 속도는 인간의 약 100배에 달해, 현재 생산 환경에 배포하기 위해 상업적으로 합리적인 선택은 Physical Intelligence, Figure, 구글 딥마인드, 엔비디아의 전용 로봇 파운데이션 모델만이 현재 양산 배포를 위한 상업적으로 합리적인 선택으로 남아 있다.
martti 4분 소요
피겨, 엔비디아, 그리고 베이징의 한 ARM 제조사가 동일한 로봇 두뇌를 개발했다
중국산 AI 칩을 겨냥한 로케이(Rokae)의 새로운 인증 기술은 소프트웨어를 “큰 뇌”와 “작은 뇌”로 나누는데, 이는 피규어 AI(Figure AI)와 엔비디아(NVIDIA)가 각각 독립적으로 발표한 아키텍처와 동일하다. 업계에서는 처리 속도가 느린 부분을 마케팅에 활용하고, 처리 속도가 빠른 부분은 로봇이 실제로 작동할지 여부를 결정한다.
martti 4분 소요
코마츠는 이미 자율주행 트럭 1,000대를 보유하고 있다. 반면 GXO의 로봇 1,000대는 아직 실현되지 않은 약속에 불과하다.
이번 주 발표된 두 건의 로봇 관련 소식에서 모두 ‘1,000’이라는 숫자가 언급되었습니다. 그중 실제로 가동 중인 기계를 다룬 것은 단 하나뿐입니다.
martti 4분 소요
중국의 ‘자율주행 수도’는 로봇택시가 아닌 배달용 밴에 집중하고 있다
2026년 10월 중국의 자율주행 분야 투자 유치액은 전월 대비 30% 감소한 153억 위안을 기록했으나, 이러한 감소 뒤에는 투자 흐름의 변화가 숨어 있다: 네올릭스(Neolix)의 약 4억 달러 규모 투자 유치를 필두로, 무인 배송 밴과 폐쇄형 광산용 트럭 분야에 자본이 집중되고 있는 반면, 승객용 로봇택시 분야는 해당 월 동안 공개된 민간 자금 조달 사례가 단 한 건도 없었다.
martti 4분 소요
애플의 로봇 뇌 연구가 휴머노이드 하드웨어의 경쟁 우위를 위협하고 있다
애플은 휴머노이드 제어 시스템을 거의 전적으로 시뮬레이션을 통해 훈련시킨 뒤, 시중에서 구할 수 있는 Unitree G1 로봇에 이를 적용했는데, 이는 로봇 소프트웨어와 로봇 하드웨어가 서로 별개의 시장으로 자리 잡고 있으며, 구매자들은 이에 맞춰 협상을 진행해야 함을 시사한다.
martti 4분 소요
Ai2의 ToyBlocks 벤치마크, 소형 로봇 정책의 일반화 능력이 실제로 얼마나 미미한지 드러내다
Ai2가 공개한 자체 통계에 따르면, 이 회사의 범용 추론 로봇은 실제 블록 과제 중 절반을 해결한 반면, 특정 분야에 특화된 모델은 81%를 해결한 것으로 나타났으며, 이는 조달 팀이 공급업체가 주장하는 범용 로봇 지능에 대해 평가할 때 참고해야 할 벤치마크 지표이다.
martti 4분 소요
애질리티 로보틱스, 매출 17만 4,000달러·손실 3억 6,200만 달러 기록하며 상장
애질리티 로보틱스(Agility Robotics)는 11월 5일 나스닥에 AGLT라는 종목명으로 상장했으며, 2026년 상반기 매출 17만 4,000달러와 3억 6,200만 달러의 손실을 공개했다. 이는 휴머노이드 로봇 업계가 처음으로 공개한 감사 완료된 단위 경제성 실적이다.
martti 4분 소요
영국, 아직 존재하지도 않는 로봇 집단에 보험을 들게 했다
도쿄 마린 HCC 인터내셔널과 에이드리언 플럭스는 전 세계 어디에서도 휴머노이드 로봇의 가정 배송이 확정되기 몇 달 전에, 영국 최초의 휴머노이드 로봇 주택 보험 상품을 출시했다. 1년 전 이미 상용화된 로봇에 대해 보험사가 보장을 제공했던 중국과 비교할 때, 영국의 이번 보험 상품은 수요에 대한 대응이라기보다는 향후 전망을 내다본 도박에 가깝게 보입니다.
martti 4분 소요
JD.com의 로봇 도입 연표: 먼저 물류창고, 가정용은 훨씬 뒤늦게
우전 정상회의에서 JD.com은 물류창고 로봇 도입에 대한 3~5년 계획과 가정용 로봇 분야에 대한 5~10년 또는 그 이상의 장기 비전을 제시하며, 자사가 이미 보유한 데이터를 기반으로 한 전략을 공개했다.
martti 4분 소요
UBTECH의 휴머노이드 로봇 매출이 1,445% 증가했다. 이 회사의 기어박스 공급업체가 이익을 냈다.
2026년 3분기 중국 로봇 업계 실적은 양극화된 양상을 보였다. 리더드라이브(Leaderdrive)와 헝공 프리시전(Hengong Precision)과 같은 부품 공급업체들은 휴머노이드 로봇 수요에 힘입어 세 자릿수의 이익 증가를 기록한 반면, 조립업체인 UBTECH는 해당 부문 매출이 1,445% 증가했음에도 여전히 적자를 기록했다.
martti 4분 소요
Geek+의 연중무휴 물류 센터 계획, 로봇이 아닌 소프트웨어에 주력
Geek+는 자사의 Gravity 4D 세계 모델과 Warehouse Brain 소프트웨어를 기반으로 한 24시간 연중무휴 자율 지능형 물류창고 프레임워크를 선보였으며, 이는 로봇 판매에서 전체 물류창고의 운영에 필수적인 오케스트레이션 레이어 판매로 사업 방향을 전환했음을 시사합니다.
martti 4분 소요
네 번째 로봇 표준이 벤더 종속을 끝내지는 못할 것이다. 그저 그 종속을 다른 곳으로 옮길 뿐이다.
ISO 21423은 상호운용 가능한 창고 로봇을 위한 최신 글로벌 표준으로 등장했지만, VDA 5050은 이미 그 역할을 수행하고 있다. 진정한 ‘락인(lock-in)’은 각 로봇이 다음에 무엇을 할지 결정하는 오케스트레이션 소프트웨어 쪽으로 조용히 이동하고 있다.
martti 4분 소요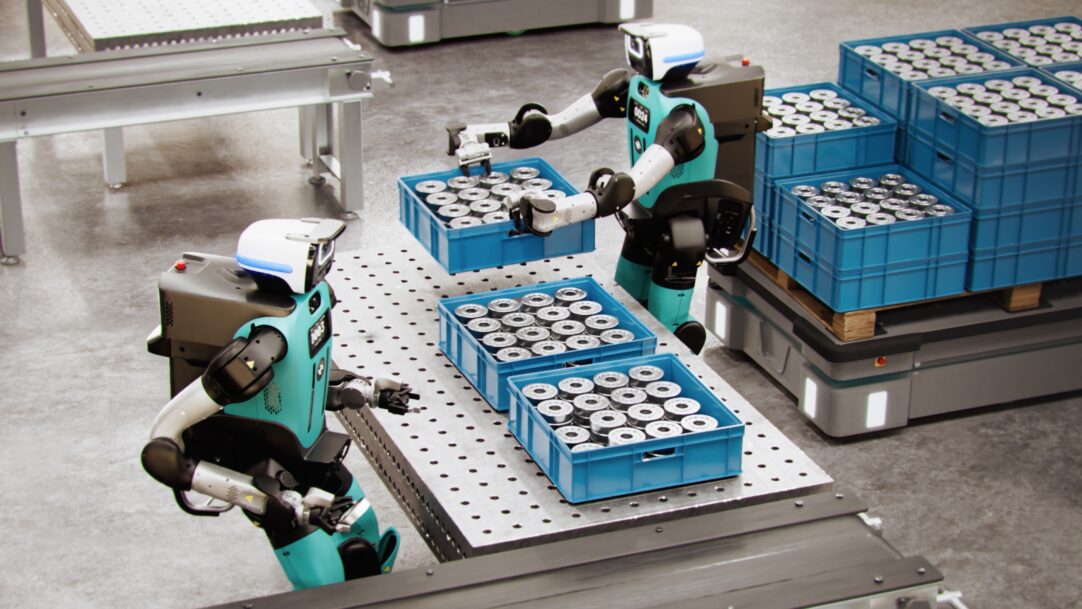
2037년까지 휴머노이드 로봇 배터리 시장은 8억 5천만 달러 규모의 시장으로 성장할 전망이다
IDTechEx는 휴머노이드 로봇 배터리 시장이 2037년까지 8억 5천만 달러 규모로 성장할 것으로 전망하며, Agility, XPENG, Figure가 각기 다른 세 가지 배터리 전략을 추진함에 따라 로봇 대수가 아닌 배터리 팩 교체 수요가 이러한 성장의 대부분을 견인할 것이라고 분석했다.
martti 4분 소요
중국의 휴머노이드 로봇 두뇌가 대중화되고 있다
Galaxy General의 AstraBrain-WBC와 같은 중국산 휴머노이드 로봇 뇌 모델들의 성능이 점차 비슷해짐에 따라, 지속적인 경쟁 우위는 일반 모델에서 독자적인 데이터, 공급망, 실제 도입 사례로 옮겨가고 있다.
martti 4분 소요
중국의 ‘딥블루’는 10개의 로봇 생산 라인으로 확장되었지만, 그중 어느 것도 인건비를 충당하지 못했다.
딥블루 테크놀로지(DeepBlue Technology) 산하 로봇 계열사 두 곳이 체불 임금 문제로 중국 법원에서 청산 절차를 밟고 있는 반면, 모회사는 그룹 자체가 파산한 것은 아니라고 부인하고 있다. 이 두 주장의 상반된 내용과 딥블루의 단 10개 품목으로 구성된 제품 카탈로그는 중국의 로봇 산업 붐을 어떻게 해석해야 할지에 대한 경고 신호로 읽힌다.
martti 4분 소요
애질리티는 로봇을 판매하며 상장하고 있다. 반면 다른 기업들은 공장을 인수하고 있다.
애질리티(Agility)의 나스닥 상장, 파운드리(Foundry)의 자체 공장, HII의 조건부 로봇 사업 계약, 그리고 유니트리(Unitree)의 3분기 마진 축소 등은 모두 같은 방향을 가리키고 있다. 바로 로봇 산업에서 수익은 로봇을 판매하는 업체가 아니라 조립 공정을 소유한 업체로 흘러가고 있다는 점이다.
martti 4분 소요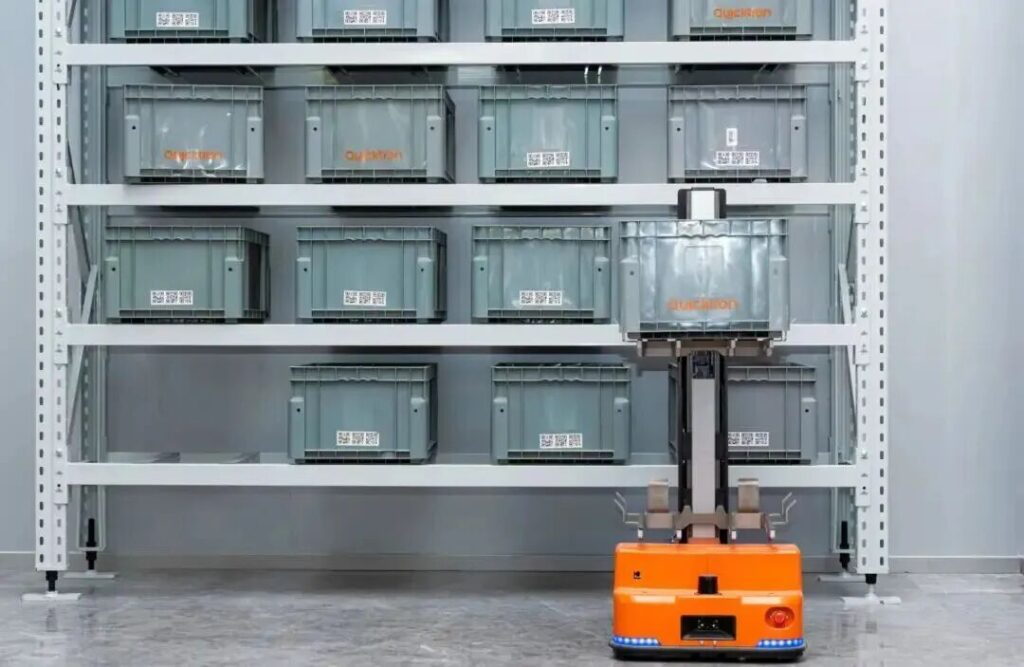
중국의 모바일 로봇 제조사들이 주문량에 비해 과도한 생산 능력을 확충하고 있다
약 30개에 달하는 중국 모바일 로봇 제조사들이 업계 자체 주문량 데이터를 웃도는 연간 총 생산 능력 계획을 공개하면서, 규모가 작고 자본력이 취약한 경쟁사들 사이에서 구조조정이 불가피한 상황이 조성되고 있다.
martti 4분 소요
‘피지컬 인텔리전스’의 200억 달러 매각 가격에 외부 입찰자 없어
보도에 따르면, 피지컬 인텔리전스(Physical Intelligence)는 기업 가치 200억 달러를 기준으로 10억 달러 이상을 조달하기 위한 협상을 진행 중인 것으로 알려졌으며, 이는 올해 초 평가액보다 거의 두 배에 달하는 수준이다. 이번 투자 라운드는 새로운 외부 투자자가 아닌 기존 투자자인 아베니르(Avenir)와 럭스 캐피털(Lux Capital)이 주도하고 있다. 이 회사는 아직 매출이 없으며, 지난 10월 공개된 API 베타 버전에는 유료 고객이 명시되어 있지 않다.
martti 4분 소요
마첸타, ‘로봇은 사용자의 데이터가 필요 없다’는 가설에 베팅하며 4,000만 달러 투자 유치
임페리얼 칼리지 런던의 로봇 학습 연구소가 지원하는 한 런던 스타트업이, 실제 데이터 없이 전적으로 시뮬레이션을 통해 훈련된 모델을 바탕으로 영국 내 시드 투자 라운드 사상 최대 규모의 자금을 조달했다. 이 스타트업은 비밀리에 서비스를 출시했으나, 모델의 성능을 입증할 만한 벤치마크 자료는 거의 공개되지 않았다.
martti 4분 소요
AGIBOT의 로봇들이 기네스 기록을 세웠습니다. 실제 기록은 여전히 1,372입니다.
AGIBOT은 지난에서 110대의 양산형 휴머노이드 로봇을 동원해 기네스 인증을 받은 춤 공연을 선보였으나, 이 인증은 2018년에 수립된 1,372대의 로봇이 참여한 ‘가장 많은 로봇이 춤추는’ 기존 기록을 경신한 것이 아니라, 완전히 새로운 기록 부문에 대한 것이다. 이 두 수치 간의 차이는 휴머노이드 제조사들이 어떻게 새로 만든 기록 부문을 활용하고, “AI가 생성하지 않은” 동영상 라벨을 통해 자사의 운영 데이터만으로는 아직 얻지 못한 신뢰성을 빌려오고 있는지를 보여주는 단면이다.
martti 4분 소요
BMW의 100만 대 도박: 스마트 기술은 자동차가 아닌 건물에 있어야 한다
엠보테크(Embotech)와 BMW는 차량에 탑재된 자율주행 하드웨어 대신 시설에 설치된 라이더(LiDAR)를 활용해 4개 공장에서 총 100만 건의 공장 내 차량 이동을 자동화했으며, 이 인증된 레벨 4 방식은 현재 BMW의 스파르탄버그 공장으로 도입될 예정이다.
martti 4분 소요
셰플러, 베어링 사업을 휴머노이드형 공급망으로 전환
셰플러는 휴머노이드 로봇 부품 주문액이 4억 4,900만 달러에 달했다고 밝혔으며, 이 회사의 최고운영책임자(COO)는 전용 중국 공장과 1,000대의 헥사곤 로보틱스(Hexagon Robotics) 로봇 도입 약속을 바탕으로, 부품, 공장 생산성, 고객 통합, 애프터마켓 서비스 등 4가지 분야를 아우르는 전략을 제시했다.
martti 4분 소요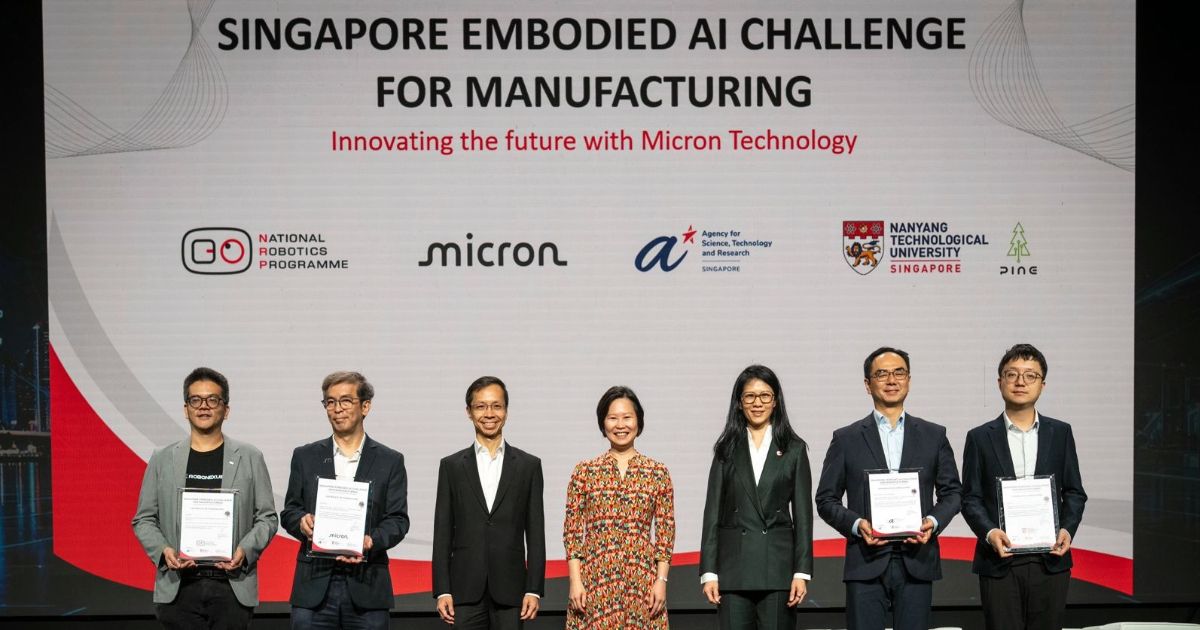
싱가포르, 그 누구도 해결하지 못한 로봇 과제의 가격을 8만 8천 달러로 책정했다
마이크론과 인피니언이 후원하는 싱가포르의 새로운 로봇 경진대회가, 지금까지 어떤 휴머노이드 로봇도 공개적으로 수행할 수 있음을 입증하지 못한 과제, 즉 반도체 공정 챔버 내부의 정밀 유지보수 작업에 상금을 걸었다. 구매 발주 대신 정부가 주관하는 경진대회를 개최한 것 자체가야말로 진정한 신호다.
martti 4분 소요
창고 자동화 구매자 4명 중 1명은 잘못된 공급업체를 선택했다고 답했다
Exotec이 북미 지역 공급망 담당자 250명을 대상으로 실시한 새로운 설문조사에 따르면, 응답자의 10명 중 9명은 창고 자동화가 필수적이라고 답한 반면, 4명 중 1명은 공급업체 선택을 후회하는 것으로 나타났으며, 가격을 최우선으로 고려한 구매자의 경우 후회를 표명할 가능성이 거의 5배 더 높은 것으로 조사되었다.
martti 4분 소요
ABB가 사상 최대 분기 실적을 기록했지만, 이는 로봇 사업과는 무관했다.
ABB의 2026년 3분기 사상 최대 실적에는 이미 소프트뱅크에 약 54억 달러에 매각 중인 로봇 사업부가 제외된 것으로, 이 거래는 아직 규제 당국의 승인을 기다리고 있는 상태다. 이는 로봇이 아닌 전기화 및 데이터 센터 부문이 실제로 이번 분기 실적을 견인했음을 보여준다.
martti 4분 소요
데이터 비용이 급증하는 가운데, 피겨가 네 번째 휴머노이드 디자인을 확정했다
피규어 AI는 자사의 휴머노이드 로봇 ‘피규어 04’가 설계 확정 단계에 도달했다고 직원들에게 알렸으며, 브렛 애드콕 CEO는 주간 데이터 요금이 800만 달러를 넘어섰다고 밝히고 컴퓨팅 용량을 두 배로 늘릴 계획을 공개하면서, 아직 벤치마크 결과가 공개되지 않은 ‘헬릭스 3.0’ 모델을 예고했다.
martti 4분 소요
워싱턴주의 로봇 금지 조치가, 바로 그 조치가 보호하기 위해 마련된 기업과 마주쳤다
인텔이 지난 10월 16일 FCC에 자사의 미국 내 반도체 제조 공장에서 외국산 자동 유도 차량(AGV)의 운행을 허용해 달라고 요청한 청원은, 워싱턴이 1년 전 시행한 로봇 수입 금지 조치가 여전히 산업용 장비에 대해서는 적용 예외 조항을 두지 않고 있으며, 오직 잔디 깎이, 진공청소기, 그리고 한 가지 유형의 창고용 로봇에만 예외를 허용하고 있음을 보여준다.
martti 4분 소요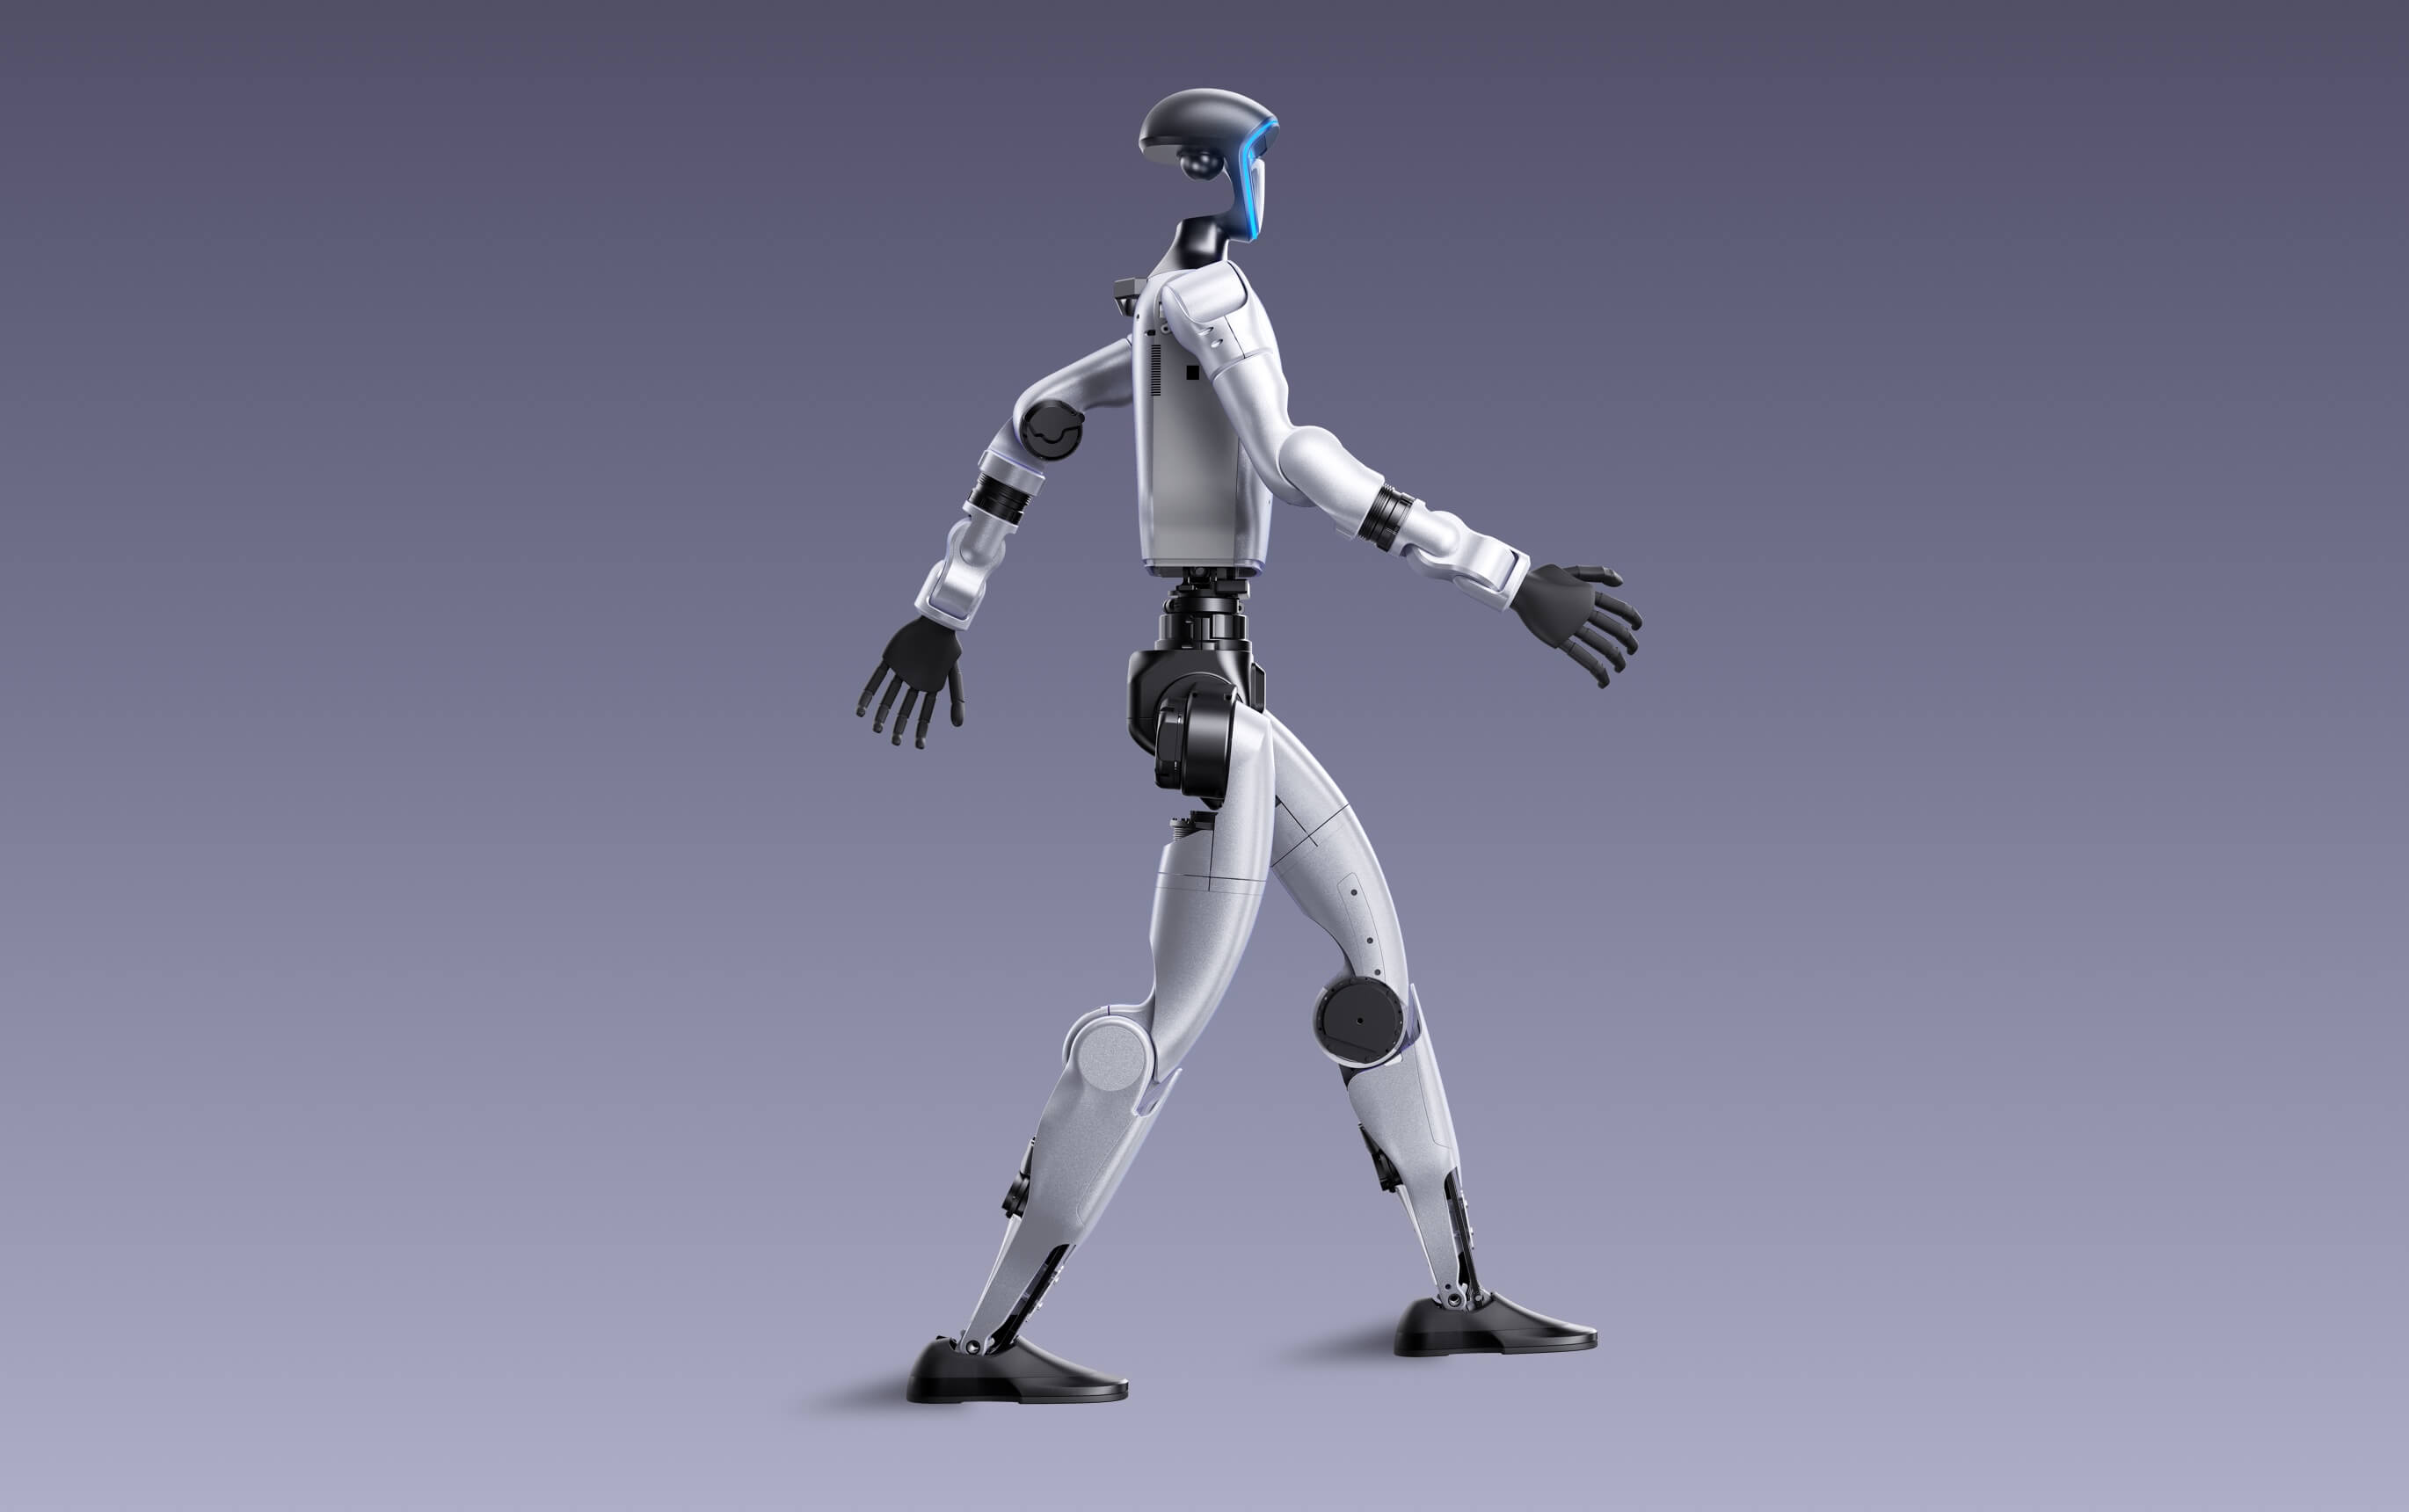
유니트리(Unitree)의 G1을 기반으로 제품을 개발 중인 미국 스타트업들의 내부 모습
미국 로봇 스타트업인 라이트베리(Lightberry, Lumi), 투스데이 랩스(Tuesday Labs, Voxel), 다이내믹 크리처스(Dynamic Creatures, Hugo)는 자체 하드웨어를 개발하는 대신 유니트리(Unitree)의 G1 섀시를 기반으로 휴머노이드 제품을 각각 개발했으며, 기반 플랫폼에 대한 공개 수준은 각기 달랐다. 이러한 방식은 스타트업들이 수년간의 기계 공학 개발 과정을 생략할 수 있게 해주지만, 공급망 리스크를 단일 중국 공급업체에 집중시키는 결과를 낳는다. 본 기사는 각 기업의 공식 발표와, 개조된 외국산 섀시에 대한 규제 여지가 점차 좁아지고 있을 가능성을 통해 이러한 상충 관계를 분석한다.
martti 4분 소요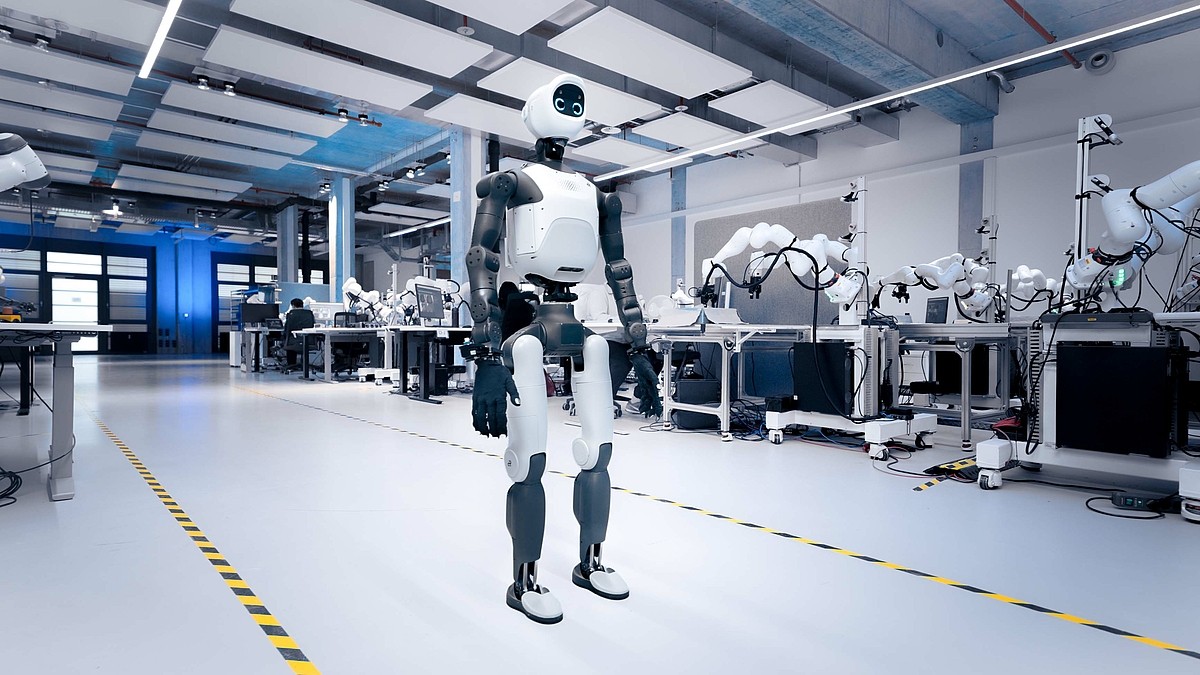
유럽은 이를 ‘로봇 주권’이라고 부르지만, 반도체 업계의 현실은 다르다.
NVIDIA GTC 베를린 행사에서 단 하루 동안 발표된 내용을 보면, 유럽의 로봇 기업들은 거의 전적으로 미국산 칩 플랫폼을 기반으로 사업을 구축하고 있는 것으로 나타났습니다. 미국 투자 자본의 지원을 가장 많이 받은 제너레이티브 바이오닉스(Generative Bionics)만이 AMD와 협력하며 이를 ‘주권’이라고 명명했을 뿐, NVIDIA의 스택을 기반으로 하는 나머지 7개 기업은 그럴 필요가 없었습니다.
martti 4분 소요
중국 AGV/AMR 수주량 증가, 평균 계약 규모는 축소
중국 모바일 로봇 연합(CMRA)에 따르면, 2026년 1분기부터 3분기까지 중국 내에서 공개된 AGV/AMR 조달 계약 건수는 419건으로, 총 계약 규모는 26억 4천만 위안(약 3억 7천만 달러)에 달했다. 프로젝트 건수는 분기마다 증가하여 3분기에 164건으로 사상 최고치를 기록했으나, 분기별 계약 규모는 2분기 대비 3분기에 13.8% 감소했다. 이는 1분기와 2분기에 각각 4억 300만 위안(5,600만 달러) 규모의 렉서스 공장 계약을 포함한 초대형 계약이 한 건씩 체결된 반면, 3분기에는 이러한 계약이 없었기 때문이다. 이 분석은 조달 팀이 중국 시장을 대상으로 하는 AGV/AMR 공급업체를 평가할 때, 주력 메가 계약 수주 실적이 아닌, 소규모 구축 프로젝트를 대량으로 수익성 있게 수행할 수 있는 능력을 기준으로 삼아야 한다고 주장한다.
martti 4분 소요
9월 중국 휴머노이드 로봇 입찰 건수가 3배로 증가했다. 하지만 시장은 아직 본격화되지 않았다.
지난 9월 중국의 휴머노이드 로봇 정부 조달 규모는 168% 급증해 3,900만 달러를 기록했으나, 평균 계약 규모가 줄어들고 있는 점은 이 시장이 여전히 공장이 아닌 훈련실과 시연 중심으로 이루어지고 있음을 보여준다.
martti 4분 소요
로봇 기술 격차는 인력 수 문제가 아닙니다. 핵심은 기술 이전성입니다.
로봇 분야의 기술 인력 부족은 단순히 인력 부족 문제로 묘사되곤 하지만, 실제 병목 현상은 기술 이전의 어려움에 있습니다. FANUC, Universal Robots, ABB, Yaskawa는 각각 독자적인 폐쇄형 인증 체계를 운영하고 있어, 특정 업체의 장비로 훈련받은 기술자는 경쟁사의 작업 현장에서 활용할 수 있는 기술이 거의 없습니다. 업계 협회는 올해 처음으로 벤더 중립적인 교육 과정을 개설함으로써 이 문제를 은근히 인정했다.
martti 4분 소요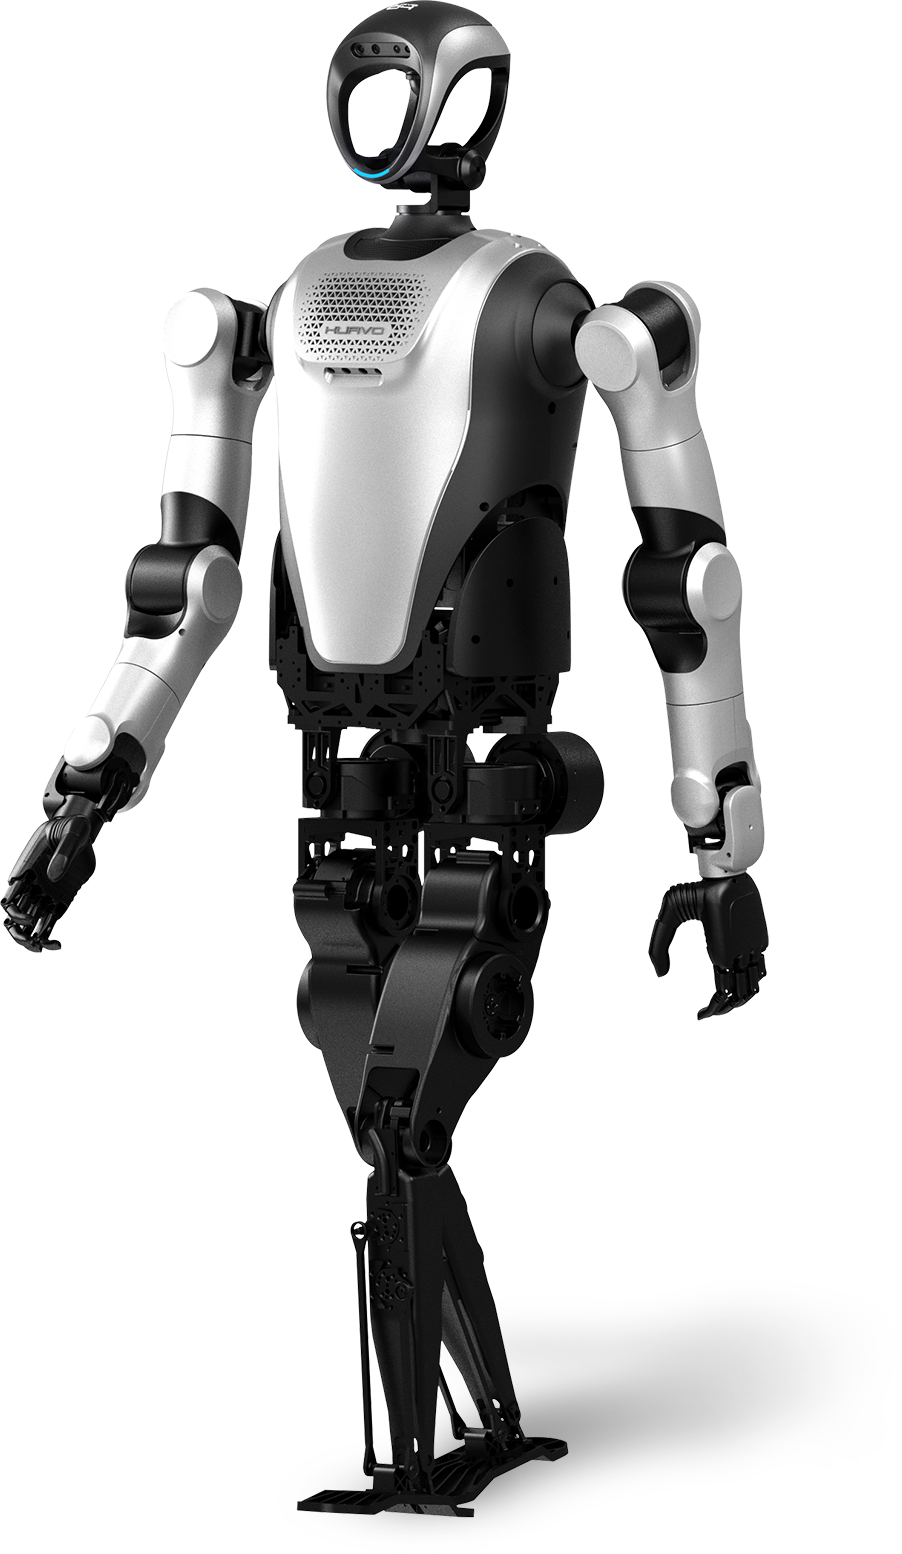
9월 중국 휴머노이드 로봇 입찰 건수가 3배로 증가했다. 하지만 시장은 아직 본격화되지 않았다.
지난 9월 중국의 휴머노이드 로봇 정부 조달 규모는 168% 급증해 3,900만 달러를 기록했으나, 평균 계약 규모가 줄어들고 있는 점은 이 시장이 여전히 공장이 아닌 훈련실과 시연 중심으로 이루어지고 있음을 보여준다.
martti 4분 소요
휴머노이드 로봇 비용 내역에서 빠진 항목은 필리핀 콜센터다
휴머노이드 로봇 제조사들은 마치 자율 주행 문제가 이미 해결된 것처럼 자금을 조달하고 있지만, 이들 기업의 자체 공시 자료와 Scale AI의 필리핀 데이터 라벨링 사업 이력을 살펴보면, 여전히 얼마나 많은 작업이 외주화된 인력에 의존하고 있는지 알 수 있다. 소프트웨어 분야의 획기적인 발전이 아닌, 필리핀의 20년 역사를 가진 BPO 산업이야말로 그 공백을 실제로 메우고 있는 기반 시설이다.
martti 4분 소요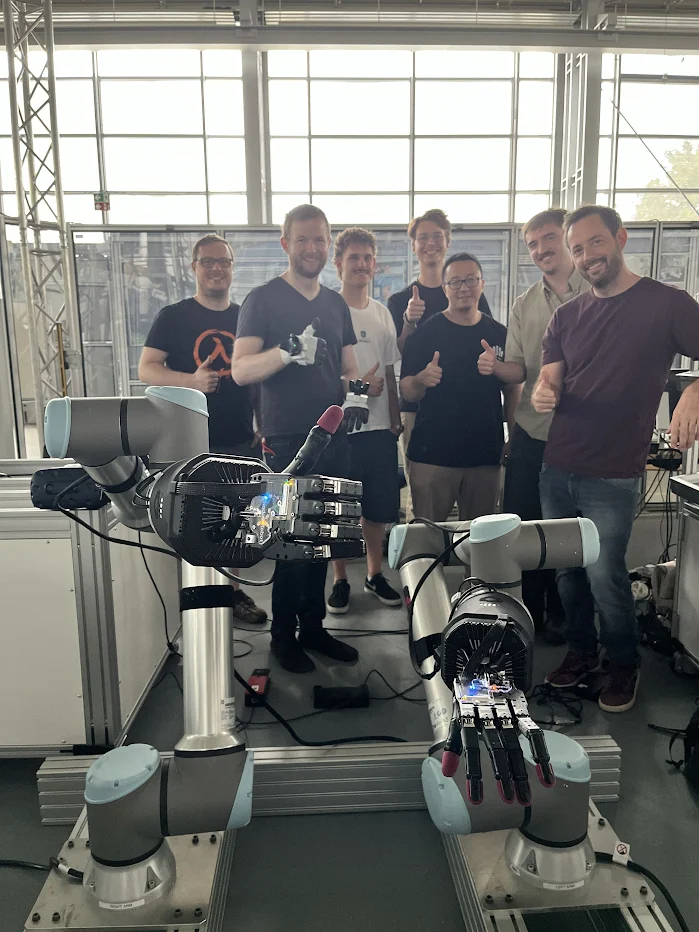
공장 자동화에서 빠진 감각은 바로 ‘촉각’이다
섀도우 로봇 컴퍼니(Shadow Robot Company)와 프라운호퍼 IFF는 촉각 감지 기능이 있는 정교한 손이, 휴머노이드가 아닌 일반 산업용 로봇 팔에 장착되어 여전히 수작업으로 수행되고 있는 제조 작업의 10~20%에 달하는 격차를 해소할 수 있는지 테스트하는 6개월간의 프로젝트를 시작했다.
martti 4분 소요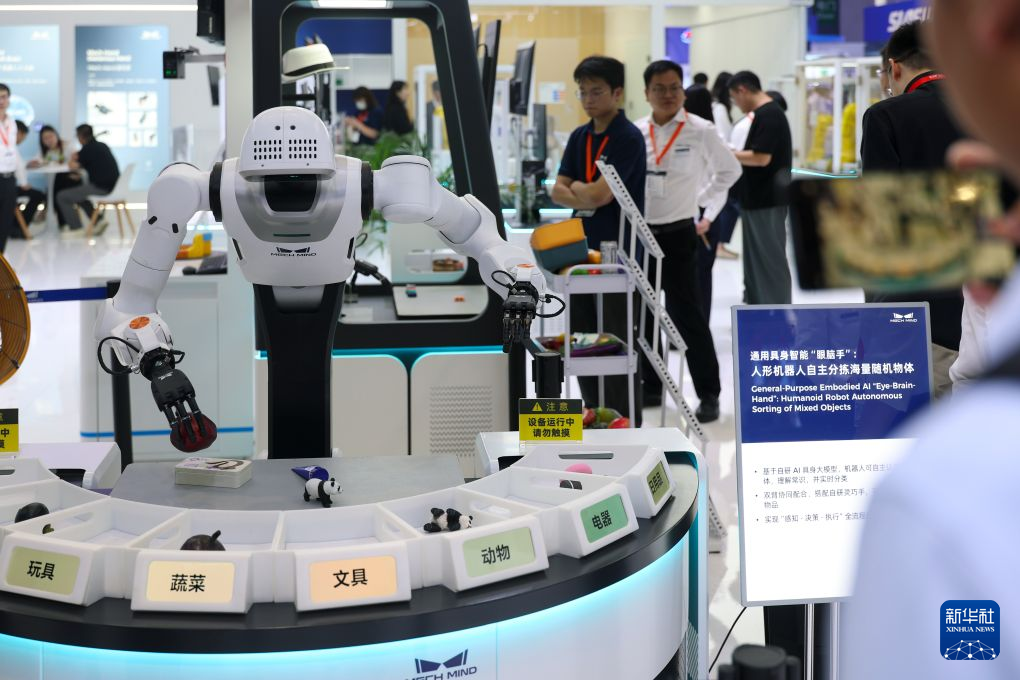
중국, ‘로봇 버블’ 경고. 상하이, 8,000대 추가 발주.
2025년 11월, 중국 국가발전개혁위원회는 중국의 휴머노이드 로봇 업계에 검증되지 않은 시장을 노리는, 서로 거의 똑같은 기업들이 너무 많다고 경고했다. 1년 후, 상하이시는 할당량 제도를 도입해 이에 대응했다. 공장 운영자의 요청 여부와 관계없이 2028년까지 지역 공장에 8,000대의 휴머노이드 로봇을 도입하도록 한 것이다. 중국 외부의 구매자들에게 있어, 중국 제조업체들이 글로벌 선두주자임을 입증하는 매출 순위는 검증된 수요가 아닌 조달 정책을 점점 더 반영하고 있다.
martti 4분 소요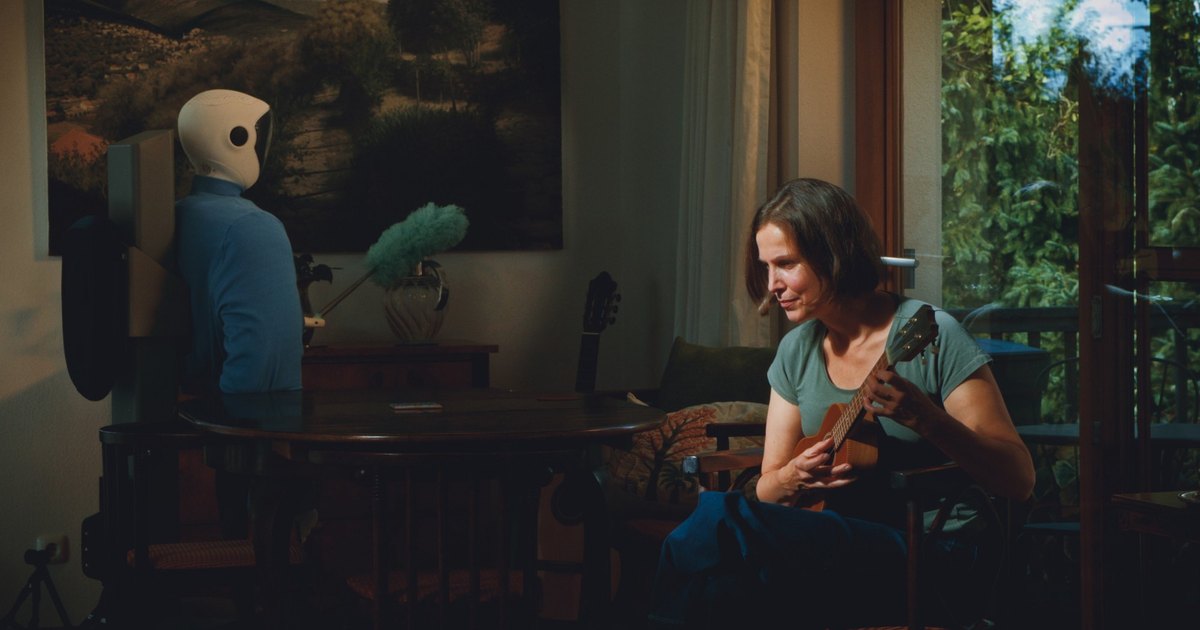
플림 로보틱스, 테슬라가 1년 동안 부인해 온 사실을 인정하며 사명을 변경했다
데반트로(Devanthro)가 10월 8일 ‘플림 로보틱스(Plim Robotics)’로 브랜드를 변경하면서, 1X가 조용히 공개한 ‘NEO Expert Mode’나 테슬라가 사후에 인정한 ‘옵티머스(Optimus)’와 달리, 사람이 직접 조작하는 ‘스텝-인(step-in)’ 모드를 숨기지 않고 전면에 내세웠습니다. AI 로봇 공학에 있어 진정한 분류학적 쟁점은 결코 ‘자율’ 대 ‘보조’가 아니라, ‘공개’ 대 ‘은폐’였습니다.
martti 4분 소요
로봇공학에는 ‘챗GPT의 순간’ 같은 문제는 없다. 지리적 문제가 있을 뿐이다.
엔비디아(Nvidia)의 로봇공학 분야에서 함께 일했던 두 전직 동료가 로봇공학이 언제 ‘챗GPT의 순간’을 맞이할지에 대해 논쟁을 벌이고 있다. 같은 주에 발생한 서로 관련 없는 네 가지 사건, 즉 마이크론(Micron)의 실적 발표, 중국의 기술 표준, 심보틱(Symbotic) 인수, 그리고 홍콩의 훈련 시설 소식은 이 논쟁 자체가 잘못된 질문을 던지고 있음을 시사한다.
martti 4분 소요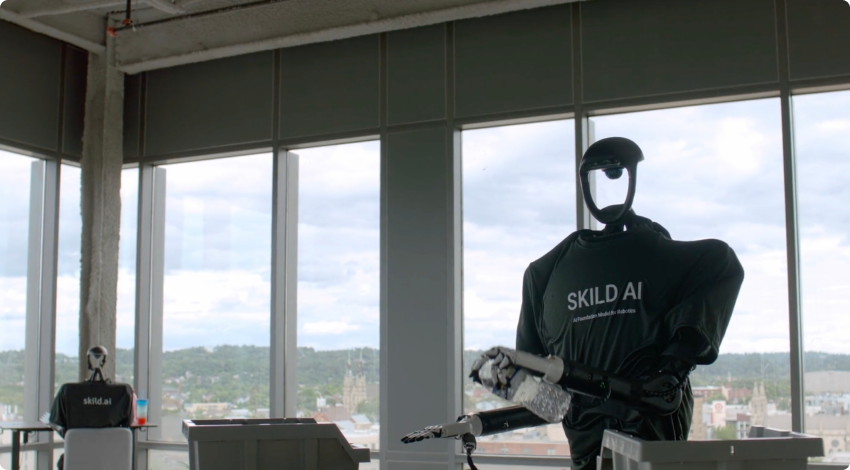
Skild AI가 왜 로봇에게 창고 업무 대신 축구를 가르쳤을까
Skild AI는 인간 시연이 아닌 자율 플레이를 통해 휴머노이드 로봇이 축구를 할 수 있도록 훈련시켰으며, 이를 통해 로봇이 인간 교사가 보여줄 수 있는 범위를 넘어선 신체적 기술을 습득할 수 있는지 여부를 검증했다.
martti 4분 소요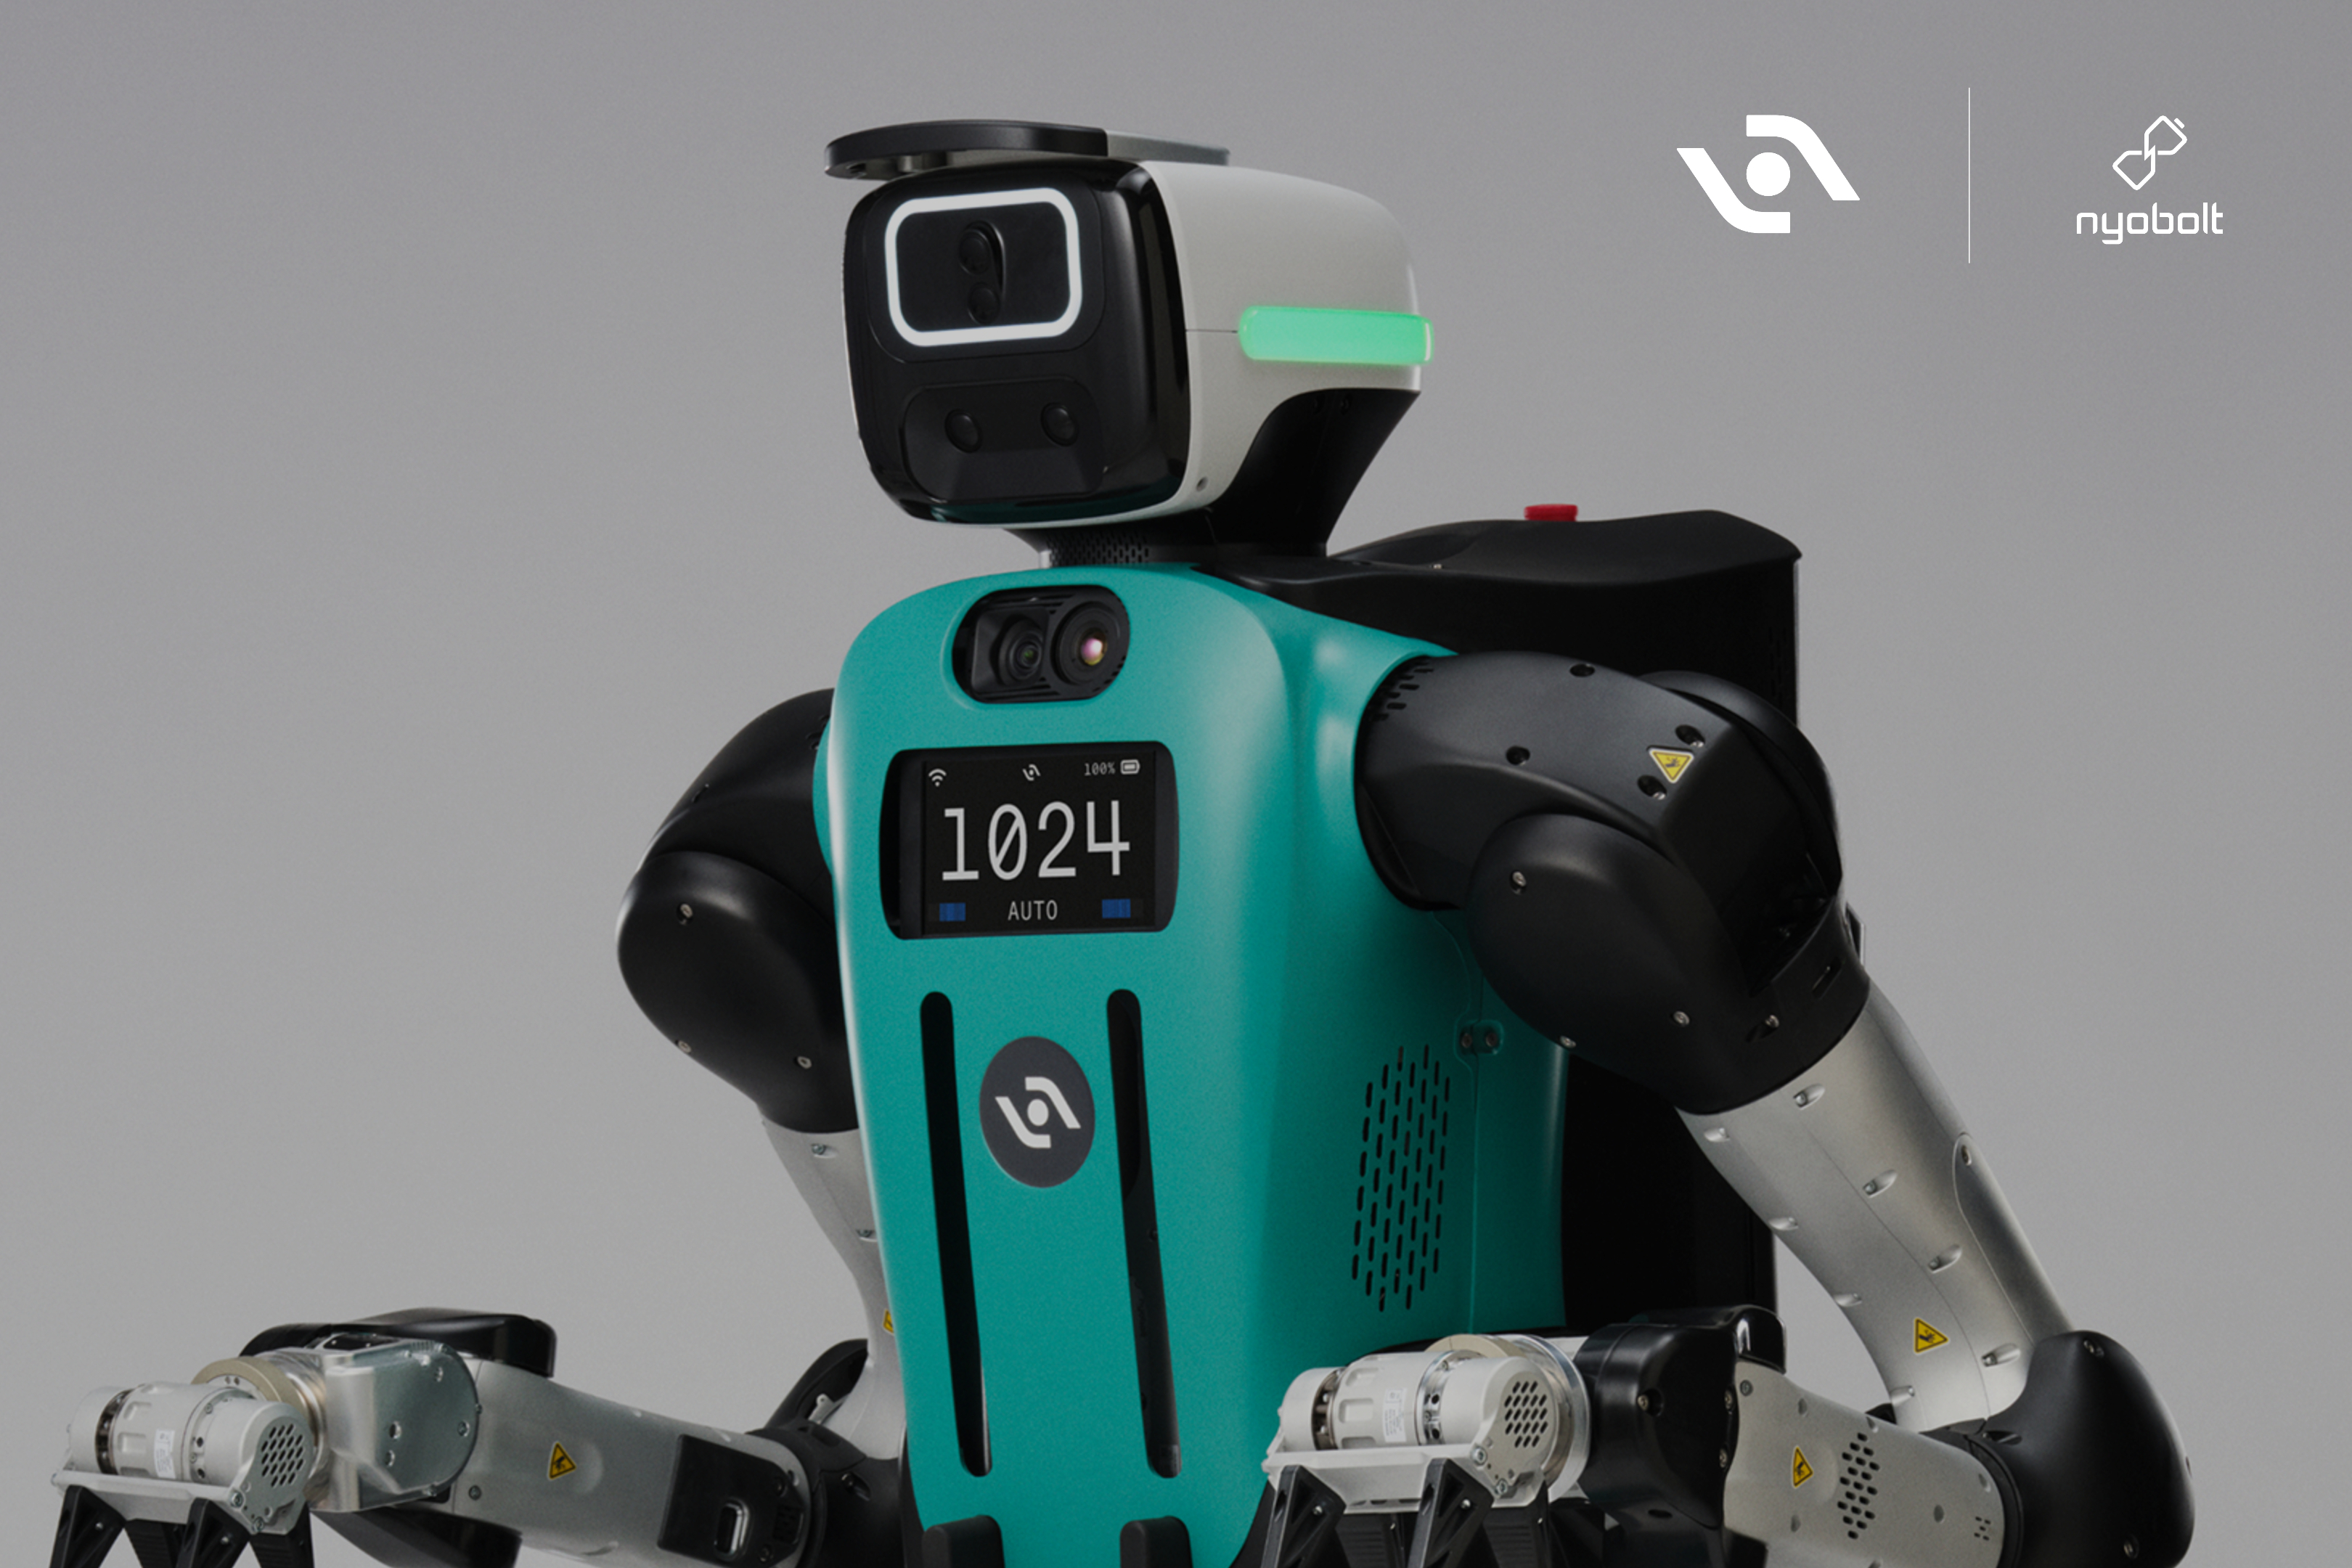
AI 연구소가 아닌 배터리 스타트업이 휴머노이드 경쟁의 승자를 가를 수도 있다
애질리티 로보틱스(Agility Robotics)는 최근 디지트 5(Digit 5)의 충전 시간을 9분으로 단축하기 위해 니오볼트(Nyobolt)를 선정했으며, 이는 DJI와 보스턴 다이내믹스(Boston Dynamics)에 이어 로봇 가동 중단 시간을 없애기 위한 경쟁에 합류한 것이다. 휴머노이드 로봇 분야의 진정한 경쟁 우위는 가장 뛰어난 모델을 훈련시키는 기업이 아니라 충전기 문제를 해결하는 기업에 있을 수 있으며, 헤드라인에 등장하는 수치 뒤에 숨겨진 공급업체의 계산은 여전히 현장 테스트를 통해 입증되어야 한다.
martti 4분 소요
2026년 모바일 로봇 분야 투자, 소수의 대규모 투자에 집중
CMRA의 최신 업계 보고서에 따르면, 2026년 3분기까지 모바일 로봇 기업들이 조달한 약 11억 9천만 달러 중 93%가 20건의 대규모 투자 라운드를 통해 확보된 것으로 나타났으며, 공개된 전체 자금 조달액의 40%는 홍콩 기업공개(IPO)를 통해 마련된 것으로 집계됐다.
martti 4분 소요
NVIDIA가 영국에 약속한 2억 5천만 달러 규모의 안전 지원은 현금이 아닙니다. 이는 NVIDIA가 5년 동안 제공하는 자체 컴퓨팅 자원입니다.
엔비디아가 10월 14일 발표한 영국 AI 안전 연구에 대한 2억 5천만 달러 규모의 5년간 지원 약속은 현금 지원이 아닌 컴퓨팅 자원 기부로, 엔비디아의 자체 클라우드 파트너사와 레퍼런스 툴을 통해 옥스퍼드, UCL, 임페리얼 칼리지 런던의 연구소에 제공되며, 이들 연구소의 연구 분야는 로봇공학과 물리적 AI 안전을 명시적으로 포함하고 있다. 이 칼럼은 현금 대신 기부자의 자체 인프라를 통해 안전 연구에 자금을 지원하는 것이 현금 지원과는 달리 구조적인 의존성을 야기하며, 아직까지 어떤 정부도 이러한 현물 형태의 AI 안전 기부를 수락하기 전에 다중 공급업체 컴퓨팅 다양성을 요구하는 선례를 마련한 적이 없다고 주장한다.
martti 4분 소요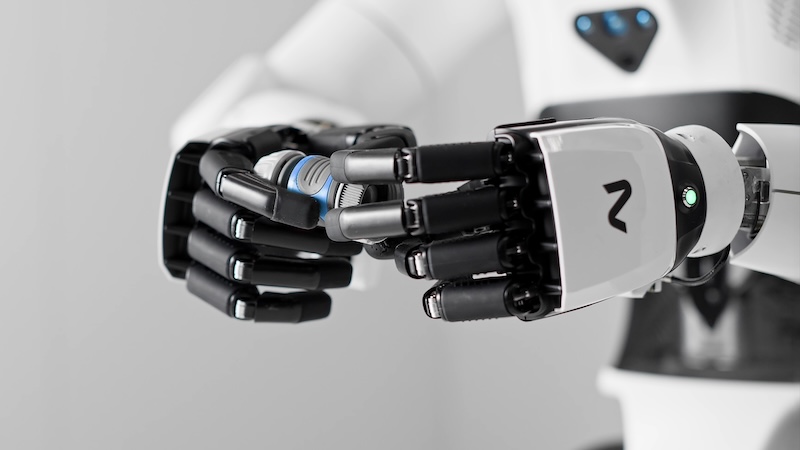
NEURA Robotics는 신체가 아닌 뇌야말로 진정한 로봇 제품이라고 내다보고 있다
NEURA Robotics는 5가지 로봇 구현체 전반에 걸쳐 시각, 촉각, 청각, 로봇 상태 및 기억을 융합한 다중 모달 파운데이션 모델인 ‘Neuron AI’를 선보였으며, 범용 물리적 AI 두뇌 구축을 위한 글로벌 경쟁에서 수직 통합형 입지를 확고히 다졌다. 또한 2026년 베를린에서 열리는 NVIDIA GTC에서 실시간 시연을 진행할 예정이다.
martti 4분 소요