로봇공학에는 ‘챗GPT의 순간’ 같은 문제는 없다. 지리적 문제가 있을 뿐이다.
엔비디아(Nvidia)의 로봇공학 분야에서 함께 일했던 두 전직 동료가 로봇공학이 언제 ‘챗GPT의 순간’을 맞이할지에 대해 논쟁을 벌이고 있다. 같은 주에 발생한 서로 관련 없는 네 가지 사건, 즉 마이크론(Micron)의 실적 발표, 중국의 기술 표준, 심보틱(Symbotic) 인수, 그리고 홍콩의 훈련 시설 소식은 이 논쟁 자체가 잘못된 질문을 던지고 있음을 시사한다.

7년 동안 엔비디아의 로봇 플랫폼 사업을 구축해 온 전직 제품 마케팅 임원이, 이제 자신의 전 직장이 가장 즐겨 쓰던 슬로건에 정면으로 반하는 전략을 바탕으로 한 벤처 펀드를 운영하고 있다. 아뮬야 비슈와나스는 업계의 현재 상황을 “레고 시대”라고 부른다. 액추에이터, 손, 소프트웨어, 안전 기준 등이 여전히 조각조각 조립되고 있을 뿐, 실제로 작동할 수 있는 획기적인 모델이 등장하기까지는 아직 한참 멀었다는 뜻이다. 같은 대화에서 제너럴 인튜이션(General Intuition)의 CEO 핌 드 위테(Pim de Witte)는 거의 정반대의 주장을 펼쳤다. 그는 충분히 범용적인 파운데이션 모델이 등장하면, 그러한 전문적인 조립 작업의 상당 부분이 거의 하룻밤 사이에 불필요해질 것이라고 주장했다.
두 투자자 모두 잘못된 변수에 대해 논쟁하고 있다. 문제는 로봇 공학이 단 한 번의 ‘챗GPT 모멘트’를 맞이할 수 있느냐가 아니다. 오히려 이 업계가 기대해야 할 형태가 과연 그런 ‘단 한 번의 순간’인지 여부다. 지난 72시간 동안 발생한, 기조 연설에서 결코 다뤄지지 않을 법한 네 가지 무관한 사건들은 아마도 그렇지 않을 것임을 시사한다.
텍스트 분야에는 하나의 공통된 원재료가 있었다. 로봇 분야에는 그런 것이 없으며, 그 차이는 일시적인 현상이 아니라 영구적인 것이다.
왜 언어 분야에서는 전 세계적인 ‘모멘트’가 성공했지만 하드웨어 분야에서는 그렇지 않을 것인가
ChatGPT가 그처럼 성장할 수 있었던 이유는, 인터넷이 이미 평범한 인간 활동의 의도치 않은 부산물로 방대하고 공유되며 다국어인 텍스트 코퍼스를 생성해 놓았기 때문이며, 대규모 언어 모델을 훈련시키는 모든 연구실은 그 코퍼스의 대략적으로 동일한 표현을 활용할 수 있었기 때문이다. 베이징에서 훈련된 모델과 샌프란시스코에서 훈련된 모델은 여전히 중복되는 텍스트로부터 학습하고 있다.
물리적 배포에는 이에 상응하는 공유 기반이 존재하지 않습니다. 독일 창고에서 승인된 분류 시스템은 중국 보도에서 운행 허가를 받은 배송 로봇이 따르는 규정과 다르며, 이 로봇은 필리핀 병동에서 사용 허가를 받은 병원 로봇이 따르는 규정과는 또 다릅니다. 로봇 공학 분야에서 복합적인 문제를 야기하는 것은 모두가 활용하는 단일 코퍼스가 아닙니다. 그것은 서로 다른 지역에서 성숙해 가는 수십 개의 하드웨어, 자본, 규제 스택들입니다.
시계, 그리고 이번 주의 투자 건들은 바로 그 점을 여실히 보여주는 단면입니다.반도체 업계가 실제로 계획하고 있는 것
마이크론이 올해 발표한 실적 발표 내용은 그 어떤 시연보다도 로봇 공학의 발전 방향을 더 잘 예측해 줍니다. 9월 회계연도 말 실적 발표회에서 산제이 메트로트라 최고경영자(CEO)는 레벨 4 자율주행차를 기준점으로 삼았는데, 그는 이 차량 등급에 200기가바이트 이상의 온보드 메모리와 수 테라바이트의 저장 용량이 필요하다고 추정하며, 휴머노이드 로봇도 대체로 비슷한 수준의 메모리 용량이 필요할 것이라고 투자자들에게 밝혔다. 그보다 3개월 전인 6월 실적 발표회에서는 완전히 다른 기준을 제시했었다. 그는 휴머노이드 로봇이 평균적인 레벨 2 이상 승용차보다 약 10배 많은 메모리를 탑재할 것이라고 말했다.
두 수치 모두 하드웨어 사양은 아닙니다. 둘 다 3개월 간격으로 서로 다른 비교 기준을 바탕으로 한 칩 제조사의 전망적 추정치일 뿐이며, 이는 구매자에게 한 가지 시사점을 줍니다. 바로 메모리를 판매하는 회사조차 로봇에 필요한 사양에 대해 단일한 기준 설계를 확정하지 못했다는 점입니다. 이는 일정이 지연된 회사가 아닙니다. 이 회사는 아직 표준화되지 않은 분야를 중심으로 생산 능력을 계획하고 있는 것이며, 이는 어떤 연구소가 다음 분기에 더 지능적인 모델을 출시하든 상관없이 수년에 걸친 리드 타임을 두고 내려지는 결정이다.
대부분의 파운데이션 모델 연구소들이 들어본 적도 없는 표준
자금 조달 관련 헤드라인에 거의 등장하지 않는 중국의 저속 자율주행 차량 부문, 즉 청소 트럭, 배송 카트, 셔틀 차량은 2026년 3분기에만 80억 위안 (약 11억 달러)에 달하는 계약을 수주했으며, ‘뉴 스트래티지 저속 자율주행 산업 연구소’가 추적한 업계 데이터에 따르면, 이로 인해 올해 누적 총액은 218억 위안(약 30억 달러)을 넘어섰습니다. 이 수치 내부의 분포가 진정한 핵심이다. 100만 위안에서 1,000만 위안(약 14만 달러에서 140만 달러) 규모의 계약이 전체 계약의 72%를 차지했으며,
이 중 약 5분의 1에 해당하는 프로젝트가 1억 위안(약 1,400만 달러) 이상의 가격을 책정했으며, 이 프로젝트들이 총 가치의 95% 이상을 차지했다.이러한 양극화 현상은 저절로 나타난 것이 아니다. 7월 1일부터 시행된 국가 기술 표준 GA/T 2388-2026은 업계 자체 보고서에서, 규모가 크고 규정 준수 능력이 뛰어난 사업자들이 점점 더 많은 계약 점유율을 확보하는 데 기여한 것으로 명시적으로 평가받고 있다. 더 스마트한 모델이 아니라 단순한 서류 요건이, 세계 최대 규모의 로봇 도입 시장 중 하나에서 누가 경쟁할 수 있는지를 재편한 것이다.
하드웨어 통합과 교육 인프라, 대륙을 가로지르는 격차
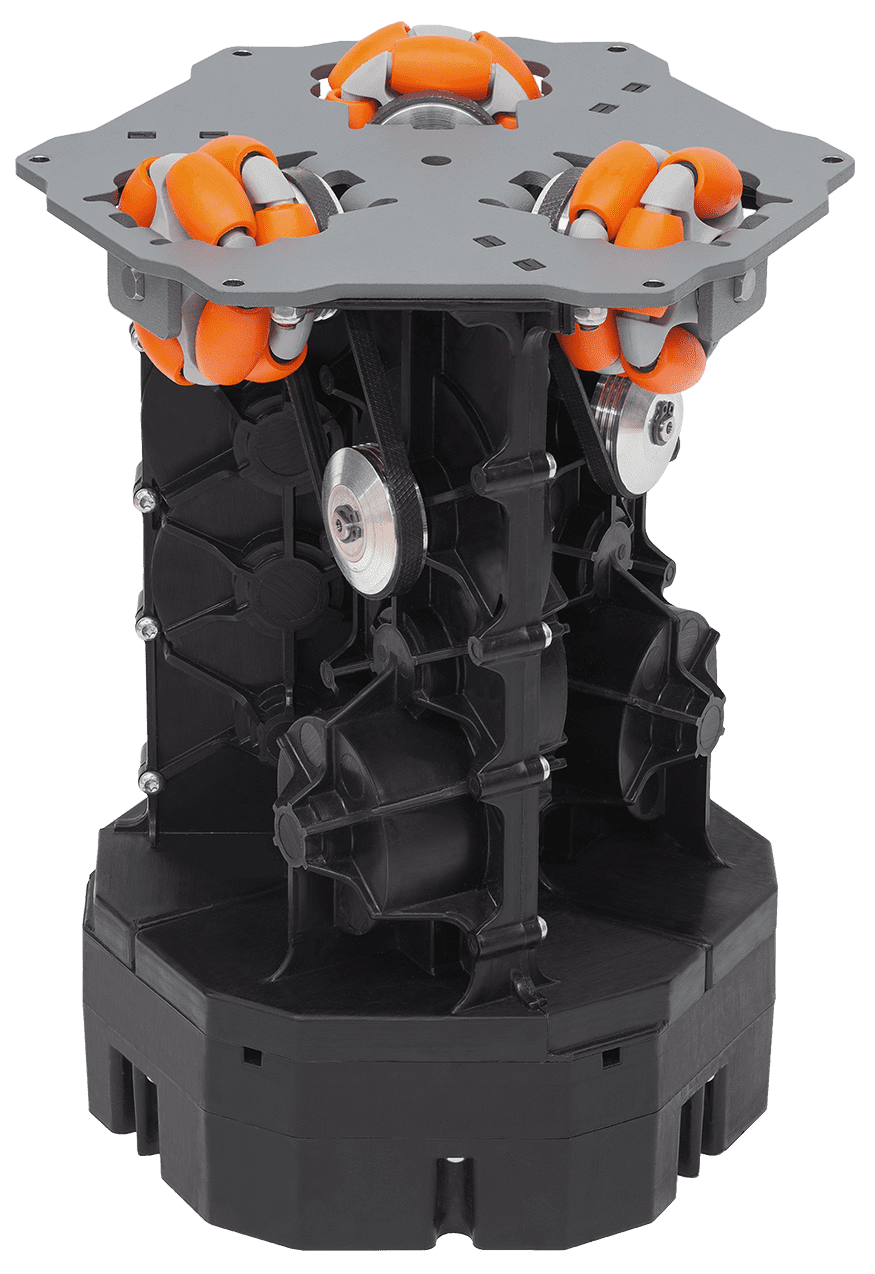
같은 주에 발생한 두 가지 추가 사례가 이러한 추세를 뒷받침한다. 미국의 창고 자동화 기업 심보틱(Symbotic)은 브레멘에 본사를 둔 셀루메이션(Cellumation)과 그 회사의 ‘셀루베이어(celluveyor)’ 플랫폼을 인수했다. 이 플랫폼은 고정된 컨베이어 벨트 대신 독립적으로 제어되는 모듈로 구성된 전방향 분류 셀이다. 이는 2월 폭스 로보틱스(Fox Robotics) 인수에 이어 심보틱이 올해 진행한 두 번째 로봇 기업 인수이며, 릭 코헨(Rick Cohen) 최고경영자는 이 기술을 처리량과 바닥 면적 측면에서 “판도를 바꾸는 기술”이라고 평가했다. 셀루베이저의 장점은 언어 모델로는 설명할 수 없는 것입니다. 이는 셀루메이션의 창립자들이 독일의 한 도시에서 수년에 걸쳐 특허를 취득하고 상용화한 기계 공학의 산물입니다.
지구 반대편인 홍콩에서는 10월 15일 새로운 시설이 가동을 시작했다. 이는 국제적 활용을 위해 구축된 홍콩 최초의 ‘구현 지능(embodied-intelligence)’ 훈련장으로, 홍콩 생산성 위원회(Hong Kong Productivity Council)가 로봇이 시연에서 보여주는 성능과 실제 배치 환경에서 살아남는 성능 간의 격차를 해소한다는 명확한 목표를 가지고 구축했다. 1단계는 이미 7개의 기술 파트너와 8개의 국제 시나리오 파트너와 계약을 체결한 상태로 시작되었으며, 연구, 모델 훈련, 시스템 검증, 시나리오 테스트를 하나의 시설에서 통합하고 있다. 이는 어떤 파운데이션 모델 연구소도 자발적으로 해결하려 하지 않았던 문제에 대한 정부 지원형 해결책이다.
이 네 가지 이야기 중 어느 것도 젠슨 황을
기조 연설 슬라이드. 이 네 가지 모두 이번 분기에 로봇 공학의 역량이 향상되는 실질적인 메커니즘입니다.투자자들이 모두 옳게 파악한 부분과, 데이터가 바로잡아 주는 부분
드 위테의 근본적인 주장은 위에서 제시한 맥락보다 더 높은 평가를 받아야 마땅합니다. 진정한 범용 기초 모델은 여전히 CMES Robotics와 같은 기업들이 현재 차별화된 제품으로 판매하고 있는, 특정 작업에 특화된 좁은 범위의 소프트웨어 계층—팔레타이징 로직, 분류 경로 설정, 인식 스택 등—의 상당 부분을 대중화할 것입니다. CMES는 이번 달 첫 미국 무역 박람회에 자사의 AI 기반 혼합 케이스 팔레타이저를 선보일 예정인데, 이는 균일 케이스 팔레타이징이 수년 전에 해결한 기능이며, 혼합 케이스 자동화 분야에서는 최근까지 해결되지 않았던 과제였습니다. 만약 범용 모델이 결국 더 광범위한 훈련의 부수적 효과로 이러한 가변 기하학적 조작을 처리하게 된다면, 오늘날의 전문 로봇 업체 중 상당수는 단 한 번의 릴리스 주기 만에 경쟁 우위를 잃게 될 것이다. 이러한 위험은 현실이며, 이는 본 글에서 제기된 ‘분열’ 가설에 대한 가장 강력한 반론이다.
이번 주에 나온 증거가 반박하는 것은 그 가능성 자체가 아니라, 시기와 형태에 관한 것이다. 자본, 표준 기구, 하드웨어 공급망은 단일한 획기적인 기술이 등장하기를 기다린 뒤 투자에 나서는 듯한 태도를 보이지 않고 있다. 이들은 어떤 지능 기술이 등장하더라도 현지에서 이미 존재하는 물리적·규제적 기반 위에서 작동해야 한다는 전제 하에, 현재 지역별·업종별 인프라를 구축하고 있다. 샌프란시스코 연구실에서 더 스마트해지는 모델이라 해도 광둥성에서는 GA/T 2388-2026 규정을, 마닐라의 필리핀 병원에서는 해당 병원의 자체 조달 규정을 통과해야만 한다. 지능은 전 세계적으로 확장될 수 있지만, 실제 도입은 한 관할 구역씩 단계적으로 이루어진다.
단순히 지켜보는 것이 아니라 실제로 구매하는 이들에게 이것이 의미하는 바
저는 매주 수백 건에 달하는 이러한 신고서, 표준 업데이트, 인수합병 사례를 추적하는 플랫폼을 운영하고 있는데, 실제로 어떤 것이
로봇공학에 대한 투자가 성과를 거두는지는 어느 연구실이 가장 인상적인 벤치마크 결과를 발표하느냐에 달려 있는 것이 아닙니다. 결국 어떤 파운데이션 모델이 승리하든 상관없이, 각 지역이 요구하는 규정 준수, 성능, 하드웨어 계층을 조용히 구축해 나가는 기업이 누구냐에 달려 있습니다.선전이나 보스턴이 아닌 마닐라에 있는 구매자에게 있어, 진정한 질문은 결코 “로봇 공학의 전성기는 언제인가”가 아닙니다. 진정한 질문은 “우리 관할 구역의 GA/T 2388-2026 표준은 어떤 모습이며, 이를 충족할 준비가 이미 되어 있는 곳은 어디인가? 그리고 우리 공급업체의 가동 시간 및 규정 준수 실적이 다른 시장을 위해 제작된 프레젠테이션 슬라이드에서만이 아니라 현지에서도 실제로 통하는가?”입니다. 이 업계는 단 하나의 결승선이 있는 단일 경주가 아닙니다. 수십 개의 지역별 경주가 진행 중이며, 그중 몇 개는 이미 한창 진행되고 있습니다. 이번 분기에 이 경주에서 승리하는 기업들은 가장 뛰어난 모델을 가진 기업들이 아닙니다. 그들은 더 이상 그런 모델을 기다리지 않은 기업들입니다.
이 분석은 저자가 Techable VC의 아뮬야 비슈와나스(Amulya Vishwanath)와 General Intuition의 핌 드 위테(Pim de Witte)와의 최근 녹취 인터뷰, 마이크론(Micron)의 2026년 9월 및 6월 실적 발표 발언, New Strategy Low-Speed Automated Driving Industry Research Institute가 제공한 중국 저속 자율주행 차량 부문에 대한 업계 데이터, 심보틱(Symbotic)과 셀루메이션(Cellumation)의 인수 관련 자체 성명, 홍콩 생산성 위원회(Hong Kong Productivity Council)의 ‘내재된 지능(embodied-intelligence)’ 훈련장에 대한 자체 자료, 그리고 CMES 로보틱스(CMES Robotics)의 2026년 PACK EXPO International 첫 참가에 대한 자체 성명을 바탕으로 한 저자의 독자적인 해석을 반영합니다. 본 자료는 일반적인 정보 제공을 목적으로만 제공되며, 투자, 법률 또는 전문적인 조언을 구성하지 않습니다.
메인 이미지: 셀루메이션(Cellumation)의 ‘셀루베이어(celluveyor)’ 분류 셀 하드웨어, 셀루메이션 제공.