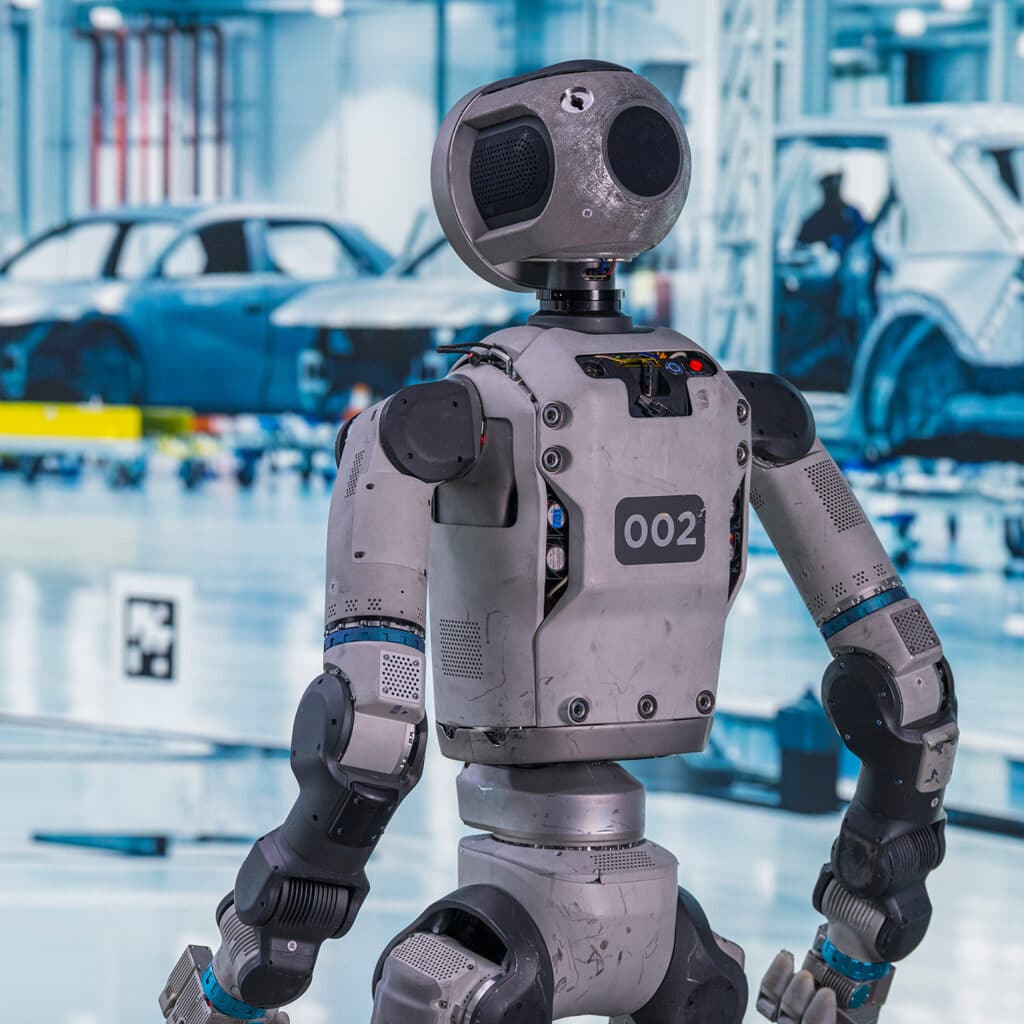
机器人技术并不存在“ChatGPT时刻”的问题,而是面临地理分布问题。
英伟达机器人领域圈子里的两位前同事正在探讨机器人技术何时会迎来属于它的“ChatGPT时刻”。同一周内发生的四起互不相关的事件——美光公司的财报电话会议、一项中国技术标准、Symbotic公司的收购案以及香港的一处培训基地——表明,这场辩论本身可能问错了问题。


一位曾在英伟达担任产品营销高管、耗时七年打造该公司机器人平台业务的前员工,如今运营着一家风险投资基金,其投资策略恰恰与她前东家最推崇的口号背道而驰。 阿穆利亚·维什瓦纳特将该行业当前的状态称为“乐高时代”:执行器、机械手、软件和安全标准仍在逐块拼装,距离实现真正可用的突破性模型还差得远。 在同一次对话中,General Intuition公司首席执行官皮姆·德·维特(Pim de Witte)则提出了几乎截然相反的观点:一个足够通用的基础模型,几乎能在一夜之间让大部分这类专业化的组装工作变得多余。
这两位投资者争论的都是错误的变量。问题不在于机器人技术是否会迎来一个“ChatGPT时刻”,而在于“单一时刻”是否真的是该行业应该期待的发展形态。过去72小时内发生的四起互不相关的事件——那种永远不会成为主题演讲内容的事件——表明,答案很可能是“不是”。
文本领域有一个共同的原材料。机器人领域则没有,而这种差异是永久性的,而非暂时的。
为何语言领域能出现一次全球性突破,而硬件领域却无法复制
ChatGPT之所以能实现如此规模的突破,是因为互联网早已在人类日常活动的无意间,产生了一个庞大、共享且多语言的文本语料库,而每个训练大型语言模型的实验室都能大致基于该语料库的相同表征进行训练。无论是在北京还是旧金山训练的模型,它们所学习的文本都存在重叠部分。
而物理部署却缺乏相应的共享基础。获准在德国仓库使用的分拣系统遵循的规范,与获准在中国人行道上运行的配送机器人不同;而后者又与获准在菲律宾病房使用的医院机器人遵循的规范不同。 机器人技术领域所积累的,并非一个供所有人汲取的语料库,而是数十个在各自独立的区域内逐渐成熟的、由硬件、资本和法规构成的堆叠体系。
时钟,而本周的交易动态正是对此的生动写照。芯片行业实际的规划是什么
美光今年自身的财报电话会议,比任何演示都能更好地预测机器人技术的发展轨迹。 在9月财年结束的电话会议上,首席执行官桑杰·梅赫罗特拉以4级自动驾驶汽车作为参考基准——他估计这类车辆的车载内存需超过200千兆字节,外加数太字节的存储空间——并向投资者表示,类人机器人所需的存储容量应大致与此相当。 三个月前,在6月的财报电话会议上,他曾采用完全不同的衡量标准:他表示,类人机器人将搭载大约相当于普通L2+级乘用车十倍的内存。
这两个数字都不是硬件规格。它们都是芯片制造商基于相隔三个月的两个不同参照点所做的前瞻性估计,这应该能给买家一个启示:就连销售内存的公司,也尚未就机器人所需的参考设计达成一致。这绝非一家进度滞后的公司。 这是一家围绕尚未标准化产品类别来规划产能的公司,这一决策需要数年的准备周期,且无论下个季度是否有实验室推出更智能的机型,该决策都将照常进行。
一项大多数基础模型实验室从未听说过的标准
中国低速自动驾驶领域——那些鲜少出现在融资头条中的环卫车、配送车和穿梭车——仅在2026年第三季度就签订了近200份合同,总价值超过80亿元人民币 (约合11亿美元),使年初至今的总金额突破218亿元人民币(约合30亿美元),这一数据来自新战略低速自动驾驶产业研究院追踪的行业数据。 这一数字背后的分布情况才是真正的焦点:金额在100万至1000万元人民币(约合14万美元至140万美元)之间的合同占所有合同的72%,
占总数的比重,而价格超过1亿元人民币(约合1400万美元)的项目约占五分之一,却占总价值的95%以上。这种“哑铃型”格局并非自然形成。国家技术标准GA/T 2388-2026已于7月1日生效,业内报告明确指出,该标准有助于规模更大、合规能力更强的运营商赢得越来越多的合同份额。 这并非某种更明智的商业模式,而仅仅是一项文书要求,却重塑了在这个全球最大机器人部署市场之一中,究竟谁能参与竞争的格局。
硬件整合与培训基础设施,相隔一个大陆
同一周内还有两则消息印证了这一趋势。美国仓储自动化公司Symbotic收购了总部位于不来梅的Cellumation及其celluveyor平台——这是一种由独立控制的模块而非固定传送带构成的全向分拣单元。 这是 Symbotic 今年继 2 月份收购 Fox Robotics 之后进行的第二笔机器人领域收购,首席执行官里克·科恩(Rick Cohen)称该技术在吞吐量和占地面积方面具有“颠覆性”意义。 celluveyor的优势绝非语言模型所能涵盖,而是源于机械工程——Cellumation的创始人耗费数年时间,在德国某座城市完成了该技术的专利申请和产品化。
在地球的另一端,香港于10月15日启用了一处新设施:这是该地区首个面向国际使用的具身智能训练基地,由香港生产力促进局组建,其明确目标是弥合机器人演示表现与实际部署表现之间的差距。 该设施的第一阶段启动时,已有七家技术合作伙伴和八家国际场景合作伙伴签约,将研究、模型训练、系统验证和场景测试整合于同一设施内,这是政府出资解决的一个问题——此前没有任何基础模型实验室愿意独自解决这一问题。
这四则报道中,没有哪一则会让黄仁勋
主题演讲幻灯片。这四点正是本季度机器人技术能力提升的实际驱动力。投资者看对的部分,以及数据所更正的部分
德·维特的核心观点值得比上述表述给予的更多认可。一个真正通用的基础模型仍将使大量窄域、任务特定的软件层——如码垛逻辑、分拣路由、感知堆栈——变得商品化,而CMES Robotics等公司目前正将这些作为差异化产品进行销售。 CMES本月将携其人工智能驱动的混箱码垛机亮相首届美国贸易展——这一能力在统一箱型码垛领域早已实现,而混箱自动化直到最近才得以突破。 如果通用模型最终能通过更广泛的训练,将此类可变几何形状的操作作为副产品处理,那么当今相当一部分专业机器人供应商将在一个发布周期内失去其护城河。这种风险是真实存在的,也是反驳本文中“碎片化”论点最有力的论据。
本周的证据所反驳的,是这一趋势发生的时间点和具体形态,而非其可能性本身。 资本、标准制定机构和硬件供应链的表现,并不像是在等待某个单一突破出现后才投入行动。它们正在构建针对特定地区和特定垂直领域的基础设施,其前提是:无论何种智能技术出现,都必须运行在当地现有的物理和监管基础之上。 一个在旧金山实验室里变得更智能的模型,仍需通过广东的GA/T 2388-2026标准认证,以及马尼拉某家菲律宾医院自身的采购规则。智能技术可以实现全球扩展,但部署必须逐个司法管辖区地推进。
这对任何参与采购(而非仅是旁观)的人意味着什么
我运营的平台每周都会追踪数百份此类备案文件、标准更新和并购信息,而真正能预测哪些
机器人技术投资能否获得回报,关键并不在于哪个实验室发布了最令人印象深刻的基准测试结果,而在于哪些公司正在默默构建其特定地区所需的合规性、计算能力和硬件层——无论最终哪种基础模型胜出。对于身处马尼拉而非深圳或波士顿的买家而言,这意味着真正需要思考的问题绝非“机器人技术何时会迎来高光时刻”。 而是“我所在管辖区的GA/T 2388-2026标准具体是什么样子的?谁已经做好了满足该标准的准备?我的供应商在本地能否真正保证系统正常运行和合规性,而不仅仅是靠为其他市场制作的幻灯片来做表面文章?” 这个行业并非一场只有一个终点的竞赛。它是由数十场区域性竞赛组成的,其中几场已经如火如荼地进行着,而本季度赢得这些竞赛的运营商,并非那些拥有最聪明商业模式的玩家。而是那些不再等待“完美模式”出现的企业。
本分析反映了作者对近期一段录音访谈的解读,该访谈对象包括Techable VC的阿穆利亚·维什瓦纳特(Amulya Vishwanath)和General Intuition的皮姆·德·维特(Pim de Witte),以及美光(Micron)2026年9月和6月的财报电话会议发言、来自“新战略低速自动驾驶行业研究院”的中国低速自动驾驶行业数据-Speed Automated Driving Industry Research Institute提供的中国低速自动驾驶行业数据、Symbotic和Cellumation关于其收购交易的声明、香港生产力促进局关于其“具身智能”培训基地的材料,以及CMES Robotics关于其亮相2026年PACK EXPO International展会的声明。 本文仅供一般信息参考,不构成投资、法律或专业建议。
封面图片:Cellumation公司的celluveyor分拣单元硬件,图片由Cellumation提供。