
最新文章
来自机器人生态的深度解读、分析与实用指南。
296 篇文章

中国因台湾问题对日本实施制裁,但日本的机器人企业却得以幸免。
北京因台湾问题对日本的旅游业、海产品和稀土贸易实施了制裁,但中国服务机器人制造商奥瑞星(OrionStar)、普渡(Pudu)、科诺(Keenon)和优树(Unitree)仍在日本畅通无阻地拓展业务——这一例外情况反映出,真正受到影响的是谁的营收,而非外交象征意义。
 martti 4分钟阅读

AMR行业最重要的数字并非收购价格,而是收购之后发生的事情。
罗克韦尔以未披露的价格收购AGILOX,延续了AMR制造商向工业领域现有企业出售业务的八年趋势,而此类交易的结果从未公开披露——唯一例外是,Ocado收购6 River Systems时的价格比Shopify四年前的收购价低了97%。
martti 4分钟阅读
Remedy Robotics 为中风患者测试远程手术技术
Remedy Robotics 为其 N1 远程手术导管系统筹集了 6200 万美元,旨在通过低延迟的机器人控制技术,将卒中取栓术引入没有现场专科医生的医院。
martti 4分钟阅读
Avride称其交付量已突破100万台。但无人能指出该公司何时曾作出过此类声明。
Avride公司宣称已在美国完成100万次机器人配送这一行业媒体报道的里程碑,其原始来源无法追溯,这与Serve Robotics向美国证券交易委员会(SEC)提交的统计数据以及Starship Technologies新闻中心公布的带日期数据形成鲜明对比,暴露了该行业甚至从未就“完成一次配送”的定义达成一致这一事实。
martti 4分钟阅读
Zipline 215 亿美元的估值与其挽救的生命几乎毫无关系
Zipline的估值在十个月内翻了三倍,达到215亿美元,而Alphabet旗下的Wing正紧随其后,争夺同一份沃尔玛的订单。真正的驱动力并非两家公司在艰难的市场环境中花费十年时间证明无人机配送的可行性,而是餐饮外卖的配送速度以及一份零售合同。
martti 4分钟阅读
OpenAI的GPT-6 Astra在新的机器人控制基准测试中名列前茅,但代价不菲
一项新的第三方基准测试显示,OpenAI的GPT-6 Astra及其竞争对手的前沿模型如今无需任何特定任务训练即可操控机械臂,但其成本和速度约为人类的100倍,因此目前对于生产部署而言,Physical Intelligence、Figure、 Google DeepMind 以及 NVIDIA 开发的专用机器人基础模型,成为当前生产部署中唯一具有商业合理性的选择。
martti 4分钟阅读
Figure、NVIDIA 以及一家北京的 Arm 制造商刚刚共同打造了同一款机器人“大脑”
Rokae针对中国一款AI芯片获得的新认证,将其软件划分为“大脑”和“小脑”——这与Figure AI和英伟达(NVIDIA)分别公布的架构相同。行业将较慢的那部分作为卖点;而较快的那部分则决定了机器人能否真正正常工作。
martti 4分钟阅读
小松公司已拥有1,000辆自动驾驶卡车。而GXO的1,000台机器人目前仍只是个承诺。
本周有两则机器人领域的公告都提到了“1,000”这个数字。其中只有一则描述的是实际正在运行的机器。
martti 4分钟阅读
中国“自动驾驶之都”正大举投身于配送货车领域,而非机器人出租车
2026年10月,中国自动驾驶行业的融资额环比下降30%,至153亿元人民币,但这一降幅背后隐藏着投资方向的转变: 在Neolix近4亿美元融资轮的带动下,资本正向无人配送货车和封闭式矿区卡车领域集中,而乘客机器人出租车领域当月则未披露任何私募融资案例。
martti 4分钟阅读
苹果在机器人大脑领域的研究威胁到类人机器人硬件的护城河
苹果几乎完全通过模拟环境对一个类人机器人控制系统进行了训练,并将其部署在现成的Unitree G1机器人上,这表明机器人软件和机器人硬件正逐渐成为两个独立的市场,买家应据此进行谈判。
martti 4分钟阅读
Ai2的ToyBlocks基准测试揭示了机器人策略的泛化能力其实非常有限
Ai2自身的数据表明,其通才型推理机器人政策在解决现实世界中的积木任务时,成功率仅为50%,而窄领域专家模型的成功率则高达81%。采购团队在评估供应商关于通用机器人智能的宣传时,应将此作为参考基准。
martti 4分钟阅读
Agility Robotics 上市,营收17.4万美元,亏损3.62亿美元
Agility Robotics于11月5日在纳斯达克以股票代码AGLT开始交易,披露2026年上半年营收为17.4万美元,亏损3.62亿美元,这是类人机器人行业首次公布经审计的单位经济数据。
martti 4分钟阅读
英国刚刚为一群尚不存在的机器人投保了
东京海上HCC国际保险公司与阿德里安·弗拉克斯公司刚刚推出了英国首份面向类人机器人的家庭保险单,而此时距离全球任何地方确认首例类人机器人送货上门还有数月之遥。 与一年前保险公司就已开始承保已投入使用的商用机器人的中国相比,英国的这项保单似乎与其说是对需求的回应,不如说是对未来趋势的一种押注。
martti 4分钟阅读
京东机器人发展历程:先从仓库起步,进入家庭则要晚得多
在乌镇峰会上,京东提出了仓库机器人部署的3至5年时间表,以及面向家庭的5至10年甚至更长时间的规划,揭示了一项围绕京东现有数据构建的战略。
martti 4分钟阅读
UBTECH的人形机器人营收增长了1,445%。其减速器供应商则赚取了利润。
中国2026年第三季度机器人行业财报呈现两极分化:Leaderdrive和恒工精密等零部件供应商受人形机器人需求推动,利润实现三位数增长;而组装商优必选(UBTECH)尽管该业务板块营收增长了1,445%,仍处于亏损状态。
martti 4分钟阅读
Geek+的“全天候仓库计划”押注软件而非机器人
Geek+ 推出了一套基于其 Gravity 4D 世界模型和 Warehouse Brain 软件构建的 24/7 全天候自主智能仓库框架,这标志着该公司业务重心已从销售机器人转向销售整个仓库所依赖的协调层。
martti 4分钟阅读
第四个机器人标准并不会消除供应商锁定,只会将其转移。
ISO 21423 作为仓库机器人互操作性的最新全球标准问世,但 VDA 5050 早已承担了这一职能。真正的锁定效应正悄然转向由协调软件来决定每台机器人接下来的动作。
martti 4分钟阅读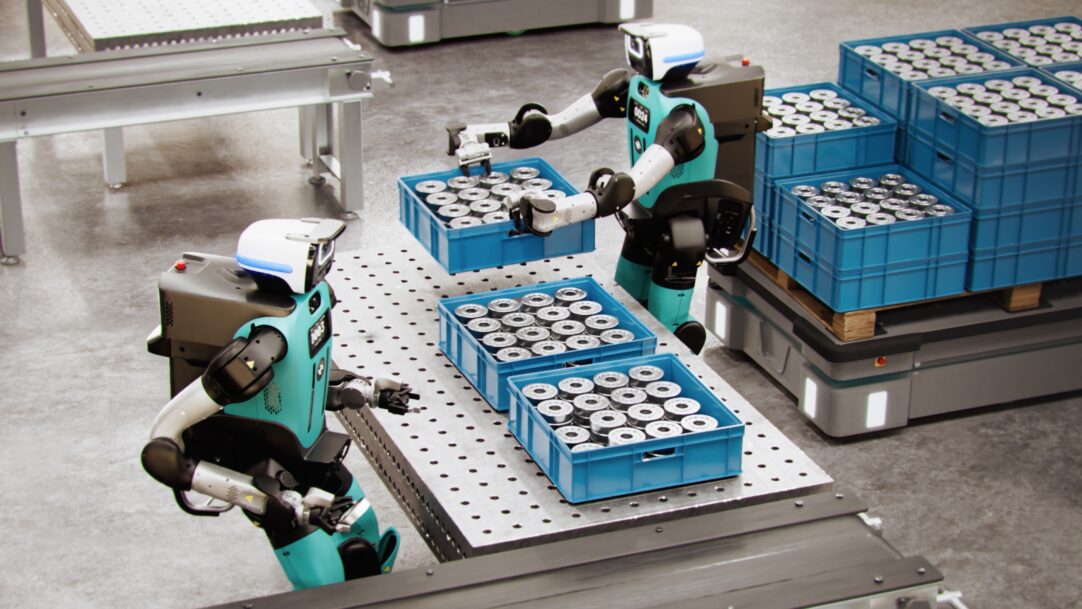
到2037年,类人机器人电池市场将发展成为一项价值8.5亿美元的投资
IDTechEx预测,到2037年,类人机器人电池市场规模将增长至8.5亿美元,并指出,随着Agility、XPENG和Figure分别采取三种不同的电池战略,推动这一增长的主要动力将是电池组更换的需求,而非机器人出货量。
martti 4分钟阅读
中国类人机器人的“大脑”正逐渐成为一种商品
随着Galaxy General的AstraBrain-WBC等中国类人机器人大脑模型在性能上趋于趋同,持久的竞争优势正从通用模型转向专有数据、供应链和实际部署。
martti 4分钟阅读
中国的“深蓝”已扩展至十条机器人生产线。但其中没有一条能赚到工资。
DeepBlue Technology旗下的两家机器人子公司因拖欠工资正面临中国法院的清算程序,而其母公司则否认该集团本身已破产。这两种说法之间的矛盾,以及DeepBlue仅包含十款产品的产品目录,都为解读中国机器人产业的繁荣热潮敲响了警钟。
martti 4分钟阅读
Agility正通过出售机器人进行首次公开募股。而其他公司则纷纷选择收购其工厂。
Agility在纳斯达克上市、Foundry拥有自有工厂、HII达成的有条件机器人交易,以及Unitree第三季度利润率收窄,这些现象都指向同一个方向:机器人领域的利润正流向掌控组装流程的企业,而非单纯销售机器人的企业。
martti 4分钟阅读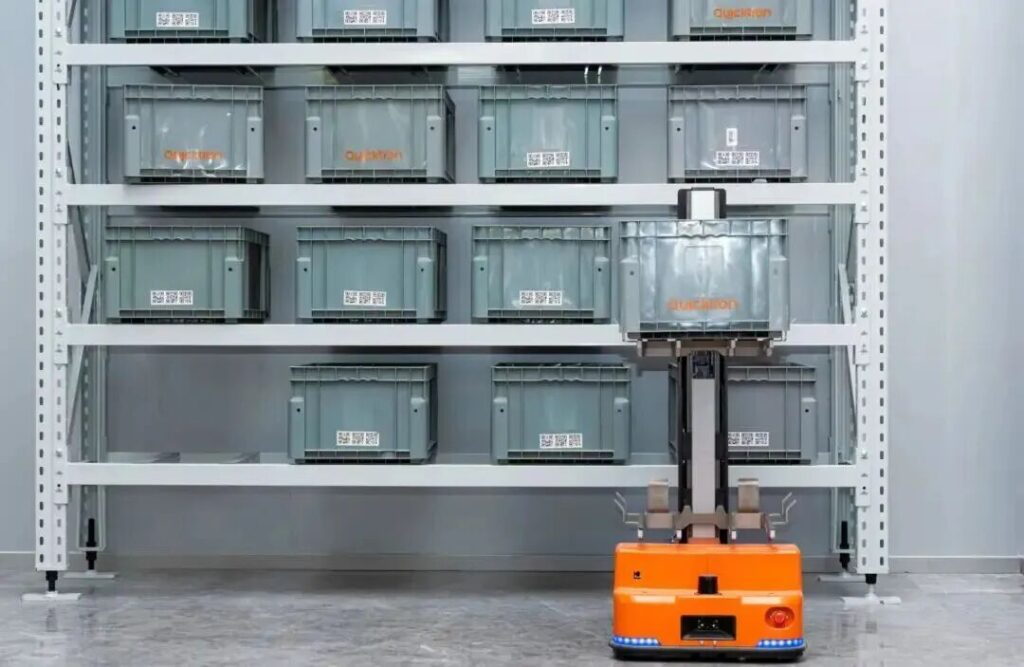
中国移动机器人制造商的产能扩张规模已超出订单需求
近30家中国移动机器人制造商披露的年产能计划总和已超过该行业自身的订单量数据,这将导致规模较小、资金实力较弱的竞争对手面临洗牌。
martti 4分钟阅读
“物理智能”200亿美元的估值未吸引任何外部竞购者
据报道,Physical Intelligence 正就以 200 亿美元估值筹集超过 10 亿美元资金进行谈判,这一估值较今年早些时候几乎翻了一番,本轮融资将由现有投资者 Avenir 和 Lux Capital 领投,而非新的外部投资者。该公司目前仍无营收,其 10 月份发布的 API 测试版中也未提及任何付费客户。
martti 4分钟阅读
Machenta 筹集了 4000 万美元,押注机器人并不需要你的数据
一家由伦敦帝国理工学院机器人学习实验室支持的伦敦初创公司,凭借一款完全在模拟环境中训练、无需任何真实世界数据的模型,创下了英国种子轮融资的纪录。此次低调的发布尚未提供足以证明其有效性的基准测试数据。
martti 4分钟阅读
AGIBOT的机器人创下了吉尼斯世界纪录。真正的纪录仍为1,372。
AGIBOT在济南组织110台量产类人机器人编排了一场获得吉尼斯认证的舞蹈,但该证书所认证的是一项全新的纪录类别,并非打破2018年创下的1,372台机器人参与的“最多机器人共舞”现有纪录。 这两个数字之间的差距,揭示了人形机器人制造商如何利用自创的纪录类别以及“非AI生成”的视频标签,来借用其自身运营数据尚未赢得的公信力。
martti 4分钟阅读
宝马的“百万辆”豪赌:智慧应体现在建筑中,而非汽车里
Embotech与宝马公司利用安装在基础设施上的激光雷达(而非车载自动驾驶硬件),在四家工厂内实现了100万辆车的厂内自动调度,这一经认证的4级自动驾驶方案现正推广至宝马的斯帕坦堡工厂。
martti 4分钟阅读
舍弗勒将其轴承业务转型为类人型供应链
舍弗勒表示,其人形机器人零部件订单已达4.49亿美元。该公司首席运营官提出了一项涵盖零部件、工厂生产率、客户整合及售后服务的四部分战略,该战略由一家专门的中国工厂以及部署1,000台Hexagon Robotics机器人的承诺提供支持。
martti 4分钟阅读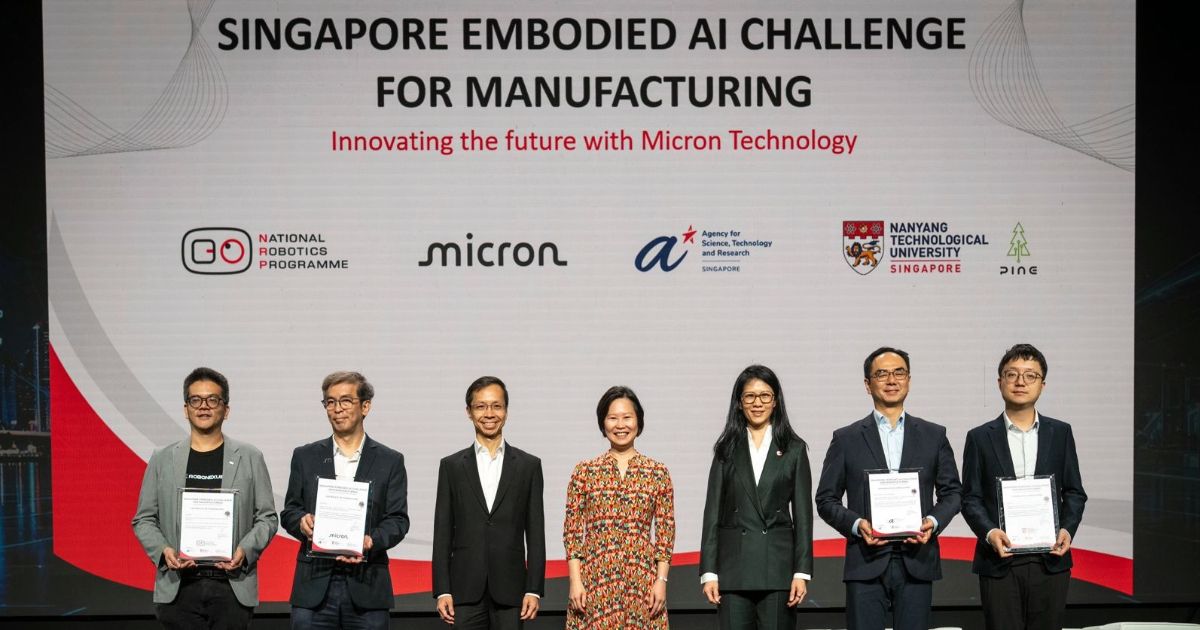
新加坡将这一项至今无人能解的机器人任务定价为88,000美元
一项由美光和英飞凌赞助的新加坡机器人竞赛,刚刚为一项迄今为止尚未有人形机器人在公开场合证明能够完成的任务设定了奖金:在半导体工艺腔室内进行精密维护。为何选择举办政府主导的竞赛而非直接下达采购订单,这一点本身才是真正的信号。
martti 4分钟阅读
四分之一的仓库自动化采购方表示选错了供应商
Exotec最近对250位北美供应链负责人进行的一项调查显示,九成受访者认为仓库自动化至关重要,但四分之一的人对所选供应商感到后悔,其中以价格为导向的采购方表示后悔的可能性几乎是其他人的五倍。
martti 4分钟阅读
ABB创下季度业绩新高,但这与该公司生产的机器人毫无关系。
ABB创纪录的2026年第三季度业绩中,已剔除了其正以约54亿美元的价格出售给软银的机器人业务——该交易尚待监管部门批准——这表明,实际上推动本季度业绩增长的是电气化和数据中心业务,而非机器人业务。
martti 4分钟阅读
Figure 敲定第四款类人机器人设计,同时数据开支激增
Figure AI 向员工表示,其 Figure 04 类人机器人已进入设计定案阶段;与此同时,首席执行官布雷特·阿德科克透露,每周数据费用超过 800 万美元,并计划将计算能力翻倍,同时预告了 Helix 3.0 模型,但尚未公布相关基准测试数据。
martti 4分钟阅读
华盛顿州的机器人禁令恰好遇到了它原本旨在保护的那家公司
英特尔10月16日提交的请愿书要求美国联邦通信委员会(FCC)允许其在美国芯片工厂继续使用外国制造的自动导引车,这表明华盛顿一年前实施的机器人进口禁令至今仍未为工业设备开辟任何豁免通道,仅对割草机、吸尘器以及一条仓储机器人生产线予以豁免。
martti 4分钟阅读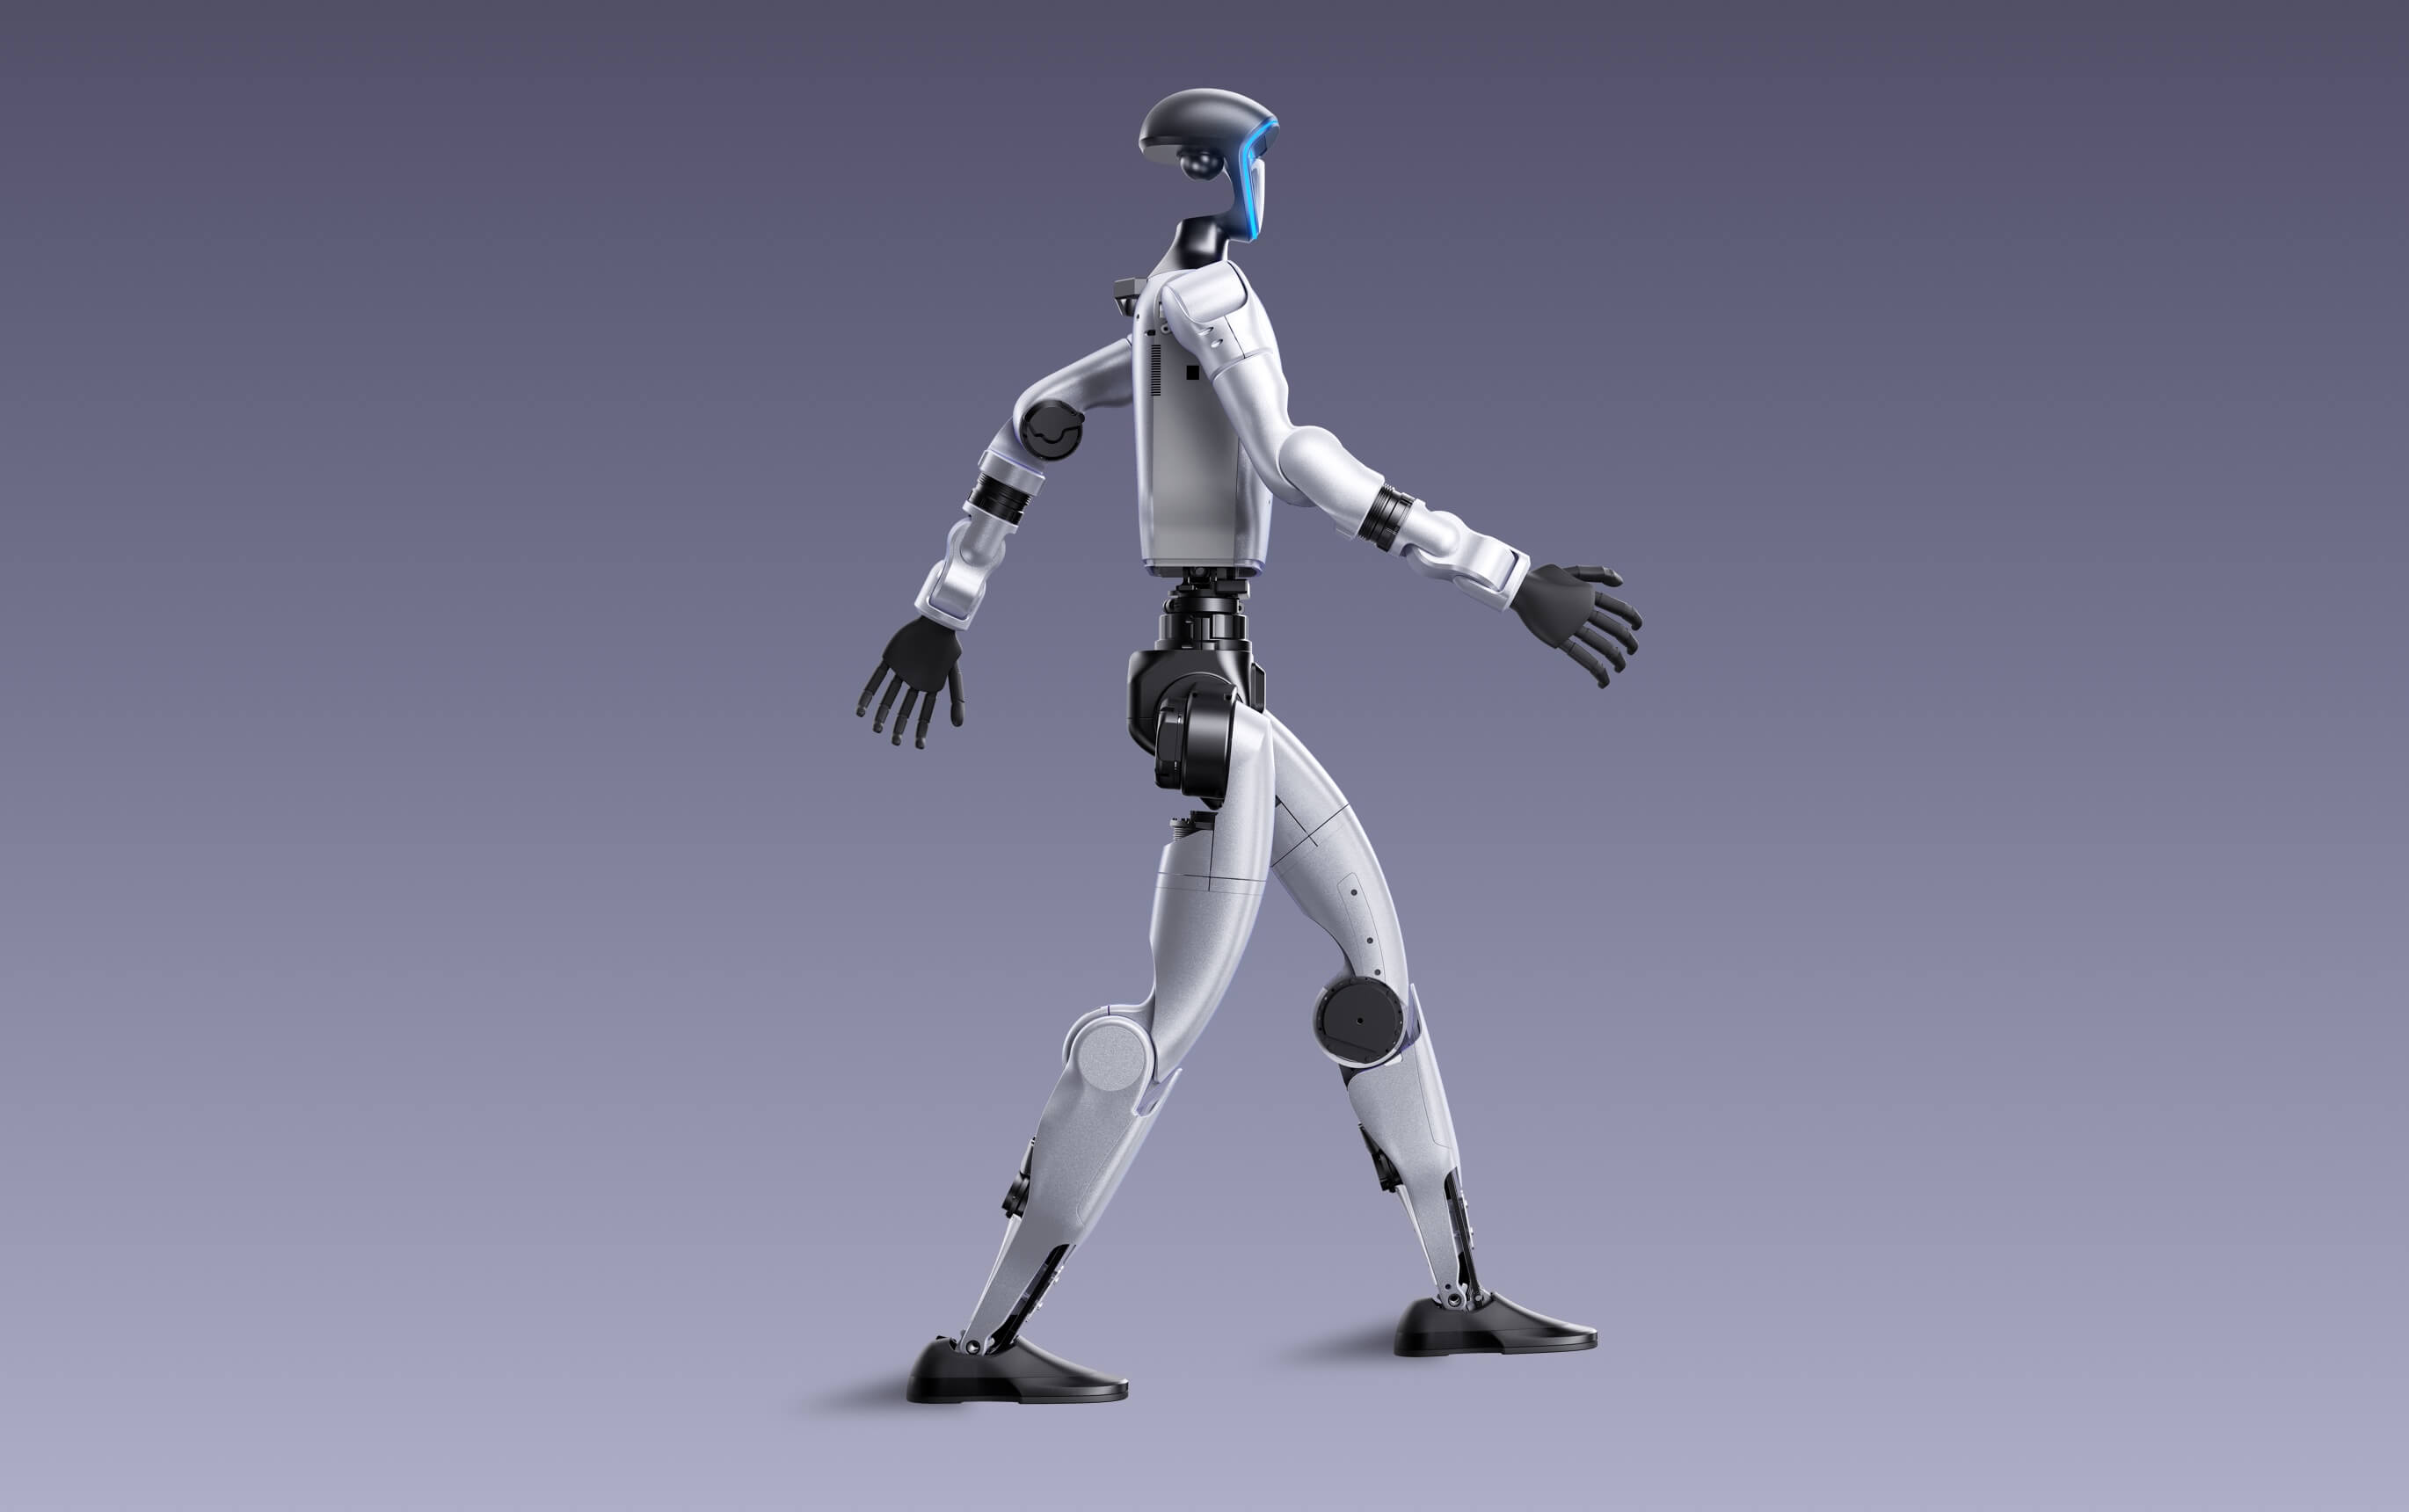
聚焦那些在Unitree G1平台上开发产品的美国初创企业
三家美国机器人初创公司——Lightberry(Lumi)、Tuesday Labs(Voxel)和Dynamic Creatures(Hugo)——均基于Unitree的G1底盘开发了类人机器人产品,而非自主研发硬件,且它们对底层平台的公开披露程度各不相同。 这种模式使初创企业得以省去数年的机械工程研发时间,但同时也将供应链风险集中于一家中国供应商身上。本文将通过各公司的声明,以及针对改装外国制造底盘的监管窗口可能正在收窄这一背景,来探讨这种权衡取舍。
martti 4分钟阅读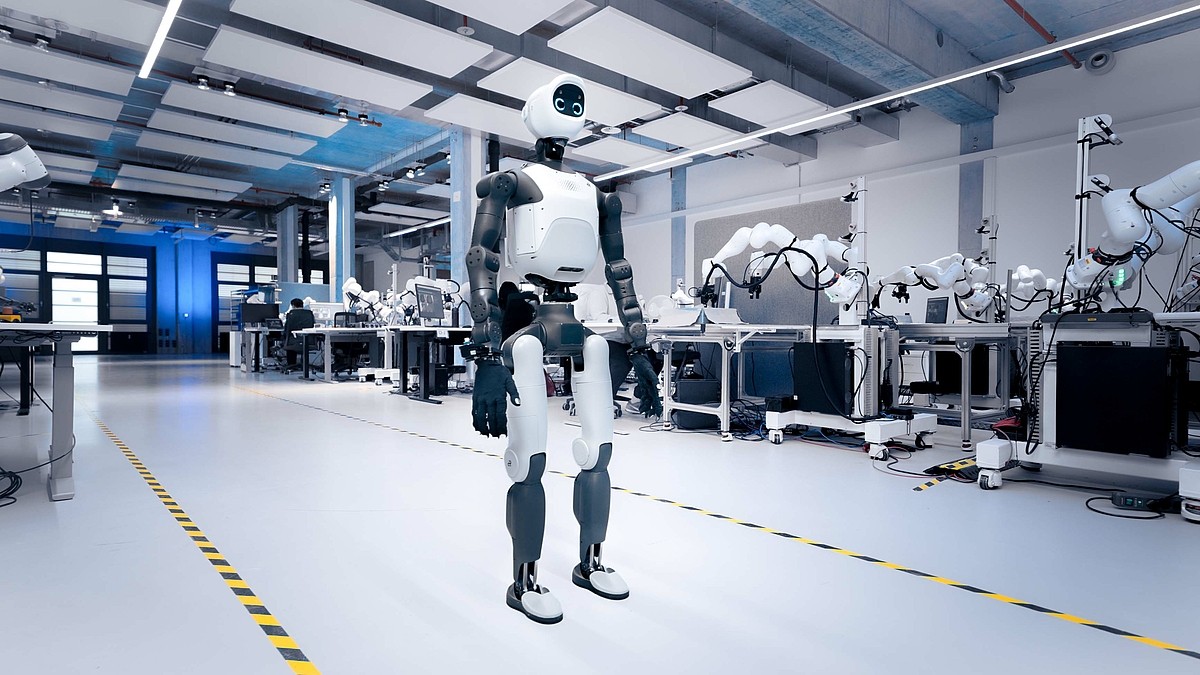
欧洲称之为“机器人主权”。但芯片行业却不这么认为。
从NVIDIA柏林GTC大会单日发布的消息来看,欧洲机器人企业几乎完全基于美国芯片平台进行开发。唯有获得美国投资资本支持最深的一家企业——与AMD合作的Generative Bionics——将其称为“主权”;而基于NVIDIA技术栈开发的其余七家企业则无需如此表述。
martti 4分钟阅读
中国AGV/AMR订单量上升,但平均订单规模缩小
中国移动机器人联盟(CMRA)报告称,2026年第一至第三季度,中国共披露了419份AGV/AMR采购合同,总价值达26.4亿元人民币(约合3.7亿美元)。 项目数量逐季攀升,第三季度达到164个的历史新高;而季度合同金额从第二季度到第三季度下降了13.8%,原因是第一和第二季度各有一笔巨额交易(包括一笔价值4.03亿元人民币/5600万美元的雷克萨斯工厂合同),而第三季度则没有此类交易。 该分析指出,采购团队在评估面向中国市场的AGV/AMR供应商时,应以其能否盈利地交付大量中小规模部署项目作为衡量标准,而非仅关注其是否赢得了旗舰级巨额订单。
martti 4分钟阅读
9月份中国类人机器人招标量增长了三倍。但该市场尚未真正形成。
9月份,中国政府对类人型机器人的采购额猛增168%,达到3900万美元,但平均交易规模的缩小表明,该市场仍主要由培训实验室和演示项目主导,而非工厂。
martti 4分钟阅读
机器人技能缺口的问题不在于人数,而在于技能的可迁移性。
机器人技能缺口常被描述为人员短缺,但真正的瓶颈在于技能的可移植性:发那科(FANUC)、优傲(Universal Robots)、ABB和安川(Yaskawa)各自运营着封闭的认证体系,接受过某家厂商设备培训的技术人员,其技能几乎无法应用到竞争对手的生产线上。 今年,该行业的行业协会通过推出首个厂商中立的培训课程,悄然承认了这一问题。
martti 4分钟阅读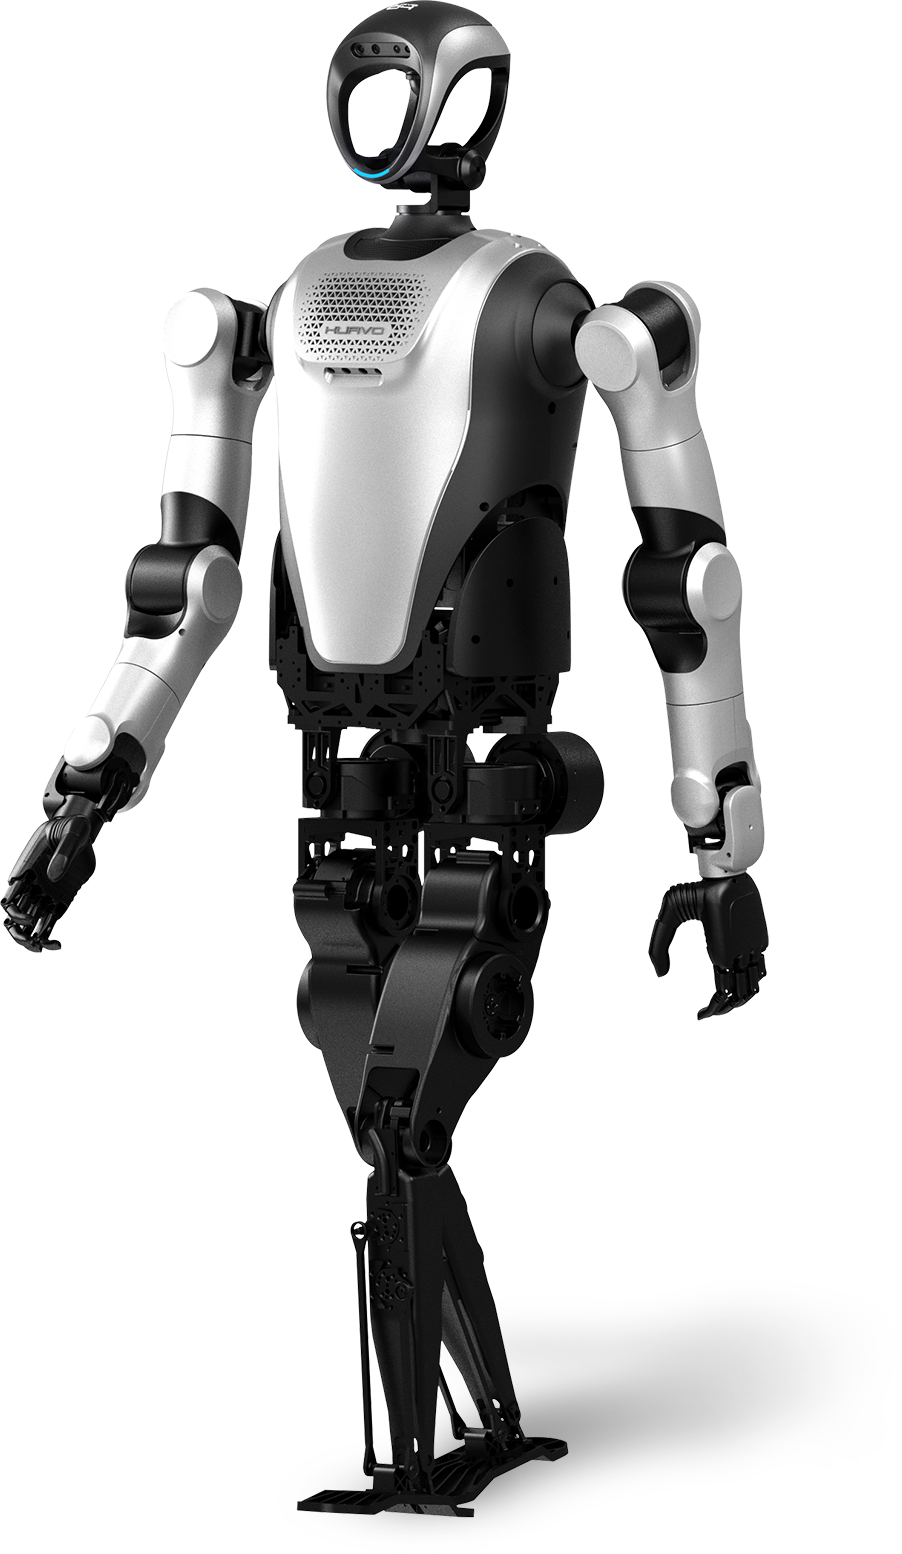
9月份中国类人机器人招标量增长了三倍。但该市场尚未真正形成。
9月份,中国政府对类人型机器人的采购额猛增168%,达到3900万美元,但平均交易规模的缩小表明,该市场仍主要由培训实验室和演示项目主导,而非工厂。
martti 4分钟阅读
人形机器人预算中缺失的一项开支是菲律宾的呼叫中心
人形机器人制造商们正在积极融资,仿佛自主驾驶问题已然解决,但它们自身的披露信息以及Scale AI在菲律宾的数据标注业务历史表明,这项工作仍有很大一部分依赖于外包的人工。 菲律宾已有二十年历史的业务流程外包(BPO)行业——而非软件领域的突破性进展——才是真正填补这一缺口的基石。
martti 4分钟阅读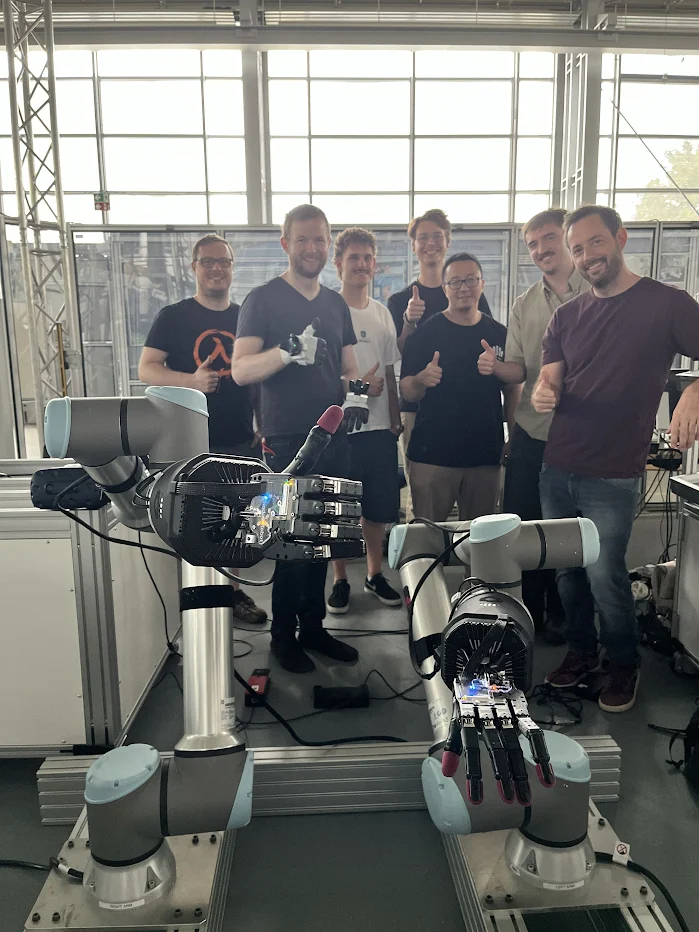
工厂自动化中缺失的感官是触觉
Shadow Robot Company 与弗劳恩霍夫 IFF 联合启动了一项为期六个月的项目,旨在测试配备触觉传感功能的高灵巧度机械手能否填补制造任务中仍需人工完成的 10% 至 20% 的缺口——这些机械手安装在普通工业机械臂上,而非类人机器人上。
martti 4分钟阅读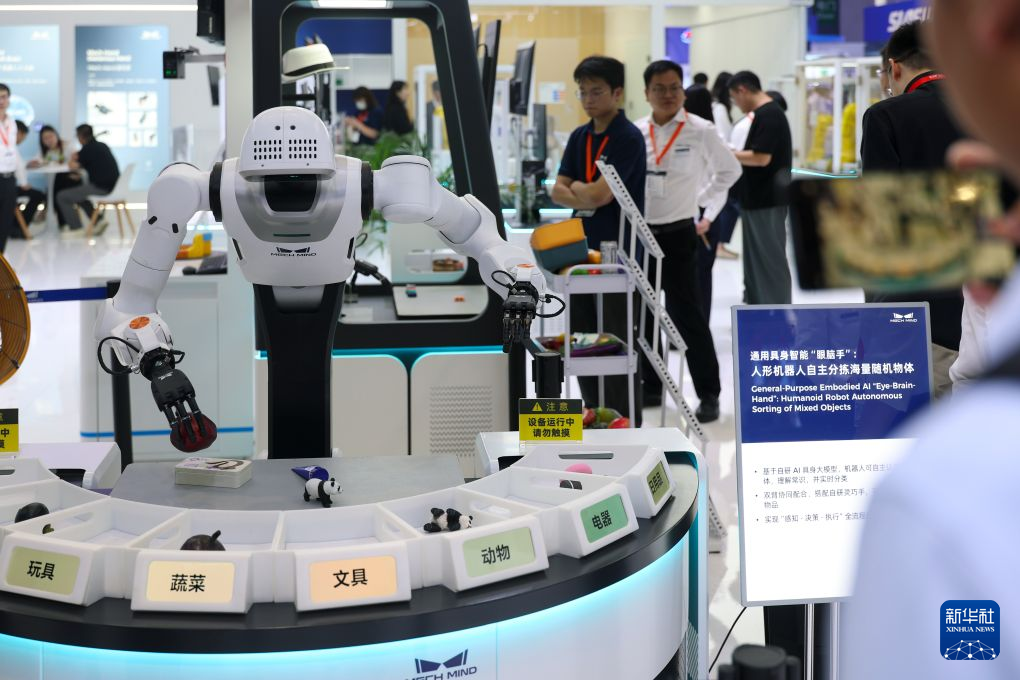
中国曾被警告存在“机器人泡沫”,而上海却刚刚又订购了8,000台。
2025年11月,中国国家发展和改革委员会警告称,该国类人机器人行业存在过多几乎一模一样的企业,都在争夺一个尚未得到验证的市场。 一年后,上海出台了配额政策作为回应:到2028年,当地工厂必须配备8,000台类人机器人,无论工厂经营者是否提出过相关需求。对于中国境外的买家而言,那些将中国制造商列为全球领军者的营收排名,越来越反映的是采购政策,而非经过验证的市场需求。
martti 4分钟阅读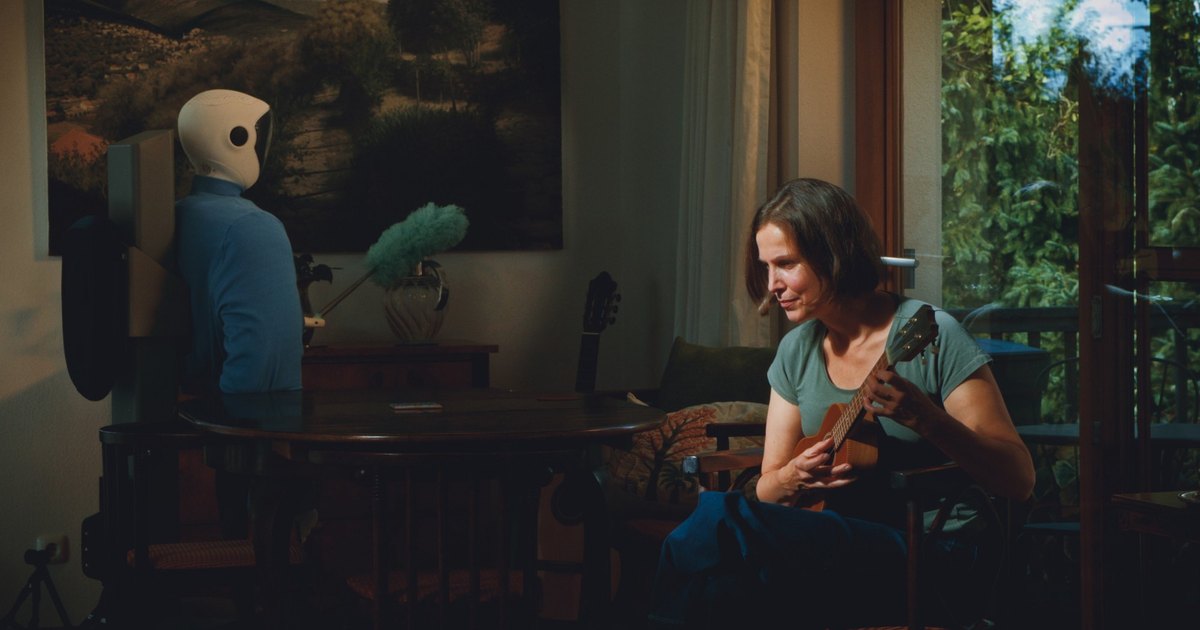
Plim Robotics更名,承认了特斯拉花了一年时间否认的事实
Devanthro于10月8日更名为Plim Robotics,将人工操作的“步入式”模式置于核心位置,而非将其隐藏起来——这与1X悄然披露的NEO专家模式以及特斯拉事后才承认的Optimus功能形成了鲜明对比。 对于人工智能机器人领域而言,真正的分类问题从来都不是“自主”与“辅助”之争,而是“公开”与“隐蔽”之别。
martti 4分钟阅读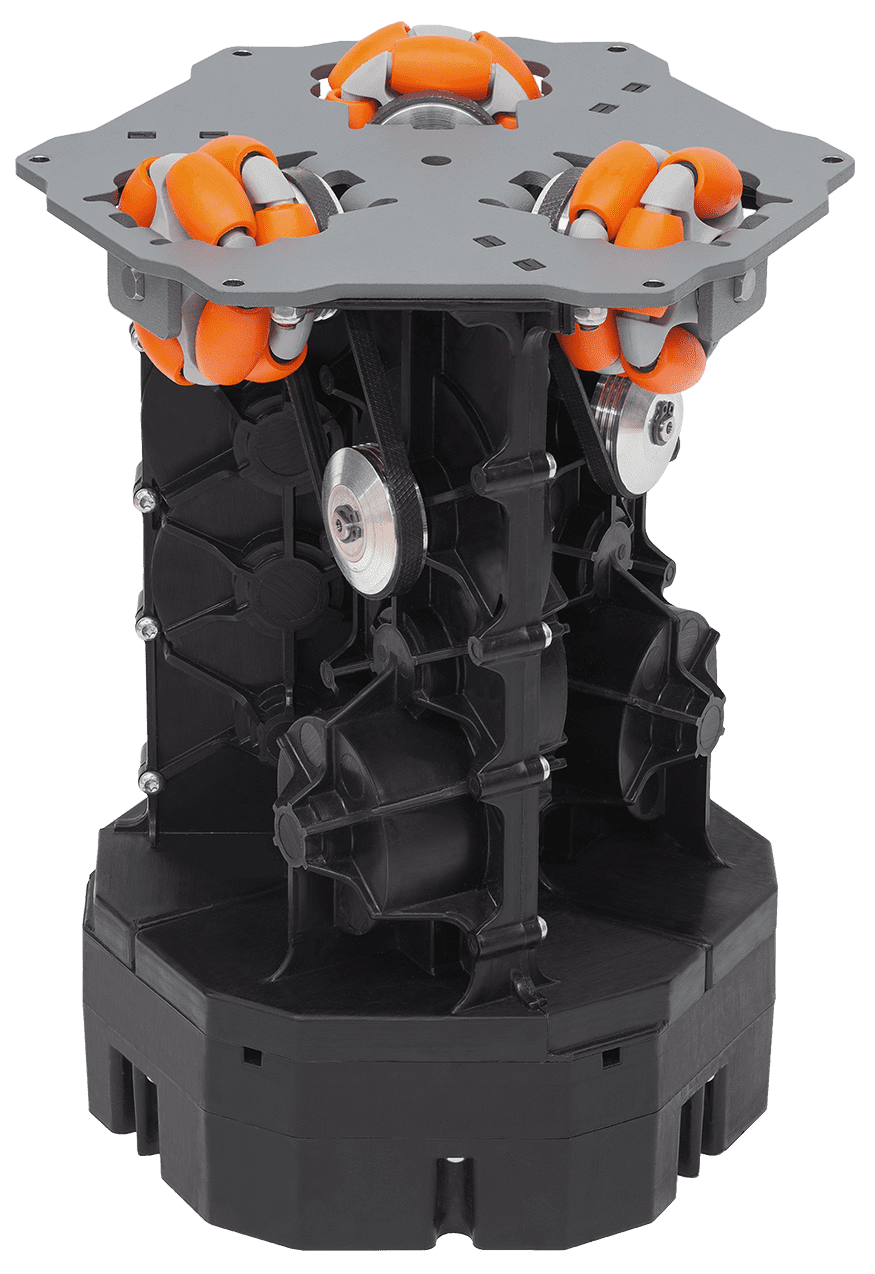
机器人技术并不存在“ChatGPT时刻”的问题,而是面临地理分布问题。
英伟达机器人领域圈子里的两位前同事正在探讨机器人技术何时会迎来属于它的“ChatGPT时刻”。同一周内发生的四起互不相关的事件——美光公司的财报电话会议、一项中国技术标准、Symbotic公司的收购案以及香港的一处培训基地——表明,这场辩论本身可能问错了问题。
martti 4分钟阅读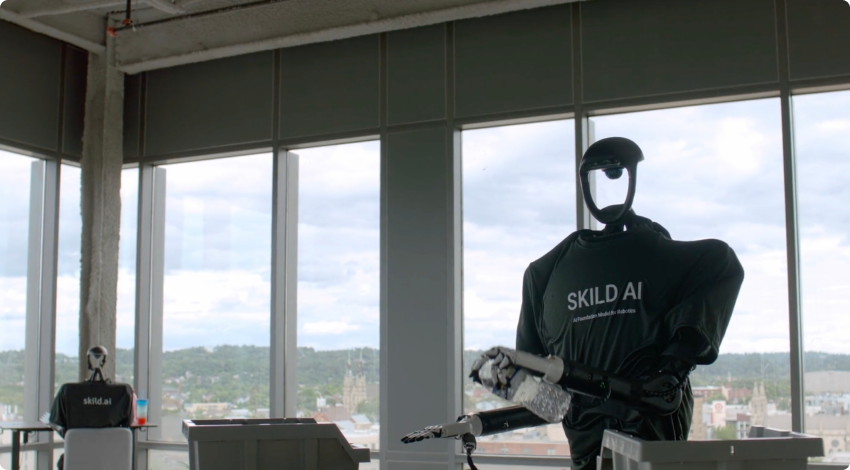
为什么Skild AI选择教机器人踢足球,而不是让它从事仓库工作
Skild AI 利用自主对弈(而非人类示范)来训练人形机器人踢足球,以此验证机器人是否能够掌握超越任何人类教师所能示范的肢体技能。
martti 4分钟阅读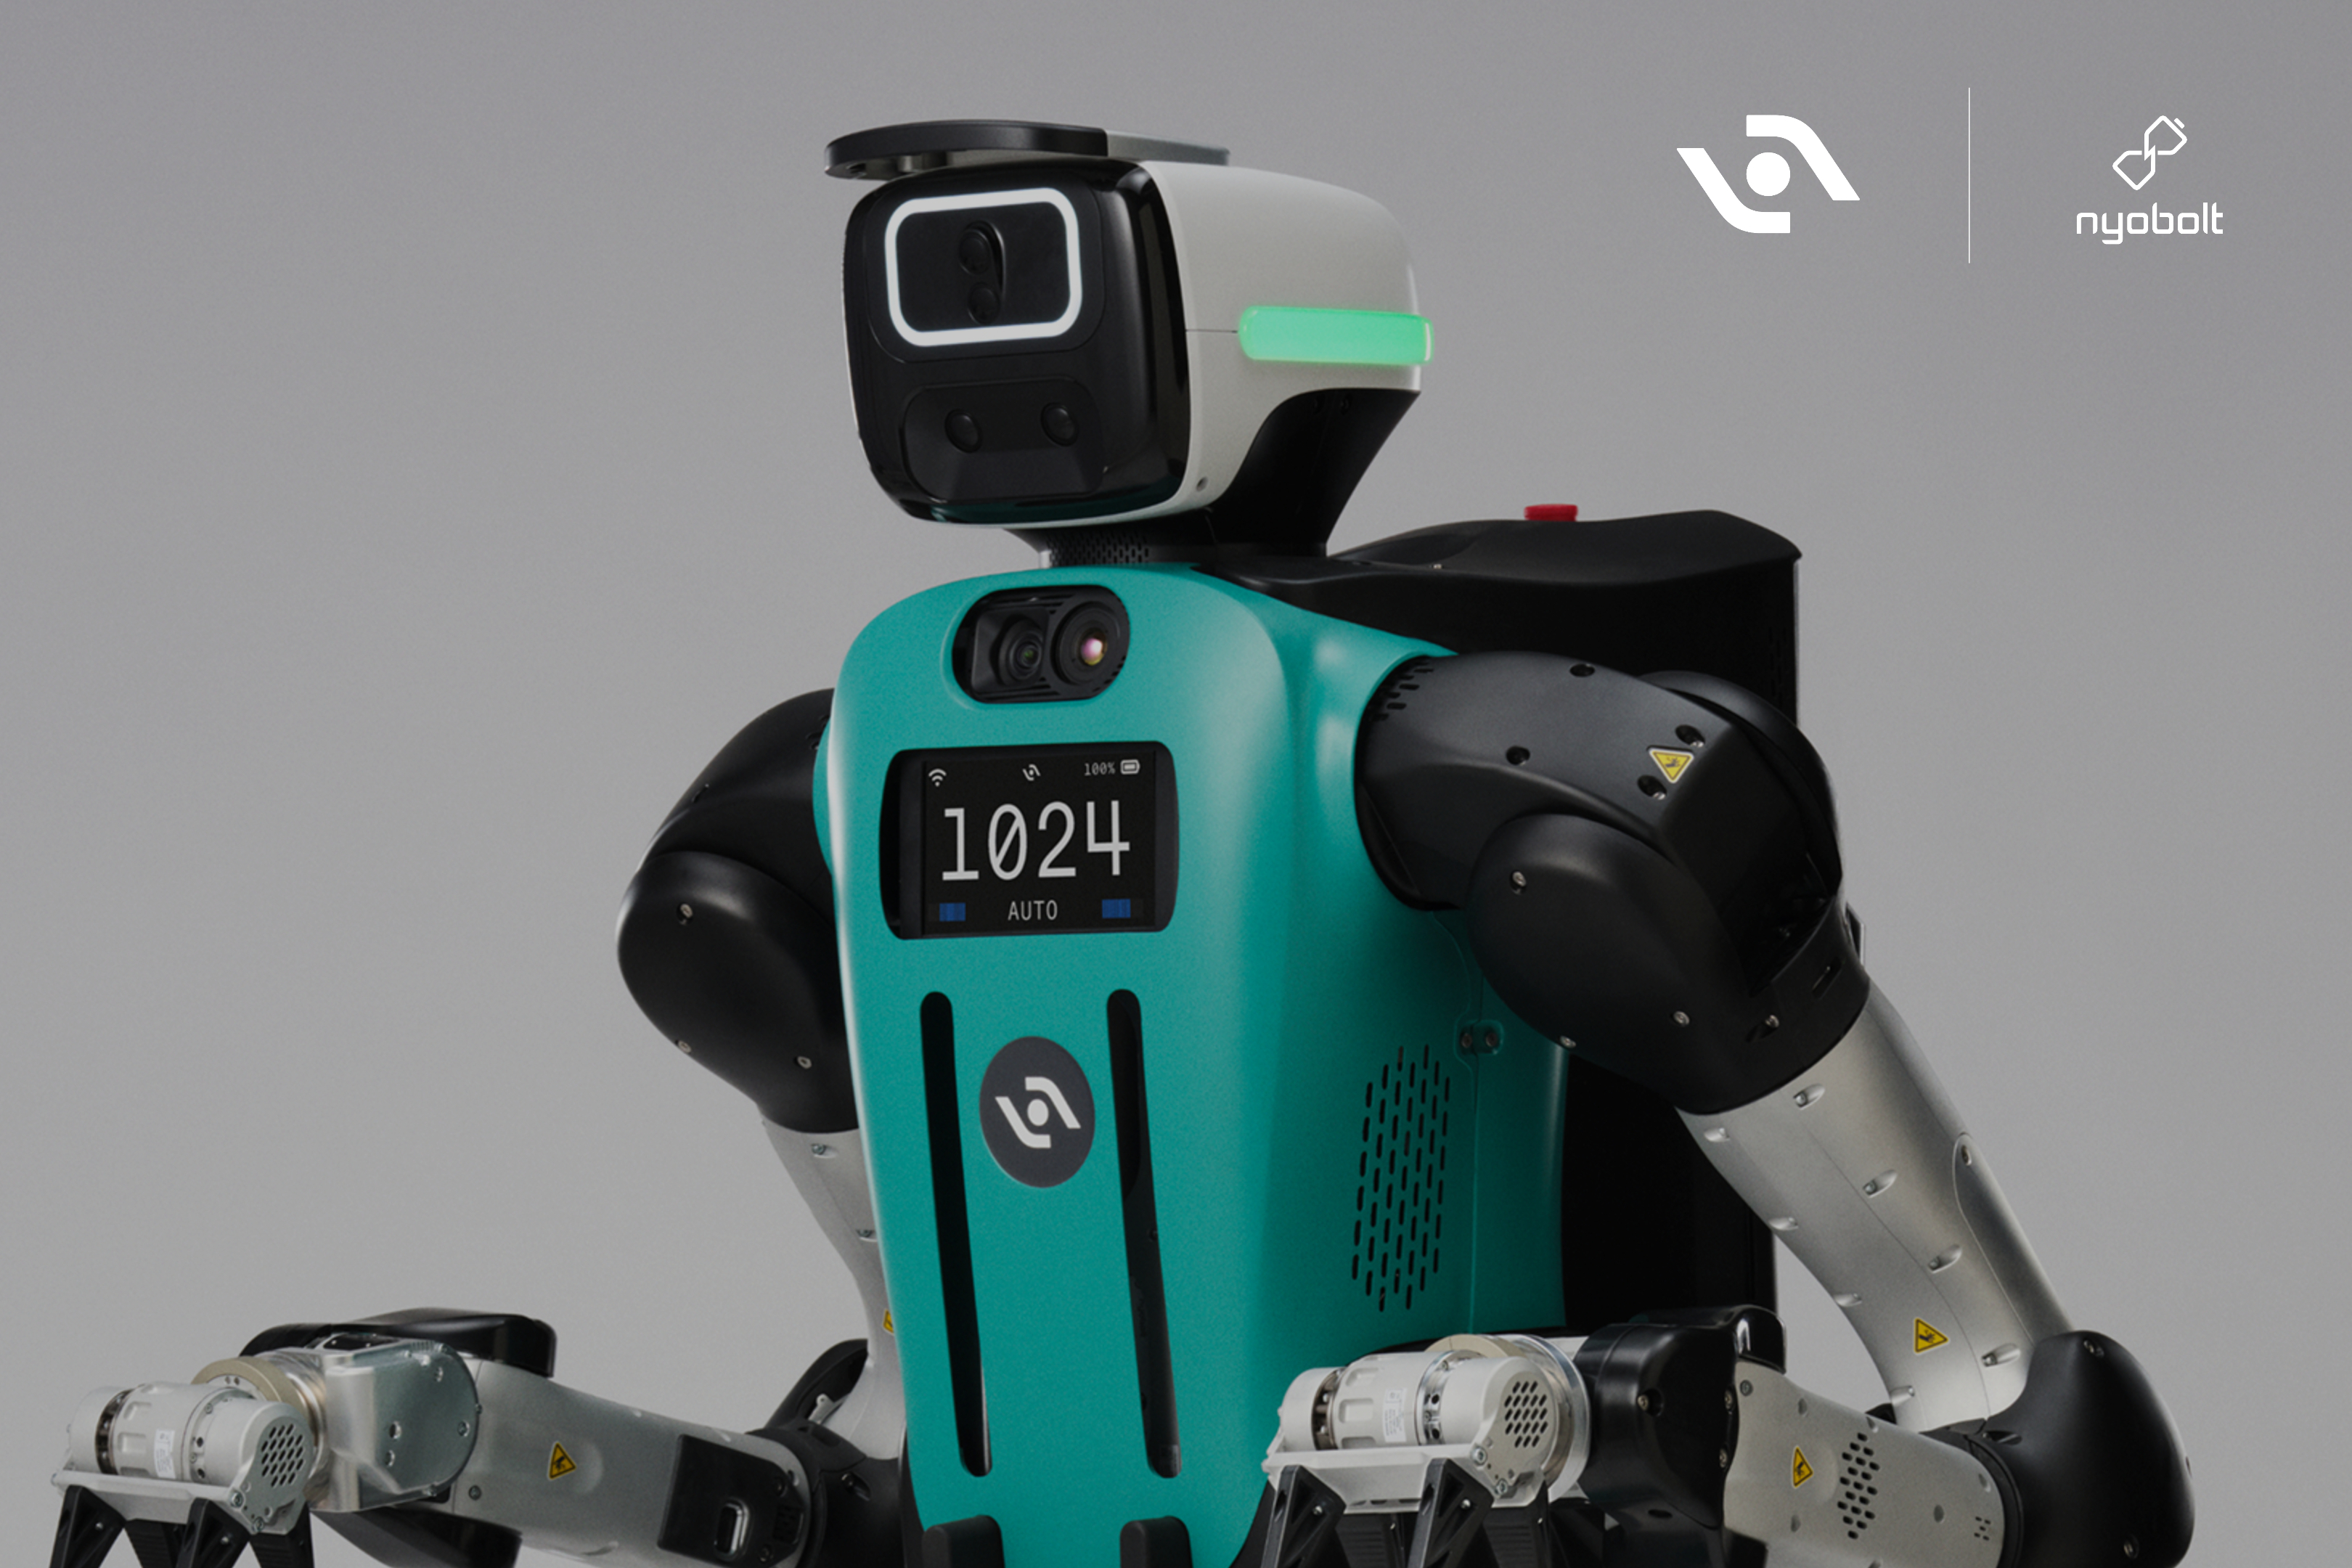
一家电池初创公司,而非人工智能实验室,或许将决定谁能在类人机器人竞赛中胜出
Agility Robotics刚刚选定Nyobolt,旨在将Digit 5的充电时间缩短至9分钟,继大疆(DJI)和波士顿动力(Boston Dynamics)之后,也加入了这场旨在消除机器人停机时间的竞争。 在类人机器人领域,真正的竞争优势可能属于解决充电问题的一方,而非训练出最智能模型的一方,而头条新闻中提到的各项指标背后的厂商数据,仍需经过实地测试的验证。
martti 4分钟阅读
2026年,移动机器人领域的融资将集中于数量较少但规模更大的投资项目
CMRA最新行业报告显示,截至2026年第三季度,移动机器人公司共筹集资金约11.9亿美元,其中93%来自20轮巨额融资,而香港IPO则占所有已披露融资额的40%。
martti 4分钟阅读
英伟达承诺向英国投入2.5亿美元用于安全领域,但这并非现金,而是英伟达五年内的自有计算资源。
英伟达(NVIDIA)于10月14日宣布,将向英国人工智能安全研究提供2.5亿美元的五年期支持。这笔支持以计算资源的形式提供,而非现金,将通过英伟达自身的云合作伙伴和参考工具,提供给牛津大学、伦敦大学学院(UCL)和伦敦帝国理工学院的实验室,这些实验室的研究工作明确涵盖机器人技术和物理人工智能安全领域。 本文认为,利用捐赠方自身的基础设施而非现金资助安全研究,会形成现金资助所不具备的结构性依赖;且迄今为止,尚无任何政府制定先例,要求在接受此类实物形式的AI安全捐赠前必须确保多供应商计算资源的多样性。
martti 4分钟阅读
NEURA Robotics认为,大脑而非身体才是真正的机器人产品
NEURA Robotics 推出了 Neuron AI——一款融合视觉、触觉、听觉、机器人状态及记忆的多模态基础模型,该模型覆盖五种机器人形态。公司在全球构建通用物理人工智能大脑的竞赛中占据了垂直整合的战略地位,并计划于 2026 年在柏林举行的 NVIDIA GTC 大会上进行现场测试。
martti 4分钟阅读