2026年,移动机器人领域的融资将集中于数量较少但规模更大的投资项目
CMRA最新行业报告显示,截至2026年第三季度,移动机器人公司共筹集资金约11.9亿美元,其中93%来自20轮巨额融资,而香港IPO则占所有已披露融资额的40%。

2026年,移动机器人领域的融资并未崩盘,但呈现出明显的集中化趋势。 CMRA(一家与深圳相关的移动机器人研究网络,与CMR产业联盟及新战略移动机器人研究院共同整理数据)于2026年10月15日发布的一份新行业报告显示,2026年前三季度,AGV、 AMR及低速自动驾驶车辆领域共记录了48轮已披露的融资,总金额约为84.9亿元人民币,按当前汇率计算约合11.9亿美元。 与该行业过去两年的融资高峰相比,这一总数看似并不突出,但其背后的分布情况却揭示了更鲜明的趋势:资本已不再分散投资于整个领域,而是开始集中流向少数几家规模较大且风险已得到有效管控的企业。
在这48轮融资中,有20轮(占交易总数的41.7%)属于1亿元人民币(约合1400万美元)及以上的巨额融资,它们合计占已披露融资总额的约93.2%。 实际上,今年获得融资的企业中,不到一半就吸纳了几乎全部的资金,而剩余的28轮规模较小的融资则瓜分了剩余部分。 这并非表明市场对移动机器人失去兴趣;而是投资者已判定哪些企业已跨越商业和技术风险门槛,因此选择向少数企业投入更大笔资金,而非将小额投资分散到更广泛的领域。
将这些数据视为供应商选择信号的采购方,应区分两个被总数混为一谈的方面:一是新进入者吸引新资本的步伐有所放缓,二是该行业基础的营收和部署规模——报告作者认为后者并未出现任何萎缩。 下文所述的“筛选效应”对采购团队而言是更有价值的观察视角,因为它能识别出哪些供应商仍具备支撑多年期合同的财务实力,而非单纯判断整个行业是否
合同签订。资金的实际流向
从地域分布来看,资金绝大多数流向了国内市场。在48轮融资中,中国占了38轮,金额约为67.9亿元人民币(约合9.5亿美元),约占交易数量和已披露融资额的79%。 其余10轮融资,总额约17.5亿元人民币(约合2.45亿美元),分布于美国、印度、韩国、英国、德国和新加坡;这意味着今年整个中国以外的移动机器人融资市场规模,还不到中国企业单独融资额的四分之一。 对于中国境外的买家和竞争对手而言,这种失衡现象值得深思:这个拥有最大移动机器人资本池的国家,也是在全球范围内拥有最多企业竞逐工业、仓储和配送机器人合同的国家。
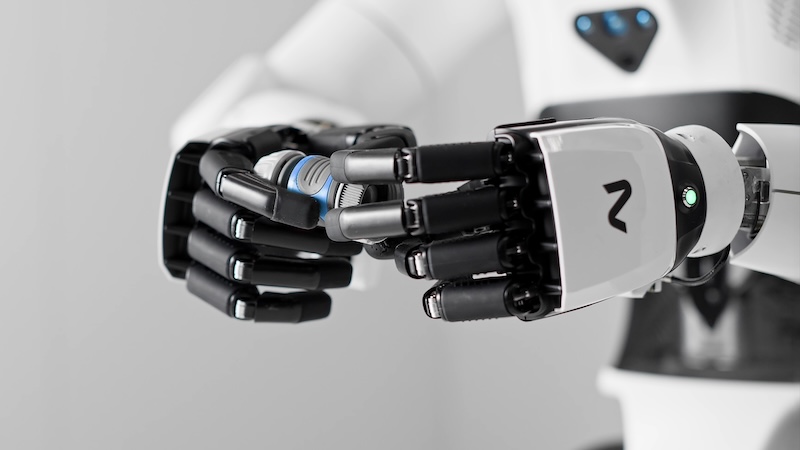
报告中最具代表性的美国案例是Mytra——这家位于弗里蒙特的 加利福尼亚州弗里蒙特市的一家仓库机器人公司,由曾供职于特斯拉和SpaceX的工程师创立。该公司基于立方体的自动化存储和检索系统筹集了约8.35亿元人民币(约合1.17亿美元),使其成为该报告追踪的、中国以外规模最大的单轮融资之一。 总部位于马萨诸塞州威尔明顿、在仓储履约领域深耕已久的自主移动机器人制造商Locus Robotics完成了约2.8亿元人民币(约合3900万美元)的G轮融资。对于一家已在数千个仓库部署中实现商业规模运营的公司而言,这笔融资规模虽较小,但依然意义重大。
香港IPO窗口发挥了重要作用
本报告统计的资金中,绝大部分来自公开市场,而非风险投资轮次。 五家在香港上市的企业——凯乐思、洛迪机器人、易智电、标准机器人和优迪机器人——共筹集约34.3亿元人民币(约合4.8亿美元),约占整个数据集中第一至第三季度所有已披露融资总额的40.1%。这意味着单次上市
香港交易所今年为移动机器人行业提供的资金,几乎与所有私募融资轮的总和相当。 对于仍在权衡是争取后期更大规模的私募融资,还是尽早寻求香港上市的公司而言,今年的数据明确支持了公开市场这条路径:2026年,香港上市已成为该行业最大的单一融资渠道,而非那些无法通过私募融资的企业所采取的备选方案。这一模式延续了CMRA网站在2026年全年追踪到的趋势:中国机器人企业越来越将香港上市视为主要的发展融资工具,而非现有投资者的退出渠道。 Unitree Robotics今年早些时候在上海星市(STAR Market)的上市也因类似原因引起了相当程度的关注:公开市场已愿意以私募投资者日益审慎对待的估值水平,对移动机器人和类人机器人公司进行定价。
一家消费级机器人公司进军移动机器人领域
本季度规模较大的单轮融资之一来自一家以完全不同的产品类别而闻名的公司。 总部位于中国苏州的扫地机器人及其他家用清洁机器人制造商Dreame Technology,通过其旗下子公司Dreame Innovation完成了约10亿元人民币(约合1.4亿美元)的A+轮融资,本轮融资由外卖平台美团旗下专注于机器人领域的投资部门美团龙珠独家投资。 此轮融资的意义不在于其规模,而在于它昭示了消费级机器人企业眼中的下一个增长市场: 德莱姆通过向家庭直接销售清洁机器人建立了品牌和生产规模,而此次由单一投资者注资、规模如此之大且专门针对独立“创新”部门的融资,表明该公司及其投资方已看到从消费级地面清洁机器人向CMRA报告所追踪的更广泛商用移动机器人(CMRA)领域拓展的路径,例如仓库和设施
自动化领域,而不再局限于家电卖场。报告中还有两笔规模较小但颇具影响力的融资案例,进一步展现了早期资本仍愿意流向的领域。佳庭机器人完成了由投资机构Andrt领投的一轮融资;而星耀则获得了线性执行器和运动部件制造商杰仓,以及同为投资方的Yate的战略支持。 这两轮融资规模远小于主导今年融资总额的巨额融资轮次,且报告未披露足够细节说明两家公司的产品线或发展阶段,因此无法在融资本身之外进一步佐证其具体技术或市场地位; 但它们表明,规模较小、更专业化的移动机器人投资项目仍在获得资金支持,只是其融资规模和数量远小于吸纳了该行业大部分资本的少数几轮巨额融资。
韩国、印度、德国及海外其他十国
该报告将美国、印度、韩国、英国、德国和新加坡列为分得中国境外约17.5亿元人民币(约合2.45亿美元)融资的六个市场,但仅披露了这十轮融资中的两轮——Mytra和Locus Robotics(均为美国公司)的交易层级细节。 这意味着其余四个国家的八轮融资,其单轮规模、投资者及公司名称均未在报告中单独列出,而这一点本身对这些市场的买家而言便是一个有价值的数据点: 今年,韩国、印度、德国和新加坡的移动机器人融资活动足够活跃,足以被以中国为中心的行业追踪报告所记录,但规模尚不庞大,也缺乏标志性交易,因此没有哪一笔交易像Mytra和Locus那样值得单独点名。 对于中国以外的市场情报读者而言,这种披露上的不对称性提醒我们:中国本土的追踪机构对国内市场的观察远比对分散在多个海外市场的零散小额交易更为细致入微。
市场,但这并不一定意味着其他市场缺乏有意义的交易活动。“质量驱动型筛选”对买家而言究竟意味着什么
CMRA对数据的解读指出,该行业正进入其所谓的“质量驱动筛选”阶段,并认为资本收紧并不意味着行业价值的萎缩。 交易数据支持了这一论点的狭义版本:已披露的融资总额和交易数量均远低于该行业融资高峰时期的水平,但集中度——93.2%的资金流向了不到一半的融资轮次——表明投资者并未全面撤出移动机器人领域。 相反,投资者不再像过去那样大举投资那些尚未经过验证的早期项目,而是继续向已展现出商业势头的企业提供大额投资——无论是像Locus Robotics那样已部署车队的公司, 像 Dreame 那样具备规模化生产能力,还是像今年选择在香港上市的五家企业那样拥有可信的公开市场退出路径。
对于将财务稳定性作为筛选标准的采购团队和自动化设备采购方而言,这种资金集中现象是有用的信号,而非噪音。 一家在2026年完成巨额融资或成功在香港上市的供应商,其通过的投资者门槛显然高于同期仅完成较小规模早期融资的供应商;而当资本在整个行业中分布更为均匀时,这种区别所具有的分量远不及如今。 尽管今年该行业的总融资规模可能小于其巅峰时期,但已完成的融资轮次平均而言,都是对那些从演示阶段向部署阶段迈进更远的公司所作的投资——这恰恰是采购方在选择需投入多年资金的供应商时最应关注的阶段。
今年已披露的移动机器人融资中,93%的资金流向了不到半数已融资的企业,这一集中度
这将决定哪些供应商具备足够的财务实力,能在三年后继续向车队供货并提供支持。本文综合了CMRA于2026年10月15日发布的《2026年全球移动机器人融资报告》,数据来源为CMR行业联盟和新战略移动机器人研究院,数据截至该报告所述发布日期。 本报告排除了该报告中存在内部不一致的季度细分数据;仅采用了其经核对的总收入、巨额融资轮次、地域分布及香港IPO数据。未使用任何商业抄袭检测数据库;本文仅基于可获取的来源语料库进行了内部来源相似性审查。
本文仅供一般信息参考,不构成投资、采购、法律或财务建议。数据反映了上述来源在指定信息截止日期时的状况,如有变更恕不另行通知。