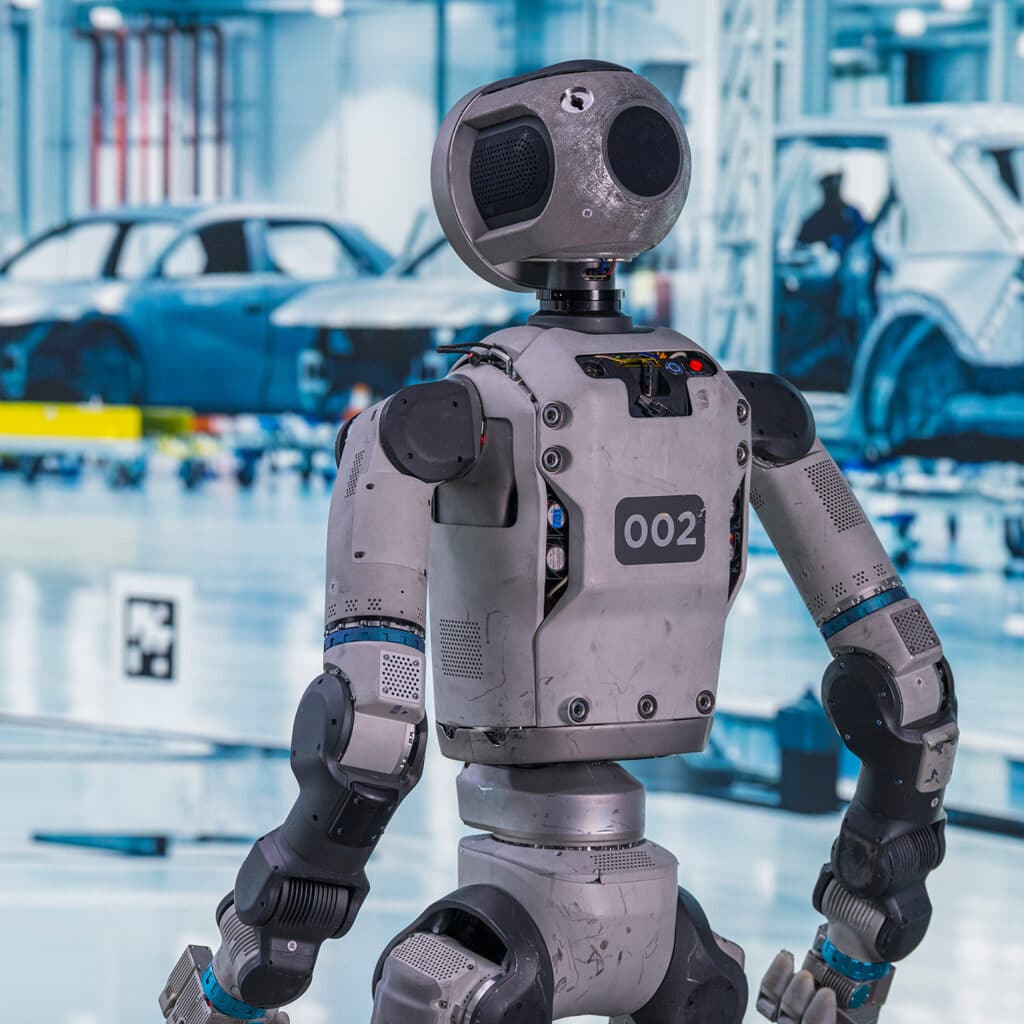
D.R. Horton刚刚签署了一项协议,将利用机器人建造1,250套住房。而其中没有一套是该公司自己拥有的。
按销量计美国最大的住宅建筑商D.R. Horton于10月13日与加拿大Promise Robotics公司签署了一项多年期协议,将通过“工厂即服务”(Factory-as-a-Service)平台建造超过1,250套住房,采取租赁机器人生产能力的方式,而非直接购买机器人。 本专栏认为,这种“无所有权”模式——在1X与EQT达成的仓库机器人合作协议等案例中也有体现——正是物理人工智能正在趋同的真正商业模式,并追溯了其背后的建筑劳动力经济学及平台杠杆效应。


截至6月的12个月内,D.R. Horton完成了84,655套住房的交付,这一数字超过了美国任何其他建筑商,预计本财年营收将达到325亿至330亿美元。 10月13日,这家美国最大的住宅建筑商签署了一项为期多年的协议,将利用机器人建造超过1,250套住房。
而该公司自己却没有一台机器人。
这一细节正是整个故事的核心,但本周几乎所有报道此事的媒体都未将其作为头条。 该协议的签约方是加拿大公司Promise Robotics,该公司运营着一个其与D.R. Horton均称为“工厂即服务(Factory-as-a-Service)”的平台:包括机械臂、人工智能生成的生产计划,以及位于卡尔加里、埃德蒙顿和如今的菲尼克斯的工厂车间,所有这些均由Promise拥有并运营。D.R. Horton只需提供房屋设计方案。 出厂的墙体和地板组件已完成框架搭建、布线及部分精加工,只需施工团队在现场进行安装和封边即可。 D.R. Horton负责战略增长与创新的高级副总裁布拉德·康隆(Brad Conlon)表示,该公司“始终致力于缩短生产周期、提升产能,并使运营更加一致且可预测”。D.R. Horton的任何人都没有将此描述为“购买机器人”,因为这并非如此。
这种区别才是2026年人工智能领域真正的实体故事,而类人机器人行业却一直将其本末倒置地讲述。
所有权从来都不是它所宣称的那样能证明什么
两年来,买家“认真程度”的默认证明一直是所有权。租赁十台类人机器人的物流公司被视为试点客户;购买一百台的物流公司则被视为坚定支持者。投资者将机队规模视为承诺,并将其视为验证千亿美元市场叙事的数字。 D.R. Horton——美国财务纪律最严明的住宅建筑商之一——审视了同一行业,却采取了截然相反的做法:它签约获取了机器人产能,但这些机器人既不会出现在其资产负债表上,也不需要维护,更不会让公司陷入困境
随着明年技术进步,其价值将贬值。这并非谨慎。当一项技术尚未在大规模应用中得到验证时,拥有真正采购话语权的买家会采取这种做法。这让别人来承担资本风险。我全年观察到的模式
今年的大部分时间里,我都在观察仓储运营商做出同样的押注,而这种反复出现的情况让我确信,这绝非融资领域的个别现象。1X Technologies今年已确认的最大一笔类人机器人订单——我曾在10月在此撰文提及——并非售予普通家庭用户。 这是一项协议,旨在向其投资者EQT旗下的工业投资组合公司提供多达10,000台Neo机器人,其交易结构是按产能使用权计费,而非直接购买设备。 仓储领域的“机器人即服务”(RaaS)供应商花了三年时间让客户接受这种模式:按拣货次数、按小时、按发货单位付费,绝不按机器人数量付费。 住房行业如今也迎来了自己的版本,而且由于住房建设在提高生产率方面比几乎所有其他主要行业都滞后更久,因此这比又一份仓储合同更具测试价值。
劳动力计算:暗藏玄机
以下数据能帮助理解这笔交易,但其中确实存在一个现实的复杂因素。根据美国建筑承包商协会(ABC)今年1月发布的自有经济模型,建筑业在2026年需要净增34.9万名工人,才能保持供需平衡。 这一数字实际上较前一年的43.9万人有所下降,ABC首席经济学家阿尼尔班·巴苏(Anirban Basu)指出,2026年的劳动力需求主要源于退休潮,而非建筑活动增长。
请仔细斟酌这句话。推动建筑商走向自动化的劳动力缺口,主要并非源于经济繁荣时期的短缺;而是经验丰富的技术工人因年事已高逐渐退出,而接替者却寥寥无几,这种状况正导致劳动力缓慢流失。“工厂即服务”(Factory-as-a-Service)模式的合理性并不依赖于建筑业的繁荣,它需要的是一个建筑行业
该行业正悄然流失那些曾负责搭建墙体的工人,这是一个比周期性问题更持久的问题,对于那些押注“若住房开工量降温,机器人技术的采用就会停滞”的人来说,情况会更糟。Promise实际上向D.R. Horton出售的并非机器人,而是针对现有木工数量不足风险的一种对冲方案。该公司自身的营销宣传称,该平台每天每套房屋可节省300多美元,施工速度提高60%,在相同劳动力条件下,产量大约翻倍。 请将这些视为Promise公司提供的数据,而非经核实的数据;两家公司均未公布合同金额、单位成本或经独立测算的生产率数据,而供应商对其自身产品效率的宣称理应受到最大的质疑,而非最少的怀疑。 目前可验证的信息范围虽窄,但仍具意义:Promise目前在两个国家运营着三处生产基地,D.R. Horton是其在美国的首家大型住宅建筑商客户,而相关住宅是面向凤凰城市场入门级买家的单层独栋住宅,而非定制建筑或多层建筑。 这是业务中最简单、产量最高部分的生产能力,这恰恰是仍处于成熟阶段的自动化平台应起步之处,也恰恰是其早期成果最难反映该技术能否推广应用的领域。
谁真正掌握了主导权
在劳动力问题背后,还有另一层动态正在发生,而我认为这对于该行业权力的实际归属具有更深远的影响。在“工厂即服务”(Factory-as-a-Service)的模式下,拥有生产基础设施的公司将积累那些能产生复利效应的资产:模具、工艺数据,以及与后续签约的每一位建筑商建立的关系。 D.R. Horton 拥有每年 84,655 套住宅的品牌权益。而 Promise 则拥有这些住宅日益依赖的工厂生产车间。
机器人的所有权从来都不是决定话语权的关键所在。真正关键的是拥有机器人所在的工厂——
曾是。每一位追随D.R. Horton签订“工厂即服务”合同的开发商——而Promise表示这是其在整个北美地区的明确计划——都会为Promise的产量曲线添上一笔,而Promise却无需说服任何一位购房者接受机器人进驻他们的社区这一事实。
租赁模式的风险
这一切都无法保证该模式能在经济下行时幸存。租赁产能既容易增加,也同样容易取消,这把双刃剑:Promise承担着扩建工厂的资本风险,但在房地产市场疲软时,放缓生产的开发商终止服务合同的速度,远比让其全资拥有的工厂闲置要快得多。 如果住房开工量急剧放缓,D.R. Horton面临的风险仅是一项合同条目。而Promise面临的风险则是位于凤凰城的一座利用率不足的工厂——这座工厂是该公司基于他人承诺的产量而融资建成的。今天承担资本风险的公司,明天可能就不得不面对空置厂房的问题。
人形机器人行业仍在努力向公众推销人们会想要拥有的机器人。本周签署的最重要的实体人工智能合同证明,该行业最精明的买家已经决定,他们更愿意租用这种能力,而让别人持有资产。 请关注接下来还有谁会接手这笔交易,而不是关注任何公司的资产负债表上出现了多少台机器人。
本分析参考了Promise Robotics与D.R. Horton于2026年10月13日发布的关于其多年期“工厂即服务”(Factory-as-a-Service)协议的公告、Promise Robotics自身公布的生产基地及平台声明(promiserobotics.com), D.R. Horton公司2026财年第三季度财报,以及美国建筑承包商协会(ABC)2026年1月的建筑劳动力模型。本文仅供一般信息参考,不构成任何投资、财务或专业建议。
封面图片来源:Promise Robotics,机器人官方产品照片
Promise Robotics 生产工厂(promiserobotics.com)中的组装臂。