投资者为何向Physical AI的基础设施层注资
当天有两轮融资:Ubitium为通用物理人工智能处理器筹集了1400万美元,HyLight为自主检测飞艇筹集了1300万欧元,这表明一种结构性转变正在发生:成熟资本正越来越多地投向物理人工智能的基础使能层,而不仅仅是下一代类人机器人或机器人平台。

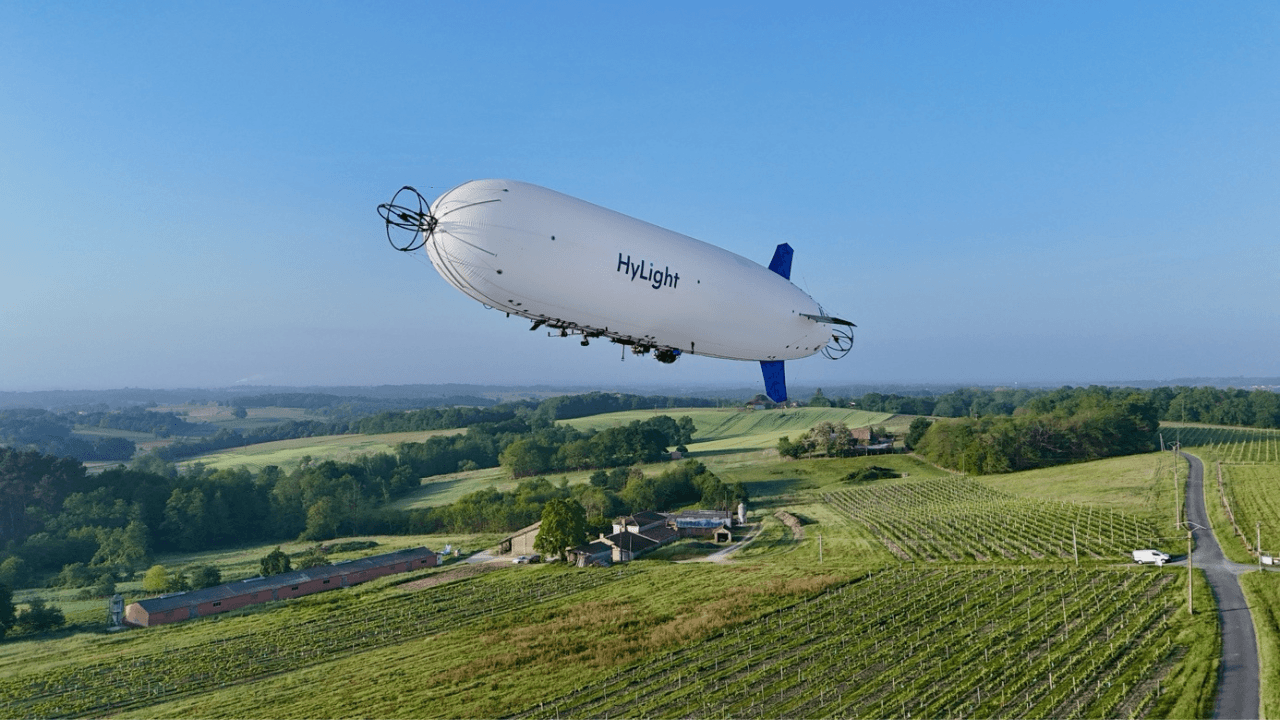
2026年10月13日,两轮融资在短短数小时内相继完成,而获得融资的公司既不生产机器人,也不开发基础模型——这一时间点所透露的信息,比这两笔交易本身更具深意。 半导体初创公司Ubitium筹集了1400万美元,用于开发其所谓的“物理人工智能通用处理器”;而法国航空检测公司HyLight则筹集了1300万欧元(约合1400万美元),用于扩充其自主氢动力飞艇机队。 这两家公司均不生产类人机器人、仓库拣货机器人或自动驾驶车辆。它们都是面向物理人工智能热潮提供基础支持的“锄头与铁锹”型企业,而非直接参与该领域的竞争;而它们在同一天获得融资这一事实,对于任何试图区分持久的基础设施投资与机器人融资周期中更具投机性的一端的买家而言,都是一个有用的数据点。
这两轮融资所体现的模式并非新鲜事,但正在朝着一个特定方向加速发展:投资者越来越多地将资金投向实体人工智能底层的基础设施——处理器、传感平台和数据基础设施,而非仅关注那些占据行业媒体头条、却往往只是噱头的类人机器人和工业机器人。 这一转变在商业上至关重要,因为它改变了买家在评估长期供应商风险时应实际支持哪些公司。 无论是否意识到,评估类人机器人或移动机器人平台的采购团队,实际上也在对该平台所依赖的处理器、传感器和数据管道进行押注,而本周的融资动态相当明确地表明,精明的资本目前认为更具防御性、更持久的价值究竟在哪里。
为何一家芯片初创公司与创纪录的人形机器人订单在同一周获得融资
Ubitium的商业提案非常具体,至少从理论上讲,它解决了真正的工程瓶颈。物理人工智能(广义上定义为嵌入到执行物理工作的机器中的智能)需要一个
一种能够同时、持续地进行感知、思考和行动,且由电池供电的机器——这在当今通常意味着将用于感知的数字信号处理器、用于人工智能推理的神经处理单元,以及用于实时控制的独立CPU整合在一起。 将这三块专用芯片连接起来会增加数据传输、协调开销和工程复杂性;在Ubitium的框架下,随着物理AI应用的规模扩大,这些因素的压力已逼近临界点。 Ubitium的解决方案是一款单一的可重构处理器。该方案借鉴了首席技术官马丁·沃尔巴赫(Martin Vorbach)在可重构计算领域三十年的研究成果,能在运行时将可编程单元分配给感知、推理和控制任务,而非将每项功能硬连线到各自专用的芯片上。本轮融资由 Ibex Investors 领投,OpenOcean 及现有投资者跟投,使 Ubitium 自 2024 年成立以来的种子轮融资总额达到 1800 万美元, 该公司表示,其首款芯片已完成流片,证明在成立一年后,信号处理、推理和实时控制即可在同一处理器架构上运行。 Ubitium在核心技术领域已获得17项授权专利,另有更多专利正在申请中;其团队成员累计拥有超过250项职业专利和350篇经同行评审的论文,这些资历源自他们在英特尔、英伟达、苹果和德州仪器等公司的从业背景。 对于一家如此年轻的公司而言,这集中了异常密集的成熟半导体专业知识,而这正是投资者在为“定制硅片”这一以资本密集型且失败率极高而闻名的领域提供资金时,在向芯片架构(而非迭代成本远低于芯片的软件产品)投入资金前所必须看到的技术公信力。
一家法国飞艇初创公司正押注于相同的根本理论
从表面上看,HyLight的业务似乎与Ubitium的芯片雄心毫无关联,但其根基却在于一个
同一赌注的另一种版本:即实体AI的建设将催生对专用硬件的持久需求——这种硬件能很好地解决此前尚未实现自动化的特定任务,而非在已经竞争激烈的领域中推出又一款通用机器人。 HyLight公司成立于2022年,总部位于奥尔日河畔布雷蒂尼的217号空军基地, ,致力于研发自主氢动力飞艇,用这种飞行速度较慢、续航时间更长、零排放的平台取代直升机对关键基础设施(如铁路、输电线路、管道)的检查,该平台将高精度检测与人工智能驱动的数据分析相结合。 该公司的客户名单包括法国国家铁路公司(SNCF)、电网运营商Enedis、输电运营商NaTran、 天然气网络运营商Terega以及公用事业集团苏伊士,这些基础设施运营商目前预算中均设有昂贵的直升机检测项目,这正是HyLight所瞄准的商业切入点,而非试图从零开始创造的投机性新领域。本轮融资获得了新投资者Rubio Impact Ventures、DRW和Teampact Ventures以及现有投资者Y Combinator和Ring Capital的支持,将用于资助HyLight将机队规模扩大至15架,进一步推进制造环节的内部化,并构建一个用于基础设施监测的AI驱动数据平台。 首席执行官马丁·博肯(Martin Bocken)曾表示,该公司面临的最大难题在于技术的产业化,而非技术研发本身。这一区别使HyLight有别于那些仍在验证核心技术概念的公司: 飞艇本身是可行的,当前的挑战在于同时实现制造、人才招聘和运营规模化,这对投资者而言,其风险特征与纯技术风险截然不同,在某些方面更易于获得融资。
资本涌向基础设施层究竟意味着什么
将Ubitium和HyLight并列比较,两者的论点如出一辙
从两个不同的角度来看: 在人工智能硬件建设中,最具持久价值的可能并非来自那些推出最引人注目的终端产品(如类人机器人、自动驾驶汽车)的公司,而是来自一小部分正在解决关键基础性难题的企业——它们专注于开发专用计算和专用传感硬件,而该领域的每一款终端产品最终都必须依赖这些技术。 这一论点在以往的技术周期中已有先例。互联网的建设不仅为那些利用互联网的知名网络公司创造了持久价值,也为支撑它们的光纤、路由和数据中心基础设施创造了持久价值,而其中大部分基础设施是由那些自身从未成为消费品牌的公司建造的。 押注于Ubitium和HyLight的“物理AI”投资者,实际上是在进行类似的结构性押注:基础设施层比下一代类人机器人平台更能可靠地捕获价值,因为它向该领域内所有竞争性的终端产品销售,而非押注于其中单一的赢家。这并非否定机器人和类人机器人市场领域的理由——该领域持续涌入巨额资本,且实际商业部署正在加速。但这确实为评估物理人工智能供应链中供应商风险的买家和投资者提供了一个理由,即区分两个在融资报道中常被混为一谈的问题: 具体某款机器人或平台公司能否在所属类别中胜出——这本身充满不确定性,且本质上属于“赢家通吃”的局面;以及无论哪家具体机器人制造商胜出,该类别整体底层的基础设施层能否持续获得资本和客户——这正是Ubitium和HyLight各自在其狭窄领域内所做出的押注。 Ubitium 自身材料中引用的麦肯锡基本情景预测显示,到 2040 年,仅通用机器人市场规模就将达到 3700 亿美元,而该市场的每一美元都离不开处理器,对于与基础设施相关的应用,还需依赖传感技术
正是这两家公司所构建的这类平台。第三个对比点使得这种模式更难被视为巧合
在相邻的基础设施类别中同一天发生的两轮融资,仍可被视为巧合而非趋势,但这与整个秋季持续进行的、更广泛的使能层融资浪潮相一致——包括近期其他专注于芯片的融资,这些融资直指物理人工智能的计算瓶颈,而非针对任何单一的机器人平台。 这种趋势并非表明类人机器人和平台领域的融资放缓——显然并非如此——而是表明使能层现在正吸引着经验丰富的专业资本,而非仅仅作为平台公司自身垂直整合硬件预算中的附带项目获得资金。 这种区别——即独立的基础设施公司能够吸引到自己的专属投资者群体——比单个资金雄厚的平台公司选择自主研发芯片更能表明该领域正在走向成熟,因为这意味着投资者相信基础设施层能够销往多个竞争平台,而非仅被单一平台所垄断。
两轮小规模种子轮融资中蕴含的采购启示
无论Ubitium的1400万美元融资,还是HyLight的1300万欧元(约合1400万美元)融资,按今年备受瞩目的人形机器人融资规模标准来看都不算大,而且这两家公司都尚未在其推介所暗示的规模上证明其技术可行性, Ubitium仅有一代已流片完成的芯片,HyLight的机队规模仍在向15架飞机扩充。 对于能正确解读此事的买家而言,每轮融资的规模在某种意义上并非重点:真正重要的是,在资本仍相对充裕、争相追逐下一家备受瞩目的机器人公司的当下,经验丰富且精通技术的投资者却选择将资金专门投向基础设施层——这本身就表明了这些投资者认为
长期来看,更具可持续性的商业模式其实在于此。对于那些正在制定多年期实体人工智能部署路线图、而非一味追逐最新机器人演示的采购或技术负责人而言,针对路线图上的每家供应商,值得提出的问题其实与这两轮讨论中各家针对自身狭窄领域所给出的答案如出一辙: 该供应商是否拥有基础设施层中的关键部分——无论最终哪款具体机器人或平台在各自领域胜出,这一部分都能存续下去;还是说它完全依赖于自身成为胜出的平台? 该领域下一季度的融资公告值得特别关注,重点在于是否有更多资本跟随 Ubitium 和 HyLight 涌入使能层,还是本周的情况最终只是一个短暂的例外,而整个周期仍主要由对机器人本身的押注主导。本分析综合了截至发布日期的公司声明及已披露的融资条款,不应被视为投资、财务或专业建议;仅供一般信息参考。