為何投資者正為 Physical AI 的基礎設施層注資
同一天內接連傳出兩筆融資消息:Ubitium 為通用物理人工智慧處理器募得 1,400 萬美元,HyLight 則為自主檢查飛艇募得 1,300 萬歐元,這顯示出結構性轉變:成熟資本正日益傾向支持物理人工智慧背後的基礎層,而非僅僅投資下一代類人型機器人或機器人平台。

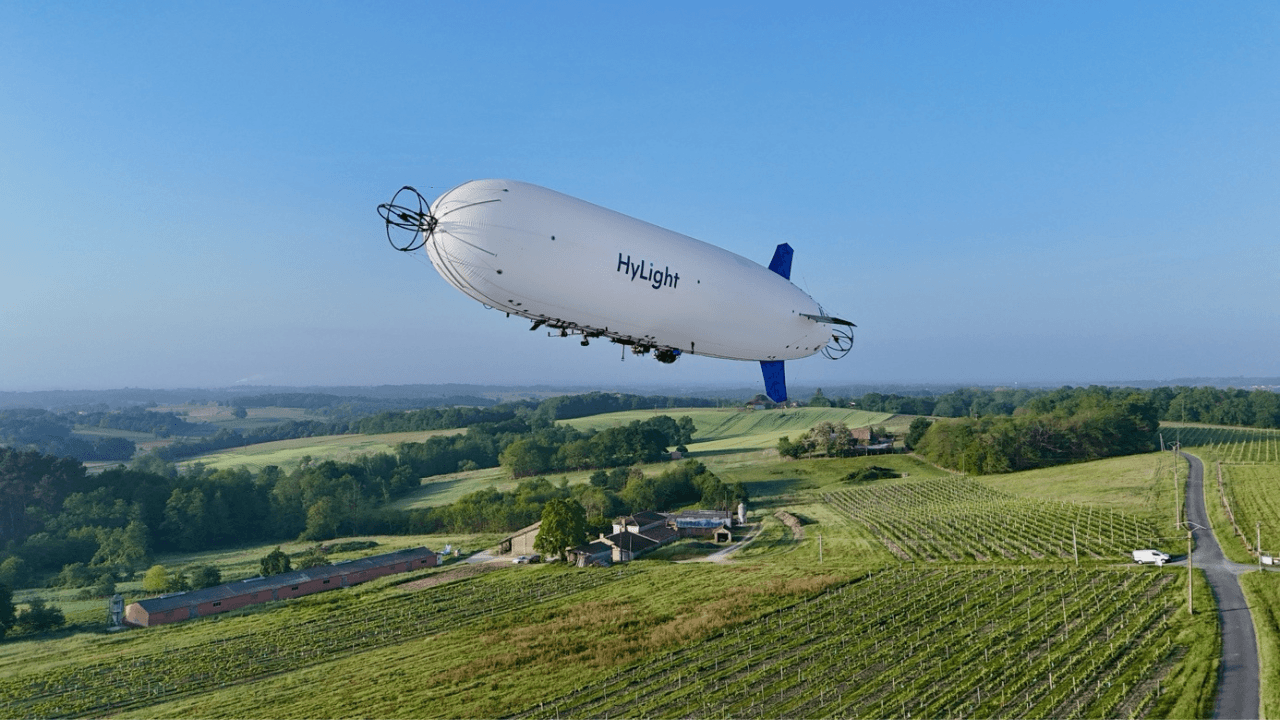
2026年10月13日,兩輪融資在短短數小時內相繼完成,而這兩家企業既不生產機器人,也不開發基礎模型;相較於單看這兩筆交易本身,這個時間點所透露的訊息更具啟發性。 半導體新創公司 Ubitium 籌得 1,400 萬美元,用於開發其所謂的「實體人工智慧通用處理器」;而法國空中檢測公司 HyLight 則籌得 1,300 萬歐元(約合 1,400 萬美元),用於擴充其自主氫動力飛艇機隊。 這兩家公司均未開發人形機器人、倉儲揀選機器人或自動駕駛車輛。兩者皆屬「鏟子與鎚子」類型的企業,主要向實體人工智慧熱潮提供基礎支援,而非直接參與該領域的競爭;而這兩家公司在同一天獲得資金,對於任何試圖區分「持久基礎設施投資」與「機器人資金週期中較具投機性質部分」的投資者而言,都是一個有用的參考指標。
這兩輪融資所呈現的模式並非新鮮事,但正朝著特定方向加速發展:投資者越來越傾向於資助實體人工智慧底層的技術——包括處理器、感測平台及數據基礎設施——而非僅僅是那些佔據該領域媒體頭條、吸引眼球的類人型機器人與機器人。 這種轉變在商業層面至關重要,因為它改變了買方在評估長期供應商風險時,實際應為哪些公司提供擔保。 無論採購團隊是否意識到,當他們評估類人型或移動機器人平台時,其實也在對該平台所依賴的處理器、感測器及數據管道進行押注;而本週的融資動態,已相當明確地顯示出,精明的資本目前認為何處蘊藏著更具防禦性且更持久的價值。
為何一家晶片新創公司會與創紀錄的人形機器人訂單在同一週獲得融資
Ubitium 的商業提案非常具體,且至少在理論上,確實解決了一個真實的工程瓶頸。廣義而言,物理人工智慧(Physical AI)是指內建於執行實體工作的機器中的智慧,這需要一個
一種能夠同時、持續且僅靠電池供電進行感知、思考與行動的機器;在當今技術環境下,這通常意味著必須將用於感測的數位訊號處理器、用於人工智慧推論的神經處理單元,以及用於即時控制的獨立中央處理器整合在一起。 將這三顆專用晶片相互連接,會增加資料傳輸、協調開銷及工程複雜度;根據 Ubitium 的觀點,隨著實體 AI 應用的規模擴大,這些負擔將逐漸累積至臨界點。 Ubitium 的解決方案是一顆單一的可重配置處理器,該設計源自首席技術官馬丁·沃巴赫(Martin Vorbach)在可重配置運算領域長達三十年的研究成果,其能在執行時將可程式化元件分配至感測、推論與控制等不同功能,而非將每項功能硬性綁定至專屬的晶片上。本輪融資由 Ibex Investors 領投,OpenOcean 及現有投資者參與,使 Ubitium 自 2024 年成立以來的種子輪融資總額達到 1,800 萬美元, 該公司表示,其首款晶片已完成流片,證明在成立一年後,訊號處理、推論與即時控制即可在單一處理器架構上運行。 Ubitium 持有 17 項已獲核准的基礎技術專利,另有更多專利正在審查中;其團隊成員合計擁有超過 250 項職業專利及 350 篇經同儕審查的學術論文,這些資歷源自他們在英特爾、NVIDIA、蘋果及德州儀器等公司的背景。 對於一家如此年輕的公司而言,這般成熟的半導體專業知識集中度實屬罕見,而這正是投資者在為「客製化矽晶片」——這個以資本密集且失敗率極高著稱的領域——提供資金時,所必須確認的技術公信力;相較於迭代成本遠低於矽晶片的軟體產品,投資者更傾向於將資金投入晶片架構而非軟體產品。
一家法國飛艇新創公司正押注於相同的基礎理論
HyLight 的業務乍看之下似乎與 Ubitium 的晶片雄心毫無關聯,但其實其基礎在於
同一賭注的相鄰版本:即實體人工智慧的建置將為專門硬體創造持久的需求,這些硬體能有效解決先前尚未自動化的狹窄任務,而非為另一款在已然擁擠的類別中競爭的通用型機器人創造需求。 HyLight 成立於 2022 年,總部位於布雷蒂尼-蘇爾-奧爾日的 217 號空軍基地, ,專門研發自主氫動力飛船,以速度較慢、續航力更長且零排放的平台,取代目前以直升機進行的關鍵基礎設施(包括鐵路、輸電線路及管線)巡檢工作,並將高精度檢測與人工智慧驅動的數據分析相結合。 該公司的客戶名單包括法國國家鐵路公司(SNCF)、電網營運商 Enedis、輸電營運商 NaTran、 天然氣網路營運商 Terega 以及公用事業集團 Suez,這份名單上的基礎設施營運商,目前預算中皆已列有昂貴的直升機檢測項目,而這正是 HyLight 致力於取代的商業利基,而非試圖從無到有開創的投機性新領域。本輪融資獲得新投資者 Rubio Impact Ventures、DRW 和 Teampact Ventures,以及現有投資者 Y Combinator 和 Ring Capital 的支持,資金將用於擴充 HyLight 的機隊規模至 15 架,並將更多製造環節轉為內部生產,同時建構一個用於基礎設施監測的人工智慧驅動數據平台。 執行長馬丁·博肯(Martin Bocken)曾指出,該公司最棘手的問題在於技術的工業化,而非技術開發本身;這一點使 HyLight 有別於那些仍在驗證核心技術概念的企業: 飛艇本身已能運作,當前的挑戰在於同時實現製造、人才招募與營運規模化,這對投資者而言,其風險特徵與純技術風險截然不同,且在某些方面更易獲得資金支持。
資金湧入基礎設施層究竟預示了什麼
若將 Ubitium 與 HyLight 並列比較,兩者提出的論點如出一轍
從兩個不同的角度來看: 在人工智慧實體基礎建設的擴建過程中,最具持久價值的可能並非在於哪家公司推出了最引人注目的終端產品——例如類人型機器人或自駕車——而在於那群規模較小、專注於解決關鍵基礎技術難題的公司,例如專用運算設備與專用感測硬體,該領域的每項終端產品最終都必須依賴這些基礎技術。 這一論點在過往的科技週期中已有先例。互聯網的建設不僅為那些使用其服務的知名網路公司創造了持久價值,也為其底層的光纖、路由和資料中心基礎設施創造了價值,而其中大部分基礎設施是由那些自身從未成為消費品牌的公司所建構的。 投資 Ubitium 和 HyLight 的實體 AI 投資者,實質上是在進行一項類似的結構性押注:基礎設施層能比下一代類人型平台更可靠地捕捉價值,因為它能銷售給該類別中所有競爭的終端產品,而非僅押注於其中單一的贏家。這並非否定市場中機器人與類人型機器人領域的理由——該領域持續湧入真正龐大的資本,且實際的商業部署正加速推進。這恰恰是促使買家與投資者在評估實體人工智慧供應鏈中的供應商風險時,應將兩個在融資報導中常被混為一談的問題區分開來的理由: 特定機器人或平台公司是否能在其類別中勝出——這本質上確實充滿不確定性,且具有「贏家通吃」的特性;以及無論哪家特定機器人製造商勝出,該類別整體底層的基礎設施層是否仍能持續獲得資金與客戶——這正是 Ubitium 與 HyLight 各自在其狹窄領域中所做的賭注。 Ubitium 自身資料中引用的麥肯錫(McKinsey)基本情境預測顯示,僅通用機器人市場到 2040 年就將達到 3,700 億美元規模,而該市場中的每一美元都需仰賴處理器,對於與基礎設施相關的應用而言,則需仰賴感測器
正是這兩家公司所打造的這類平台。第三個比較點讓這種模式更難被視為純屬巧合
同一天在相鄰基礎設施類別中出現的兩輪融資,或許仍可被解讀為巧合而非趨勢,但這與整個秋季持續進行的、更廣泛的「賦能層」融資浪潮相吻合——包括近期其他專注於晶片的募資,這些募資明確瞄準實體人工智慧的運算瓶頸,而非任何單一機器人平台。 這種趨勢並非表示類人型機器人和平台類型的融資已趨緩——顯然並非如此——而是基礎層現在正吸引著專屬的、經驗豐富的專業資本,而非僅僅作為平台公司自身垂直整合硬體預算中的附帶項目而獲得資金。 這種區別——即獨立基礎設施公司能吸引專屬的投資者群體——相較於單一資金雄厚的平台公司選擇自行研發晶片,更能顯示該領域已趨成熟;因為這意味著投資者相信,基礎設施層能夠跨多個競爭平台銷售,而非僅受限於單一平台。
隱藏在兩輪小規模種子輪融資中的採購啟示
無論是 Ubitium 的 1,400 萬美元,還是 HyLight 的 1,300 萬歐元(約合 1,400 萬美元),以今年備受矚目的人形機器人融資案標準來看,這兩輪融資規模都不算大,而且這兩家公司都尚未在與其宣傳所暗示的規模上驗證其技術, Ubitium 僅有一代已流片完成的晶片,HyLight 的機隊規模則仍在擴充中,目標為 15 架飛機。 對能正確解讀此現象的買家而言,每輪融資的規模在某種程度上並非重點:真正重要的是,在資本仍相對充裕、爭相追逐下一家備受矚目的機器人公司的時刻,經驗豐富且具備技術素養的投資者卻選擇將資金專門投入基礎設施層——這本身就顯示了這些投資者相信
長期經濟效益其實更為穩健。對於那些著眼於制定多年期實體人工智慧部署藍圖,而非一味追逐最新機器人示範的採購或技術主管而言,針對藍圖中的每家供應商,值得提出的問題,其實與這兩輪評比中各家供應商針對其狹義領域所回答的問題本質相同: 該供應商是否掌握基礎架構層中的關鍵環節,使其能屹立不倒——無論最終哪款特定機器人或平台在該類別中勝出;抑或它完全取決於自身能否成為勝出的平台。 接下來一季該領域的融資公告值得特別關注,關鍵在於是否有更多資金跟隨 Ubitium 和 HyLight 流入基礎架構層,抑或本週的現象僅是當前週期中的一時例外——而該週期仍主要由對機器人本身的投資主導。本分析綜合了截至發佈日期的企業聲明及已披露的融資條款,不應被視為投資、財務或專業建議;其僅供一般資訊參考之用。