Warum Investoren in die Infrastruktur-Ebene von Physical AI investieren
Zwei Finanzierungsrunden am selben Tag – 14 Millionen US-Dollar für Ubitium zur Entwicklung eines universellen physikalischen KI-Prozessors und 13 Millionen Euro für HyLight zur Entwicklung autonomer Inspektionsluftschiffe – deuten auf einen strukturellen Wandel hin: Hochqualifiziertes Kapital fließt zunehmend in die grundlegende Technologieebene der physikalischen KI und nicht mehr ausschließlich in die nächste humanoide oder Roboterplattform.

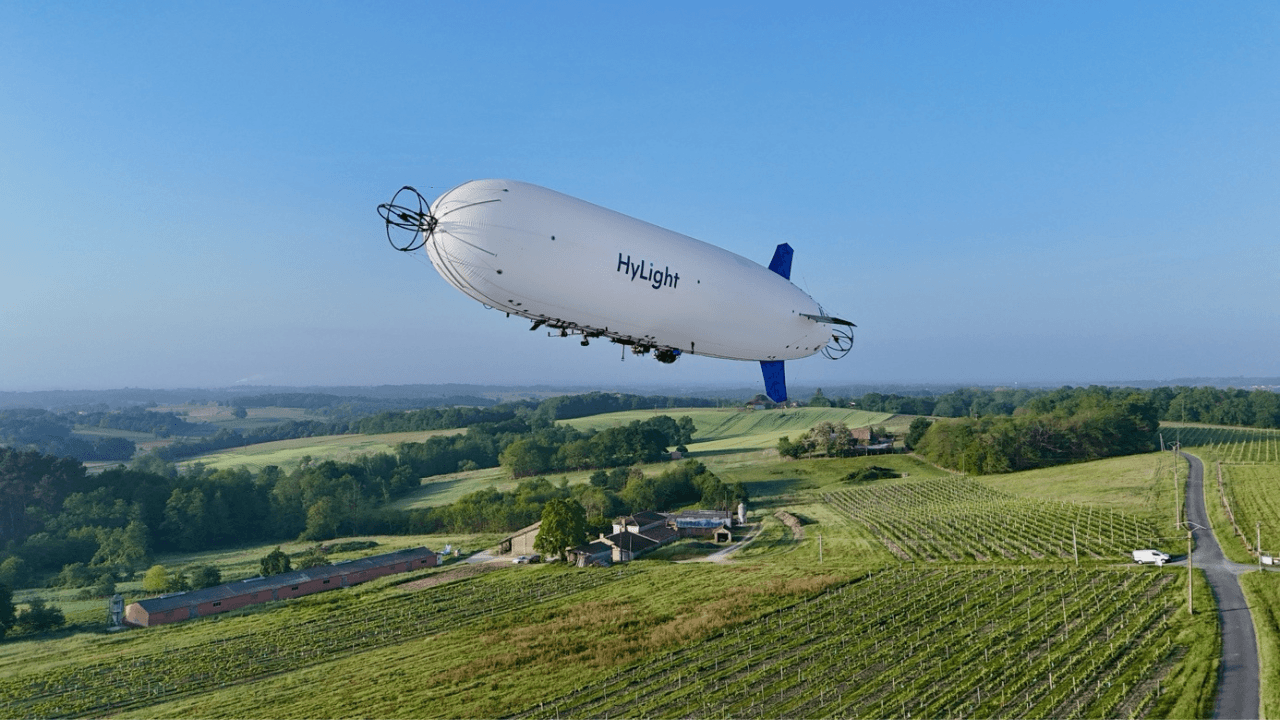
Am 13. Oktober 2026 wurden innerhalb weniger Stunden zwei Finanzierungsrunden für Unternehmen abgeschlossen, die weder Roboter noch Grundmodelle herstellen, und dieser zeitliche Zusammenhang ist aussagekräftiger, als es jede der beiden Transaktionen für sich genommen vermuten lässt. Ubitium, ein Halbleiter-Start-up, sammelte 14 Millionen US-Dollar ein, um einen sogenannten Universalprozessor für physikalische KI zu entwickeln, während HyLight, ein französisches Unternehmen für Luftinspektionen, 13 Millionen Euro – umgerechnet etwa 14 Millionen US-Dollar – einwarb, um seine Flotte autonomer, wasserstoffbetriebener Luftschiffe zu erweitern. Keines der beiden Unternehmen entwickelt Humanoide, Lagerkommissionierer oder autonome Fahrzeuge. Bei beiden handelt es sich um „Picks-and-Shovels“-Unternehmen, die in den Boom der physischen KI hineinverkaufen, anstatt direkt darin zu konkurrieren, und die Tatsache, dass sie am selben Tag Kapital erhalten haben, ist ein nützlicher Anhaltspunkt für jeden Käufer, der versucht, nachhaltige Infrastrukturinvestitionen vom spekulativeren Ende des Finanzierungszyklus in der Robotik abzugrenzen.
Das Muster, das diese beiden Finanzierungsrunden widerspiegeln, ist nicht neu, beschleunigt sich jedoch in eine bestimmte Richtung: Investoren finanzieren zunehmend die Ebene unterhalb der physischen KI – also die Prozessoren, die Sensorplattformen und die Dateninfrastruktur –, anstatt sich ausschließlich auf die schlagzeilenträchtigen Humanoiden und Roboter zu konzentrieren, die die Berichterstattung über die Branche dominieren. Diese Verschiebung ist wirtschaftlich von Bedeutung, da sie verändert, welche Unternehmen ein Käufer tatsächlich im Hinblick auf langfristige Lieferantenrisiken absichern sollte. Ein Beschaffungsteam, das eine humanoide oder mobile Roboterplattform bewertet, setzt – ob es sich dessen bewusst ist oder nicht – gleichzeitig auf die Prozessoren, Sensoren und Datenpipelines, auf denen diese Plattform basiert, und die Finanzierungsaktivitäten dieser Woche sind ein recht deutliches Signal dafür, wo anspruchsvolle Kapitalgeber derzeit den sichereren und längerfristigen Wert sehen.
Warum ein Chip-Start-up in derselben Woche Kapital beschaffte, in der ein Rekordauftrag für humanoide Roboter einging
Das Konzept von Ubitium ist konkret und löst – zumindest auf dem Papier – einen echten technischen Engpass. Physische KI, im weitesten Sinne definiert als in Maschinen integrierte Intelligenz, die körperliche Arbeit verrichtet, erfordert eine
Eine Maschine, die gleichzeitig, kontinuierlich und im Akkubetrieb wahrnehmen, denken und handeln kann – was heute in der Regel bedeutet, dass ein digitaler Signalprozessor für die Sensorik, eine neuronale Verarbeitungseinheit für KI-Inferenz und eine separate CPU für die Echtzeitsteuerung miteinander kombiniert werden müssen. Die Verbindung dieser drei spezialisierten Chips bringt zusätzliche Datenübertragungen, Koordinationsaufwand und technische Komplexität mit sich, die nach Ansicht von Ubitium mit zunehmender Skalierung physikalischer KI-Anwendungen bis an die Belastungsgrenze führt. Die Lösung von Ubitium besteht in einem einzigen rekonfigurierbaren Prozessor, der auf der drei Jahrzehnte langen Arbeit von Chief Technology Officer Martin Vorbach im Bereich der rekonfigurierbaren Datenverarbeitung aufbaut und dessen programmierbare Elemente zur Laufzeit auf Sensorik, Inferenz und Steuerung verteilt werden, anstatt jede Funktion fest auf einen eigenen, dedizierten Chip zu binden.Die Finanzierungsrunde selbst, angeführt von Ibex Investors unter Beteiligung von OpenOcean und bestehenden Investoren, erhöht die Gesamt-Startkapitalfinanzierung von Ubitium seit der Unternehmensgründung im Jahr 2024 auf 18 Millionen US-Dollar, Das Unternehmen gibt an, bereits den Tape-out seines ersten Chips abgeschlossen zu haben, womit es ein Jahr nach der Gründung nachweist, dass Signalverarbeitung, Inferenz und Echtzeitsteuerung auf einer einzigen Prozessorarchitektur ausgeführt werden können. Ubitium hält 17 erteilte Patente auf die zugrunde liegende Technologie, weitere sind angemeldet, und das Team verfügt zusammen über mehr als 250 Patente sowie 350 von Fachkollegen begutachtete Veröffentlichungen – Referenzen, die auf Erfahrungen bei Intel, Nvidia, Apple und Texas Instruments zurückgehen. Das ist eine für ein so junges Unternehmen ungewöhnlich hohe Konzentration an etabliertem Halbleiter-Fachwissen, und genau diese technische Glaubwürdigkeit muss ein Investor, der in den notorisch kapitalintensiven und ausfallanfälligen Bereich der kundenspezifischen Halbleiter investiert, erkennen, bevor er Kapital in eine Chiparchitektur statt in ein Softwareprodukt investiert, das weitaus kostengünstiger weiterentwickelt werden kann.
Ein französisches Luftschiff-Start-up setzt auf dieselbe zugrunde liegende These
Das Geschäftsmodell von HyLight scheint auf den ersten Blick nichts mit den Chip-Ambitionen von Ubitium zu tun zu haben, doch es beruht auf einer
Eine ähnliche Variante derselben These: dass der Ausbau der physischen KI eine nachhaltige Nachfrage nach spezialisierter Hardware schafft, die eine eng gefasste, bislang nicht automatisierte Aufgabe gut bewältigt, und nicht nach einem weiteren Allzweckroboter, der in einer bereits überfüllten Kategorie konkurriert. HyLight, gegründet im Jahr 2022 und mit Sitz auf dem Luftwaffenstützpunkt 217 in Brétigny-sur-Orge, Frankreich, baut autonome, wasserstoffbetriebene Luftschiffe, die die helikoptergestützte Inspektion kritischer Infrastrukturen – Eisenbahnstrecken, Stromleitungen und Pipelines – durch eine langsamer fliegende, ausdauerndere und emissionsfreie Plattform ersetzen, die hochpräzise Inspektionen mit KI-gestützter Datenanalyse verbindet. Der Kundenstamm des Unternehmens, zu dem unter anderem die französische Staatsbahn SNCF, der Netzbetreiber Enedis, der Übertragungsnetzbetreiber NaTran, den Gasnetzbetreiber Terega und den Versorgungskonzern Suez, umfasst Infrastrukturbetreiber, die derzeit jeweils einen bestehenden, kostspieligen Posten für Hubschrauberinspektionen in ihren Budgets haben – genau diesen kommerziellen Marktbereich zielt HyLight an, anstatt eine spekulative neue Kategorie aus dem Nichts schaffen zu wollen.Die Finanzierungsrunde, die von den neuen Investoren Rubio Impact Ventures, DRW und Teampact Ventures sowie den bestehenden Geldgebern Y Combinator und Ring Capital getragen wird, soll die Erweiterung der HyLight-Flotte auf 15 Flugzeuge finanzieren, die Fertigung stärker ins eigene Haus verlagern und den Aufbau einer KI-gestützten Datenplattform für die Infrastrukturüberwachung vorantreiben. Geschäftsführer Martin Bocken hat das größte Problem des Unternehmens darin beschrieben, die Technologie zu industrialisieren, nicht darin, sie zu entwickeln – ein Unterschied, der HyLight von Unternehmen unterscheidet, die noch dabei sind, ein zentrales technisches Konzept zu erproben: Das Luftschiff selbst funktioniert; die aktuelle Herausforderung besteht darin, Fertigung, Personalbeschaffung und betriebliche Skalierung gleichzeitig voranzutreiben – was für einen Investor ein grundlegend anderes und in gewisser Weise finanzierbareres Risikoprofil darstellt als ein reines Technologierisiko.
Was der Kapitalzufluss in die Infrastrukturebene tatsächlich signalisiert
Nehmen wir Ubitium und HyLight nebeneinander: Beide vertreten dieselbe Argumentation
aus zwei verschiedenen Blickwinkeln: Der nachhaltigste Wert des physischen KI-Ausbaus liegt möglicherweise nicht bei dem Unternehmen, das das sichtbarste Endprodukt – einen humanoiden Roboter oder ein selbstfahrendes Auto – auf den Markt bringt, sondern bei einer engeren Gruppe von Unternehmen, die ein schwieriges Grundproblem lösen: spezialisierte Rechenleistung und spezialisierte Sensorik, auf die jedes Endprodukt in dieser Kategorie letztendlich angewiesen ist. Dieses Argument hat Vorläufer in früheren Technologiezyklen. Der Ausbau des Internets schuf dauerhaften Wert nicht nur bei den allseits bekannten Web-Unternehmen, die es nutzten, sondern auch in der darunterliegenden Infrastruktur aus Glasfaser, Routing und Rechenzentren, die größtenteils von Unternehmen aufgebaut wurde, die selbst nie zu Verbrauchermarken wurden. Investoren im Bereich der physischen KI, die auf Ubitium und HyLight setzen, gehen implizit eine ähnliche strukturelle Wette ein: dass die Infrastrukturebene Wert zuverlässiger generiert als die nächste humanoide Plattform, da sie an jedes konkurrierende Endprodukt in ihrer Kategorie verkauft wird, anstatt auf einen einzigen Gewinner unter diesen zu setzen.Das ist kein Grund, den Roboter- und Humanoid-Bereich des Marktes zu vernachlässigen, in den weiterhin wirklich enorme Kapitalmengen fließen und in dem sich echte kommerzielle Einsätze beschleunigen. Es ist vielmehr ein Grund für Käufer und Investoren, die das Anbieterrisiko entlang der gesamten Lieferkette der physischen KI bewerten, zwei unterschiedliche Fragen voneinander zu trennen, die in der Berichterstattung über Finanzierungen ständig miteinander vermischt werden: ob ein bestimmtes Roboter- oder Plattformunternehmen in seiner Kategorie den Sieg davontragen wird – was tatsächlich ungewiss ist und naturgemäß nach dem Prinzip „Der Gewinner nimmt fast alles“ abläuft – und ob die der Kategorie als Ganzes zugrunde liegende Infrastrukturebene weiterhin Kapital und Kunden gewinnen wird, unabhängig davon, welcher konkrete Roboterhersteller sich durchsetzt; genau darauf setzen Ubitium und HyLight jeweils in ihrem eigenen engen Fachgebiet. McKinseys eigene Basisprognose, die in den Unterlagen von Ubitium zitiert wird, beziffert allein den Markt für Allzweckrobotik bis 2040 auf 370 Milliarden US-Dollar, und jeder Dollar dieses Marktes erfordert Prozessoren sowie – für infrastrukturnahe Anwendungen – Sensortechnik
Plattformen genau der Art, wie sie diese beiden Unternehmen entwickeln.Ein dritter Vergleichspunkt macht es schwieriger, das Muster als Zufall abzutun
Zwei am selben Tag stattfindende Finanzierungsrunden in benachbarten Infrastrukturkategorien könnten zwar immer noch als Zufall und nicht als Trend gewertet werden, doch sie stehen im Einklang mit einer breiteren Welle von Finanzierungen für die „Enabling-Layer“, die sich über den Herbst hinweg fortgesetzt hat – einschließlich anderer kürzlich erfolgter, auf Chips ausgerichteter Kapitalbeschaffungen, die gezielt auf den Rechenengpass der physischen KI abzielen und nicht auf eine einzelne Roboterplattform. Das Muster besteht nicht darin, dass sich die Finanzierung von Humanoiden und Plattformen verlangsamt hat – das ist ganz offensichtlich nicht der Fall –, sondern darin, dass die Basisschicht nun eigenständiges, erfahrenes Spezialkapital anzieht, anstatt nur als nachträglicher Einfall im Rahmen des vertikal integrierten Hardware-Budgets eines Plattformunternehmens finanziert zu werden. Diese Unterscheidung – ein eigenständiges Infrastrukturunternehmen, das eine eigene, engagierte Investorenbasis anzieht – ist ein stärkeres Signal für eine reifende Branche als es die Entscheidung eines einzelnen, gut finanzierten Plattformunternehmens wäre, eigene Chips intern zu entwickeln; denn sie impliziert, dass Investoren davon ausgehen, dass die Infrastrukturebene über mehrere konkurrierende Plattformen hinweg verkauft werden kann, anstatt an nur eine einzige gebunden zu sein.
Die Lektion in Sachen Beschaffung, die in zwei kleinen Startkapitalrunden verborgen liegt
Weder die 14 Millionen US-Dollar von Ubitium noch die 13 Millionen Euro (etwa 14 Millionen US-Dollar) von HyLight sind nach den Maßstäben der diesjährigen Schlagzeilen machenden Finanzierungen für humanoide Roboter besonders hoch, und keines der beiden Unternehmen hat seine Technologie bislang in dem Umfang unter Beweis gestellt, den sein Pitch impliziert: Ubitium mit einer einzigen, bereits in Produktion genommenen Chip-Generation, HyLight mit einer Flotte, die sich noch auf 15 Flugzeuge ausweitet. Die Höhe der einzelnen Finanzierungsrunden ist in gewisser Weise nebensächlich für einen Käufer, der dies richtig interpretiert: Entscheidend ist, dass erfahrene, technisch versierte Investoren sich dafür entscheiden, Kapital gezielt in die Infrastrukturebene zu investieren – und zwar zu einem Zeitpunkt, an dem das Kapital, das auf der Suche nach dem nächsten vielbeachteten Roboterunternehmen ist, vergleichsweise reichlich vorhanden bleibt, was an sich schon ein Signal dafür ist, wo diese Investoren ihren Schwerpunkt sehen.
wie tragfähig die langfristige Wirtschaftlichkeit tatsächlich ist. Für einen Beschaffungs- oder Technologieleiter, der eine mehrjährige Roadmap für die praktische Einführung von KI erstellt, anstatt der neuesten Roboter-Demo hinterherzulaufen, lautet die Frage, die es jedem Anbieter auf dieser Roadmap zu stellen gilt, im Grunde genommen dieselbe, die diese beiden Runden für ihre jeweiligen engen Kategorien beantworten: Verfügt dieser Anbieter über einen Teil der Infrastrukturebene, der Bestand hat, unabhängig davon, welcher konkrete Roboter oder welche Plattform letztendlich in seiner Kategorie die Oberhand gewinnt, oder ist er vollständig davon abhängig, selbst die siegreiche Plattform zu sein? Die Finanzierungsankündigungen des nächsten Quartals in diesem Sektor sind insbesondere im Hinblick darauf zu beobachten, ob weiteres Kapital dem Beispiel von Ubitium und HyLight in die Basisschicht folgt oder ob sich diese Woche als kurze Ausnahme innerhalb eines Zyklus herausstellt, der nach wie vor von Investitionen in die Roboter selbst dominiert wird.Diese Analyse fasst Unternehmenserklärungen und veröffentlichte Finanzierungsbedingungen zum Zeitpunkt der Veröffentlichung zusammen und sollte nicht als Anlage-, Finanz- oder Fachberatung verstanden werden; sie dient ausschließlich allgemeinen Informationszwecken.