投資家がフィジカルAIのインフラ層に資金を提供している理由
同日に発表された2件の資金調達ラウンド――ユニバーサル・フィジカルAIプロセッサを開発するUbitiumによる1,400万米ドル、自律検査用飛行船を開発するHyLightによる1,300万ユーロ――は、構造的な変化を示唆している。すなわち、高度な資本が、単に次世代のヒューマノイドやロボットプラットフォームだけでなく、フィジカルAIを支える基盤層への支援をますます増やしているということだ。

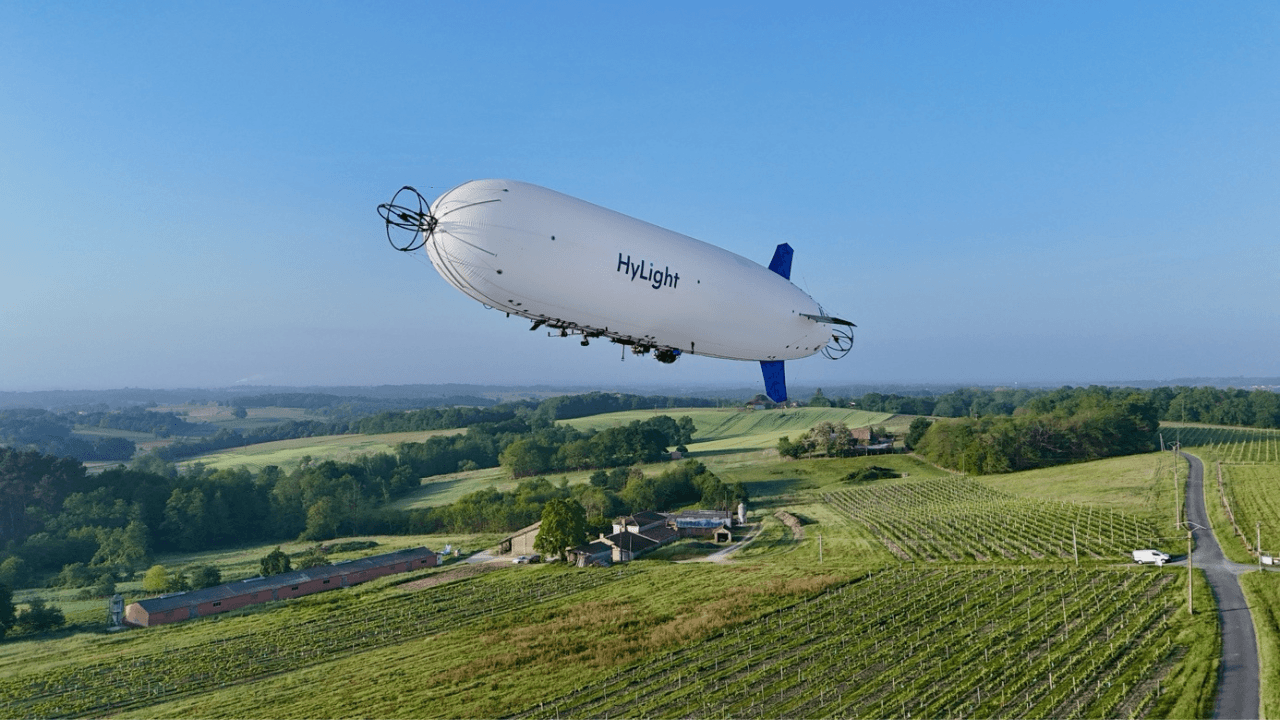
2026年10月13日、ロボットも基盤モデルも製造していない2社の資金調達ラウンドが、わずか数時間差で完了した。このタイミングこそが、個々の取引そのものよりも多くのことを物語っている。 半導体スタートアップのUbitiumは、同社が「物理AI向けユニバーサルプロセッサ」と呼ぶものを開発するために1,400万米ドルを調達した一方、フランスの空中検査企業HyLightは、自律型水素動力飛行船の機体数を拡大するために1,300万ユーロ(約1,400万米ドル)を調達した。 どちらの企業も、ヒューマノイドや倉庫用ピッキングロボット、自動運転車を製造しているわけではない。両社とも、フィジカルAIのブームの中で直接競合するのではなく、そのブームに「ピック・アンド・ショベル(基礎的な支援ツール)」を提供するビジネスを展開しており、同じ日に両社への資金調達が実現したことは、ロボット工学の資金調達サイクルにおいて、堅実なインフラ投資とより投機的な側面とを区別しようとする投資家にとって有益なデータポイントとなる。
これら2つの資金調達ラウンドが示すパターンは目新しいものではないが、特定の方向へと加速している。すなわち、投資家は、この分野の報道を席巻する注目度の高いヒューマノイドやロボットだけでなく、物理的なAIを支える基盤層――プロセッサ、センシングプラットフォーム、データインフラ――への資金提供をますます増やしているのだ。 このシフトは、買い手が長期的なベンダーリスクを実際にどの企業に対して引き受けるべきかを変えるという点で、商業的に重要な意味を持つ。 ヒューマノイドや移動型ロボットプラットフォームを評価する調達チームは、自覚しているか否かにかかわらず、そのプラットフォームが依存するプロセッサ、センサー、データパイプラインに対しても賭けをしていることになる。そして今週の資金調達動向は、洗練された資本が現在、より堅実で長期的な価値がどこにあると見なしているかについて、かなり明確なシグナルとなっている。
ヒューマノイドの受注が過去最高を記録したのと同じ週に、なぜチップスタートアップが資金調達できたのか
Ubitiumの提案は具体的であり、少なくとも理論上は、実際のエンジニアリング上のボトルネックに対処している。広義に定義すれば、肉体労働を行う機械に組み込まれた知能である「フィジカルAI」には、
知覚、思考、行動を同時に、継続的に、かつバッテリー駆動で行う機械を実現するには、現在では通常、センシング用のデジタル信号プロセッサ、AI推論用のニューラルプロセッシングユニット、そしてリアルタイム制御用の独立したCPUを組み合わせる必要があります。 これら3つの専用チップを接続すると、データ転送、連携に伴うオーバーヘッド、および設計上の複雑さが増大し、Ubitiumの分析によれば、物理的なAIアプリケーションがスケールアップするにつれて、システムは限界点まで追い込まれることになる。 Ubitiumの解決策は、最高技術責任者(CTO)であるマーティン・ヴォルバッハ氏が再構成可能コンピューティング分野で30年にわたり培ってきた知見を活かした、単一の再構成可能プロセッサである。このプロセッサは、各機能を専用のシリコンにハードワイヤリングするのではなく、実行時にプログラム可能な要素をセンシング、推論、制御の各機能に割り当てる仕組みとなっている。Ibex Investorsが主導し、OpenOceanおよび既存の出資者が参加した今回の資金調達ラウンドにより、Ubitiumの2024年の創業以来のシード資金総額は1,800万米ドルに達した。 同社によれば、すでに最初のシリコンのテープアウトを完了しており、創業から1年で、信号処理、推論、リアルタイム制御を単一のプロセッサアーキテクチャ上で実行できることを実証している。 Ubitiumは、基盤技術に関して17件の特許を取得済みで、さらに多くの特許出願中であり、そのチームはインテル、NVIDIA、アップル、テキサス・インスツルメンツでの経歴を持つメンバーにより、合計250件以上のキャリア特許と350件以上の査読付き論文を保有している。 これほど若い企業としては異例なほど、確立された半導体専門知識が凝縮されており、これはまさに、資本集約的で失敗しやすいことで悪名高い「カスタムシリコン」分野に投資する投資家が、はるかに安価に反復開発が可能なソフトウェア製品ではなく、チップアーキテクチャに資本を投じる前に確認すべき技術的信頼性そのものである。
フランスの飛行船スタートアップも、同じ根本的な仮説に賭けている
HyLightの事業は、一見するとUbitiumのチップ開発への野心とは無関係に見えるが、その根底には
同じ賭けの別の側面:物理的なAIの構築が、すでに競争が激化している分野で競合する汎用ロボットではなく、これまで自動化されていなかった特定の狭い課題を的確に解決する専用ハードウェアに対する持続的な需要を生み出すという点だ。 2022年に設立され、ブレティニー=シュル=オルジュのエアベース217に拠点を置くHyLight社は、 、重要なインフラ、鉄道、送電線、パイプラインのヘリコプターによる点検に代わる、自律型水素動力飛行船を開発している。この飛行船は、低速で長時間の飛行が可能かつゼロエミッションのプラットフォームであり、高精度な点検とAIを活用したデータ分析を組み合わせている。 同社の顧客リストには、フランスの国営鉄道事業者SNCF、送電網事業者Enedis、送電事業者NaTran、 ガスネットワーク事業者テレガ、公益事業グループのスエズなど、いずれも現在、予算に高額なヘリコプターによる点検費用を計上しているインフラ事業者で構成されており、これはハイライトがゼロから新たなカテゴリーを創出しようとする投機的な試みではなく、既存の市場に食い込むための商業的切り口となっている。今回の資金調達ラウンドには、既存の支援者であるY CombinatorやRing Capitalに加え、新規投資家であるRubio Impact Ventures、DRW、Teampact Venturesが参画しており、調達資金は、HyLightの機体数を15機まで拡大し、製造工程の社内化をさらに進めるとともに、インフラ監視のためのAIを活用したデータプラットフォームの構築に充てられる。 最高経営責任者(CEO)のマーティン・ボッケン氏は、同社にとって最大の課題は技術そのものを構築することではなく、その技術を産業化することだと述べています。この違いこそが、HyLightを、依然として中核となる技術的コンセプトの実証段階にある企業とは一線を画すものです。 飛行船そのものは機能しており、現在の課題は製造、人材確保、そして運用の拡大を同時に進めることにある。これは、純粋な技術リスクとは根本的に異なり、投資家にとってはある意味で資金調達がより容易なリスクプロファイルである。
インフラ層に資金が流入していることが実際に示唆すること
並べてみると、UbitiumとHyLightは同じ主張を展開している
2つの異なる観点から: AIの物理的なインフラ構築において最も持続的な価値は、ヒューマノイドロボットや自動運転車といった、最も目に見える最終製品を市場に送り出す企業にあるのではなく、この分野のあらゆる最終製品が最終的には依存せざるを得ない、高度な基盤技術——専用コンピューティングや専用センシングハードウェア——といった難題を解決している、より限られた企業群にあるのかもしれない。 この主張には、過去の技術サイクルにおける先例がある。インターネットのインフラ整備は、それを活用した誰もが知るウェブ企業だけでなく、その基盤となる光ファイバー、ルーティング、データセンターのインフラにも持続的な価値を生み出した。その多くは、自らが消費者向けブランドになることのなかった企業によって構築されたものである。 UbitiumやHyLightに投資するフィジカルAIの投資家たちは、暗黙のうちに同様の構造的な賭けをしている。つまり、インフラ層は、次のヒューマノイドプラットフォームよりも確実に価値を獲得できるという賭けだ。なぜなら、インフラ層は、そのカテゴリー内の競合するすべての最終製品に販売されるのに対し、ヒューマノイドプラットフォームは、その中から単一の勝者に賭けることになるからだ。だからといって、市場におけるロボットやヒューマノイド分野を軽視すべきではない。そこには依然として莫大な資本が流入し続けており、実際の商用展開も加速しているからだ。これは、フィジカルAIのサプライチェーン全体にわたるベンダーリスクを評価するバイヤーや投資家が、資金調達に関する報道で常に混同されがちな2つの異なる問題を区別すべき理由である。 特定のロボットやプラットフォーム企業がそのカテゴリーで勝者となるかどうか(これは本質的に不確実であり、勝者総取りの性質を持つ)と、カテゴリー全体を支える基盤層が、どの特定のロボットメーカーが勝者となろうとも、引き続き資本と顧客を獲得し続けられるかどうか、という2つの異なる問いを区別すべきである。後者こそが、UbitiumとHyLightがそれぞれの狭い領域で賭けている点である。 Ubitium社の資料でも引用されているマッキンゼー自身のベースケース予測によれば、2040年までに汎用ロボティクス市場だけで3,700億米ドルに達すると見込まれており、その市場の1ドルごとにプロセッサが必要となり、インフラ関連のアプリケーションではセンシング技術も必要となる。
まさにこれら2社が構築しているようなプラットフォーム。3つ目の共通点により、このパターンを単なる偶然として片付けることは難しくなる
隣接するインフラ分野で同日に2件の資金調達が行われたとしても、それはトレンドというよりは偶然と解釈される余地はある。しかし、これらは秋を通じて続いている「基盤層」への資金調達の広範な流れと一致しており、これには、特定のロボットプラットフォームではなく、物理AIの演算ボトルネックを直接的に解消することを目的とした、最近のチップ関連の資金調達も含まれている。 この傾向は、ヒューマノイドやプラットフォームへの資金調達が鈍化したということではない――明らかにそうではない――。むしろ、基盤層が、プラットフォーム企業の垂直統合型ハードウェア予算の中で後付けとして資金提供されるだけでなく、今や独自の経験豊富な専門資本を惹きつけているということである。 この違い、すなわち独立したインフラ企業が独自の専属投資家層を惹きつけているという事実は、資金力のある単一のプラットフォーム企業が自社でチップを開発することを選択した場合よりも、この分野が成熟しつつあることを示すより強力なシグナルである。なぜなら、それは投資家が、インフラ層が単一のプラットフォームに縛られることなく、複数の競合プラットフォームにまたがって販売できると信じていることを示唆しているからである。
2つの小規模なシードラウンドに隠された調達に関する教訓
Ubitiumの1,400万米ドル、HyLightの1,300万ユーロ(約1,400万米ドル)の資金調達ラウンドは、今年話題となったヒューマノイド分野の資金調達規模の基準からすれば大きな額ではなく、また、どちらの企業も、そのピッチが示唆する規模で技術を実証できていない。 Ubitiumはテープアウト済みのチップが1世代のみ、HyLightは15機に向けて拡大中の機体群にとどまっている。 この文章を正しく読み解く買い手にとって、各ラウンドの規模はある意味、本質ではない。重要なのは、次の注目ロボット企業を追いかける資本が依然として比較的豊富にあるこの時期に、経験豊富で技術に精通した投資家たちが、特にインフラ層に資本を投入することを選択しているという点であり、それ自体が、そうした投資家たちがどこに可能性を見出しているかについてのシグナルとなっている。
長期的に見て、より堅実な経済性が実際にどこにあるのか。最新のロボットのデモに飛びつくのではなく、複数年にわたるAI導入のロードマップを策定している調達や技術の責任者にとって、そのロードマップに含まれる各ベンダーに問うべき質問は、これら2つのラウンドがそれぞれの狭いカテゴリーについて答えているのと同じようなものだ。 「このベンダーは、最終的にどの特定のロボットやプラットフォームがそのカテゴリーで勝者となろうとも、生き残るインフラ層の一部を保有しているのか、それとも勝者となるプラットフォームそのものに完全に依存しているのか」。 このセクターにおける次の四半期の資金調達発表は、UbitiumやHyLightに続き、より多くの資本が基盤層に流入するのか、それとも今週の動向が、依然としてロボット自体への投資が主流であるサイクルの中での一時的な例外に過ぎないのかという点において、特に注目に値する。本分析は、掲載日時点での各社の発表および開示された資金調達条件を総合したものであり、投資、財務、または専門的なアドバイスとして解釈されるべきではありません。本情報は、あくまで一般的な情報提供のみを目的としています。