ロボット工学には「ChatGPTのような瞬間」の問題はない。あるのは地理的な問題だ。
NVIDIAのロボット工学分野でかつて同僚だった2人が、ロボット工学がいつ「ChatGPTのような転換点」を迎えるかについて議論を交わしている。同じ週に起きた、マイクロン社の決算説明会、中国の技術規格、Symbotic社の買収、そして香港のトレーニング拠点という、互いに関連性のない4つの出来事は、この議論そのものが誤った問いを投げかけていることを示唆している。

NVIDIAで7年間にわたり同社のロボティクス・プラットフォーム事業の構築に携わった元プロダクトマーケティング担当幹部は、現在、かつての勤務先が掲げるお気に入りのスローガンに反する賭けを基盤としたベンチャーファンドを運営している。 アムリヤ・ヴィシュワナート氏は、業界の現状を「レゴ時代」と呼んでいる。アクチュエータ、ハンド、ソフトウェア、安全基準が依然として一つひとつ組み立てられている段階で、実用化につながる画期的なモデルが生まれるには程遠い状況だ。 同じ対談の中で、ジェネラル・インチュイションのCEOであるピム・デ・ウィッテ氏は、ほぼ正反対の主張を展開した。すなわち、十分に汎用性の高い基盤モデルが登場すれば、そうした専門的な組み立て作業の多くが、ほぼ一夜にして不要になるだろうというのだ。
両投資家は、間違った変数について議論している。問題は、ロボティクスに単一の「ChatGPTモーメント」が訪れるかどうかではない。むしろ、単一の「瞬間」という形こそが、この業界が期待すべきものなのかどうか、ということだ。過去72時間に起きた、基調講演では決して取り上げられないような、互いに関連性のない4つの出来事は、おそらくそうではないと示唆している。
テキストには共通の「原材料」があった。ロボットにはそれがない。そして、その違いは一時的なものではなく、恒久的なものである。
なぜ「世界的な瞬間」が言語分野では機能したが、ハードウェア分野では機能しないのか
ChatGPTがあれほどまでに拡大できたのは、インターネットがすでに、日常的な人間の活動の予期せぬ副産物として、膨大で共有された多言語のテキストコーパスを生み出しており、大規模言語モデルを訓練するあらゆる研究所が、そのコーパスのほぼ同じ表現を利用できたからである。北京で訓練されたモデルも、サンフランシスコで訓練されたモデルも、依然として重複するテキストから学習している。
物理的な展開には、これと同等の共有基盤が存在しない。ドイツの倉庫で承認された仕分けシステムは、中国の歩道で認可された配送ロボットとは異なる規制に準拠しており、さらにフィリピンの病棟で使用が許可された病院用ロボットとはまた異なる規制に準拠している。 ロボット工学において複合的に作用しているのは、誰もが参照する単一のコーパスではない。それは、別々の場所で成熟しつつある、ハードウェア、資本、規制からなる数十もの地域ごとの積み重ねである。
動向、そして今週のディールフローは、まさにその状況を如実に反映しています。半導体業界が実際に計画していること
マイクロンの今年の決算説明会こそが、どんなデモよりもロボット工学の将来像を的確に予測する指標となっている。 9月の会計年度末決算説明会で、サンジェイ・メフロトラ最高経営責任者(CEO)は、レベル4の自動運転車を基準点として挙げた。同氏は、このクラスの車両には200ギガバイト以上のオンボードメモリと数テラバイトのストレージが必要になると見積もっており、ヒューマノイドロボットも概ね同程度のメモリ容量を必要とするはずだと投資家に語った。 その3ヶ月前の6月の決算説明会では、彼は全く異なる基準を用いていた。ヒューマノイドロボットは、平均的なレベル2以上の乗用車の約10倍のメモリを搭載することになると述べたのだ。
どちらの数値もハードウェアの仕様ではない。どちらも、3ヶ月間隔で異なる比較対象に基づいて導き出された、チップメーカー独自の将来予測に過ぎない。この事実は購入者に一つの示唆を与えるはずだ。すなわち、メモリを販売する企業でさえ、ロボットに必要な仕様について単一の基準設計を確定させていないということである。これは、スケジュールが遅れている企業ではない。 これは、まだ標準化されていないカテゴリーを見据えて生産能力を計画している企業であり、その決定には数年単位のリードタイムが必要で、どの研究所が次の四半期により高性能なモデルを市場に投入するかとは無関係に行われるものだ。
ほとんどの基盤モデル研究所が聞いたこともない規格
中国の低速自動運転車両セクター――資金調達のニュース見出しにめったに登場しない清掃車、配送カート、シャトル車両――は、2026年第3四半期だけで80億人民元 (約11億米ドル)の契約を獲得しており、ニューストラテジー低速自動運転産業研究所が追跡した業界データによると、年初来の累計額は218億元(約30億米ドル)を超えている。 その数字の内訳こそが真の注目点である。100万~1,000万元(約14万~140万米ドル)の契約が、全契約の72%を占めており、
その一方で、1億元(約1,400万米ドル)を超える価格のプロジェクトは全体の約5分の1に過ぎなかったが、総額のうち95%以上を占めていた。このような「バーベル型」の分布は、自然に生じたものではない。7月1日に施行された国家技術基準「GA/T 2388-2026」が、業界自身の報告においても、規模が大きくコンプライアンス対応能力の高い事業者が契約シェアを拡大する一因として明示的に挙げられている。 これは、より賢明なビジネスモデルによるものではなく、単なる書類上の要件が、世界最大級のロボット導入市場の一つにおいて、誰が競争に参加できるかを再定義したに過ぎない。
ハードウェアの統合とトレーニングインフラ――大陸を隔てた状況
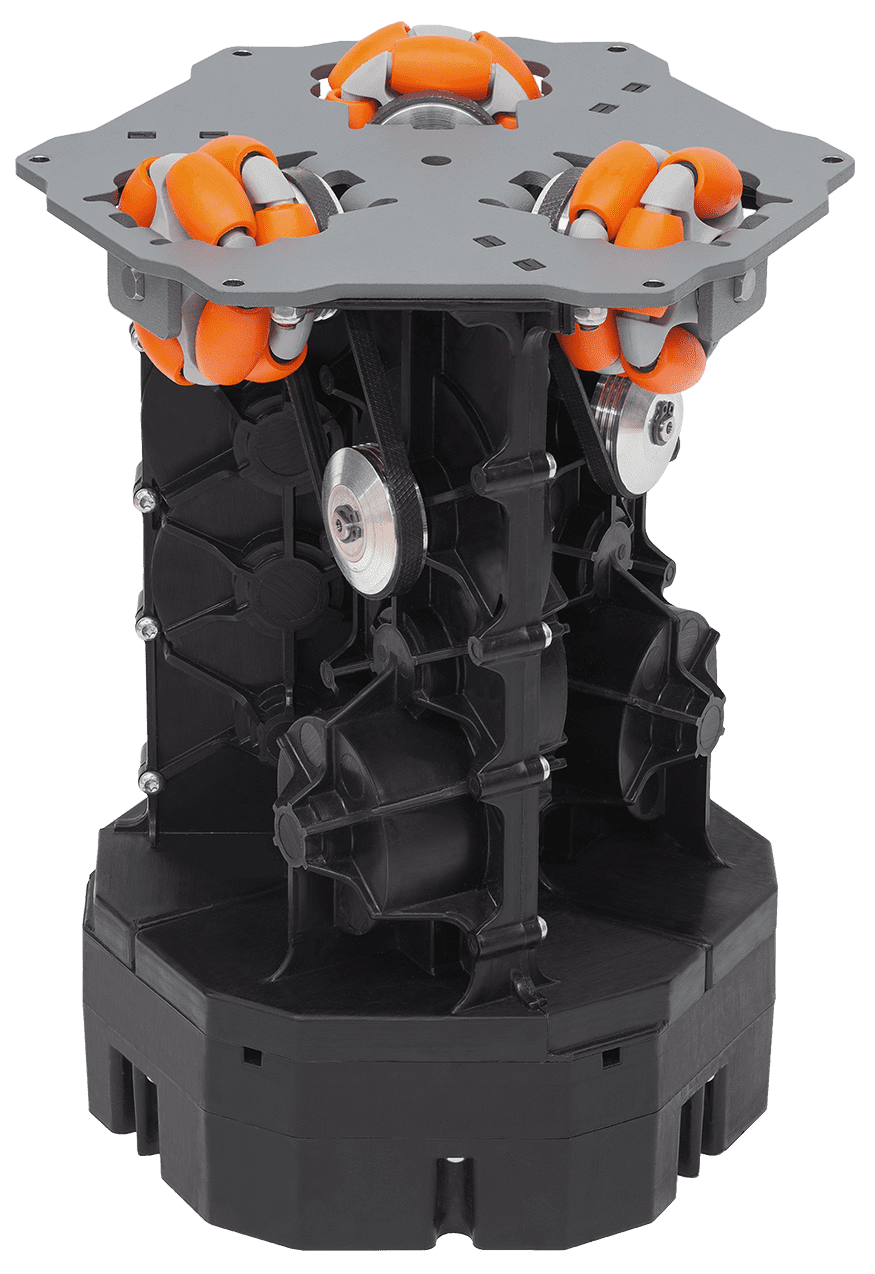
同じ週に発生したさらに2つの事例が、この傾向を裏付けている。米国の倉庫自動化企業Symboticは、ブレーメンに拠点を置くCellumation社とその「celluveyor」プラットフォームを買収した。これは、固定式のコンベアベルトではなく、個別に制御されるモジュールで構成された全方向型仕分けセルである。 これは、2月のFox Roboticsに続く、Symboticにとって今年2件目のロボット関連企業の買収であり、最高経営責任者(CEO)のリック・コーエン氏は、この技術を処理能力と床面積の面で「ゲームチェンジャー」と評した。 celluveyorの優位性は、言語モデルで説明できるようなものではない。それは、Cellumationの創業者がドイツのある都市で、特許取得と製品化に何年も費やして築き上げた機械工学の結晶である。
地球の反対側では、香港が10月15日に新施設の稼働を開始した。これは、国際的な利用を目的として建設された同市初の「エンボディッド・インテリジェンス」訓練場であり、香港生産性促進局が、デモでのロボットの動作と実際の導入現場で機能し続ける動作とのギャップを埋めるという明確な目標を掲げて構築したものである。 第1フェーズでは、すでに7社の技術パートナーと8社の国際シナリオパートナーとの契約が締結されており、研究、モデルトレーニング、システム検証、シナリオテストを1つの施設に統合している。これは、どの基盤モデル研究所も単独で解決しようと志願しなかった問題に対する、政府資金による解決策である。
これら4つのニュースのいずれも、ジェンセン・フアンを
基調講演のスライド。これら4つはすべて、今四半期にロボット工学の能力が向上する実際の仕組みです。投資家が正しく見抜いている点と、データによって修正される点
デ・ウィッテ氏の根本的な主張は、上記の枠組みが示す以上に評価されるべきだ。真に汎用的な基盤モデルが登場すれば、CMES Roboticsのような企業が現在、差別化された製品として販売している、狭義のタスク特化型ソフトウェア層――パレタイジングのロジック、仕分けルート、知覚スタック――の大部分が、依然としてコモディティ化されることになるだろう。 CMESは今月、AI搭載の混合ケース用パレタイザーを初の米国見本市に出展する。これは、均一ケースのパレタイジングでは数年前に解決されていたが、混合ケースの自動化では最近まで実現が困難だった機能である。 もし汎用モデルが、より広範なトレーニングの副産物として、最終的にそのような可変形状の操作を処理できるようになれば、今日の専門ロボットベンダーの相当な部分が、たった1回のリリースサイクルで競争優位性を失うことになる。そのリスクは現実のものであり、本稿における「断片化」説に対する最も強力な反論である。
今週得られた証拠が反論しているのは、その可能性そのものではなく、そのタイミングと様相である。 資本、標準化団体、ハードウェアのサプライチェーンは、単一のブレークスルーが実現するのを待ってからコミットするような振る舞いはしていない。彼らは現在、地域固有・業種固有のインフラを構築しており、どのような知能が登場しようとも、現地にすでに存在する物理的・規制的な基盤の上で動作しなければならないという前提に立っている。 サンフランシスコの研究所でより賢くなったモデルであっても、広東省ではGA/T 2388-2026の基準をクリアし、マニラではフィリピンの病院独自の調達規則を満たさなければならない。知能はグローバルに拡張できるが、導入は管轄区域ごとに段階的に進められるのだ。
単に傍観するだけでなく、実際に購入を検討している人にとって、これは何を意味するのか
私は毎週、こうした届出、規格の更新、買収案件を数百件追跡するプラットフォームを運営しているが、実際にどの案件が
ロボティクスへの投資が実を結ぶかどうかは、どの研究所が最も印象的なベンチマーク結果を公表するかという点にはありません。重要なのは、最終的にどの基盤モデルが勝者となるかに関わらず、どの企業が、それぞれの地域で必要とされるコンプライアンス、処理能力、ハードウェアの基盤を静かに構築しているかという点です。深センやボストンではなくマニラに拠点を置く購入者にとって、真に問うべきは「ロボット技術がいつ脚光を浴びるか」などという問いではない。 真に問うべきは、「自国の管轄区域におけるGA/T 2388-2026の規格はどのようなものか、それを満たす態勢をすでに整えているのはどの企業か、そしてベンダーの稼働率やコンプライアンスに関する説明は、別の市場向けに作成されたスライド上だけでなく、現地でも通用するのか」ということだ。 この業界は、ゴールが一つだけのレースではありません。それは数十の地域ごとのレースであり、そのうちのいくつかはすでに本格化しています。そして、今四半期にそれらのレースで勝利を収めている事業者は、最も優れたモデルを持つ者たちではありません。彼らは、そのようなモデルを待ち続けることをやめた者たちなのです。
この分析は、Techable VCのアムリヤ・ヴィシュワナート氏およびGeneral Intuitionのピム・デ・ウィッテ氏への最近の収録インタビュー、マイクロン社の2026年9月および6月の決算説明会の発言、New Strategy Low-Speed Automated Driving Industry Research Instituteによる中国低速自動運転セクターに関する業界データ、Symbotic社およびCellumation社による買収に関する各社の声明、香港生産性評議会による「エンボディド・インテリジェンス」トレーニンググラウンドに関する資料、ならびにCMES Robotics社によるPACK EXPO International 2026への初出展に関する声明に基づいています。 本記事は一般的な情報提供のみを目的としており、投資、法律、または専門的な助言を構成するものではありません。
ヒーロー画像:Cellumation社の「celluveyor」仕分けセルハードウェア(提供:Cellumation社)。