
香港におけるロボット関連企業のIPOラッシュは、市場要因ではなく資本規制に起因するものだ
今年、6社の中国ロボット企業が香港で上場を果たし、その背後には50社以上が上場を控えていると報じられている。この傾向は、香港の魅力によるものというよりは、同じ資本流動の対極に位置する北京とワシントンが築いた規制上のボトルネックが一致したことに起因している。

今週、香港の個人投資家たちは、1か月前までは中国国外ではほとんど知られていなかった無錫の赤字配送ロボットメーカーの株式について、1日分の割り当て枠に42億香港ドル(5億4000万米ドル)もの資金を詰め込もうとした。 エクセランド・ロボティクスは、水曜日の上場取引開始を前に、個人投資家向け割当分の申し込みが94.79倍のオーバーサブスクリプションとなったことを受け、月曜日に新規株式公開(IPO)の価格を決定した。 この倍率は今週のニュースの見出しを飾ったが、それ自体ではほとんど何も示していない。少量の一般投資家向け割当枠に、信用取引による資金を投じた個人投資家の資金が殺到したという事実は、その週の市場心理を示すものであって、企業の5年後の生存確率を示すものではない。
より有用な数字は、その一段上のレベルにある。中国の業界アナリストによると、香港市場への上場を控えている「具現化された知能」やロボティクス関連企業の数は現在50社以上に上り、同市場は今年すでにそのうち6社を受け入れている。この待機列こそが真の物語であり、それは香港そのものとはほとんど関係がない。
香港はこのビジネスで優位に立っているわけではない。これは、両政府が依然として開いたままにしている最後の扉に過ぎない。
ロボット分野の「デカップリング」に関する報道は、常に半導体を指し示し続けている。NVIDIAの輸出ライセンス、中国のレアアースを武器とした圧力、今月ニュースになったあらゆる計算能力の限界などだ。こうした争いは現実のものだが、それらは記者会見や議会公聴会で議論されるような、目立つ争いでもある。 実際には、中国のロボット企業が資金調達を行うルートを変更させる争いは、太平洋の両岸で事務手続きを通じて行われ、劇的な発表は一切なく、依然として多くの人が注目している半導体問題よりもはるかに進展している。
北京が最初に築いた申請の門戸
2023年3月、中国の証券監督当局は、中国本土企業が海外で上場する方法を規定していた、非公式でケースバイケースの制度を静かに廃止した。中国証券監督管理委員会(CSRC)の「国内企業による海外証券発行および上場に関する行政措置(試行)」は、同年3月31日に発効し、海外上場を目指す中国国内企業に対し、
香港、ニューヨーク、あるいはその他の場所での上場(直接上場か、オフショアのペーパーカンパニーを経由した構造化上場かを問わず)を行う場合、上場申請書の提出から3営業日以内に、中国証券監督管理委員会(CSRC)へ、提出報告書および株主名簿の全容を開示した法的意見書を含む書類を提出しなければならない。これらはいずれも、米国での上場を完全に禁止するものではない。その実態は、北京当局に、あらゆる海外上場試みに対する恒常的かつリアルタイムのチェックポイントを付与するものであり、5年前には存在しなかった官僚的なゲートウェイによって、その場限りの政治的関与に取って代わるものである。 提出書類の遅延や審査を要求できる規制当局は、正式な却下通知を出さなくとも、上場時期に対して事実上の拒否権を行使できる。上場先を選ぶ創業者にとって、その「ゲート」を最初に通過する必要のない取引所は、通過を要求する取引所よりもはるかに魅力的に映るだろう。
ワシントンは1年後にその対極となる仕組みを構築した
もう一方の側面も同様に静かに締め付けられた。大統領令14105号を実施する最終規則である財務省の「対外投資安全保障プログラム(Outbound Investment Security Program)」は、2025年1月2日に発効し、米国人が半導体、量子コンピューティング、および特定の人工知能システムの3つの技術分野で事業を展開する中国企業へ資本を投入することを制限している。 AIのカテゴリーには特定の例外規定があり、この規則に関する法律事務所のクライアント向けメモで繰り返し言及されている。 第三者のAIモデルに対する通常の社内利用目的のカスタマイズは、通知義務の対象外となる。ただし、そのAIが政府の情報活動、大規模監視、軍事目的、またはロボットシステムの制御を目的としている場合は、この例外は適用されず、取引の規模や社内利用の度合いにかかわらず、財務省への報告が義務付けられる。 定義された計算能力の閾値を超えると、同じ取引は単に届出対象となるだけでなく、完全に禁止されることになる。
この2つの規則を並べて読み比べれば、その構図は明らかになる。北京は、中国本土の企業が海外資本へと向かうあらゆる出口を監視する検問所を築いた。一方、ワシントンは
中国のロボット工学・AI分野への米ドル流入を逐一監視する仕組みだ。両政府とも、中国のロボット企業が欧米で資金調達することを禁止するとは発表しなかった。双方が、提出が義務付けられる書類や越えてはならない一線を設けた上で、その範囲内でまだ活動できる余地がどこにあるかは市場に委ねたのである。監査をめぐる「休戦」――「和平」ではない
ニューヨーク市場への上場が、単なる提出規則が示唆する以上に困難な状況にある背景には、もう一つの要因がある。米国上場企業会計監視委員会(PCAOB)は2022年12月、中国および香港に拠点を置く監査法人に対する検査権限を回復し、米国で上場する中国企業に対して「外国企業説明責任法(HFCAA)」がもたらしていた短期的な上場廃止の脅威を解消した。 これで監査問題は解決したはずだった。しかし、そうはならなかった。PCAOBが今年行った執行措置――監査権限が回復して以来、中国に拠点を置く監査法人に対する初の制裁措置――では、3つの監査法人と4名の個人に対し、計790万米ドルの罰金が科された。監査権限は確かに存在する。 そもそもこの措置を必要とした摩擦は明らかに解消されておらず、あらゆる執行措置は、米国上場を検討している創業家に対し、2022年の「休戦」は一時的な取り決めに過ぎず、関係が完全に解決されたわけではないことを改めて思い知らせるものとなっている。
唯一残された扉の内側からの眺め
2つの規制上のボトルネックと、依然として積極的な執行対象となっている監査関係を背景に、香港におけるロボット工学分野のIPOブームは、熱狂というよりはむしろ市場の吸収能力の限界に達しているように見える。今年だけで言えば:
- ヒューマノイドアーム開発プログラムを持つ産業用・協働型アームメーカーのRokaeは、7月9日に1株38香港ドルで上場し、約1億1200万米ドルを調達した。
- さらに3社の「具現化AI」関連企業、Seerbot、Evana Technology、LD Roboticsが、9月までに同取引所に上場した。
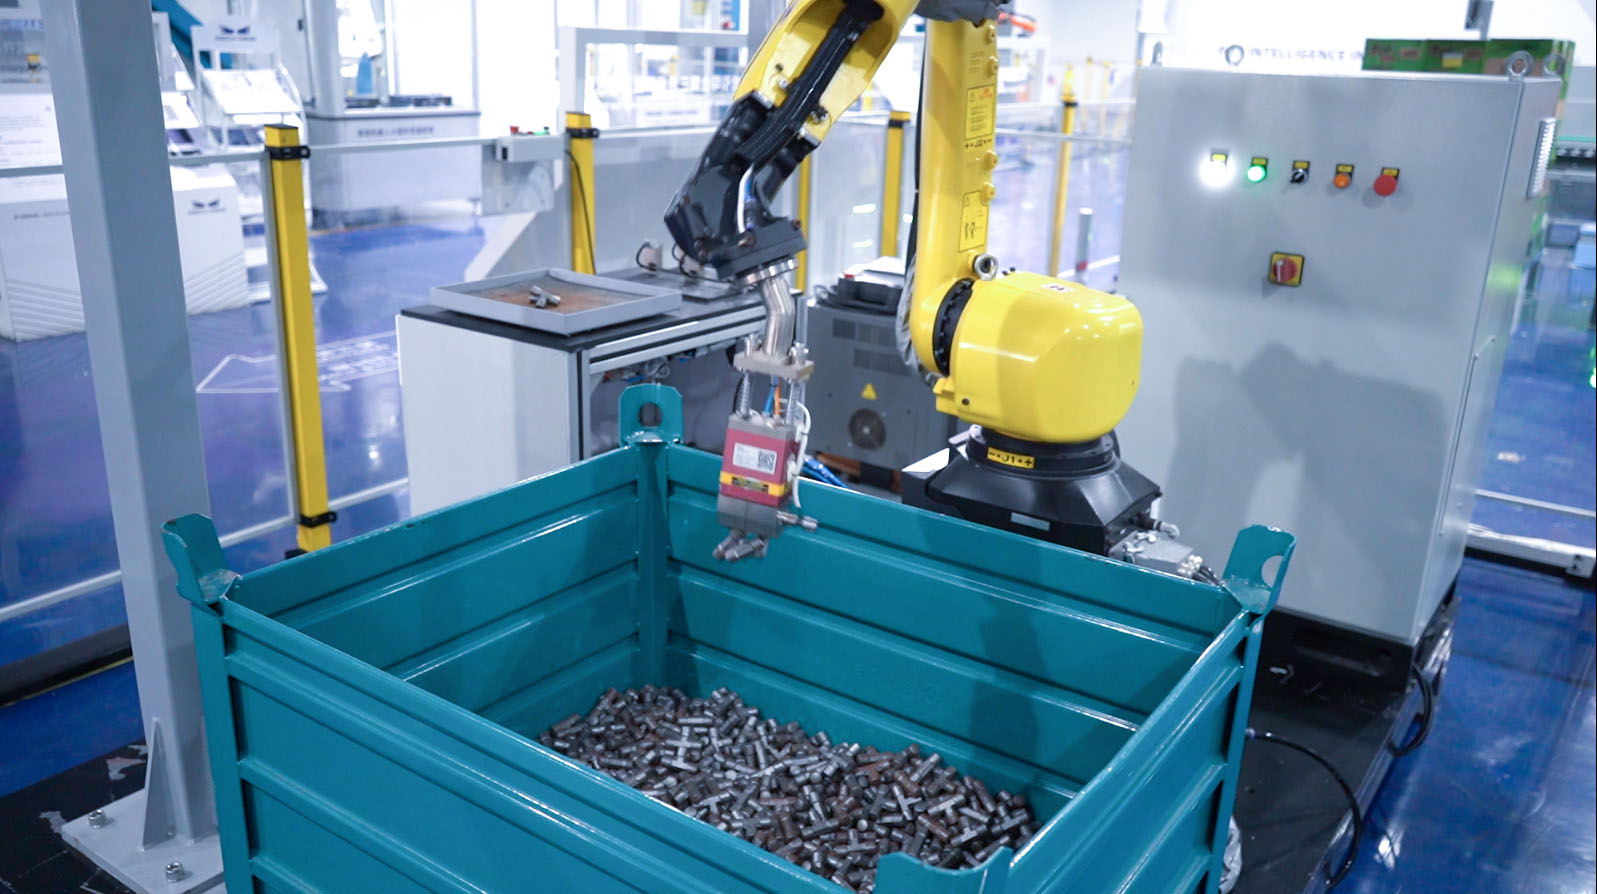
- 「目・脳・手」を備えたインテリジェンス企業として初の上場を果たしたと自称するMech-Mind Roboticsは、9月1日に1株あたり101.70香港ドルで価格を決定し、約2億8200万米ドルを調達した。
米中経済安全保障審査委員会が独自に集計した中国本土企業の香港上場件数は、これら6社に隠されたより広範な傾向を示している。2024年には約30社、2025年には75社以上となる見込みだ。 これは、市場が香港を新たに発見したということではない。かつてはより多くの取引所に分散していた上場案件を、市場が吸収しているに過ぎない。
また、その扉をくぐる企業にとっても、決して「タダ飯」ではない。ユニツリー自身の株価は上場以来、上場後の最高値からおよそ半値まで下落しており、 また、1年間で6社もの同様のポジションにあるロボット関連企業の上場を受け入れている香港証券取引所には、今週の94.79倍という応募倍率を牽引した個人投資家の熱狂が冷めた後、それらすべての企業に持続可能な評価額を与える余地はほとんど残されていない。 この集中化は、企業にとって不利であると同時に、取引所が単独でこのセクターの健全性を証明することを期待する者にとっても不利に働く。 正直なところ、上場のメリットは、これらの企業が非上場企業時代には作成する必要がなかった四半期ごとの開示が義務付けられる点にある。購入者が申込の見出しではなく開示書類を実際に読むのであれば、中国のロボットメーカーに対するデューデリジェンスを行う者にとって、これはピッチデッキが提供した情報よりもはるかに現実的な情報となる。
4つのタイムゾーンを隔てた買い手が実際に注目すべき点
私がフィリピンでロボット工学データプラットフォームを運営している立場から、ASEANの買い手の視点でこのパターンを観察すると、上場市場が示す意味合いが変わってくる。米国の機関投資家からの資金を容易に調達できない中国のロボットベンダーは、それゆえに製品としての価値が低いわけではない。 しかし、単一の法域における規制当局の姿勢が安定していることに大きく左右されやすくなります。したがって、ロボット・アズ・ア・サービス(RaaS)の複数年契約を締結する調達チームは、その集中リスクをベンダーリスクの重要な判断材料として捉えるべきであり、単に「株式がたまたま上場されている場所」に関する脚注として扱うべきではありません。
貿易。半導体禁輸措置は記者会見の話題となる。一方、資本禁輸措置には届出期限と通知書式が設けられており、実際にはこちらの方がより大きな分断をもたらすことになるかもしれない。
今年の6件の上場に続く待機列はさらに長くなるだろう。その待機リストに名を連ねる50社以上の企業のうち、まず米国での上場を試みる企業はほとんどないだろう。そして3年後には、半導体や部品分野ですでに進行中の二極化と同様の状況が生まれると予想される。 2つのロボット産業が、ますます交わることのない2つの資本市場で資金を調達し、それぞれを北京やワシントンが厳重に監視できる一方で、どちらの市場も、もう一方の投資家に対して改めて説明する義務を負わないという状況になるだろう。
免責事項:本コラムは著者の独自の分析に基づくものであり、あくまで一般的な情報提供を目的としています。投資、財務、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。トップ画像:Mech-Mind Robotics、同社の公式製品写真。











