
香港機器人產業的IPO熱潮,實則是一場資本管制的故事,而非市場因素所致
今年已有六家中國機器人公司於香港上市,據報還有超過五十家正在排隊等候。這種現象與其說是源於香港的吸引力,不如說是源於北京與華盛頓在同一資本流動的兩端所建立的、相互對應的監管瓶頸。

本週,香港散戶投資者試圖將42億港元(5.4億美元)投入一家來自無錫的虧損配送機器人製造商的單日配售中——這家公司在一個月前,中國以外幾乎無人知曉。 卓越機器人(Excelland Robotics)於週一確定首次公開發行(IPO)定價,此前其散戶配售部分超額認購達94.79倍,該公司將於週三正式掛牌交易。 這個超額認購倍數雖成為本週頭條新聞,但單憑此數值幾乎無法反映任何實質意義:一小部分公開發售配額加上由孖展融資支撐的散戶資金,僅能反映當週的市場情緒,而非該公司未來五年的生存機率。
更有參考價值的數據在於更高層級。中國業界追蹤機構目前估計,排隊準備在香港上市的「智能設備」與機器人公司已超過五十家,而該交易所今年已吸納其中六家。這條排隊隊伍才是真正的焦點,而這與香港幾乎毫無關係。
香港並未在這場競爭中佔上風。這不過是兩國政府仍留有一扇敞開的大門。
關於機器人產業「脫鉤」的報導總是一再指向半導體:無論是英偉達的出口許可證、中國的稀土籌碼,還是本月任何登上新聞頭條的運算能力上限問題。這些爭鬥確實存在,但它們也是最引人注目的——在記者會和國會聽證會上被反覆辯論。 實際上,那場改變中國機器人企業募資路徑的戰役,是透過太平洋兩岸的文書作業悄然進行的,沒有任何戲劇性的聲明,而且其進展程度,遠比大多數人仍在關注的晶片故事更為深入。
北京率先築起的申報關卡
2023年3月,中國證監會悄然終止了以往規範大陸企業海外上市的非正式、個案處理制度。中國證監會《國內企業境外證券發行與上市試行行政措施》於當年3月31日生效,規定任何尋求海外上市的中國國內企業
無論是在香港、紐約或其他任何地方上市,無論是直接上市還是透過離岸空殼公司進行結構性安排,企業都必須在提交上市申請後的三個營業日內向中國證監會(CSRC)提交文件,其中包括一份申報報告及一份披露完整股東名冊的法律意見書。這些規定並未完全禁止在美國上市。其作用在於賦予北京當局對每項海外上市嘗試的常設、即時審查機制,以五年前尚不存在的官僚把關機制,取代了過往臨時性的政治關注。 一個能夠延遲或質疑申報文件的監管機構,即使從未發出正式拒絕通知,也對上市時機擁有實質的否決權;對於正在選擇上市地點的創辦人而言,無需先通過該關卡的交易所,顯然比必須通過該關卡的交易所更具吸引力。
華府在一年後建立了與之相對應的機制
另一邊的封鎖同樣悄無聲息。財政部的「境外投資安全計畫」(Outbound Investment Security Program)——即執行總統令第14105號的最終規則——於2025年1月2日生效,該規則限制美國人士將資金投入涉足三大科技類別的中國企業:半導體、量子計算以及特定的人工智慧系統。 人工智慧類別設有特定豁免條款,這一點在律師事務所針對該法規撰寫的客戶備忘錄中屢屢被提及: 對第三方人工智慧模型進行一般性的內部使用客製化,可免於通報義務;但若該人工智慧模型係用於政府情報、大規模監控、軍事終端用途或機器人系統控制,則豁免不適用,無論交易規模多小或看似僅限內部使用,均須向財政部通報。 一旦跨越規定的運算能力門檻,同一筆交易不僅需申報,更將被直接禁止。
若將這兩項規則並列閱讀,其脈絡便顯而易見。北京設立了一道檢查哨,監控每家中國大陸企業通往外資的出口;華盛頓則設立了
一個密切監控每一美元流入中國機器人與人工智慧領域的機制。兩國政府均未宣布禁止中國機器人企業在西方籌集資金。雙方都制定了一份必須提交的表格,或劃定了一條不可逾越的紅線,並讓市場自行釐清在這些限制下仍有哪些運作空間。關於審計問題的「休戰」,而非「和平」
還有第三個因素,使得紐約市場的吸引力比單純的申報規則所顯示的更為有限。美國上市公司會計監督委員會(PCAOB)於2022年12月恢復了對中國及香港註冊審計事務所的查核權限,從而消除了《外國公司問責法》曾對在美上市中國企業造成的短期退市威脅。 這本應解決審計問題。但事實並非如此:美國上市公司會計監督委員會(PCAOB)今年採取的執法行動——這是自恢復審計權限以來,該委員會首次對中國境內事務所實施制裁——對三家事務所及四名個人處以790萬美元罰款。審計權限確實存在。 當初導致這項安排必要的摩擦顯然並未消失,而每一項執法行動都再次提醒任何正考慮在美國上市的創辦人:2022年的「停火協議」僅是暫時的運作安排,而非已解決的關係。
從內部看,這唯一倖存的通道是什麼樣子
面對兩大監管瓶頸,以及仍處於積極執法階段的審計關係,香港的機器人產業IPO熱潮與其說是熱情高漲,不如說是市場容量的消化。僅今年一年:
- 擁有類人型機械手臂計畫的工業及協作機械手臂製造商Rokae,於7月9日以每股38港元上市,籌資約1.12億美元。
- 另有三家具身人工智慧企業——Seerbot、Evana Technology 及 LD Robotics——於九月前在同一交易所上市。
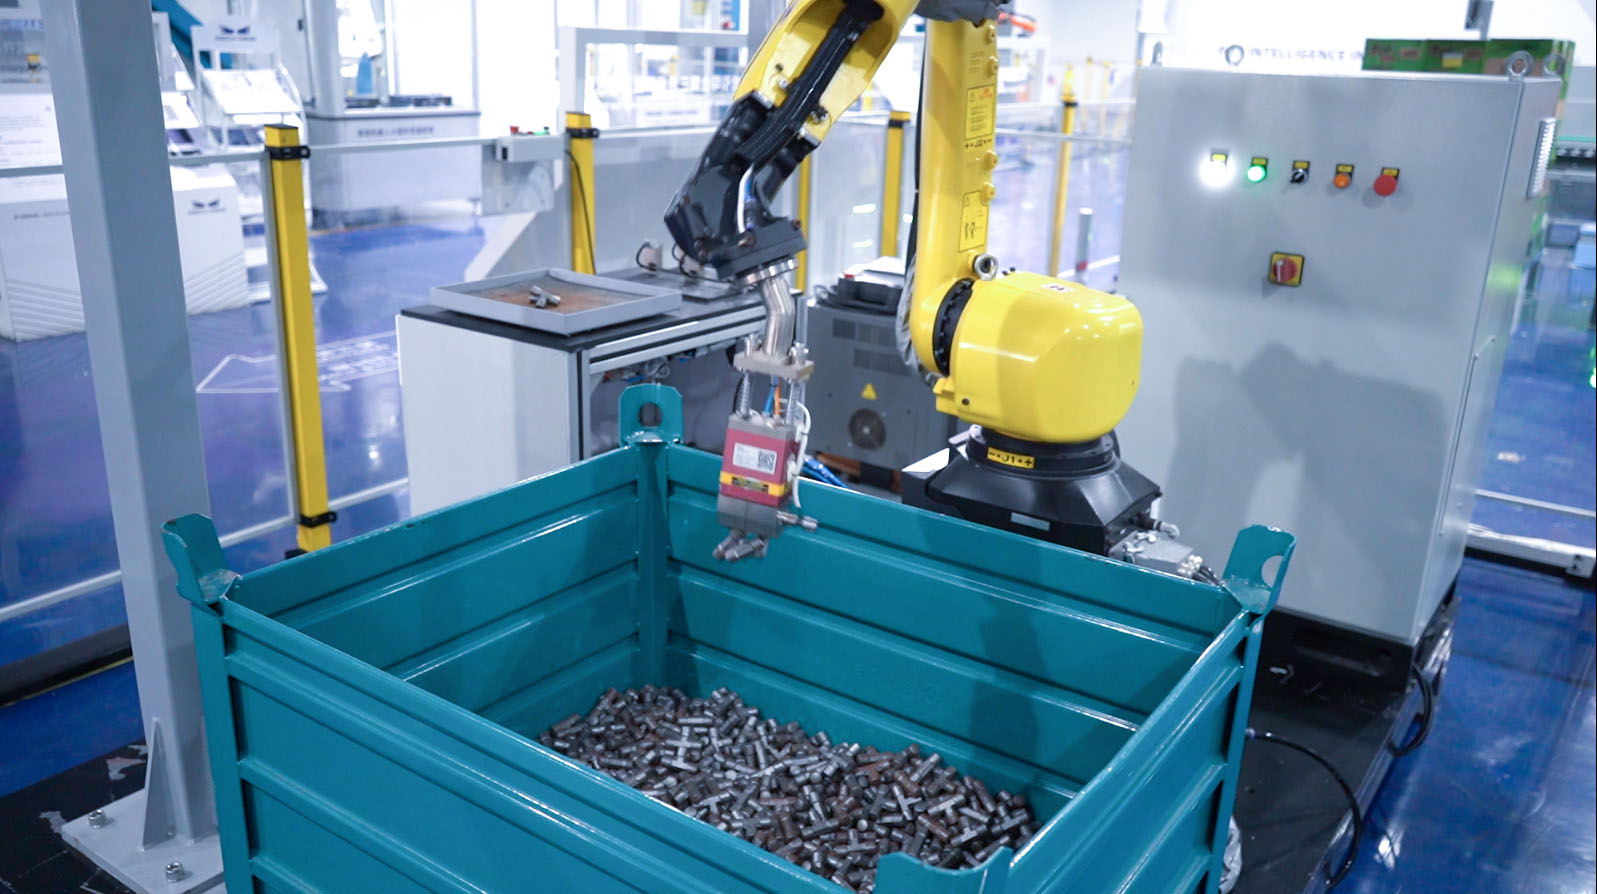
- 自稱首家上市的「眼-腦-手」具身智能公司 Mech-Mind Robotics,於9月1日以每股101.70港元的價格定價,籌集資金約2.82億美元
美國-中國經濟與安全審查委員會針對中國內地企業在香港上市情況的統計數據,揭示了這六家企業背後更廣泛的趨勢:2024年約有30家,2025年則超過75家。 這並非市場重新發現香港,而是市場正在吸收過去分散於更多交易所的上市量。
對於踏入這扇門的企業而言,這也絕非「免費午餐」。自上市以來,Unitree的股價已跌至上市後峰值的大約一半, 而香港交易所如今在一年內消化了六家定位相似的機器人技術發行公司,一旦推動本週94.79倍認購倍數的散戶熱情冷卻,便難以再給予所有公司持久的估值回報。 這種集中化現象不僅對企業不利,也對那些期望交易所能憑一己之力證明該產業健康狀況的人士同樣不利。 但坦率而言,上市的正面意義在於,這意味著這些公司必須每季披露財務報表——這是它們作為私營企業時從未需要做過的事。對於任何對中國機器人供應商進行盡職調查的人來說,這比任何投資簡報所提供的資訊都更為真實,前提是買家會閱讀申報文件,而非僅關注認購頭條新聞。
身處四個時區之外的買家實際上應關注什麼
從我在菲律賓經營機器人數據平台的角度來看,以東協買家的視角觀察這種模式,會改變上市地點所傳達的訊號。一家無法輕易獲得美國機構資本的中國機器人供應商,其產品本身並未因此變差, 但其產品更易受單一司法管轄區監管態度的穩定性所影響;而簽訂多年期「機器人即服務」(RaaS)合約的採購團隊,應將此集中度視為評估供應商風險的實質考量因素,而非僅將其視為關於股票上市地點的附帶註腳。
貿易。晶片禁運成了記者會的焦點。資本禁運則僅有申報截止日期與通知表格,但最終可能在實際的市場分化中發揮更大作用。
預計今年這六家上市企業身後的排隊隊伍將持續擴大;預計其中五十多家企業中,幾乎沒有哪一家會嘗試先在美國上市;預計三年後,結果將呈現與晶片和零組件領域目前正在進行的同一種分化: 兩個機器人產業在兩個日益互不交集的資本市場中籌集資金,北京或華盛頓都能密切關注其中任何一方,而雙方均無義務再次向對方投資者作出解釋。
免責聲明:本專欄反映作者個人分析,僅供一般資訊參考之用。其不構成任何投資、財務、法律或採購建議。讀者應在做出商業決策前,向原始來源核實詳情。首圖:Mech-Mind Robotics,公司官方產品攝影。











