
Der Ansturm auf Börsengänge im Bereich Robotik in Hongkong ist eine Frage der Kapitalkontrollen, nicht des Marktes
Sechs chinesische Robotikunternehmen sind in diesem Jahr in Hongkong an die Börse gegangen; Berichten zufolge stehen mehr als fünfzig weitere in der Warteschlange. Diese Entwicklung ist weniger auf die Attraktivität Hongkongs zurückzuführen als vielmehr auf die sich ergänzenden regulatorischen Engpässe, die Peking und Washington an den entgegengesetzten Enden desselben Kapitalflusses errichtet haben.

In dieser Woche versuchten Privatanleger in Hongkong, 4,2 Milliarden HK$ (540 Millionen US$) in die an einem einzigen Tag zugeteilten Aktien eines defizitären Herstellers von Lieferrobotern aus Wuxi zu investieren, von dem vor einem Monat außerhalb Chinas noch fast niemand etwas gehört hatte. Excelland Robotics legte am Montag den Ausgabepreis für seinen Börsengang fest, nachdem die Privatanleger-Tranche 94,79-fach überzeichnet war – noch vor dem Handelsstart am Mittwoch. Dieses Überzeichnungsverhältnis sorgte diese Woche für Schlagzeilen, sagt für sich genommen jedoch fast nichts aus: Eine kleine öffentliche Tranche, die von mit Margin-Finanzierungen gestütztem Privatanlegergeld umworben wird, gibt Aufschluss über die Stimmung einer Woche, nicht jedoch über die Überlebenschancen eines Unternehmens in den nächsten fünf Jahren.
Die aussagekräftigere Zahl liegt eine Ebene höher. Chinesische Branchenbeobachter schätzen die Zahl der Unternehmen aus den Bereichen „embodied intelligence“ und Robotik, die auf eine eigene Notierung in Hongkong warten, derzeit auf mehr als fünfzig – an einer Börse, die in diesem Jahr bereits sechs davon aufgenommen hat. Diese Warteschlange ist die eigentliche Geschichte, und sie hat kaum etwas mit Hongkong zu tun.
Hongkong gewinnt dieses Geschäft nicht. Es ist die letzte Tür, die zwei Regierungen noch offen lassen.
In der Berichterstattung über die Entkopplung im Robotikbereich wird immer wieder auf Chips hingewiesen: Nvidias Exportlizenzen, Chinas Einfluss durch Seltene Erden – was auch immer in diesem Monat als Rechenleistungsgrenze Schlagzeilen machte. Diese Auseinandersetzungen sind real, aber sie sind auch die lautesten, die in Pressekonferenzen und Kongressanhörungen ausgetragen werden. Der eigentliche Kampf um die Umleitung der Kapitalbeschaffung chinesischer Robotikunternehmen fand hinter den Kulissen statt – auf beiden Seiten des Pazifiks, ohne eine einzige dramatische Ankündigung – und ist bereits weiter fortgeschritten als die Chip-Geschichte, die die meisten Menschen nach wie vor im Blick haben.
Die Anmeldebarriere, die Peking als Erstes errichtet hat
Im März 2023 schaffte Chinas Wertpapieraufsichtsbehörde stillschweigend das informelle, fallbezogene System ab, das zuvor die Börsennotierung von Festlandunternehmen im Ausland geregelt hatte. Die „Versuchsverwaltungsmaßnahmen der CSRC für Wertpapieremissionen und Börsennotierungen im Ausland durch inländische Unternehmen“, die am 31. März desselben Jahres in Kraft traten, verlangen von jedem inländischen Unternehmen der VR China, das eine Börsennotierung im Ausland anstrebt,
Börsengang – sei es in Hongkong, New York oder an einem anderen Ort, direkt oder über eine Offshore-Mantelgesellschaft strukturiert – innerhalb von drei Werktagen nach Einreichung des Börsenzulassungsantrags bei der CSRC einen Bericht sowie ein Rechtsgutachten einzureichen, in denen das vollständige Aktionärsverzeichnis offengelegt wird.Nichts davon verbietet eine Notierung in den USA gänzlich. Vielmehr verschafft dies Peking eine ständige Kontrollinstanz in Echtzeit für jeden einzelnen Versuch einer Notierung im Ausland und ersetzt damit die ad hoc erfolgende politische Prüfung durch eine bürokratische Hürde, die es vor fünf Jahren noch nicht gab. Eine Aufsichtsbehörde, die eine Einreichung verzögern oder hinterfragen kann, verfügt über ein effektives Vetorecht hinsichtlich des Zeitpunkts, auch ohne jemals eine formelle Ablehnung auszusprechen; und für einen Gründer, der über den Ort der Börsennotierung entscheidet, erscheint die Börse, bei der diese Hürde nicht zuerst genommen werden muss, weitaus attraktiver als eine, bei der dies erforderlich ist.
Washington schuf ein Jahr später das Spiegelbild
Die andere Seite schloss sich ebenso still. Das „Outbound Investment Security Program“ des Finanzministeriums, die endgültige Verordnung zur Umsetzung der Executive Order 14105, trat am 2. Januar 2025 in Kraft und untersagt US-Personen, Kapital in chinesische Unternehmen zu lenken, die in drei Technologiebereichen tätig sind: Halbleiter, Quantencomputing und bestimmte Systeme der künstlichen Intelligenz. Die Kategorie „Künstliche Intelligenz“ enthält eine spezifische Ausnahmeregelung, die in den Mandantenmemos von Anwaltskanzleien zu dieser Verordnung immer wieder auftaucht: Die gewöhnliche Anpassung eines KI-Modells eines Drittanbieters für den internen Gebrauch ist von der Meldepflicht ausgenommen, es sei denn, diese KI ist für staatliche Nachrichtendienste, Massenüberwachung, militärische Endnutzung oder die Steuerung von Robotersystemen bestimmt; in diesem Fall gilt die Ausnahmeregelung nicht und die Transaktion muss dem Finanzministerium gemeldet werden, unabhängig davon, wie geringfügig oder intern sie erscheint. Wird ein festgelegter Schwellenwert für die Rechenleistung überschritten, ist dieselbe Transaktion nicht nur meldepflichtig, sondern gänzlich verboten.
Liest man die beiden Vorschriften nebeneinander, wird das Gesamtbild deutlich. Peking hat eine Kontrollstelle eingerichtet, die jeden Schritt eines Unternehmens vom Festland in Richtung ausländisches Kapital überwacht. Washington hat
eine, die jeden amerikanischen Dollar überwacht, der in die chinesische Robotik-KI fließt. Keine der beiden Regierungen hat ein Verbot verkündet, wonach chinesische Robotikunternehmen im Westen keine Finanzmittel beschaffen dürfen. Beide haben ein Formular geschaffen, das ausgefüllt werden muss, oder eine Grenze, die nicht überschritten werden darf, und haben es dem Markt überlassen, herauszufinden, wo dadurch noch Handlungsspielraum bleibt.Ein Waffenstillstand, kein Frieden, in der Frage der Prüfungen
Es gibt einen dritten Aspekt, der New York zu einem schwierigeren Standort macht, als es die Einreichungsvorschriften allein vermuten lassen würden. Das Public Company Accounting Oversight Board (PCAOB) hat im Dezember 2022 seine Befugnis zur Überprüfung von in China und Hongkong ansässigen Wirtschaftsprüfungsgesellschaften wiedererlangt und damit die kurzfristige Gefahr einer Dekotierung beendet, die der „Holding Foreign Companies Accountable Act“ für in den USA notierte chinesische Unternehmen geschaffen hatte. Damit hätte die Frage der Wirtschaftsprüfung eigentlich geklärt sein müssen. Das ist jedoch nicht der Fall: Die eigenen Durchsetzungsmaßnahmen des PCAOB in diesem Jahr – seine ersten Sanktionen gegen in China ansässige Unternehmen seit der Wiederherstellung des Zugangs – führten zu Geldstrafen in Höhe von 7,9 Millionen US-Dollar gegen drei Unternehmen und vier Einzelpersonen. Der Zugang besteht. Die Spannungen, die diesen Zugang ursprünglich notwendig gemacht hatten, sind offensichtlich nicht verschwunden, und jede Durchsetzungsmaßnahme ist eine erneute Mahnung an jeden Gründer, der eine Notierung in den USA in Erwägung zieht, dass der Waffenstillstand von 2022 eine vorläufige Vereinbarung ist und keine endgültig geklärte Beziehung.
Wie die einzige verbliebene Tür von innen aussieht
Vor dem Hintergrund zweier regulatorischer Engpässe und einer Prüfungsbeziehung, die nach wie vor aktiv durchgesetzt wird, wirkt die IPO-Welle im Bereich Robotik in Hongkong weniger wie Begeisterung, sondern eher wie die Ausschöpfung von Kapazitäten. Allein in diesem Jahr:
- Rokae, ein Hersteller von Industrie- und kollaborativen Robotarmen mit einem Programm für humanoide Arme, ging am 9. Juli zu einem Kurs von 38 HK$ pro Aktie an die Börse und nahm dabei rund 112 Millionen US-Dollar ein.
- Drei weitere Unternehmen aus dem Bereich der verkörperten KI – Seerbot, Evana Technology und LD Robotics – gingen noch vor September an derselben Börse an die Börse.
- Mech-Mind Robotics, das sich selbst als erstes börsennotiertes Unternehmen für verkörperte Intelligenz mit dem Konzept „Auge-Gehirn-Hand“ vermarktet, legte am 1. September den Ausgabepreis auf 101,70 HK$ pro Aktie fest und nahm rund 282 US$ ein
Die eigene Zählung der US-chinesischen Wirtschafts- und Sicherheitsüberprüfungskommission zu Börsengängen von Unternehmen aus Festlandchina in Hongkong zeigt das übergeordnete Muster hinter diesen sechs Namen: etwa 30 im Jahr 2024, mehr als 75 im Jahr 2025. Das ist kein Markt, der Hongkong für sich entdeckt. Das ist ein Markt, der ein Volumen aufnimmt, das sich früher auf mehrere Börsen verteilt hatte.
Auch für die Unternehmen, die diesen Weg einschlagen, ist dies kein „kostenloses Mittagessen“. Die Aktien von Unitree selbst sind seit ihrem Börsengang auf etwa die Hälfte ihres Höchststands nach der Notierung gefallen, und eine Hongkonger Börse, die nun innerhalb eines einzigen Jahres sechs ähnlich positionierte Robotik-Emittenten aufnimmt, hat weniger Spielraum, um sie alle mit nachhaltigen Bewertungen zu belohnen, sobald sich die Begeisterung der Privatanleger, die zu dem 94,79-fachen Zeichnungsfaktor dieser Woche geführt hat, abkühlt. Diese Konzentration wirkt sich ebenso nachteilig auf die Unternehmen aus wie auf alle, die hoffen, dass die Börse allein die Gesundheit des Sektors unter Beweis stellt. Der ehrliche Vorteil besteht darin, dass ein Börsengang nach wie vor die vierteljährliche Offenlegung von Informationen erfordert, die diese Unternehmen als Privatunternehmen nie vorlegen mussten. Dies bietet jedem, der eine Due-Diligence-Prüfung bei einem chinesischen Robotik-Anbieter durchführt, realistischere Informationen als es eine Präsentation jemals könnte – vorausgesetzt, der Käufer liest die eingereichten Unterlagen statt nur die Schlagzeilen zur Zeichnung.
Was ein Käufer, der vier Zeitzonen entfernt ist, tatsächlich im Auge behalten sollte
Von meinem Standort auf den Philippinen aus, wo ich eine Robotik-Datenplattform betreibe, verändert die Betrachtung dieses Musters aus der Perspektive eines Käufers aus dem ASEAN-Raum die Signalwirkung des Börsenstandorts. Ein chinesischer Robotik-Anbieter, der nicht ohne Weiteres auf institutionelles Kapital aus den USA zurückgreifen kann, ist deswegen kein schlechteres Produkt, sondern er ist stärker davon abhängig, dass die regulatorische Stimmung in einer einzigen Rechtsordnung stabil bleibt, und ein Beschaffungsteam, das einen mehrjährigen „Robot-as-a-Service“-Vertrag unterzeichnet, sollte diese Konzentration als wesentlichen Faktor für das Anbieterrisiko betrachten – und nicht als Randnotiz darüber, wo die Aktie zufällig
Handel.Das Chip-Embargo sorgt für die Pressekonferenz. Das Kapitalembargo erhielt eine Einreichungsfrist und ein Benachrichtigungsformular, und es könnte am Ende die eigentliche Trennung stärker vorantreiben.
Rechnen Sie damit, dass die Warteschlange hinter den sechs Börsengängen dieses Jahres weiter wachsen wird, dass fast keines der über fünfzig darin enthaltenen Unternehmen zunächst einen Börsengang in den USA anstreben wird und dass das Ergebnis in drei Jahren so aussehen wird wie die bereits im Bereich der Chips und Komponenten stattfindende Zweiteilung: zwei Robotikbranchen, die Kapital auf zwei Kapitalmärkten beschaffen, die sich zunehmend nicht mehr überschneiden, von denen jede von Peking oder Washington genau beobachtet werden kann und von denen keine verpflichtet ist, sich den Investoren der jeweils anderen Seite erneut zu erklären.
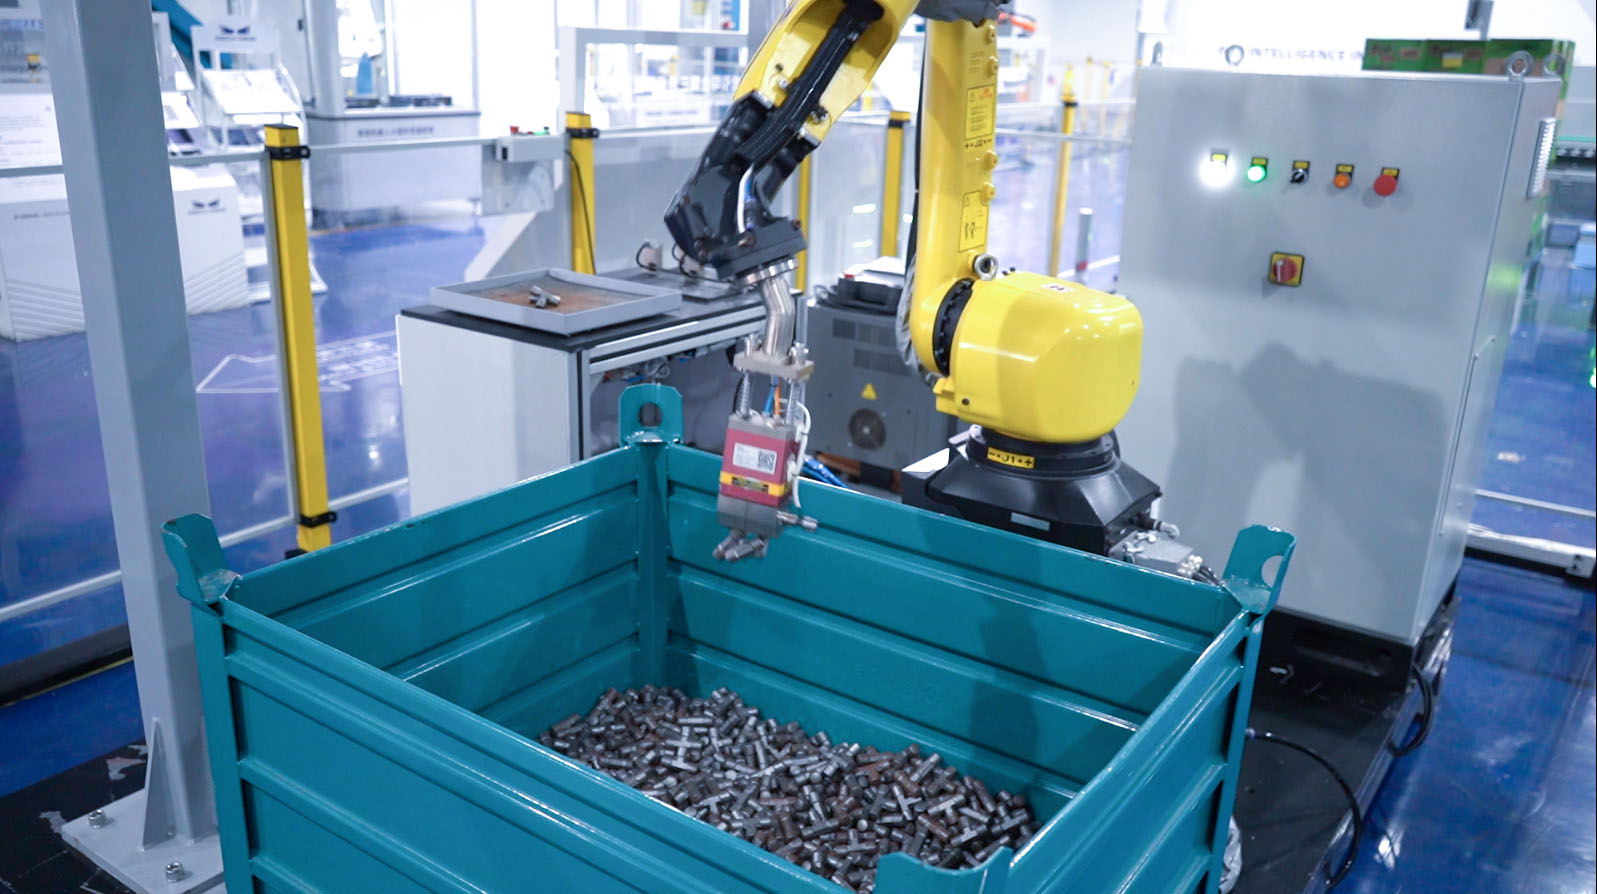
Haftungsausschluss: Diese Kolumne spiegelt die eigene Analyse des Autors wider und dient ausschließlich allgemeinen Informationszwecken. Sie stellt keine Anlage-, Finanz-, Rechts- oder Beschaffungsberatung dar. Leser sollten Details anhand von Primärquellen überprüfen, bevor sie geschäftliche Entscheidungen treffen. Titelbild: Mech-Mind Robotics, offizielle Produktfotografie des Unternehmens.











