China wurde vor einer „Roboterblase“ gewarnt. Shanghai hat gerade 8.000 weitere bestellt.
Chinas Nationale Entwicklungs- und Reformkommission warnte im November 2025, dass es im Bereich der humanoiden Roboter des Landes zu viele nahezu identische Unternehmen gebe, die einen noch unbewährten Markt anstreben. Ein Jahr später reagierte Shanghai mit einer Quote: Bis 2028 sollen 8.000 humanoide Roboter in lokale Fabriken geliefert werden, unabhängig davon, ob die Fabrikbetreiber diese angefordert hatten. Für Käufer außerhalb Chinas spiegeln die Umsatzranglisten, die chinesischen Herstellern eine weltweite Führungsrolle zuschreiben, zunehmend die Beschaffungspolitik wider und nicht die nachgewiesene Nachfrage.

Die oberste Wirtschaftsplanungsbehörde Pekings trat im November 2025 vor die Presse und erklärte sinngemäß, dass die humanoide Roboterindustrie des Landes ein Problem habe: Zu viele Unternehmen verkauften Varianten desselben Produkts auf einem Markt, der noch keinen Bedarf dafür signalisiert hatte. Shanghais Antwort, die fast genau ein Jahr später bei der Eröffnung der China International Industrial Fair verkündet wurde, bestand nicht in einer geringeren Anzahl von Marktteilnehmern oder klareren Nachfragesignalen. Es handelte sich um eine Quote: 8.000 humanoide Roboter sollen bis 2028 in den lokalen Fabriken zum Einsatz kommen – festgelegt als Zielvorgabe und nicht durch Aufträge bestimmt.
Das ist das Detail, das in allen Diagrammen dieses Monats fehlt, die zeigen, dass chinesische Hersteller bei den weltweiten Umsätzen mit humanoiden Robotern die Spitzenplätze einnehmen. Ein Teil dieses Vorsprungs wird durch die Beschaffungspolitik erzeugt, nicht dadurch, dass Käufer das Produkt aufgrund seiner Vorzüge auswählen.
Die Warnung, die niemand in den Ranglisten erwähnt
Bei einer routinemäßigen Pressekonferenz im November 2025 erklärte Li Chao, Sprecherin der Nationalen Entwicklungs- und Reformkommission, gegenüber Reportern, dass es in China bereits mehr als 150 Unternehmen im Bereich humanoider Roboter gebe, von denen über die Hälfte Start-ups oder Neueinsteiger seien, die aus anderen Branchen zuwanderten. Sie bezeichnete dies als förderlich für die Innovation, wies dann jedoch direkt auf das Risiko hin: Der Markt müsse vor fast identischen Produkten geschützt werden, die bei der Markteinführung den Markt „überfluten“, sowie vor jener Art von Wettbewerb, der echte Forschungsausgaben verdrängt. Als nächsten Schritt kündigte die Kommission den Aufbau von Mechanismen für den Markteintritt und -austritt an, damit ein Unternehmen tatsächlich scheitern und den Markt verlassen könne, anstatt sich lediglich auf seine Erfolgsgeschichte zu stützen und immer weiter Kapital zu beschaffen.
Vierzehn Monate später gibt es noch keine öffentlichen Anzeichen dafür, dass ein solcher Mechanismus bereits existiert. Was stattdessen existiert, ist ein größeres Ziel.
Was die Geldgeber bereits wussten
Risikokapitalgeber kamen früher und unverblümter zu diesem Schluss als jede Aufsichtsbehörde. Im März 2025 erklärte Zhu Xiaojun von GSR China Investment, einer der prominentesten frühen Geldgeber im chinesischen Robotiksektor, vor einem Publikum an der Shanghai Jiao
Auf dem Alumni-Investitionsforum der Tong-Universität erklärte er, dass der Hype um „embodied intelligence“ mittlerweile so groß geworden sei, dass sogar seine Mutter ihm Artikel zu diesem Thema weiterleite. Er erklärte, sein Fonds sei bereits dabei, sich aus einigen seiner frühen Positionen im Bereich der verkörperten Intelligenz zurückzuziehen, und beschrieb die Entwicklung des Sektors so, wie er auch andere Zyklen beschrieben hat, die er bereits durchlebt hat: Hype, Blase, ein Ausdünnen – und was dann überlebt, verdient das Recht, sich als Branche zu bezeichnen. Er erklärte, „embodied intelligence“ warte noch immer auf seinen eigenen entscheidenden Durchbruch – jene Art von Moment, der einen Markt dazu zwinge, eine Technologie aufgrund ihrer tatsächlichen Vorzüge und nicht aufgrund von Werbeslogans ernst zu nehmen. Andere Investoren im Raum widersprachen ihm und argumentierten, ein gewisses Maß an Überhitzung sei in jedem Sektor normal, der auf ein konkretes Ergebnis hinarbeitet. Beides kann zutreffen. So klingt eine Blase von innen, bevor sich alle darauf einigen, wie man sie nennen soll.Shanghais Antwort: eine Quote, kein Urteil
Der am 12. Oktober von Shanghai vorgestellte Plan, der als Maßnahme der Stadt zur Beschleunigung der intelligenten Fertigung der nächsten Generation bezeichnet wird, umfasst vier große Initiativen mit insgesamt neunzehn konkreten Aufgaben. Versteckt hinter den Zielvorgaben zur Dichte von Industrierobotern und der Anzahl intelligenter Fabriken verbirgt sich die Schlagzeile: 8.000 humanoide Roboter, die bis 2028 in Shanghais Fabriken im Einsatz sein sollen, neben einem Ziel von 600 Industrierobotern pro 10.000 Arbeitnehmern und 500 intelligenten Fabriken der fortgeschrittenen Stufe. Der Plan sieht zudem bis zum selben Zeitpunkt einen Produktionswert bei Anlagen für intelligente Fertigung von über 200 Milliarden ¥ – umgerechnet rund 28 Milliarden US-Dollar – vor.
Liest man dies im Zusammenhang mit der Warnung der NDRC selbst, ist die Ironie kaum zu übersehen. Eine Aufsichtsbehörde warnte auf einer Pressekonferenz davor, dass identische Produkte den Markt überfluten könnten, noch bevor sich die Nachfrage bewährt habe. Ein Jahr später legte eine Stadtverwaltung eine konkrete Stückzahl für genau diese Roboterkategorie fest, die bis zu einem bestimmten Termin erreicht werden sollte – unabhängig davon, ob Fabrikbetreiber tatsächlich Bedarf daran angemeldet hatten. Das ist keine Selbstkorrektur des Marktes. Es ist eine Regierung, die genau jene Dynamik fördert, vor der in der Warnung beschrieben wurde – nur dass sie nun vorverlegt wurde.
auf allen Ebenen, von der Unternehmensstrategie bis hin zur Kommunalpolitik.Ein staatliches Ziel ist keine Nachfrage. Es ist der Ersatzdarsteller der Nachfrage, der eine Rolle einstudiert, die der Markt noch nicht vergeben hat.
Drei Möglichkeiten, in derselben Woche auf Robotik zu setzen
Es ist hilfreich zu sehen, wie die Alternative aussieht, und drei weitere Meldungen zum Thema Robotik wurden in derselben Woche veröffentlicht wie der Plan aus Shanghai. Kodama Systems sammelte bescheidene 7 Millionen US-Dollar ein, um ferngesteuerte Forstroboter zu skalieren – eine schmale, wenig glamouröse Nische, in der der Käufer ein Holzfällerunternehmen mit einem spezifischen Arbeitssicherheitsproblem ist und ein Konsortium aus klimafokussierten und forstwirtschaftlichen Fonds bereit ist, das Projekt zu finanzieren. Doosan Robotics übertrug seine Technologie-Roadmap einem Führungskraft, der seine Karriere im Bereich des autonomen Fahrens aufgebaut hat, und übernahm damit die operative Disziplin aus einer Branche, die bereits gezwungen war, ihre Autonomiebehauptungen angesichts realer Haftungsrisiken unter Beweis zu stellen, anstatt eine neue humanoide Erzählung von Grund auf zu entwickeln. NVIDIA und die deutsche Regierung schlossen einen industriellen KI-Pakt rund um Agile Robots und Siemens – eine Wette darauf, die Software-Ebene zu besitzen, auf der die Geräte anderer Hersteller laufen, und nicht eine Wette auf eine bestimmte Anzahl von Robotern bis zu einem festgelegten Jahr.
Keine dieser drei Strategien ähnelt der von Shanghai. Jede bindet ihre Größenordnung an einen bestimmten, namentlich genannten Käufer oder ein technisches Problem. Die Strategie von Shanghai bindet ihre Größenordnung an ein Datum in einem Regierungsaktionsplan.
Was ein Käufer außerhalb Chinas tatsächlich aus dem Ranking herauslesen sollte
In diesem Monat kursiert eine Schätzung einer Marktforschungsgesellschaft, wonach chinesische Hersteller in der ersten Hälfte des Jahres 2026 die ersten fünf Plätze beim weltweiten Umsatz mit humanoiden Robotern einnehmen sollen – basierend auf angeblich 36.000 ausgelieferten Einheiten und einem branchenweiten Umsatz von rund 540 Millionen US-Dollar. Betrachten Sie diese Zahl als das, was sie ist: die Schätzung eines Marktforschungsunternehmens, keine geprüfte Veröffentlichung – und zunehmend eine Zahl, die auf einem Markt basiert, auf dem ein bedeutender Anteil der zukünftigen Nachfrage mittlerweile eher ein Ziel der staatlichen Beschaffung ist als der unabhängige Kauf durch Unternehmenskunden.
Entscheidung.Ich lese die Präsentationsunterlagen von Anbietern an einem Schreibtisch auf den Philippinen, wo „China ist bereits führend in der humanoiden Robotik“ häufiger als Schlussargument denn als Vorbehalt auftaucht. Das Ranking ist real. Was es jedoch belegt, ist nicht real. Eine Warnung der Aufsichtsbehörde vor Produktgleichheit, ein Frühphaseninvestor, der Exits offenlegt, und eine Stadtverwaltung, die auf beides mit einer Stückzahlquote reagiert – das ist nicht das Profil einer Technologie, die ihren Abnehmer gefunden hat. Es ist das Profil einer Branche, die ihre eigene Nachfragekurve noch immer selbst erzeugt, ein politisches Ziel nach dem anderen.
Chinas Produktionsumfang, die Kosten für Bauteile und die Geschwindigkeit der Produktiteration sind echte Vorteile, die jeden einzelnen Subventionszyklus überdauern werden, und kein Käufer sollte diesen Beitrag als Wette gegen den Kostenvorteil chinesischer Hardware missverstehen. Die Unterscheidung, an der man festhalten sollte, ist enger gefasst: Größenvorteil und Nachfragevalidierung sind nicht dasselbe, und derzeit wird nur einer dieser Faktoren gemessen. Die Zahl, die es von jetzt bis 2028 zu verfolgen gilt, ist nicht eine weitere Umsatzrangliste. Es geht vielmehr darum, ob der von der NDRC im November 2025 versprochene Ein- und Ausstiegsmechanismus jemals eines dieser über 150 Unternehmen tatsächlich zum Scheitern zwingen wird oder ob die Quote von Shanghai zum Vorbild wird, das alle anderen Städte kopieren, um zu verhindern, dass die Marktbereinigung überhaupt erst einsetzt.
Diese Analyse spiegelt die eigene Interpretation des Autors wider, basierend auf dem Protokoll der Pressekonferenz der Nationalen Entwicklungs- und Reformkommission vom November 2025, öffentlichen Berichten über die Äußerungen von Zhu Xiaojun im März 2025 auf dem Alumni-Investitionsforum der Shanghai Jiao Tong University, mehrere unabhängige Berichte über Shanghais Aktionsplan für intelligente Fertigung vom 12. Oktober 2026 sowie die Berichterstattung dieser Woche über Kodama Systems, Doosan Robotics und den Industrie-KI-Pakt zwischen NVIDIA und Deutschland. Sie dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Rechts- oder Fachberatung dar.
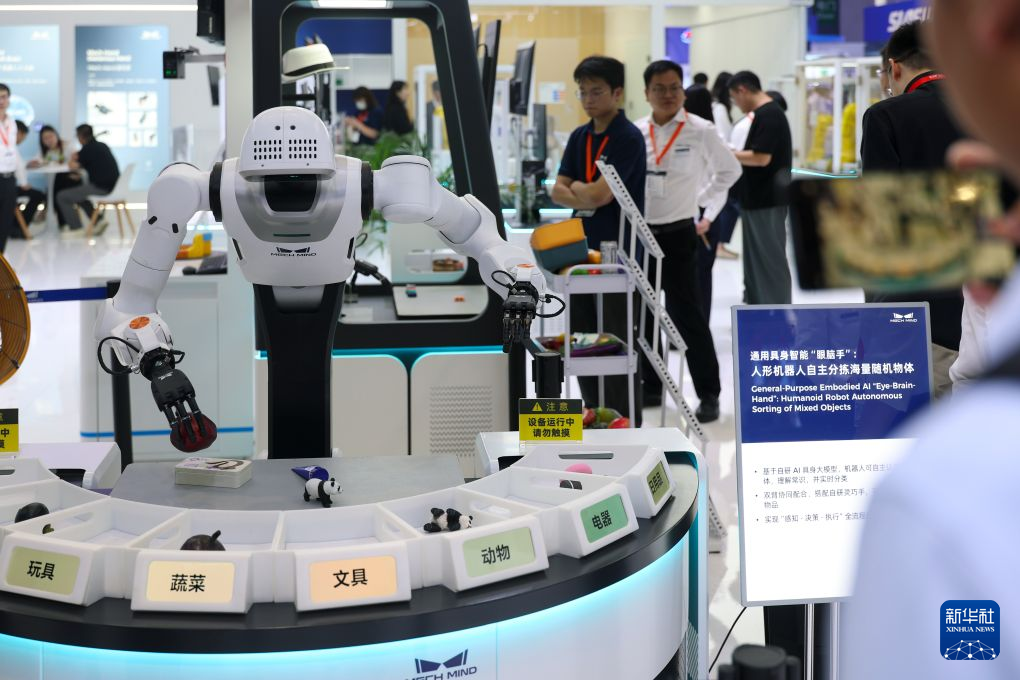
Titelbild: Ein universell einsetzbarer Roboter mit verkörperter KI sortiert Objekte auf der China International Industrial Fair 2026 in Shanghai am 12. Oktober,
2026. Foto: Nachrichtenagentur Xinhua.