
香港机器人行业IPO热潮是资本管制问题,而非市场问题
今年已有六家中国机器人企业赴港上市,据报道还有五十多家正在排队等候。这种现象与其说是源于香港的吸引力,不如说是北京和华盛顿在同一资本流的两端设置了相匹配的监管瓶颈所致。

本周,香港散户投资者试图将42亿港元(5.4亿美元)投入到一家来自无锡的亏损配送机器人制造商单日配售的股票中——一个月前,中国以外几乎无人知晓这家企业。 在零售配售部分超额认购94.79倍后,Excelland Robotics于周一确定了首次公开募股(IPO)定价,该股将于周三正式上市。 这一超额认购倍数本周登上了头条,但仅凭这一数据几乎无法说明什么:一小部分公开发售份额被利用融资杠杆的散户资金追捧,这反映的不过是当周的市场情绪,而非该公司未来五年的生存概率。
更有参考价值的数字在于更高层面。据中国行业追踪机构统计,目前排队等待在香港上市的智能设备与机器人企业已超过五十家,而该交易所今年已吸纳了其中六家。这支排队大军才是真正的焦点,而这几乎与香港本身毫无关系。
香港并未在这场竞争中胜出。这只是两国政府目前仍敞开的最后一扇门。
关于机器人技术“脱钩”的报道总是指向芯片领域:英伟达的出口许可证、中国在稀土方面的影响力,以及本月任何成为新闻的计算能力瓶颈。这些斗争确实存在,但它们也是最引人注目的,在新闻发布会和国会听证会上被反复讨论。 实际上,改变中国机器人企业融资渠道的较量,是在太平洋两岸通过文书工作悄然进行的,没有一次引人注目的公告,而且其进展程度已远超大多数人仍在关注的那场芯片之争。
北京首先筑起的申报壁垒
2023年3月,中国证监会悄然终止了以往用于规范内地企业海外上市的非正式、个案处理制度。中国证监会《国内企业境外证券发行与上市试行管理规定》于当年3月31日生效,规定任何寻求海外上市的中国内地企业
无论是在香港、纽约还是其他任何地方上市,无论是直接上市还是通过离岸空壳公司进行结构化上市,都必须在提交上市申请后的三个工作日内向中国证监会(CSRC)提交文件,其中包括一份申报报告和一份披露完整股东名册的法律意见书。这些规定并未完全禁止在美国上市。其作用是让北京方面对每一项海外上市尝试都拥有一个常设的、实时审查点,用五年前尚不存在的官僚审查机制取代了临时性的政治关注。 一个能够延迟或质疑申报的监管机构,即使从未发出正式拒绝通知,也对上市时机拥有实质性的否决权;对于正在选择上市地点的创始人而言,无需首先通过这一关卡的交易所,显然比必须通过该关卡的交易所更具吸引力。
一年后,华盛顿建立了与其完全对称的机制
另一边同样悄无声息地完成了布局。美国财政部的“境外投资安全计划”(Outbound Investment Security Program)——作为执行总统令14105的最终规则——于2025年1月2日生效,该计划限制美国人士向涉及三大技术领域的中国公司投入资本:半导体、量子计算以及特定的人工智能系统。 人工智能类别设有一项特定豁免条款,该条款在律师事务所关于该规则的客户备忘录中屡屡被提及: 对第三方AI模型进行的常规内部定制用途可豁免申报,除非该AI旨在用于政府情报、大规模监控、军事终端用途或机器人系统的控制;在此情况下,豁免不适用,无论交易规模多小或看似多么内部化,都必须向财政部报告。 一旦超过规定的计算能力门槛,同一项交易不仅需要申报,甚至会被彻底禁止。
将这两项规定并列阅读,其脉络便显而易见。北京设立了一个检查站,严密监控每家内地企业向外资的“出境”动向。华盛顿则设立了
一种对每一美元流入中国机器人与人工智能领域的资金都严加监控的机制。两国政府均未宣布禁止中国机器人企业赴西方融资。双方都制定了一份必须提交的表格,或划定了一条不可逾越的红线,并将具体操作空间留给市场自行摸索。审计问题上的“休战”,而非“和平”
还有第三个因素,使得纽约市场的准入门槛比单纯的申报规则所暗示的更高。美国公众公司会计监督委员会(PCAOB)于2022年12月恢复了对中国大陆及香港审计机构的检查权,从而消除了《外国公司问责法》曾给美国上市中国企业带来的短期退市威胁。 这本应解决审计问题。但事实并非如此:PCAOB今年采取的执法行动——这是其恢复检查权后首次对中国本土事务所实施制裁——对三家事务所和四名个人处以790万美元罚款。检查权确实存在。 当初导致这一举措必要的摩擦显然并未消除,而每一项执法行动都再次提醒那些正在考虑在美国上市的创始人:2022年的“休战”只是一种临时安排,而非关系已彻底解决。
从内部看,这扇幸存的门是什么样子
面对两大监管瓶颈以及仍处于积极执法阶段的审计关系,香港的机器人行业IPO热潮与其说是热情高涨,不如说是市场容量的自然消化。仅今年一年:
- 拥有类人机器人手臂研发项目的工业及协作机器人制造商Rokae于7月9日以每股38港元的价格上市,筹资约1.12亿美元。
- 另有三家具身人工智能企业——Seerbot、Evana Technology和LD Robotics——在9月前于同一交易所上市。
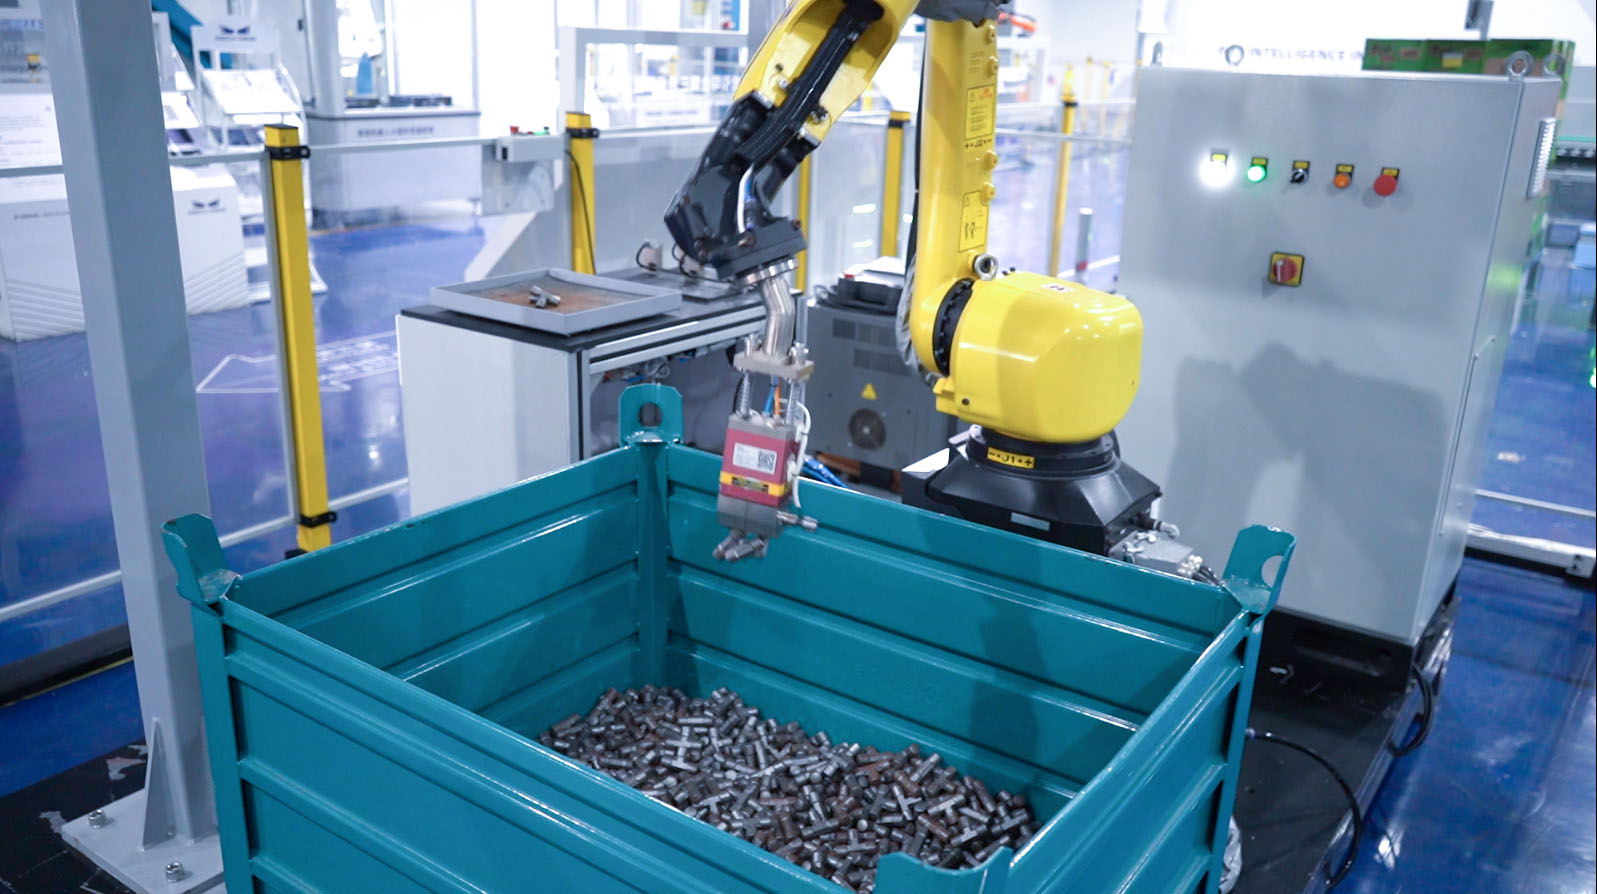
- 自称首家上市的“眼-脑-手”具身智能公司Mech-Mind Robotics于9月1日以每股101.70港元的价格定价,筹集资金约2.82亿美元
美国-中国经济与安全审查委员会对内地企业在香港上市情况的统计显示,这六家企业背后存在更广泛的趋势:2024年约有30家,2025年将超过75家。 这并非市场在“发现”香港,而是市场正在吸收原本分散在更多交易所的上市量。
对于踏入这扇门的企业而言,这同样并非“免费午餐”。自上市以来,Unitree的股价已跌至上市后峰值的一半左右, 而香港交易所如今在一年内接纳了六家定位相似的机器人企业,一旦推动本周94.79倍超额认购率的散户热情降温,该交易所将难以给予所有企业持久的估值回报。 这种集中化对企业不利,同时也对那些希望交易所能凭一己之力证明该行业健康状况的人不利。 值得肯定的一点是,上市仍意味着这些公司必须进行季度信息披露——这是它们作为私营企业时从未需要做过的。对于任何对中国机器人供应商进行尽职调查的人来说,这比任何路演幻灯片提供的信息都更真实,前提是买家阅读的是申报文件,而不是认购头条新闻。
身处四个时区之外的投资者究竟该关注什么
在我运营的菲律宾机器人数据平台视角下,从东盟买家的立场观察这一趋势,上市地点所传递的信号便有了不同解读。一家难以轻松获取美国机构资本的中国机器人供应商,其产品本身并不因此而逊色, 但它更易受单一司法管辖区监管态势稳定的影响。因此,签署多年期“机器人即服务”(RaaS)合同的采购团队,应将这种集中度视为评估供应商风险的实质性因素,而非仅仅作为关于股票上市地点的脚注。
贸易。芯片禁运成了新闻发布会的主角。资本禁运则仅以一份申报截止日期和一份通知表的形式出现,但最终它可能在实际的分流中发挥更大的作用。
预计今年这六家上市企业背后的排队队伍将持续增长,预计其中五十多家公司中几乎没有哪家会首先尝试在美国上市,而且预计三年后的结果将与芯片和元器件领域已经正在发生的分化如出一辙: 两个机器人产业在两个日益割裂的资本市场中筹集资金,北京或华盛顿均可密切关注其中任何一方,而双方均无需再向对方的投资者作出解释。
免责声明:本专栏反映作者个人分析,仅供一般信息参考。本文不构成投资、财务、法律或采购建议。读者在做出商业决策前,应通过原始来源核实详情。封面图片:Mech-Mind Robotics公司官方产品摄影。











