目前已有近 30 家機器人計程車公司採用 NVIDIA 的技術架構
根據 NVIDIA 自身對其汽車領域合作夥伴關係的說明,目前已有近 30 家機器人計程車與自動駕駛公司——從 Uber 和 Waymo 到 Pony.ai 和 Tesla——正基於其運算與模擬技術架構進行開發;隨著業界在預估將於 2035 年達到 4,000 億美元規模的市場來臨前,逐漸朝共享基礎設施的方向整合。

加利福尼亞州聖塔克拉拉,2026年9月10日。 根據 NVIDIA 針對其汽車合作夥伴關係所發布的一項調查顯示,近三十家致力於開發機器人計程車與自動駕駛車輛的公司——包括 Uber、Waymo、Zoox、Pony.ai、Momenta、WeRide、特斯拉、賓士及現代汽車——目前皆在 NVIDIA 的運算與模擬平台上建構其自動駕駛技術堆疊的部分組件。 這份名單涵蓋了鮮少被並列提及的直接競爭對手,這也凸顯了無人計程車產業發展模式的結構性轉變:那些為爭奪乘客而激烈競爭的車隊,正越來越多地租用相同的底層運算架構來實現目標。
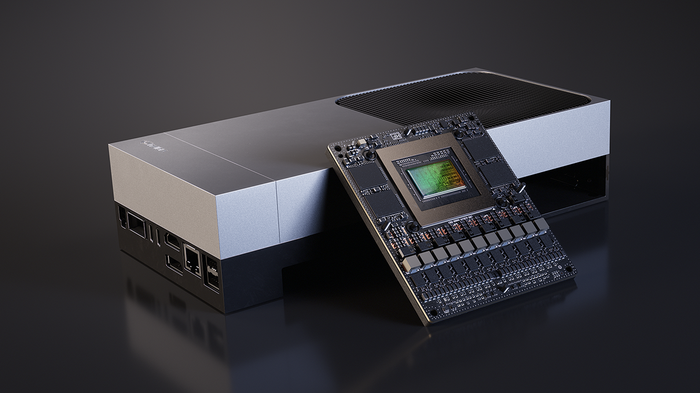
NVIDIA 是一家總部位於聖塔克拉拉的晶片製造商,其圖形處理單元(GPU)驅動著全球大部分的人工智慧模型訓練;過去數年來,該公司一直致力於透過其 DRIVE 品牌,將這項優勢延伸至汽車專用的硬體與軟體領域。 這項業務擴展正是週四公告的主題,其中列舉了用於模型訓練的 DGX 系統、Alpamayo 視覺-語言-動作模型系列、用於在模擬環境中重構真實世界駕駛情境的 Omniverse NuRec、 用於生成合成訓練資料的 Cosmos、DRIVE Hyperion 感測器與運算架構、用於車載推論的 DRIVE AGX Thor 系統單晶片,以及名為 Halos 的安全驗證框架,這些都是客戶可全盤或部分採用的技術堆疊組成部分。
圍繞共享基礎設施進行市場整合
就在兩年前,自動駕駛計程車產業還看似一場垂直整合策略之間的競賽: Waymo 從零開始打造自己的感測器套件與運算系統;特斯拉堅稱僅靠相機就已足夠,無需其他業者使用的雷射雷達和專用運算設備;以及包括 Pony.ai、WeRide 和 Momenta 在內的一波中國新進業者,他們主要針對本土市場,開發了高度獨立的技術堆疊。 NVIDIA 對其客戶名單的說明顯示,這種分歧已逐漸縮小。
那些從截然不同的技術哲學出發的公司——無論是「純攝像頭」與「感測器融合」、「以美國為先」與「以中國為先」,還是「原生自動駕駛計程車」與「汽車製造商主導」——如今都在運用同一套運算與模擬基礎設施中相互重疊的部分,即使它們的成品車輛和商業模式仍存在顯著差異。這種整合在商業層面至關重要,因為它改變了真正的競爭優勢所在。當每家認真的市場參與者都能取得大致相當的訓練運算資源、模擬工具及車載晶片授權時,差異化便轉向數據、部署執行與法規應對,而非單純的運算能力。 車隊營運商的競爭優勢,越來越多地取決於其累積了多少實際行駛里程、能以多快速度將邊緣案例轉化為重新訓練的模型,以及如何妥善處理許可證申請、保險事宜和逐城部署等不那麼引人注目的工作,而非取決於其晶片是否比競爭對手略快一點。
合作夥伴名單背後的擴展難題
NVIDIA 直白地闡述了核心技術挑戰:安全部署單一輛無人駕駛車輛是一回事,而將該車輛擴展為在多個城市運作的數千輛車隊,則是截然不同且更艱鉅的運算難題。這種表述不僅僅是行銷話術。 它反映了實際的營運瓶頸:一個在訓練與驗證道路上表現優異的模型,在交通規範、道路標線、天氣及行人行為各不相同的新城市中可能失效;而若必須從頭開始,針對每個新市場對整個車隊的模型進行重新訓練,其速度將慢得令人望而卻步。
NVIDIA 表示,其 Alpamayo 模型系列在採用「推理增強數據」進行訓練時,軌跡預測準確度提升了 43%。所謂「推理增強數據」,是指訓練範例中不僅包含駕駛決策的結果,還包含解釋為何該決策正確的說明。對於計畫進行地理擴張的車隊營運商而言,這類
遷移學習的改進程度直接取決於新城市從試點階段過渡到商業營運的速度,因為更快、更可靠的行駛路徑預測,能減少在監管機構和內部安全團隊批准更廣泛部署之前,為驗證系統所需的實際行駛里程。優步(Uber)雖未自行製造車輛,而是透過協調多家自動駕駛計程車合作夥伴來提供服務,該公司表示計劃在 2028 年前將自動駕駛計程車的服務範圍擴展至 28 座城市。 這個目標頗具啟發性,因為 Uber 實質上是在押注其底層技術堆疊(在此案例中主要來自 NVIDIA)將能迅速成熟,以支援這般擴張步調——其合作夥伴包括 Waymo、Pony.ai、Momenta 和 May Mobility 等各具特色的企業,這些企業各自運行不同的車輛,部分情況下甚至採用不同的 NVIDIA 產品等級。
這對未參與自動駕駛計程車競爭的買家意味著什麼
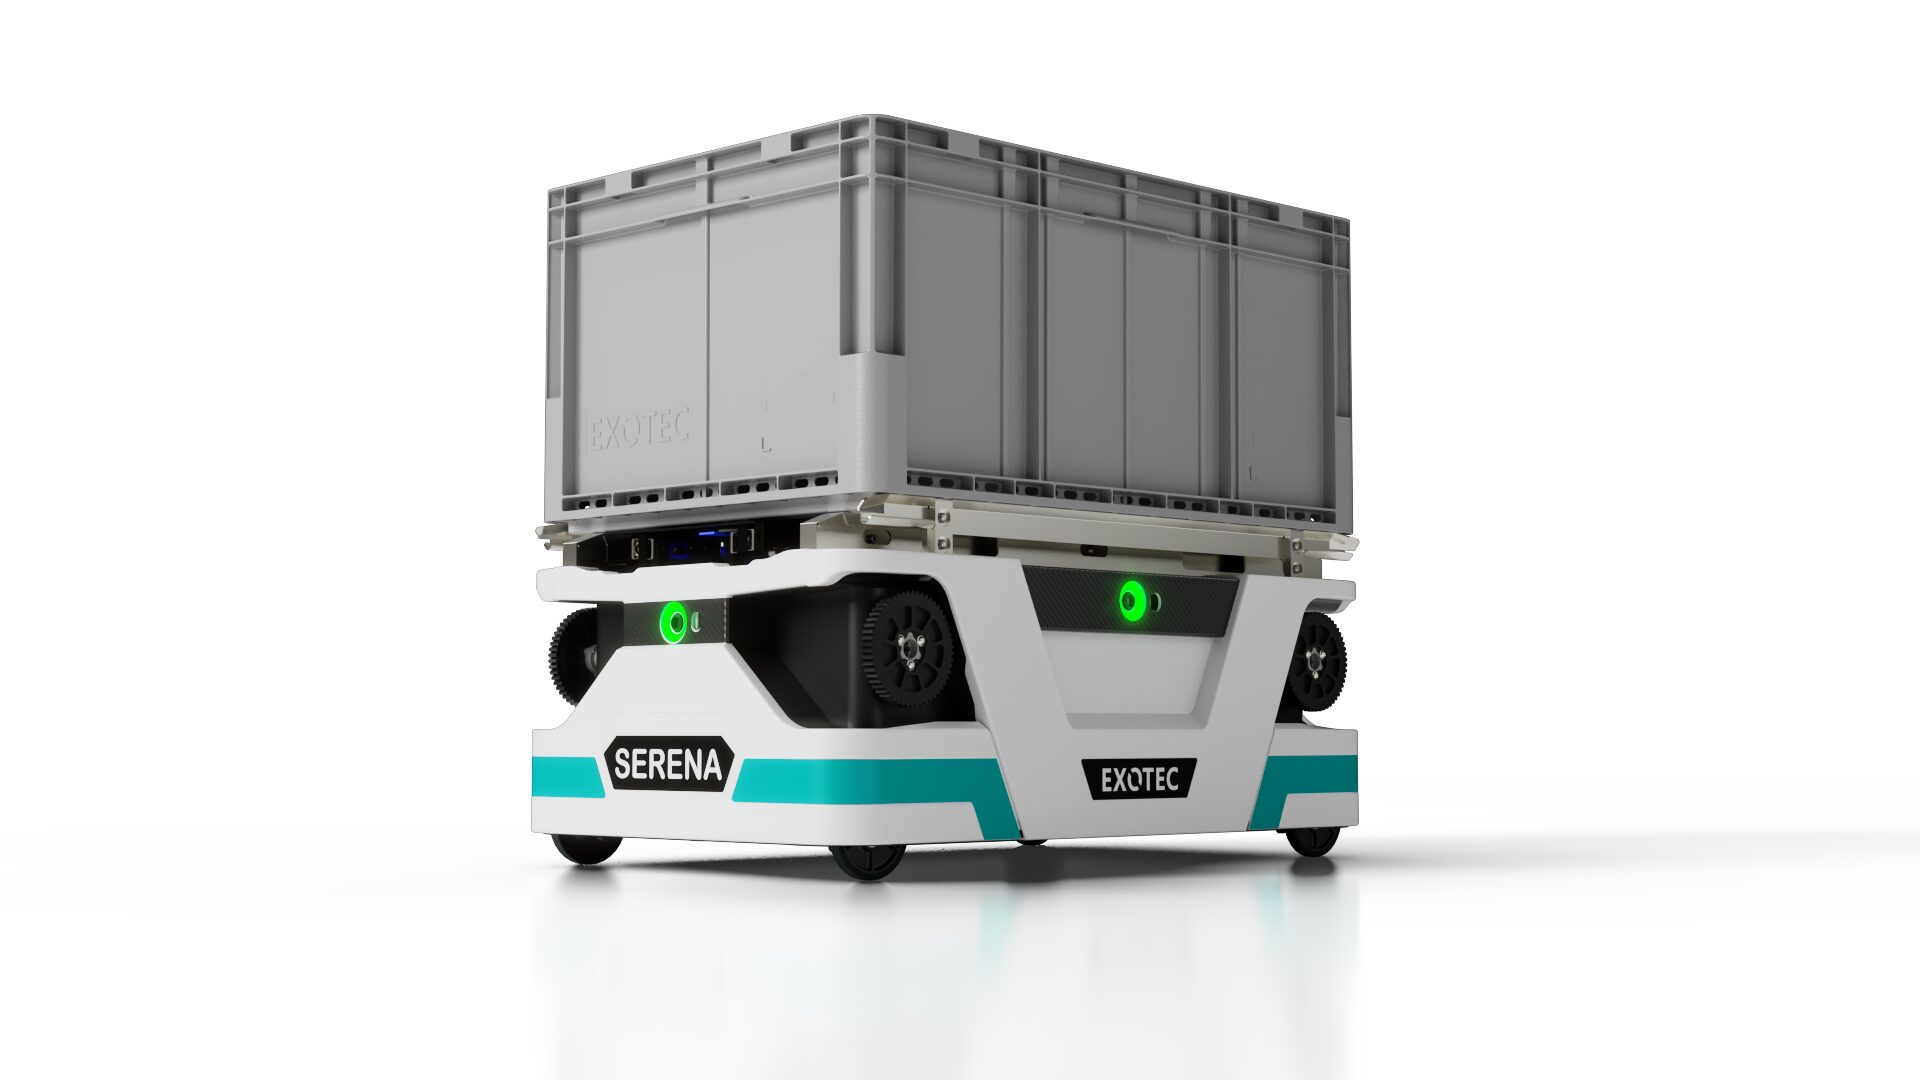
這份名單的直接受眾範圍相當狹窄,僅限於擁有足夠資本來建置或營運自動駕駛車隊的數十家公司。但底層平台的轉變,對更廣泛的買家群體——那些正在評估倉庫、工廠及物流車隊實體人工智慧應用的企業——也具有深遠影響,因為相同的 DRIVE Hyperion 感測器架構、 DRIVE AGX Thor 運算架構,以及 Alpamayo 風格的推理增強式訓練方法,皆源自於 NVIDIA 針對工業與移動機器人所開發的 Isaac 平台,部分情況下甚至直接與該平台共享。 一家為配送中心評估自動駕駛移動機器人供應商的公司,無論其是否意識到,其實正在評估的,正是當前正逐步整合自動駕駛計程車產業的同一套運算與模擬技術堆疊的縮小版。
NVIDIA 及其合作夥伴所追逐的市場規模不容小覷。NVIDIA 援引第三方估計指出,到 2035 年,自動駕駛計程車市場規模將達到 4,000 億美元,營運中的商用車輛將超過 600 萬輛,相較於 2026 年僅有少數幾個城市提供有限商業服務的現狀,市場規模將擴大八倍甚至更多。
要達到這種規模,正需要 NVIDIA 所描述的這類共享基礎設施,因為沒有任何一家公司——即使是像 Uber 或特斯拉這樣的大型企業——能夠獨立負擔在數千種不同的都市環境中,為自動駕駛進行認證所需的運算、模擬與驗證工作。單一供應商自身賬目所受的限制
本調查中的每一項數據——包括合作夥伴名單、43% 的軌跡預測精準度提升,以及 28 座城市的目標——皆源自 NVIDIA 對其客戶關係的自我描述,以及合作夥伴的公開聲明,而非基於獨立審計,用以釐清每家被提及的公司實際上在多大程度上依賴 NVIDIA 的技術堆疊,而非其自有專有技術。 例如,特斯拉多年來一直公開主張其「僅使用相機」的方案與自研晶片能降低對外部供應商的依賴;而該公司被列入 NVIDIA 合作夥伴名單,很可能僅反映出雙方關係中較狹窄的一環——例如模擬工具或特定晶片的採購——而非像 Zoox 或 Pony.ai 等公司所暗示的那種深度、全堆疊的採用。 閱讀此類平台敘事的買家與投資者,應將這份合作夥伴名單視為 NVIDIA 商業影響力的佐證,而非證明這些企業實際駕駛系統之間的競爭差異已不復存在。
此外,還有一項值得明確指出的集中風險。 一個圍繞單一企業的運算、模擬與安全驗證技術棧進行整合的產業,將為該企業創造技術與商業上的單一槓桿點;隨著自動駕駛計程車市場規模擴張至 NVIDIA 及其合作夥伴預測的數千億美元級別,此槓桿點的影響力將愈發顯著。 將擴張時程押注於 NVIDIA 產品路線圖的車隊營運商,同時也押注於 NVIDIA 的定價、晶片供應及產品優先順序,在長達數年的建置過程中能持續與自身保持一致;這種依賴性,無論是監管機構還是大型車隊客戶,都極可能
隨著市場逐漸成熟,超越當前的早期採用者階段,我們應更仔細地審視這一點。未來一年值得關注的關鍵數字,並非 NVIDIA 合作夥伴簡報中出現了多少個標誌,而是名單上那些規模較小、資金較少的新進業者——例如 Tensor、Waabi 和 DeepRoute.ai 等公司——究竟有多少能真正達到商業車隊規模,而非永遠停留在試點階段。 共享的運算堆疊雖降低了投入自動駕駛計程車競賽的技術門檻,但並未消除更為巨大的障礙:包括監管批准、保險,以及那項緩慢且需逐城推進的工作——即證明無人駕駛車隊的安全性足以讓監管機構核准其進行無監督運作。
車隊與物流採購方應如何解讀此訊號
對於永遠不會營運自動駕駛計程車的物流或車隊營運採購方而言,更有價值的啟示在於採購談判的籌碼。 專為自動計程車市場開發的軟體與模擬工具——尤其是像Alpamayo那樣能將準確度提升43%的「推理增強式訓練方法」——往往會在一年或兩年內向下滲透至成本較低、風險較小的自動駕駛領域, 這與汽車級雷達從六位數的研發硬體,演變為售價低於1,000美元、應用於倉儲機器人的零組件,所呈現的模式如出一轍。 如今,評估自動駕駛堆高機、場區卡車或最後一哩配送機器人的買家,應直接詢問現有供應商,其產品路線圖是否承襲了任何這種「推理增強式訓練」方法;因為若供應商仍僅憑「結果導向」數據進行訓練而缺乏推理層,其採用的是業界風險最高領域早已開始淘汰的方法。
然而,就短期而言,最關鍵的採購考量在於供應商鎖定問題。完全依賴單一晶片製造商專有工具建構的機器人或車隊供應商,其長期風險特徵將與基於更具可移植性且硬體中立的軟體所建構的供應商截然不同,這點對於簽訂多年合約的買家而言尤為重要。
部署合約。鑑於業界正朝此方向高度趨同,這並不代表基於 NVIDIA 的平台是個糟糕的選擇,但在評估任何供應商時,這仍是值得明確提出的問題;而非假設若買方日後想更換供應商或就價格進行協商,其底層運算堆疊便可互換。首圖來源:NVIDIA。
本分析參考了 NVIDIA 針對其汽車與自動計程車合作夥伴關係所發布的公開聲明及技術資料,以及指定合作夥伴公司關於自身擴張計畫的公開聲明。本文僅供一般資訊參考,並不構成任何投資、財務或法律建議。