目前已有近30家机器人出租车公司基于英伟达的技术栈进行开发
英伟达(NVIDIA)关于其汽车行业合作伙伴关系的官方说明显示,从优步(Uber)和Waymo到Pony.ai和特斯拉(Tesla),近30家自动驾驶出租车和自动驾驶汽车公司目前正基于其计算与仿真技术栈进行开发。随着行业围绕共享基础设施进行整合,预计到2035年该市场规模将达到4000亿美元。

加利福尼亚州圣克拉拉,2026年9月10日。 根据英伟达(NVIDIA)发布的一份关于其汽车行业合作伙伴关系的调查报告,包括优步(Uber)、Waymo、Zoox、Pony.ai、Momenta、WeRide、特斯拉(Tesla)、梅赛德斯-奔驰(Mercedes-Benz)和现代汽车(Hyundai Motor)在内的近30家开发机器人出租车和自动驾驶汽车的公司,目前都在英伟达的计算和仿真平台上构建其无人驾驶技术栈的某些部分。 这份名单涵盖了那些鲜少被提及在同一句中、彼此直接竞争的企业,这反映出网约车行业发展模式正发生结构性转变:那些为争夺乘客而激烈竞争的车队,正越来越多地租用相同的底层计算架构来实现这一目标。
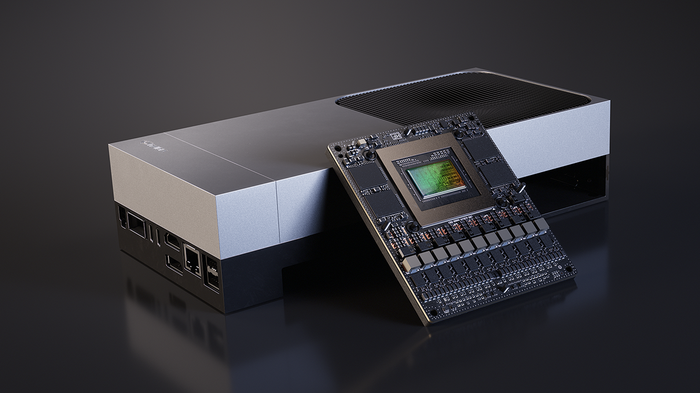
英伟达是一家总部位于圣克拉拉的芯片制造商,其图形处理单元(GPU)支撑着全球大部分人工智能模型的训练工作。过去几年间,该公司一直致力于通过其DRIVE品牌,将这一优势扩展至汽车领域的专用硬件和软件。 周四公布的扩展内容正是这一战略的体现,其中列出了用于模型训练的DGX系统、Alpamayo视觉-语言-动作模型系列、用于在模拟环境中重构真实驾驶场景的Omniverse NuRec、 用于生成合成训练数据的Cosmos、DRIVE Hyperion传感器与计算架构、用于车载推理的DRIVE AGX Thor系统级芯片,以及名为Halos的安全验证框架,这些构成了客户可整体或部分采用的解决方案堆栈。
围绕共享基础设施进行的市场整合
就在两年前,自动驾驶出租车行业还看似一场垂直整合模式之间的角逐: Waymo从零开始构建自己的传感器套件和计算系统;特斯拉坚称仅靠摄像头就足够,无需其他厂商使用的激光雷达和专用计算设备;而包括Pony.ai、WeRide和Momenta在内的一批中国新晋企业,则主要针对本土市场开发了高度独立的技术栈。 英伟达对其客户名单的披露表明,这种差异正在缩小。
那些从截然不同的技术理念起步的公司——无论是纯摄像头方案还是传感器融合方案,是“美国优先”还是“中国优先”,是专攻自动驾驶出租车还是由汽车制造商主导——如今都在利用同一套计算和仿真基础设施中相互重叠的部分,即使它们最终生产的车辆和商业模式依然各不相同。这种整合在商业上至关重要,因为它改变了真正竞争优势所在的位置。当每一家 serious entrant 都能获得大致相当的训练计算能力、仿真工具和车载芯片授权时,差异化将转向数据、部署执行和监管应对,而非单纯的计算能力。 车队运营商的优势越来越取决于其积累了多少实际行驶里程、能够多快地将边缘案例转化为重新训练的模型,以及如何高效管理许可审批、保险和逐城推广这些不那么光鲜的工作,而非其芯片是否比竞争对手的略快一点。
合作名单背后的规模化难题
英伟达(NVIDIA)直截了当地指出了核心技术挑战:安全部署一辆无人驾驶汽车是一回事,而将该车辆扩展为在多个城市运行的数千辆车队,则是另一个截然不同且更为棘手的计算难题。这种表述绝非仅仅是营销话术。 它反映了一个真实的运营瓶颈:一个在训练和验证道路上表现良好的模型,在交通规范、道路标线、天气和行人行为各不相同的新城市中可能会失效;而如果必须从头开始,针对每个新市场对整个车队的模型进行重新训练,其速度将慢得令人望而却步。
英伟达表示,其Alpamayo模型系列在使用“推理增强数据”(即不仅包含驾驶决策结果,还包含该决策正确原因的解释的训练样本)进行训练时,轨迹预测准确率提高了43%。对于计划进行地域扩张的车队运营商而言,这种
迁移学习的改进直接关系到新城市从试点阶段过渡到商业运营的速度,因为更快、更可靠的轨迹预测可以减少在监管机构和内部安全团队批准更广泛部署之前,用于验证系统的实际行驶里程。优步(Uber)虽不自主生产车辆,但通过协调多家自动驾驶出租车合作伙伴提供出行服务,该公司表示计划到2028年将自动驾驶出租车的覆盖范围扩展至28个城市。 这一目标颇具启示意义,因为优步实际上是在押注,其底层技术栈(在此情况下主要来自英伟达)将迅速成熟,足以支撑其在Waymo、Pony.ai、Momenta和May Mobility等合作伙伴中的扩张步伐——这些合作伙伴各自运行着不同的车辆,在某些情况下甚至使用着不同的英伟达产品级别。
这对未参与自动驾驶出租车竞争的买家意味着什么
这份名单的直接受众范围较窄,仅限于拥有足够资金来构建或运营自动驾驶车队的几十家公司。但底层平台的转变对更广泛的买家群体也具有重要意义——这些买家正在评估适用于仓库、工厂和物流车队的物理人工智能解决方案,因为相同的DRIVE Hyperion传感器架构、 DRIVE AGX Thor计算架构以及Alpamayo风格的推理增强训练方法,都是英伟达面向工业和移动机器人的Isaac平台的衍生产品,在某些情况下甚至直接与之共享。 一家为配送中心评估自动移动机器人供应商的企业,无论其是否意识到,其实都在评估一个规模较小的版本——该版本与当前正在整合自动驾驶出租车行业的计算与仿真技术栈如出一辙。
NVIDIA及其合作伙伴所瞄准的市场规模不容小觑。NVIDIA援引第三方预测称,到2035年,自动驾驶出租车市场规模将达到4000亿美元,运营中的商用车辆将超过600万辆,相比2026年仅在少数几个城市开展有限商业服务的规模,将实现8倍甚至更大的增长。
要达到这种规模,恰恰需要英伟达所描述的那种共享基础设施,因为没有任何一家公司——即便是像优步或特斯拉这样规模庞大的企业——能够独立承担在数千种不同的城市环境中对自动驾驶进行认证所需的计算、模拟和验证工作的资金。单一供应商自述的局限性
本调查中的每一项数据——无论是合作伙伴名单、43%的轨迹预测精度提升,还是28个城市的目标——均源自英伟达对自身客户关系的描述及其合作伙伴的公开声明,而非基于对每家被提及公司实际在多大程度上依赖英伟达技术栈(而非其自有专有技术)所进行的独立审计。 例如,特斯拉多年来一直公开主张其“仅靠摄像头”的方案和定制芯片能降低对外部供应商的依赖,而它被列入英伟达的合作伙伴名单,很可能仅反映了双方关系中较窄的一面——例如仿真工具或特定芯片采购——而非像Zoox或Pony.ai等公司所暗示的那种深度、全栈式的采用。 阅读此类平台叙述的买家和投资者,应将合作伙伴名单视为英伟达商业影响力的佐证,而非证明这些公司实际驾驶系统之间的竞争差异已不复存在。
此外,还有一项值得明确指出的集中风险。 一个围绕某家公司计算、仿真和安全验证技术栈进行整合的行业,将为该公司创造一个技术和商业杠杆的单点,随着自动驾驶出租车市场规模扩大至英伟达及其合作伙伴预测的数千亿美元级别,这一单点的影响力将愈发显著。 那些将扩张时间表押注于英伟达路线图的车队运营商,同时也押注于在长达数年的建设周期中,英伟达的定价、芯片供应和产品优先级将始终与其自身保持一致——这种依赖性很可能被监管机构和大型车队客户视为
随着市场逐渐走出当前的早期采用者阶段并日趋成熟,我们需要进行更深入的审视。未来一年值得关注的数字,并非英伟达合作伙伴幻灯片上出现了多少个标志,而是名单中那些规模较小、资金实力较弱的入局者——如Tensor、Waabi和DeepRoute.ai等公司——究竟有多少能真正实现商业车队规模,而不是永远停留在试点阶段。 共享的计算架构降低了进入无人出租车领域的技术门槛,但并不能消除更巨大的障碍:监管审批、保险问题,以及那项缓慢且需逐个城市推进的工作——即证明无人驾驶车队足够安全,以获得监管机构对无人监督运营的批准。
车队和物流采购方应如何解读这一信号
对于那些永远不会运营自动驾驶出租车的物流或车队运营采购方而言,更有价值的启示在于采购议价能力。 专为自动出租车市场开发的软件和仿真工具——尤其是像Alpamayo实现43%准确率提升背后那种基于推理增强的训练方法——往往会在一两年内向下渗透到成本更低、风险更小的自动驾驶领域, 这与汽车级激光雷达从六位数价格的研究级硬件,演变为售价不足1,000美元、应用于仓库机器人的组件的模式如出一辙。 如今,评估自动驾驶叉车、场内运输车或末端配送机器人的买家,应直接询问现有供应商:其技术路线图是否继承了这种基于推理增强的训练方法。因为如果供应商仍仅基于结果数据进行训练而缺乏推理层,其采用的方法已被行业中风险最高的细分领域所淘汰。
不过,就近期而言,最重要的采购问题在于供应商锁定。完全基于某家芯片制造商专有工具构建的机器人或车队供应商,其长期风险状况与基于更便携、硬件无关的软件构建的供应商截然不同,特别是对于签订多年合同的买家而言。
部署合同。鉴于业界正日益向该方向汇聚,这并不意味着基于NVIDIA的平台是个糟糕的选择,但在评估任何供应商时,都值得明确提出这一问题,而不是假设如果买家日后想更换供应商或就价格进行谈判,底层计算堆栈就是可以互换的。封面图片来源:NVIDIA。
本分析参考了英伟达发布的关于其汽车和自动驾驶出租车合作伙伴关系的公开声明及技术资料,以及相关合作企业关于自身扩张计划的公开声明。本文仅供一般信息参考,不构成投资、财务或法律建议。