現在、30社近くのロボタクシー企業がNVIDIAのスタックを活用している
NVIDIAが公表した自動車業界との提携先一覧によると、UberやWaymoからPony.ai、Teslaに至るまで、30社近くのロボタクシーおよび自動運転(AV)企業が、同社のコンピューティングおよびシミュレーション・スタックを活用して開発を進めている。これは、2035年には4,000億米ドル規模になると予測される市場を見据え、業界が共有インフラの構築に向けて統合が進んでいることを反映している。

2026年9月10日、カリフォルニア州サンタクララ。 NVIDIAが自社の自動車業界パートナーシップに関する調査結果を公表したところによると、Uber、Waymo、Zoox、Pony.ai、Momenta、WeRide、Tesla、Mercedes-Benz、Hyundai Motorなど、ロボットタクシーや自動運転車を開発している約30社が、現在、NVIDIAのコンピューティングおよびシミュレーションプラットフォーム上で、自社の自動運転システムの一部を構築している。 このリストには、普段は同じ文脈で語られることのない直接の競合他社も名を連ねており、これはロボタクシー業界の構築方法における構造的な変化を如実に示している。すなわち、乗客獲得をめぐって熾烈な競争を繰り広げる各社は、その目的達成のために、同じ基盤となるコンピューティング層を借りるケースが増えているのだ。
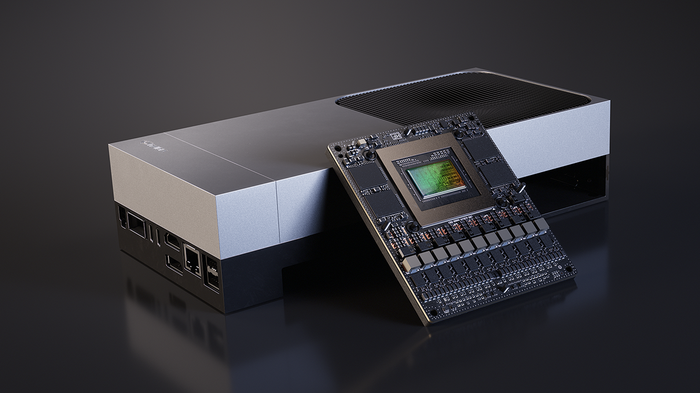
NVIDIAはサンタクララに拠点を置く半導体メーカーであり、同社のグラフィックスプロセッシングユニット(GPU)は世界中のAIモデル学習の大部分を支えている。同社は過去数年間、この地位を活かし、DRIVEブランドの下で自動車専用のハードウェアおよびソフトウェア分野への展開を進めてきた。 木曜日に発表された内容は、この事業拡大に関するもので、モデル学習用のDGXシステム、ビジョン・言語・アクションモデルファミリー「Alpamayo」、シミュレーション内で実世界の運転シナリオを再現するための「Omniverse NuRec」、 合成トレーニングデータを生成する「Cosmos」、センサーおよび演算アーキテクチャ「DRIVE Hyperion」、車載推論向けのシステムオンチップ「DRIVE AGX Thor」、そして「Halos」と呼ばれる安全検証フレームワークを、顧客が全体または一部を採用できるスタックの構成要素として挙げている。
共有インフラを軸に統合が進む市場
ロボットタクシー業界は、つい2年前までは、垂直統合型のアプローチをめぐる競争のように見えた。 Waymoは独自のセンサースイートと演算システムを一から構築し、Teslaは他のプレーヤーが使用するLiDARや専用演算装置を必要とせず、カメラだけで十分だと主張し、Pony.ai、WeRide、Momentaをはじめとする中国の参入企業群は、まず自国市場をターゲットに、ほぼ独立した技術スタックを開発していました。 NVIDIAが公表した顧客リストからは、こうした方向性の相違が縮小しつつあることがうかがえる。
「カメラのみ」対「センサーフュージョン」、「米国優先」対「中国優先」、「ロボットタクシー専業」対「自動車メーカー主導」など、技術的な哲学が大きく異なる企業であっても、完成車やビジネスモデルが依然として異なる場合でも、現在では同じコンピューティングおよびシミュレーションインフラの重複する部分を共有するようになっています。この統合は、真の競争優位性がどこにあるかを変えるという点で、商業的に重要だ。本格的な参入企業すべてが、ほぼ同等のトレーニング用コンピューティングリソース、シミュレーションツール、車載用半導体をライセンスで利用できる状況下では、差別化の要素は、単なる計算能力ではなく、データ、展開の実行、規制対応へとシフトしている。 フリート運営者の優位性は、自社のチップが競合他社よりもわずかに高速かどうかという点ではなく、実走行でどれだけの走行距離を積み重ねたか、エッジケースをどれほど迅速に再学習済みモデルへと変換できるか、そして許可取得、保険、都市ごとの展開といった地味な業務をどれだけうまく管理できるかという点に、ますます依存するようになっている。
提携リストの背後にあるスケーリングの問題
NVIDIAは、中核となる技術的課題を率直に次のように表現した。単一の自動運転車を安全に配備することは一つの問題だが、その車両を複数の都市で稼働する数千台規模のフリートへとスケールアップさせることは、それとは別個の、より困難な計算上の問題である。この表現は単なるマーケティング用語ではない。 これは実際の運用上のボトルネックを反映している。なぜなら、トレーニングや検証が行われた道路では良好な性能を発揮するモデルでも、交通ルール、道路標示、天候、歩行者の行動が異なる新しい都市では失敗する可能性があるからだ。そして、新しい市場ごとにフリート全体のモデルをゼロから再トレーニングするのは、時間がかかりすぎて現実的ではない。
NVIDIAによると、同社のAlpamayoモデルファミリーは、推論強化データ(つまり、単に結果だけでなく、運転判断がなぜ正しかったのかという説明を含むトレーニング例)を用いて学習させた場合、軌道予測の精度を43%向上させたとのことです。地理的な拡大を計画しているフリート運営者にとって、そのような
転移学習による性能向上は、新しい都市でパイロット運用から商用サービスへと移行するスピードに直結しています。なぜなら、より高速で信頼性の高い軌道予測が可能になれば、規制当局や社内の安全チームがより広範な展開を承認する前に、システムの検証に必要な実走行距離を削減できるからです。自社で車両を製造せず、複数のロボットタクシー提携企業を通じて配車サービスを統括するUberは、2028年までにロボットタクシーの提供都市を28都市に拡大する意向を明らかにした。 この目標は示唆に富んでいる。なぜなら、Uberは事実上、基盤となる技術スタック(この場合は主にNVIDIAの技術)が、Waymo、Pony.ai、Momenta、May Mobilityといった多様なパートナー企業全体での拡大ペースを支えるほどに、十分に迅速に成熟すると見込んでいるからだ。各パートナーは異なる車両を運用しており、場合によっては異なるNVIDIA製品のグレードを採用している。
ロボットタクシー競争に関与していない購入者にとっての意味
このラインナップの直接的な対象は限られており、自動運転車両のフリートを構築または運用するための資金力を持つ数十社の企業に過ぎない。しかし、この基盤となるプラットフォームの転換は、倉庫、工場、物流フリート向けの物理AIを評価しているはるかに幅広い購入者層にも影響を及ぼす。なぜなら、同じDRIVE Hyperionセンサーアーキテクチャ、 DRIVE AGX Thorによる演算処理、およびAlpamayoスタイルの推論を強化したトレーニング手法は、産業用およびモバイルロボット向けのNVIDIA Isaacプラットフォームから派生したものであり、場合によっては直接共有されているからです。 物流センター向けに自律移動ロボットベンダーを評価している企業は、自覚しているか否かにかかわらず、現在ロボタクシー業界を統合しつつあるのと同じ演算およびシミュレーション・スタックの、小規模版を評価していることになる。
NVIDIAとそのパートナーが狙っている市場は決して小さくありません。NVIDIAは、第三者機関の推計として、ロボタクシー市場が2035年までに4,000億米ドルに達し、600万台以上の商用車両が稼働するようになると指摘しています。これは、2026年に限定的な商用サービスを実施している数少ない都市の状況から、8倍以上にも拡大することになります。
その規模を実現するには、NVIDIAが提唱するような共有インフラがまさに不可欠です。なぜなら、UberやTeslaのような大企業でさえ、数千もの異なる都市環境における自動運転の認証に必要な計算、シミュレーション、検証作業の費用を単独で賄うことはできないからです。単一ベンダーの自己申告の限界
本調査のあらゆる数値――パートナー一覧、軌道予測精度の43%向上、28都市という目標――は、NVIDIAによる顧客関係の自己評価およびパートナー各社の公式発表に基づくものであり、名指しされた各企業が実際にNVIDIAのスタックにどの程度依存し、自社独自の技術にどの程度依存しているかに関する独立した監査結果に基づくものではない。 例えば、テスラは長年にわたり、カメラのみのアプローチとカスタムシリコンによって外部サプライヤーへの依存度を低減していると公に主張してきた。したがって、同社がNVIDIAのパートナーリストに含まれていることは、ZooxやPony.aiといった企業が示唆するような、フルスタックでの深い採用というよりも、シミュレーションツールや特定のチップの購入といった、より限定的な関係の一側面を反映している可能性が高い。 こうしたプラットフォームに関する説明を読む購入者や投資家は、パートナーリストをNVIDIAの商業的リーチを示す証拠として捉えるべきであり、各社の実際の運転システム間の競争上の差異が消滅した証拠として捉えるべきではない。
また、明確に指摘すべき集中リスクも存在する。 ある企業のコンピューティング、シミュレーション、安全検証のスタックを中心に統合が進む業界では、その企業にとって技術的・商業的なレバレッジの単一拠点が形成される。これは、ロボタクシー市場がNVIDIAとそのパートナーが予測する数千億ドル規模へと拡大するにつれて、より重大な意味を持つようになるだろう。 NVIDIAのロードマップに自社の拡大スケジュールを賭けているフリート運営事業者は、数年間にわたるインフラ構築の過程で、NVIDIAの価格設定、チップ供給、製品の優先順位が自社のものと合致し続けることにも賭けていることになる。この依存関係は、規制当局も大規模なフリート顧客も同様に懸念する可能性が高い。
市場が現在のアーリーアダプター段階を過ぎて成熟するにつれ、より注意深く見極める必要がある。今後1年間で注目すべき数字は、NVIDIAのパートナー紹介スライドに何社のロゴが掲載されるかではなく、そのリストに名を連ねるTensor、Waabi、DeepRoute.aiといった、規模が小さく資本力の弱い新規参入企業のうち、どれだけがパイロット段階にとどまることなく、実際に商用フリート規模に到達できるかという点だ。 共有のコンピューティング・スタックは、ロボタクシー競争への参入における技術的な障壁を下げますが、規制当局の承認、保険、そして無人車両が規制当局から無監督運転の認可を得るのに十分な安全性を備えていることを証明するための、都市ごとに進められる遅々とした作業といった、はるかに大きな障壁を取り除くものではありません。
フリートおよび物流の購買担当者はこのシグナルをどう読み取るべきか
ロボットタクシーを運用することのない物流やフリート運営のバイヤーにとって、より有用な教訓は調達における交渉力である。 ロボットタクシー市場向けに開発されたソフトウェアやシミュレーションツール、特にアルパマヨ社の精度を43%向上させたような推論を組み込んだトレーニング手法は、1~2年以内に、より安価でリスクの低い自律運転分野へと波及する傾向があり、 これは、自動車グレードのLiDARが、6桁の価格帯の研究用ハードウェアから、倉庫用ロボット向けに販売される1,000米ドル未満の部品へと変貌を遂げたのと同じパターンである。 今日、自律走行フォークリフト、ヤードトラック、ラストマイル配送ロボットを検討している購入者は、既存のベンダーに対し、そのロードマップにこの推論を組み込んだトレーニング手法が組み込まれているかどうかを直接尋ねるべきだ。なぜなら、推論レイヤーを伴わず、結果のみのデータでトレーニングを行っているベンダーは、業界で最もリスクの高いセグメントがすでに乗り越え始めている手法に固執していることになるからだ。
しかし、短期的に最も重要な調達上の課題は、ベンダーロックインである。あるチップメーカーの独自ツールに完全に依存して構築されたロボットやフリートのベンダーは、より移植性が高く、ハードウェアに依存しないソフトウェアに基づいて構築されたベンダーとは、長期的なリスクプロファイルが異なる。特に、複数年契約を締結する購入者にとってはなおさらである。
導入契約。業界の多くがNVIDIAベースのプラットフォームに集約されつつあることを考えれば、それが必ずしも悪い選択というわけではありませんが、購入者が後日サプライヤーの切り替えや価格交渉を希望する場合、基盤となるコンピューティング・スタックが互換性があるものと安易に想定するのではなく、ベンダー評価の際にはこの点を明確に検討すべきです。ヒーロー画像のクレジット:NVIDIA。
本分析は、NVIDIAが発表した自動車およびロボタクシー分野のパートナーシップに関する公式声明や技術資料、ならびに提携先各社が公表した自社の事業拡大計画に関する声明に基づいています。本分析は一般的な情報提供のみを目的としており、投資、財務、または法的アドバイスを構成するものではありません。