Mittlerweile nutzen fast 30 Robotaxi-Unternehmen die NVIDIA-Plattform
NVIDIAs eigene Aufstellung seiner Partnerschaften im Automobilbereich umfasst fast 30 Robotaxi- und autonome Fahrzeugunternehmen – von Uber und Waymo bis hin zu Pony.ai und Tesla –, die nun auf dem Rechen- und Simulations-Stack des Unternehmens aufbauen, während sich die Branche im Vorfeld eines für 2035 prognostizierten Marktes im Wert von 400 Milliarden US-Dollar auf eine gemeinsame Infrastruktur konzentriert.

SANTA CLARA, Kalifornien, 10. September 2026. Fast dreißig Unternehmen, die Robotaxis und autonome Fahrzeuge entwickeln – darunter Uber, Waymo, Zoox, Pony.ai, Momenta, WeRide, Tesla, Mercedes-Benz und Hyundai Motor – bauen laut einer von NVIDIA veröffentlichten Umfrage zu den eigenen Partnerschaften in der Automobilbranche mittlerweile einen Teil ihrer Technologieplattform für autonomes Fahren auf der Rechen- und Simulationsplattform von NVIDIA auf. Die Liste umfasst direkte Wettbewerber, die selten in einem Atemzug genannt werden, und verdeutlicht einen strukturellen Wandel in der Entwicklung der Robotaxi-Branche: Flotten, die sich einen erbitterten Wettbewerb um Fahrgäste liefern, mieten zunehmend dieselbe zugrunde liegende Rechenplattform, um ihre Ziele zu erreichen.
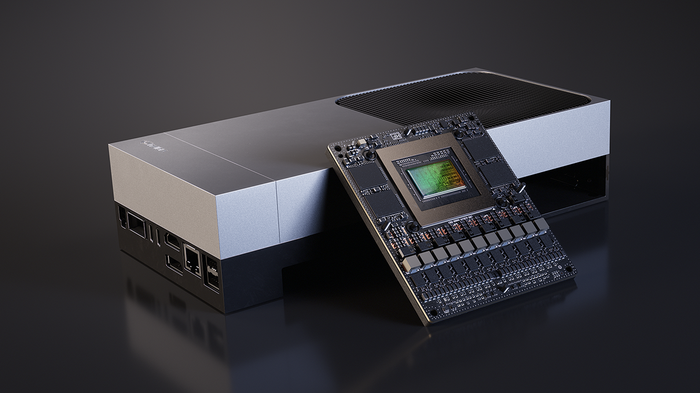
NVIDIA ist ein in Santa Clara ansässiger Chiphersteller, dessen Grafikprozessoren den Großteil des weltweiten Trainings von KI-Modellen antreiben – eine Position, die das Unternehmen in den letzten Jahren unter seiner Marke DRIVE auf automobilspezifische Hardware und Software ausgeweitet hat. Diese Erweiterung ist Gegenstand der Bekanntgabe vom Donnerstag, in der DGX-Systeme für das Modelltraining, die „Alpamayo“-Modellfamilie für Vision, Sprache und Aktion, „Omniverse NuRec“ zur Rekonstruktion realer Fahrszenarien in der Simulation, „Cosmos“ zur Generierung synthetischer Trainingsdaten, die Sensor- und Rechenarchitektur „DRIVE Hyperion“, die „DRIVE AGX Thor“-System-on-Chip-Lösungen für die Inferenz im Fahrzeug sowie ein Sicherheitsvalidierungs-Framework namens „Halos“ als Bestandteile eines Stacks, den Kunden ganz oder teilweise übernehmen können.
Ein Markt, der sich um eine gemeinsame Infrastruktur konsolidiert
Noch vor zwei Jahren glich die Robotaxi-Branche einem Wettlauf zwischen vertikal integrierten Strategien: Waymo baute seine eigene Sensorik und Rechenarchitektur von Grund auf auf, Tesla beharrte darauf, dass Kameras allein ausreichten – ohne Lidar und spezialisierte Rechenleistung, wie sie andere Akteure nutzen –, und eine Welle chinesischer Marktteilnehmer, darunter Pony.ai, WeRide und Momenta, entwickelte weitgehend unabhängige Technologie-Stacks, die in erster Linie auf ihren Heimatmarkt ausgerichtet waren. NVIDIAs eigene Darstellung seiner Kundenliste deutet darauf hin, dass sich diese Unterschiede verringert haben.
Unternehmen, die von sehr unterschiedlichen technischen Philosophien ausgingen – „nur Kamera“ versus „sensorfusioniert“, „US-First“ versus „China-First“, „Robotaxi-nativ“ versus „von Automobilherstellern geführt“ – greifen nun auf sich überschneidende Teile derselben Rechen- und Simulationsinfrastruktur zurück, auch wenn sich ihre fertigen Fahrzeuge und Geschäftsmodelle weiterhin unterscheiden.Diese Konsolidierung ist wirtschaftlich von Bedeutung, da sie verändert, wo der eigentliche Wettbewerbsvorteil liegt. Wenn jeder ernstzunehmende Marktteilnehmer Zugang zu in etwa vergleichbaren Rechenkapazitäten für das Training, Simulationswerkzeugen und Fahrzeugchips erhält, verlagert sich die Differenzierung weg von der reinen Rechenleistung hin zu Daten, der Umsetzung von Implementierungen und der Bewältigung regulatorischer Anforderungen. Der Wettbewerbsvorteil eines Flottenbetreibers ergibt sich zunehmend daraus, wie viele Meilen er in der Praxis zurückgelegt hat, wie schnell er Randfälle in neu trainierte Modelle umsetzen kann und wie gut er die wenig glamouröse Arbeit im Zusammenhang mit Genehmigungen, Versicherungen und der städteweisen Einführung bewältigt – und nicht daraus, ob seine Chips geringfügig schneller sind als die der Konkurrenz.
Das Skalierungsproblem hinter der Liste der Partnerschaften
NVIDIA formulierte die zentrale technische Herausforderung unverblümt: Die sichere Inbetriebnahme eines einzelnen fahrerlosen Fahrzeugs ist das eine Problem, die Skalierung dieses Fahrzeugs auf eine Flotte von Tausenden, die in mehreren Städten im Einsatz sind, ist ein ganz anderes, schwierigeres Rechenproblem. Diese Formulierung ist nicht nur Marketing-Rhetorik. Sie spiegelt einen echten betrieblichen Engpass wider, da ein Modell, das auf den Straßen, auf denen es trainiert und validiert wurde, gute Leistungen erbringt, in neuen Städten mit unterschiedlichen Verkehrsregeln, Straßenmarkierungen, Wetterbedingungen und Fußgängerverhalten versagen kann – und das erneute Trainieren eines flottenweiten Modells für jeden neuen Markt ist unzumutbar langsam, wenn es von Grund auf neu durchgeführt werden muss.
NVIDIA gab an, dass seine Alpamayo-Modellfamilie die Genauigkeit der Fahrbahnvorhersage um 43 Prozent verbessert habe, wenn sie mit „reasoning-augmented data“ trainiert wurde – also mit Trainingsbeispielen, die nicht nur das Ergebnis, sondern auch eine Erklärung dafür enthalten, warum eine Fahrentscheidung richtig war. Für einen Flottenbetreiber, der eine geografische Expansion plant, ist diese Art von
Die Verbesserung durch Transferlernen steht in direktem Zusammenhang mit der Geschwindigkeit, mit der eine neue Stadt vom Pilotbetrieb zum kommerziellen Betrieb übergehen kann, da eine schnellere und zuverlässigere Vorhersage der Fahrbahn die Anzahl der in der Praxis zurückgelegten Meilen reduziert, die zur Validierung des Systems erforderlich sind, bevor Aufsichtsbehörden und interne Sicherheitsteams eine breitere Einführung genehmigen.Uber, das keine eigenen Fahrzeuge baut, sondern Fahrten über mehrere Robotaxi-Partner koordiniert, gab bekannt, dass es beabsichtigt, die Verfügbarkeit von Robotaxis bis 2028 auf 28 Städte auszuweiten. Dieses Ziel ist aufschlussreich, da Uber faktisch darauf setzt, dass der zugrunde liegende Technologie-Stack – in diesem Fall größtenteils von NVIDIA – schnell genug ausgereift sein wird, um dieses Expansionstempo bei so unterschiedlichen Partnern wie Waymo, Pony.ai, Momenta und May Mobility zu unterstützen, die jeweils unterschiedliche Fahrzeuge und in einigen Fällen auch unterschiedliche NVIDIA-Produktstufen einsetzen.
Was dies für Käufer außerhalb des Robotaxi-Wettlaufs bedeutet
Die direkte Zielgruppe für dieses Angebot ist begrenzt: Es handelt sich um einige Dutzend Unternehmen, die über das Kapital verfügen, um Flotten autonomer Fahrzeuge aufzubauen oder zu betreiben. Doch der zugrunde liegende Plattformwechsel hat Auswirkungen auf einen weitaus größeren Kreis von Käufern, die physische KI für Lagerhäuser, Fabriken und Logistikflotten evaluieren, da dieselbe DRIVE Hyperion-Sensorarchitektur, die DRIVE AGX Thor-Rechenarchitektur sowie die durch Schlussfolgerungen erweiterten Trainingsmethoden im Alpamayo-Stil Ableitungen der Isaac-Plattform von NVIDIA für Industrie- und Mobilroboter sind und in einigen Fällen direkt mit dieser geteilt werden. Ein Unternehmen, das einen Anbieter autonomer mobiler Roboter für ein Distributionszentrum evaluiert, bewertet – ob es sich dessen bewusst ist oder nicht – eine in kleinerem Maßstab umgesetzte Version desselben Rechen- und Simulationsstacks, der derzeit die Robotaxi-Branche prägt.
Der Markt, den NVIDIA und seine Partner anstreben, ist nicht klein. NVIDIA verwies auf Schätzungen von Drittanbietern, wonach der Robotaxi-Markt bis 2035 ein Volumen von 400 Milliarden US-Dollar erreichen wird, mit mehr als 6 Millionen im Einsatz befindlichen Nutzfahrzeugen – eine Verachtfachung oder noch stärkere Expansion gegenüber den wenigen Städten, die im Jahr 2026 einen begrenzten kommerziellen Betrieb anbieten werden.
Um diese Größenordnung zu erreichen, bedarf es genau der Art von gemeinsamer Infrastruktur, die NVIDIA beschreibt, denn kein einzelnes Unternehmen – nicht einmal eines von der Größe eines Uber oder Tesla – kann die für die Zertifizierung des autonomen Fahrens in Tausenden unterschiedlicher städtischer Umgebungen erforderlichen Rechen-, Simulations- und Validierungsarbeiten eigenständig finanzieren.Die Grenzen der Darstellung eines einzelnen Anbieters
Jede Zahl in dieser Umfrage – die Partnerliste, die Verbesserung der Trajektorienvorhersage um 43 Prozent, das Ziel von 28 Städten – stammt aus NVIDIAs eigener Einschätzung seiner Kundenbeziehungen und den öffentlichen Erklärungen seiner Partner, nicht aus einer unabhängigen Prüfung, inwieweit jedes der genannten Unternehmen tatsächlich auf NVIDIAs Technologie-Stack im Vergleich zu seiner eigenen proprietären Technologie angewiesen ist. Tesla beispielsweise vertritt seit Jahren öffentlich die Ansicht, dass sein rein kamerabasierter Ansatz und maßgeschneiderte Chips die Abhängigkeit von externen Zulieferern verringern, und die Aufnahme des Unternehmens in die Liste von NVIDIA spiegelt wahrscheinlich eher einen engeren Teil der Beziehung wider – etwa Simulationswerkzeuge oder den Kauf spezifischer Chips – als die tiefgreifende, Full-Stack-Einführung, wie sie von Unternehmen wie Zoox oder Pony.ai impliziert wird. Käufer und Investoren, die diese Art von Plattformdarstellung lesen, sollten die Partnerliste als Beleg für die kommerzielle Reichweite von NVIDIA betrachten – nicht als Beweis dafür, dass die Wettbewerbsunterschiede zwischen den tatsächlichen Fahrsystemen dieser Unternehmen verschwunden sind.
Es besteht zudem ein Konzentrationsrisiko, das ausdrücklich erwähnt werden sollte. Eine Branche, die sich um den Rechen-, Simulations- und Sicherheitsvalidierungs-Stack eines einzigen Unternehmens konsolidiert, schafft für dieses Unternehmen einen einzigen Punkt technischer und kommerzieller Hebelwirkung – ein Punkt, der umso bedeutender wird, je mehr der Robotaxi-Markt auf die von NVIDIA und seinen Partnern prognostizierten Größenordnungen von mehreren hundert Milliarden Dollar anwächst. Flottenbetreiber, die ihre Expansionszeitpläne auf die Roadmap von NVIDIA stützen, setzen zudem darauf, dass die Preisgestaltung, die Chip-Verfügbarkeit und die Produktprioritäten von NVIDIA über einen mehrjährigen Ausbau hinweg mit ihren eigenen im Einklang bleiben – eine Abhängigkeit, die sowohl Regulierungsbehörden als auch große Flottenkunden wahrscheinlich
genauer unter die Lupe nehmen, wenn der Markt seine derzeitige Early-Adopter-Phase hinter sich lässt.Die Zahl, die es im nächsten Jahr zu beobachten gilt, ist nicht, wie viele Logos auf der Partnerfolie von NVIDIA erscheinen, sondern wie viele der kleineren, kapitalschwächeren Marktteilnehmer auf dieser Liste – Unternehmen wie Tensor, Waabi und DeepRoute.ai – tatsächlich den Umfang einer kommerziellen Flotte erreichen, anstatt dauerhaft im Pilotstatus zu verbleiben. Ein gemeinsamer Rechenstack senkt zwar die technischen Hürden für den Einstieg in den Robotaxi-Wettlauf, beseitigt jedoch nicht die weitaus größeren Hindernisse wie behördliche Genehmigungen, Versicherungen und die langwierige, Stadt für Stadt durchzuführende Arbeit, nachzuweisen, dass eine fahrerlose Flotte sicher genug ist, damit eine Aufsichtsbehörde den unbeaufsichtigten Betrieb genehmigt.
Wie Einkäufer im Flotten- und Logistikbereich dieses Signal interpretieren sollten
Für einen Einkäufer im Logistik- oder Flottenbetrieb, der niemals ein Robotaxi betreiben wird, ist die nützlichere Erkenntnis die Hebelwirkung bei der Beschaffung. Software und Simulationswerkzeuge, die für den Robotaxi-Markt entwickelt wurden – insbesondere durch Schlussfolgerungen erweiterte Trainingsmethoden wie jene, die hinter dem 43-prozentigen Genauigkeitsgewinn von Alpamayo stehen –, wandern in der Regel innerhalb von ein bis zwei Jahren in kostengünstigere Autonomiekategorien mit geringerem Risiko ab, – nach demselben Muster, das Lidar in Automobilqualität von sechsstelliger Forschungshardware zu Komponenten unter 1.000 US-Dollar für Lagerroboter führte. Ein Käufer, der heute autonome Gabelstapler, Hof-LKWs oder Last-Mile-Lieferroboter evaluiert, sollte etablierte Anbieter direkt fragen, ob ihre Roadmap diesen durch Schlussfolgerungen erweiterten Trainingsansatz berücksichtigt, da ein Anbieter, der nach wie vor ausschließlich mit ergebnisorientierten Daten ohne die Schlussfolgerungsebene trainiert, mit einer Methode arbeitet, von der sich das Segment der Branche mit dem höchsten Risiko bereits abgewandt hat.
Die kurzfristig wichtigste Frage bei der Beschaffung ist jedoch die Anbieterabhängigkeit. Ein Roboter- oder Flottenanbieter, der vollständig auf den proprietären Tools eines einzigen Chipherstellers basiert, weist ein anderes langfristiges Risikoprofil auf als einer, der auf portablerer, hardwareunabhängiger Software aufbaut – insbesondere für einen Käufer, der einen mehrjährigen Vertrag unterzeichnet
Bereitstellungsvertrag. Das macht eine NVIDIA-basierte Plattform zwar nicht zu einer schlechten Wahl – angesichts der Tatsache, dass sich ein Großteil der Branche in diese Richtung bewegt –, doch ist es eine Frage, die bei jeder Anbieterbewertung ausdrücklich angesprochen werden sollte, anstatt davon auszugehen, dass der zugrunde liegende Rechenstack austauschbar ist, falls ein Käufer später den Anbieter wechseln oder über den Preis verhandeln möchte.Bildnachweis für das Titelbild: NVIDIA.
Diese Analyse stützt sich auf öffentliche Erklärungen und technische Unterlagen von NVIDIA, in denen die Partnerschaften im Automobilbereich und im Bereich der Robotaxis beschrieben werden, sowie auf öffentliche Erklärungen namentlich genannter Partnerunternehmen zu deren eigenen Expansionsplänen. Sie dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Finanz- oder Rechtsberatung dar.