
Excelland Robotics 在引发95倍超额认购热潮后确定香港IPO定价
Excelland Robotics 周一为超额认购的香港首次公开募股(IPO)定价,但其招股说明书也显示该公司已连续三年亏损且现金储备薄弱——这些数据是采购团队在追捧认购热潮之余应当仔细研读的。

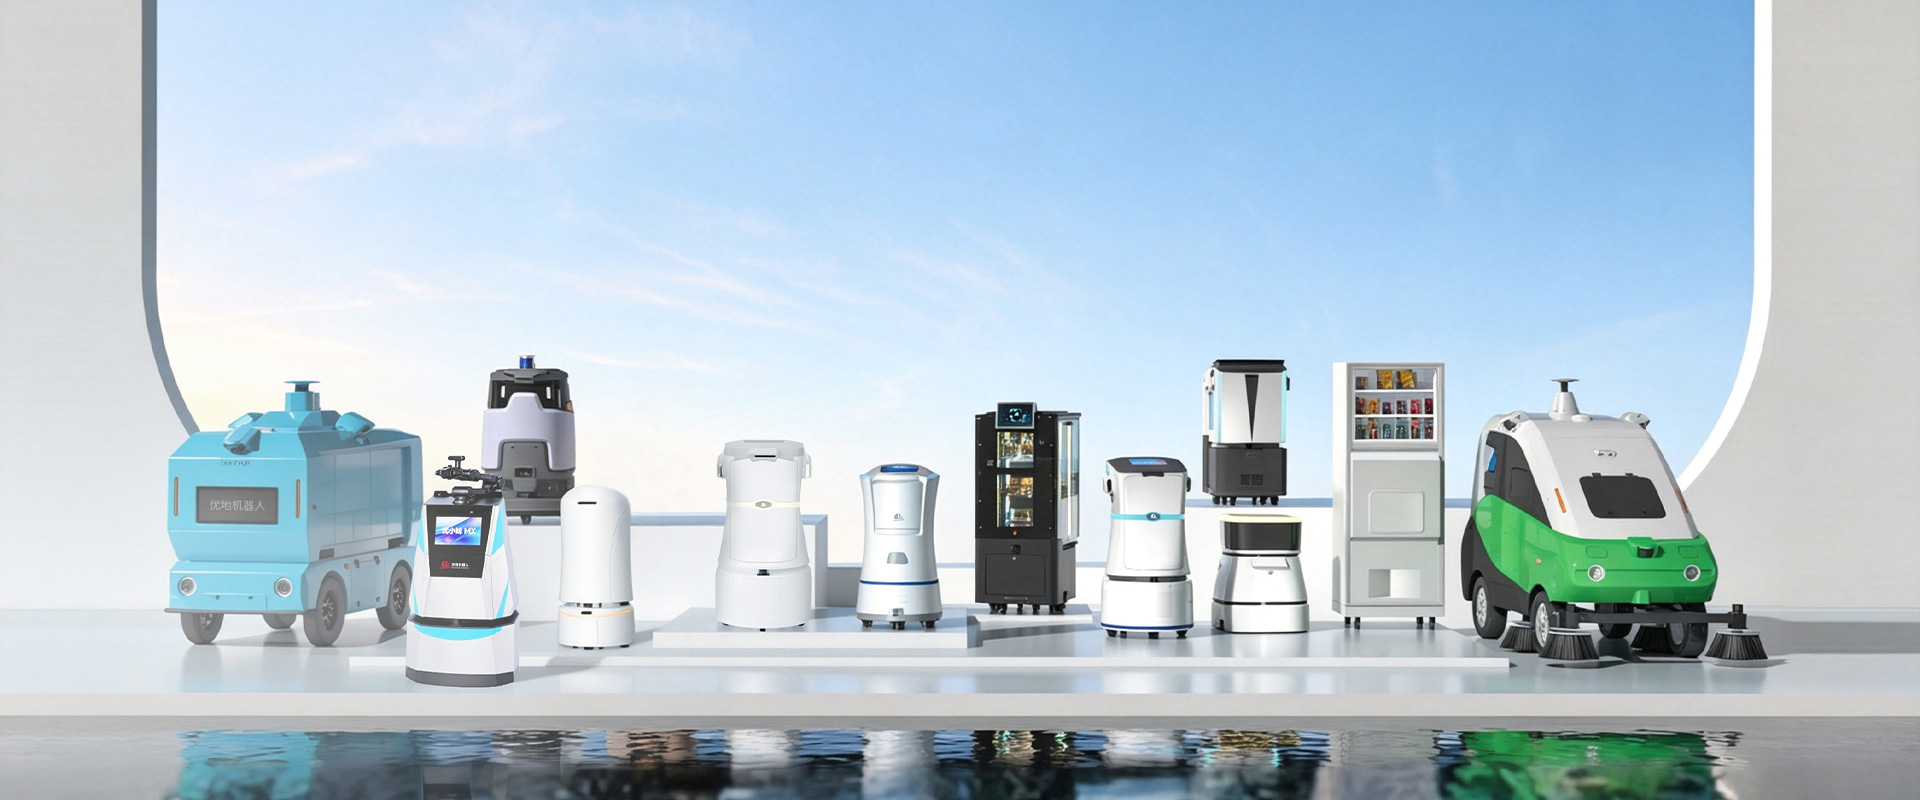
9月7日(周一),Excelland Robotics确定了其在香港交易所首次公开募股(IPO)的发行价,此前该交易中面向散户的股份部分的融资额已超过42亿港元(5.4亿美元),超额认购倍数约为个人投资者配售股份的95倍。 这家总部位于无锡的配送和清洁机器人制造商将于周三开始交易,尽管已连续三年披露净亏损,但仍将以每股最高19.55港元的价格筹集高达1.13亿美元。
Excelland(在中国被称为“优迪机器人”)总部位于江苏省无锡市,主要生产自主配送、清洁和自动售货机器人,产品主要销往酒店、写字楼和零售场所,并配有该公司称为“优小云”的云端车队管理平台。 其机器人可引导客房服务推车穿行于酒店走廊,在夜间为会展中心地板拖地,并在办公大堂为自动售货机补货。这些工作与其说是为了博人眼球,不如说是为了取代中国酒店业和设施管理行业中利润率最低、人员流动率最高的班次。 该公司成立于2013年,据其称,截至3月31日,已向超过5,100家客户交付了114,600多台机器人。
由自身客户构成的股权结构表
Excelland股权结构中最明显的信号,并非谁在押注这些机器人,而是谁已经在实际运营它们。 运营汉庭、吉酒店等酒店品牌的H World集团以及绿树酒店集团,早在此次上市前数年就与该公司达成了战略投资和部署协议,在旗下各酒店将数千台Excelland机器人部署到客房服务和大堂礼宾岗位,而这种合作关系也使它们获得了股权。 阿里巴巴旗下生活服务部门饿了么(Ele.me)以及语音人工智能公司科大讯飞(iFlytek)共同构成了其投资者阵容——这与其说是典型的风险投资联盟,不如说更像是一份附带董事会席位的客户名单。
尤其是与H World的合作关系,既体现了其吸引力,也凸显了
该安排的局限性。Excelland援引了内部数据,称在该酒店集团的部署中,客房服务响应效率提高了65%,每家酒店的人力成本降低了30%,这些数据是由该公司自行统计得出的,而非由独立审计机构提供。 对于酒店运营商而言,此类数据可通过核对自身的员工排班表和宾客需求记录快速进行合理性验证,这也正是为何在签约前值得对此提出要求——而非仅凭战略投资者持续开展业务这一事实,就将其视为在不同的物业组合或不同地区工资水平下回报依然成立的充分证明。香港此次募资有两家基石投资者领投:人工智能软件公司商汤科技(SenseTime)旗下的SensePower承诺投资约200万美元,分类信息及本地服务平台58同城(58.com)的子公司CYGG承诺投资约100万美元。 与国家有关联的资本填补了认购名单,其中包括与上海市属投资机构及无锡新京集团相关的基金,以及招商资本。对于正在考虑签订多年期“机器人即服务”合同的设施买家而言,这种结构利弊参半。 对于那些最大客户同时也是股权持有者的供应商而言,其有异常强烈的动机确保这些特定客户的业务顺利运行;但这也意味着,产品路线图在很大程度上是由酒店运营商而非当前正在评估同一款机器的仓库、医院或零售客户所塑造的。
五年间亏损逐步收窄,但尚未完全消除
Excelland的招股说明书描绘了一条财务状况正在改善但尚未扭亏为盈的轨迹。 营收从2023年的约2.4亿元人民币(3360万美元)增至2024年的2.67亿元人民币(3730万美元),2025年预计将达到3.18亿元 (4,450万美元),而同期净亏损从2.51亿元(3,510万美元)收窄至1.51亿元(2,110万美元),再收窄至1.11亿元
(1,550万美元)。2026年第一季度延续了这一趋势,只是规模较小:营收7,650万元人民币(1,070万美元),亏损3,120万元人民币(440万美元)。最引人注目的是该公司在首次公开募股(IPO)前的资产负债表状况。截至3月31日,Excelland报告的现金余额约为6440万元人民币(900万美元),对于一家在IPO募集资金到位前每季度仍需消耗数千万人民币现金的企业而言,这仅是一层薄弱的缓冲。 管理层已将净募集资金的约48.5%用于配送和清洁机器人的研发,约30%则用于业务扩张和潜在收购。 实际上,此次上市主要并非为了让早期投资者套现;而是为一家尚未证明其单件业务经济模型能够独立支撑增长的公司延长了资金链。
同一交易所上的竞争激烈的市场
解读Excelland的上市,必须结合今年涌入香港市场的众多中国机器人企业上市潮来看。Mech-Mind Robotics自称是首家围绕工业视觉和抓取的“眼-脑-手”架构而建立的上市具身智能公司, 于9月1日以每股101.70港元的价格完成上市,募集净额约22亿港元,零售认购申请超过25.2万份,认购倍数高达3800倍,远超Excelland的95倍。 Rokae是一家拥有具身智能类人机器人手臂项目的工业及协作机械臂制造商,在6月通过交易所听证会后,于7月9日以每股38港元的价格上市。 仓储自动化供应商Seerbot、机械臂制造商Evana Technology以及地坪清洁机器人制造商LD Robotics,此前已为港交所的“具身人工智能”上市潮拉开了序幕,随后Excelland和Mech-Mind又分别成为该领域的第五家和第六家上市公司。
这种密集上市现象有两个重要原因,采购团队在评估时应独立于任何单个公司的基本面加以考量。首先,
这表明,对于那些无法或不愿等待在纳斯达克或上海证券交易所上市的中国机器人企业而言,香港上市融资已取代国内风险投资融资,成为其默认的融资途径;这意味着,该行业的可验证数据来源正越来越多地来自公开披露信息,而非私募融资推介材料。 其次,一个在一年内吸纳了六家定位相似的上市公司的市场,在零售投资者初期的热情消退后,很难为每一家公司提供持久的估值,而Unitree自身的股价走势已经印证了这一模式。95倍超额认购倍数能证明什么,又不能证明什么
香港公开发行部分的定价与国际发售部分完全一致,且通常仅占总股本的一小部分——以Excelland为例为5%——因此,高倍的认购倍数主要反映的是多少通过融资杠杆的散户资金追逐一小部分固定股票,而非专业投资者对底层业务的估值。 自上市以来,Unitree的股价已跌至上市后峰值的大约一半,这提醒我们:强劲的首次认购和强劲的首年交易表现是两种不同的考验,而且香港市场对机器人概念股的热情并未自动转化为持久的股价表现。
这一现象呼应了今年美国机器人SPAC并购浪潮中提出的一个观点:上市时的头版估值数字,并不能说明底层部署的经济模式是否可行。 95倍的认购倍数仅反映了本周香港散户投资者对投资中国机器人股的强烈渴望,而非Excelland能以多低的成本维持送货机器人在酒店走廊的运行。
五年后。首次交易结束后将面临哪些事项
对买家而言,真正需要关注的日期其实是在周三开盘交易之后,而非当天。 在香港上市中,基石投资者和IPO前股东的禁售期通常为六个月至一年,这意味着那些同时也是客户的酒店运营商和战略投资者,即使想趁市场初期热潮抛售,也无法做到,这使得他们的商业激励至少在2027年初之前与Excelland的经营业绩保持一致。 Excelland作为上市公司发布的首份业绩报告(涵盖2026年下半年)将成为首次检验:当公司面临季度性的公众审视(而非私营企业主要向现有股东负责时那种较为宽松的报告节奏)时,招股说明书中显现的亏损收窄趋势能否持续。
认购数据无法解答的、买家应提出的问题
超额认购数据均未能解答以下问题——这些问题才是决定Excelland是否能成为设施或酒店运营商安全可靠长期供应商的关键: 已部署设备的平均故障间隔时间、包含维护和软件费用在内的多年期服务合同总成本,以及当上市公司因需接受公众监督而必须保持成本纪律(而私营企业因获得投资者补贴无需如此)时,该公司将如何应对。 一家现金储备薄弱且必须证明利润率持续改善的新上市企业,很可能会有这样的动机:提高服务费、放缓硬件更新周期,或者优先考虑那些同样在其股权表上占有一席之地的酒店客户,而非物流或零售领域的新客户。 订阅统计数据中并未披露上述任何信息,而且在Excelland作为上市公司公布首个完整财年业绩之前,这些情况都不会显现出来。
对周一定价的客观解读,其内涵比头条数字所暗示的更为有限。Excelland已经证明了这一点
在投资者对任何标榜“智能”的产品趋之若鹜的时期,该公司得以在高估值下在香港上市;而且它已证明,其配送和清洁机器人已在以价格敏感著称的酒店业中赢得了真正的、会重复购买的客户。 但该公司尚未证明其能通过此类业务实现盈利——那份披露认购倍数达95倍的招股说明书,同时也披露了连续三年的亏损,以及仅以数百万美元为单位的现金储备。 投资者若要基于Excelland机器人的自身价值(而非周一的交易热潮)进行评估,应直接向该公司索取单位经济效益和服务水平数据,因为首次公开募股(IPO)市场刚刚证明,无论情况如何,市场都会对“故事”给予奖励。封面图片来源:Excelland Robotics。
本分析基于Excelland Robotics在香港交易所的招股披露文件,以及关于本次交易认购结果和股东名册的独立报道。本文仅供一般信息参考,不构成任何投资、财务或法律建议。













