
エクセランド・ロボティクス、95倍の応募殺到を受け、香港でのIPOの価格を決定
エクセランド・ロボティクスは月曜日、大幅なオーバーサブスクリプションとなった香港での新規株式公開(IPO)の価格を決定したが、その目論見書には3年連続の赤字と手薄な手元資金が示されており、調達担当チームは申し込みの盛り上がりに惑わされず、こうした数字をしっかりと見極める必要がある。

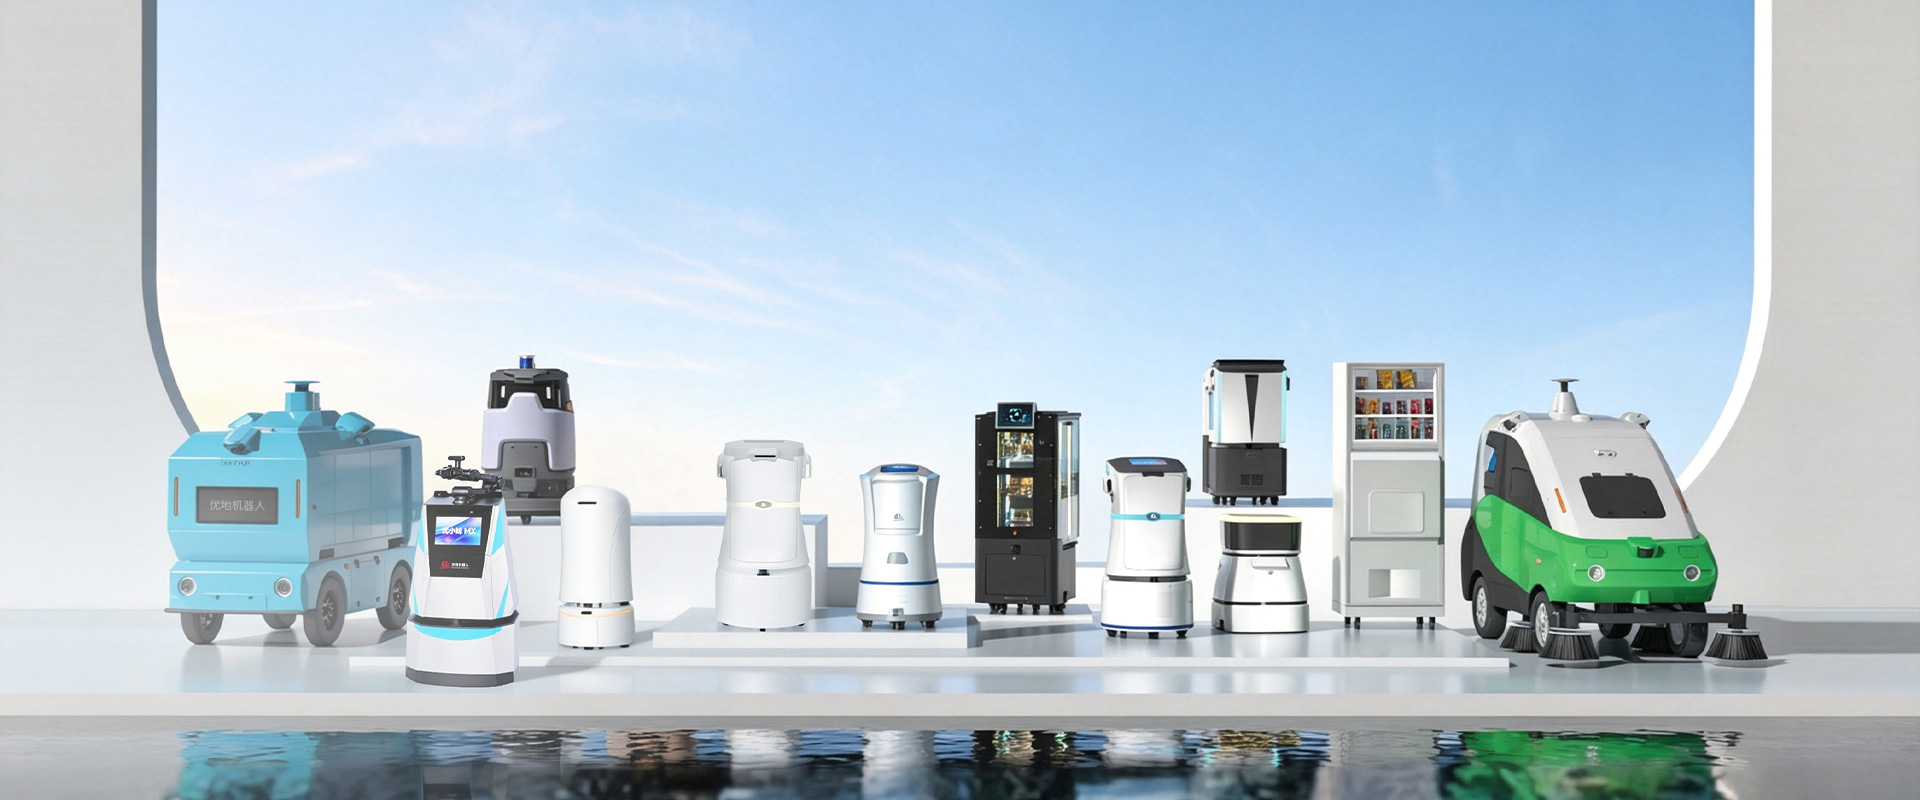
エクセランド・ロボティクスは9月7日(月)、香港証券取引所への新規株式公開(IPO)の価格を決定した。これは、同IPOの個人投資家向け割当分に対する信用取引の資金調達額が42億香港ドル(5億4000万米ドル)を超え、個人投資家向けに割り当てられた株式数の約95倍の応募があったことを受けたものである。 無錫に拠点を置く配送・清掃ロボットメーカーである同社は、3年連続で純損失を計上しているにもかかわらず、1株あたり最大19.55香港ドルの価格で、最大1億1300万米ドルを調達し、水曜日に上場する。
中国では「You Di Robotics」として知られるエクセランドは、江蘇省無錫市に拠点を置き、主にホテル、オフィス、小売店舗向けに販売される自律型配送・清掃・自動販売ロボットを製造している。これらは、同社が「You Xiaoyun」と呼ぶクラウド型フリート管理プラットフォームと連携して稼働する。 同社のロボットは、ホテルの廊下をルームサービス用カートが移動するのを誘導したり、夜間にコンベンションセンターの床をモップがけしたり、オフィスのロビーにある自動販売機の商品を補充したりする。こうした業務は、派手さを狙ったものではなく、中国のホスピタリティ業界や施設管理業界において、利益率が最も低く、離職率が最も高いシフトの代替を目的としている。 2013年に設立された同社は、3月31日時点で5,100社以上の顧客に114,600台以上のロボットを納入したと述べている。
自社の顧客によって構成される資本構成表
エクセランドの所有構造から読み取れる最も明確な兆候は、誰がロボットに投資しているかではなく、誰がすでにそれらを運用しているかという点にある。 「H World Group」(ハンティンやJi Hotelなどのホテルブランドを運営する)と「GreenTree Hospitality」は、今回の上場の数年前に同社と戦略的投資および導入契約を締結し、自社施設内のルームサービスやロビーコンシェルジュ業務に数千台のエクセランド製ロボットを導入した。この関係を通じて、両社は株式も取得している。 アリババのローカルサービス部門であるEle.meや音声AI企業のiFlytekが投資家基盤を構成しており、これは典型的なベンチャー投資コンソーシアムというよりは、取締役の席が付随した顧客リストのようにも見える。
とりわけH Worldとの関係は、その魅力と
その取り決めの限界。エクセランド社は、自社内の数値を引用し、ホテルチェーン全体での導入により、ルームサービスの対応効率が65%向上し、1施設あたりの人件費が30%削減されたと主張しているが、これらの数値は独立した監査機関によるものではなく、同社自身が算出したものである。 これらは、ホテル運営会社が自社の勤務表やゲストのリクエスト記録と照らし合わせて、すぐに妥当性を確認できる類の数値である。だからこそ、契約締結前にこうした数値の提示を求める価値があるのだ。戦略的投資家との取引が継続していること自体を、異なる物件構成や異なる地域の賃金水準においても収益性が維持されるという十分な証拠として扱うべきではない。香港での公募自体には、2つの基幹投資家が参画した。AIソフトウェア企業SenseTimeの子会社であるSensePowerが約200万米ドルを、クラシファイド広告・地域サービスプラットフォーム「58.com」の子会社であるCYGGが約100万米ドルを出資した。 出資者名簿の残りを埋めたのは、中国政府系資本であり、中国招商資本に加え、上海市投資部門や無錫市の新京集団に紐づくファンドなどが名を連ねた。複数年にわたる「ロボット・アズ・ア・サービス(RaaS)」契約を検討する施設購入者にとって、この構造には一長一短がある。 最大の顧客が同時に株主でもあるベンダーにとっては、それらの特定の顧客との取引を円滑に維持しようとする異例なほど強い動機付けとなる一方で、それはまた、製品ロードマップが、現在同じ機械を評価している倉庫、病院、小売業の顧客ではなく、ホテル運営者によって不釣り合いなほど大きく形作られてきたことを意味する。
5年間にわたる赤字縮小――しかし、赤字が消えたわけではない
エクセランドの目論見書には、好転には至っていないものの、改善傾向にある財務状況が示されている。 売上高は、2023年の約2億4,000万人民元(3,360万米ドル)から、2024年には2億6,700万人民元(3,730万米ドル)、2025年には3億1,800万人民元 (4,450万米ドル)へと増加する一方、同期間の純損失は2億5,100万人民元(3,510万米ドル)から1億5,100万人民元(2,110万米ドル)、さらに1億1,100万人民元へと縮小した。
(1,550万米ドル)。2026年第1四半期も、規模は小さくなったものの同様の傾向が続いた。売上高は7,650万人民元(1,070万米ドル)であったのに対し、損失は3,120万人民元(440万米ドル)だった。特に注目すべきは、同社が株式公開に際して提示した貸借対照表である。エクセランドは3月31日時点で約6,440万人民元(900万米ドル)の現金を保有していると報告したが、IPOによる資金が調達される前の段階で、四半期ごとに数千万人民元を消費し続けている事業にとっては、この資金はごくわずかな余裕に過ぎない。 経営陣は、調達資金の純額の約48.5%を配送・清掃用ロボットの研究開発に充て、約30%を事業拡大および将来の買収に充てる予定としている。 実質的に、この上場は初期の支援者にとっての「報酬」というよりは、事業単位の収益性だけで成長資金を賄えることがまだ実証されていない同社にとっての「資金調達期間の延長」である。
同じ取引所で激化する競争
エクセランドの市場デビューは、今年香港市場に殺到している中国のロボット関連企業の膨大な数を踏まえて捉える必要がある。産業用ビジョンおよび把持のための「目・脳・手」アーキテクチャを中核とする、初の上場「具現化知能」企業と自称するメックマインド・ロボティクスは、 9月1日に1株あたり101.70香港ドルで上場し、約22億香港ドルの純調達額を記録した。個人投資家からの申込件数は25万2,000件を超え、申込倍率は3,800倍を上回り、エクセランドの95倍を大きく上回った。 「Rokae」は、エンボディド・インテリジェンスを搭載したヒューマノイドアームプログラムを展開する産業用・協働アームメーカーであり、6月に取引所の審査を通過した後、7月9日に1株あたり38香港ドルで上場した。 倉庫自動化ソリューションを提供するSeerbot、ロボットアームメーカーのEvana Technology、床清掃ロボットメーカーのLD Roboticsが、同取引所における「具現化AI」関連企業の新規上場4社を締めくくった後、エクセランドとMech-Mindが5社目と6社目として加わった。
こうした上場が相次ぐことは、調達チームが個々の企業のファンダメンタルズとは別に検討すべき2つの理由から重要である。第一に、
これは、ナスダックや上海証券取引所への上場を待てない、あるいは待つつもりがない中国のロボット企業にとって、国内のベンチャー資金調達ラウンドではなく、香港市場での上場による資金調達がデフォルトの資金調達ルートとなっていることを示唆している。つまり、この分野における検証可能なデータの主な情報源は、非公開の資金調達資料ではなく、開示情報の質になってきているということだ。 第二に、1年間に6社もの類似したポジションにある上場企業を受け入れた市場では、一般投資家の初期の熱狂が冷めた後、それらすべてに持続可能な評価額を与える余地は限られている。これは、ユニツリー自身の株価がすでに示しているパターンである。95倍の申込倍率が証明すること、そして証明しないこと
香港での公募枠は国際枠と同一の価格設定となっており、通常、総株式数のごく一部(エクセランドの場合は5%)を占めるに過ぎない。したがって、高い倍率は、プロの投資家がその事業自体をどのように評価したかというよりも、主に、証拠金取引による個人投資家の資金が、ごく少数の固定された株式プールをどれだけ追い求めたかを示しているに過ぎない。 ユニツリーの株価は上場以来、上場後のピーク時の約半値まで下落している。これは、堅調な初日の申込状況と堅調な初年度の取引実績とは別物であり、香港のロボット関連銘柄への需要が、必ずしも持続的な株価パフォーマンスに直結するわけではないことを示唆している。
この動向は、今年米国で相次いだロボット関連SPACの合併について指摘された点と重なる。すなわち、上場時点での表向きの評価額は、その事業基盤となる展開の経済性が機能するかどうかについてはほとんど何も語らないということだ。 今週、95倍という応募倍率が示しているのは、香港の個人投資家が中国のロボット関連株への投資をいかに熱望しているかであり、エクセランド社がホテルの廊下で配送ロボットをどれほど低コストで稼働させ続けられるかということではない。
5年後。上場初日の取引終了後に何が待ち受けているか
買い手にとって注目すべき重要な日程は、水曜日の初値付け当日ではなく、その後に控えている。 香港市場での上場において、コーナーストーン投資家やIPO前の株主に対するロックアップ条項は通常、6ヶ月から1年間適用される。つまり、顧客でもあるホテル運営会社や戦略的投資家は、たとえ売却を望んだとしても、上場直後の熱狂的な相場に乗じて売却することはできない。これにより、少なくとも2027年初頭までは、彼らの商業的インセンティブがエクセランドの経営実績と一致した状態が維持されることになる。 エクセランドが上場企業として初めて開示する2026年下半期の決算は、目論見書に見られた損失縮小の傾向が、主に既存株主に対して説明責任を負う非上場企業のような寛容な報告サイクルではなく、四半期ごとの公的な監視にさらされた後も継続するかどうかを測る最初の試金石となるだろう。
引受口数だけでは答えられない、買い手が問うべき質問
これらの過剰申込データは、エクセランドが施設運営者やホスピタリティ事業者にとって、長期的に見て安全なベンダーであるかどうかを実際に決定づける要素については一切触れていない。 導入済み機器の平均故障間隔、保守費やソフトウェア料金を含めた複数年サービス契約の総コスト、そして、非上場企業として投資家からの資金援助を受けていた時には必要なかったコスト規律が、上場企業として公に精査される貸借対照表によって強制された場合、同社がどのように振る舞うか、といった点である。 手元資金が乏しく、利益率の改善を示すことが求められる新規上場企業には、サービス料金を引き上げたり、ハードウェアの更新サイクルを遅らせたり、あるいは物流や小売業界の新規顧客よりも、自社の資本構成表にも名を連ねるホテル顧客を優先したりする、もっともらしい動機が存在する。 こうした事実は、サブスクリプション統計には一切開示されておらず、エクセランドが上場企業として初の通期決算を発表するまでは、その実態は明らかにならないだろう。
月曜日の価格設定を率直に解釈すれば、その意味するところは見出しの数字が示唆するよりも狭い。エクセランドはそれを証明してきた
投資家が「エンボディッド・インテリジェンス」と銘打たれたものなら何でも求めているこの時期に、高い評価額で香港市場への上場を果たすことができる。また、同社は、価格に極めて敏感なことで知られるホスピタリティ業界において、配送・清掃ロボットが実際にリピート購入してくれる顧客を獲得していることを実証済みだ。 しかし、その事業で利益を上げられるかどうかは未だ証明されておらず、95倍の応募倍率を明らかにした同じ目論見書には、3年連続の赤字と、数百万ドル台という現金残高も記載されていた。 月曜日の取引熱狂ではなく、エクセランドのロボットそのものの価値を評価する買い手は、同社に直接、ユニットエコノミクスやサービスレベルのデータを求めるべきだ。なぜなら、IPO市場は、ストーリーさえあればそれだけで評価する傾向にあることを、今回の事例が示したばかりだからである。ヘッダー画像提供:エクセランド・ロボティクス。
本分析は、エクセランド・ロボティクスの香港証券取引所への上場開示資料、および当該取引の申込結果と株主名簿に関する独立した報道に基づいています。本分析は一般的な情報提供のみを目的としており、投資、財務、または法律上の助言を構成するものではありません。













