
Excelland Robotics legt den Preis für den Börsengang in Hongkong nach einer 95-fachen Zeichnungsnachfrage fest
Excelland Robotics hat am Montag den Ausgabepreis für seinen stark überzeichneten Börsengang in Hongkong festgelegt; aus dem Prospekt geht jedoch auch hervor, dass das Unternehmen drei Jahre in Folge Verluste verzeichnet hat und nur über eine geringe Liquiditätsreserve verfügt – Zahlen, die Beschaffungsteams jenseits des Hypes um die Zeichnung im Blick behalten sollten.

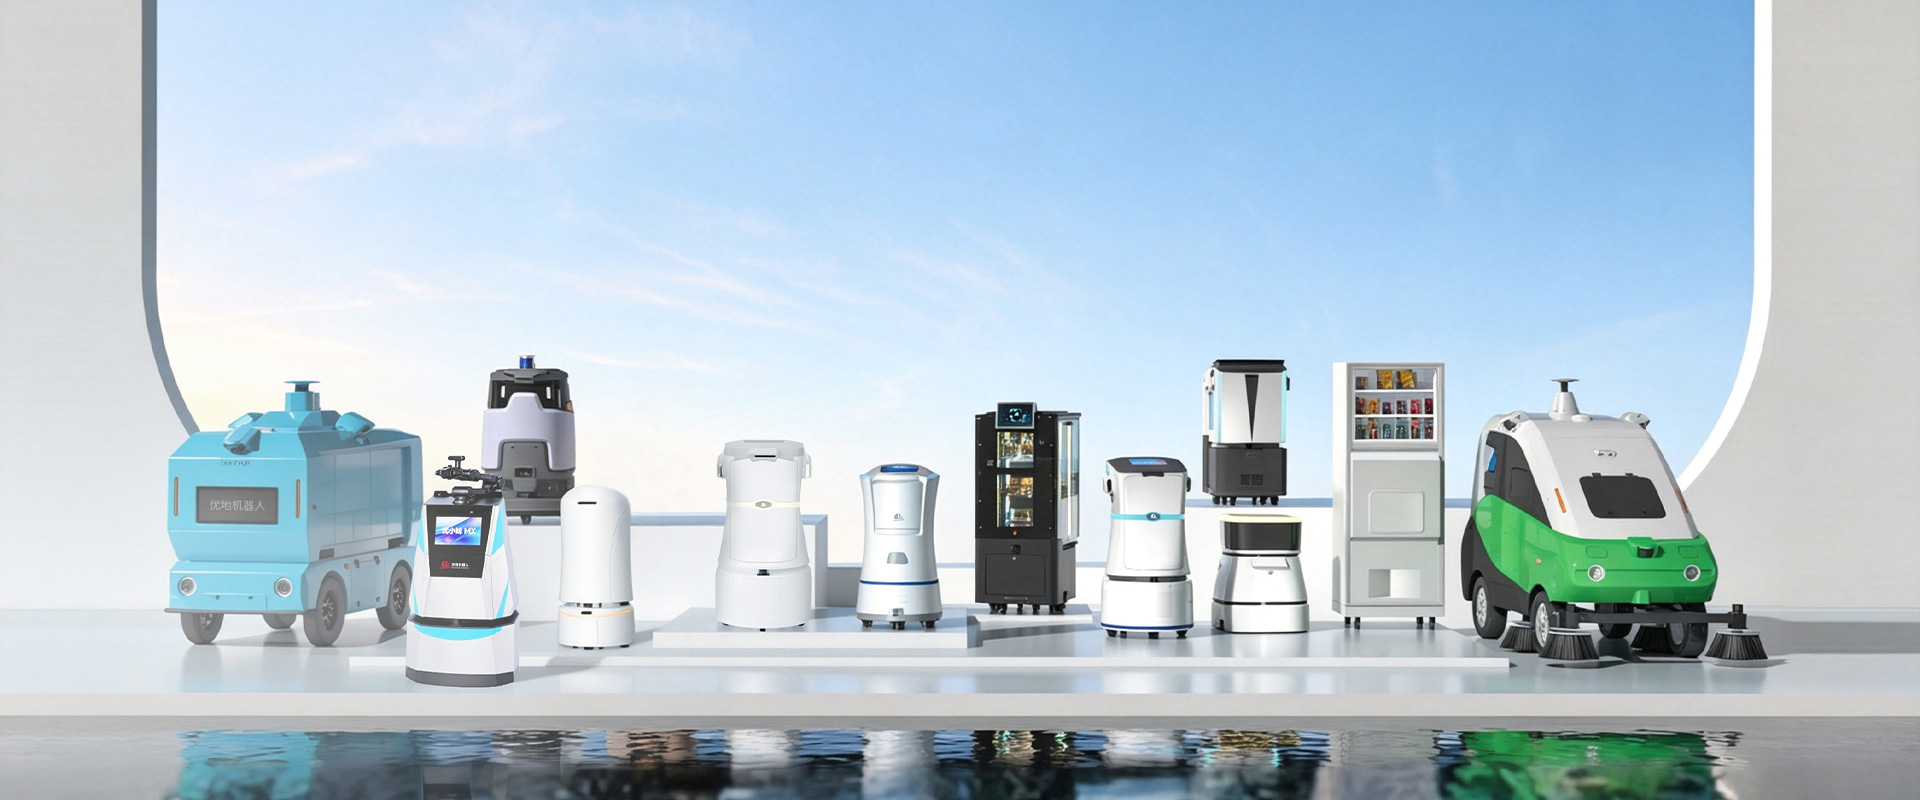
Excelland Robotics legte am Montag, dem 7. September, den Ausgabepreis für seinen Börsengang an der Hongkonger Börse fest, nachdem die Margenfinanzierung für die Privatanleger-Tranche des Geschäfts 4,2 Milliarden HK$ (540 Millionen US$) überschritten hatte – eine Überzeichnung um das etwa 95-Fache der für Privatanleger reservierten Aktien. Der in Wuxi ansässige Hersteller von Liefer- und Reinigungsrobotern wird am Mittwoch den Handel aufnehmen und dabei bis zu 113 Millionen US-Dollar zu einem Preis von bis zu 19,55 HK$ pro Aktie einnehmen, obwohl das Unternehmen drei Jahre in Folge Nettoverluste ausgewiesen hat.
Excelland, in China als You Di Robotics bekannt, hat seinen Sitz in Wuxi in der Provinz Jiangsu und baut autonome Liefer-, Reinigungs- und Verkaufsautomaten, die hauptsächlich an Hotels, Büros und Einzelhandelsflächen verkauft werden, gepaart mit einer Cloud-Flottenmanagement-Plattform, die das Unternehmen „You Xiaoyun“ nennt. Die Maschinen des Unternehmens lenken Zimmerservicewagen durch Hotelkorridore, wischen über Nacht die Böden in Kongresszentren und füllen Verkaufsautomaten in Büro-Lobbys auf – Aufgaben, die weniger auf Spektakel als vielmehr darauf abzielen, die Schichten mit den geringsten Margen und dem höchsten Personalwechsel in der chinesischen Hotellerie und Gebäudeverwaltung zu ersetzen. Das 2013 gegründete Unternehmen gibt an, bis zum 31. März mehr als 114.600 Roboter an über 5.100 Kunden ausgeliefert zu haben.
Eine Kapitaltabelle, die sich aus den eigenen Kunden zusammensetzt
Das deutlichste Signal in der Eigentümerstruktur von Excelland ist nicht, wer auf die Roboter setzt, sondern wer sie bereits einsetzt. Die H World Group, Betreiberin von Hotelmarken wie Hanting und Ji Hotel, sowie GreenTree Hospitality schlossen bereits Jahre vor diesem Börsengang strategische Investitions- und Einsatzvereinbarungen mit dem Unternehmen ab und setzten Tausende von Excelland-Robotern in ihren Häusern für den Zimmerservice und den Concierge-Dienst in der Lobby ein – im Rahmen derselben Vereinbarung, die ihnen auch eine Beteiligung einbrachte. Alibabas Lokaldienstleistungssparte Ele.me und das Sprach-KI-Unternehmen iFlytek vervollständigen eine Investorenbasis, die weniger wie ein typisches Venture-Konsortium und eher wie eine Kundenliste mit damit verbundenen Sitzen im Vorstand wirkt.
Insbesondere die Beziehung zu H World verdeutlicht sowohl die Attraktivität als auch die
Grenzen dieser Vereinbarung. Excelland hat interne Zahlen angeführt, wonach sich die Reaktionsgeschwindigkeit beim Zimmerservice um 65 Prozent verbessert und die Personalkosten pro Betrieb in der gesamten Hotelkette um 30 Prozent gesenkt haben sollen – Zahlen, die das Unternehmen selbst ermittelt hat und nicht von einem unabhängigen Wirtschaftsprüfer stammen. Dies sind genau die Zahlen, die ein Hotelbetreiber schnell anhand seiner eigenen Dienstpläne und Gästeanfragenprotokolle überprüfen kann – und genau deshalb lohnt es sich, diese vor Vertragsunterzeichnung einzufordern, anstatt die fortgesetzte Geschäftsbeziehung mit einem strategischen Investor allein als ausreichenden Beweis dafür anzusehen, dass die Rendite auch bei einer anderen Zusammensetzung der Immobilien oder einer anderen regionalen Lohnbasis Bestand hat.Zwei Ankerinvestoren bildeten das Rückgrat der Emission in Hongkong: SensePower, eine Tochtergesellschaft des KI-Softwareunternehmens SenseTime, zeichnete sich mit rund 2 Millionen US-Dollar ein, und CYGG, eine Tochtergesellschaft der Kleinanzeigen- und Lokaldienstleistungsplattform 58.com, zeichnete sich mit etwa 1 Million US-Dollar ein. Staatsnahe Kapitalgeber vervollständigten das Investorenregister, darunter Fonds, die mit dem städtischen Investitionsarm von Shanghai und der Xinjing Group aus Wuxi verbunden sind, sowie China Merchants Capital. Für einen Käufer von Anlagen, der einen mehrjährigen „Robot-as-a-Service“-Vertrag in Erwägung zieht, hat diese Struktur Vor- und Nachteile. Ein Anbieter, dessen größte Kunden zugleich Kapitalbeteiligte sind, hat einen ungewöhnlich starken Anreiz, den reibungslosen Betrieb dieser spezifischen Kundenbeziehungen sicherzustellen; dies bedeutet jedoch auch, dass die Produktroadmap überproportional stark von Hotelbetreibern geprägt wurde und weniger von Kunden aus den Bereichen Lagerhaltung, Krankenhauswesen oder Einzelhandel, die dieselben Maschinen heute bewerten.
Fünf Jahre sinkender, aber nicht verschwindender Verluste
Der Prospekt von Excelland zeigt eine finanzielle Entwicklung auf, die sich zwar verbessert, aber noch nicht die Wende geschafft hat. Der Umsatz stieg von rund 240 Millionen RMB (33,6 Millionen US-Dollar) im Jahr 2023 auf 267 Millionen RMB (37,3 Millionen US-Dollar) im Jahr 2024 und auf 318 Millionen RMB (44,5 Millionen US-Dollar) im Jahr 2025, während sich die Nettoverluste im gleichen Zeitraum von 251 Millionen RMB (35,1 Millionen US-Dollar) auf 151 Millionen RMB (21,1 Millionen US-Dollar) und schließlich auf 111 Millionen RMB
(15,5 Millionen US-Dollar). Im ersten Quartal 2026 setzte sich dieser Trend in geringerem Umfang fort: 76,5 Millionen RMB (10,7 Millionen US-Dollar) Umsatz bei einem Verlust von 31,2 Millionen RMB (4,4 Millionen US-Dollar).Besonders auffällig ist die Bilanz, die das Unternehmen zum Zeitpunkt des Börsengangs aufwies. Excelland meldete zum 31. März Barmittel in Höhe von rund 64,4 Millionen RMB (9 Millionen US-Dollar) – ein dünnes Polster für ein Unternehmen, das noch immer mehrere zehn Millionen Yuan pro Quartal verbrennt, bevor die Erlöse aus dem Börsengang eingehen. Die Unternehmensleitung hat etwa 48,5 Prozent des Nettoerlöses für Forschung und Entwicklung im Bereich der Liefer- und Reinigungsrobotik vorgesehen, während rund 30 Prozent für die Geschäftsausweitung und potenzielle Akquisitionen reserviert sind. Tatsächlich ist der Börsengang nicht in erster Linie eine Auszahlung für frühe Geldgeber, sondern eine Verlängerung der Finanzierungsdauer für ein Unternehmen, dessen Stückkosten noch nicht bewiesen haben, dass sie das Wachstum aus eigener Kraft finanzieren können.
Ein überfülltes Feld an derselben Börse
Das Börsendebüt von Excelland muss vor dem Hintergrund der schieren Menge an chinesischen Robotik-Unternehmen betrachtet werden, die in diesem Jahr in Hongkong an die Börse gehen. Mech-Mind Robotics, das sich selbst als erstes börsennotiertes Unternehmen für „embodied intelligence“ vermarktet, das auf einer „Eye-Brain-Hand“-Architektur für industrielle Bildverarbeitung und Greiftechnik basiert, legte am 1. September den Ausgabepreis auf 101,70 HK$ pro Aktie fest, erzielte einen Nettoerlös von rund 2,2 Milliarden HK$ und verzeichnete mehr als 252.000 Zeichnungsanträge von Privatanlegern bei einem Zeichnungsmultiplikator von über 3.800 – weit über dem 95-fachen von Excelland. Rokae, ein Hersteller von Industrie- und kollaborativen Roboterarmen mit einem Programm für humanoide Arme mit „embodied intelligence“, ging am 9. Juli mit einem Kurs von 38 HK$ pro Aktie an die Börse, nachdem das Unternehmen im Juni die Anhörung der Börse erfolgreich bestanden hatte. Der Anbieter von Lagerautomatisierungslösungen Seerbot, der Roboterarmhersteller Evana Technology und der Hersteller von Bodenreinigungsrobotern LD Robotics vervollständigten eine Serie von vier Börsengängen im Bereich der „embodied AI“ an der Börse, bevor Excelland und Mech-Mind als fünfter bzw. sechster hinzukamen.
Diese Dichte ist aus zwei Gründen von Bedeutung, die ein Beschaffungsteam unabhängig von den Fundamentaldaten einzelner Unternehmen abwägen sollte. Erstens,
Dies deutet darauf hin, dass in Hongkong notiertes Kapital – und nicht inländische Venture-Kapital-Finanzierungsrunden – zum Standardfinanzierungsweg für chinesische Robotikunternehmen geworden ist, die nicht auf eine Notierung an der Nasdaq oder in Shanghai warten können oder wollen; dies bedeutet, dass die Qualität der öffentlichen Offenlegung – und nicht private Präsentationsunterlagen zur Kapitalbeschaffung – zunehmend zu einer wichtigeren Quelle für überprüfbare Daten über diesen Sektor wird. Zweitens hat ein Markt, der innerhalb eines einzigen Jahres sechs ähnlich positionierte Börsengänge aufnimmt, weniger Spielraum, um jedem einzelnen von ihnen eine nachhaltige Bewertung zu gewähren, sobald die anfängliche Begeisterung der Privatanleger nachlässt – ein Muster, das sich bereits am Aktienkurs von Unitree selbst gezeigt hat.Was ein Zeichnungsmultiplikator von 95 belegt – und was nicht
Die Tranche des öffentlichen Angebots in Hongkong ist preislich identisch mit der internationalen Tranche und macht in der Regel nur einen kleinen Teil der Gesamtaktien aus – im Fall von Excelland fünf Prozent. Ein hoher Zeichnungsmultiplikator misst daher vor allem, in welchem Umfang mit Margen finanziertes Privatanlegerkapital einem kleinen, festen Aktienpool nachging, und nicht, wie professionelle Anleger das zugrunde liegende Geschäft bewertet haben. Die Unitree-Aktie selbst ist seit ihrem Börsengang auf etwa die Hälfte ihres Höchststands nach der Notierung gefallen – ein Hinweis darauf, dass eine starke Zeichnungsnachfrage bei der Eröffnung und eine starke Handelsbilanz im ersten Jahr zwei unterschiedliche Prüfsteine sind und dass sich Hongkongs Interesse an Robotik-Aktien nicht automatisch in einer nachhaltigen Aktienperformance niedergeschlagen hat.
Diese Dynamik spiegelt einen Punkt wider, der im Zusammenhang mit der parallelen Welle von SPAC-Fusionen im US-Robotiksektor in diesem Jahr angesprochen wurde: Eine Schlagzeilen-Bewertungszahl zum Zeitpunkt des Börsengangs sagt wenig darüber aus, ob die zugrunde liegende Wirtschaftlichkeit des Einsatzes funktioniert. Ein Zeichnungsmultiplikator von 95 misst, wie sehr Privatanleger in Hongkong diese Woche in chinesische Robotikaktien investieren wollen – nicht, wie kostengünstig Excelland einen Lieferroboter in einem Hotelkorridor betreiben kann.
in fünf Jahren.Was nach dem Börsengang ansteht
Die für einen Käufer relevanteren Termine liegen nach dem Handelsstart am Mittwoch, nicht am Tag selbst. Lock-up-Bestimmungen für Cornerstone- und Pre-IPO-Aktionäre gelten bei Notierungen in Hongkong in der Regel für sechs Monate bis zu einem Jahr. Das bedeutet, dass die Hotelbetreiber und strategischen Investoren, die gleichzeitig als Kunden fungieren, ihre Anteile trotz der anfänglichen Begeisterung nicht verkaufen können, selbst wenn sie dies wollten. Dadurch bleiben ihre wirtschaftlichen Anreize bis mindestens Anfang 2027 mit der operativen Leistung von Excelland im Einklang. Die erste Ergebnisveröffentlichung von Excelland als börsennotiertes Unternehmen, die sich auf das zweite Halbjahr 2026 bezieht, wird der erste Test dafür sein, ob sich der im Prospekt erkennbare Trend zur Verringerung der Verluste fortsetzt, sobald das Unternehmen einer vierteljährlichen öffentlichen Überprüfung unterliegt – im Gegensatz zum nachsichtigen Berichtsrhythmus eines privaten Unternehmens, das hauptsächlich gegenüber bestehenden Aktionären Rechenschaft ablegt.
Die Fragen, die ein Käufer stellen sollte und die eine Zeichnungszahl nicht beantworten kann
Keine der Daten zur Überzeichnung geht auf die Faktoren ein, die tatsächlich darüber entscheiden, ob Excelland ein sicherer langfristiger Lieferant für einen Facility- oder Gastgewerbebetreiber ist: die mittlere Zeit zwischen Ausfällen bei den installierten Geräten, die Gesamtkosten eines mehrjährigen Servicevertrags einschließlich Wartungs- und Softwaregebühren sowie die Frage, wie sich das Unternehmen verhalten würde, wenn eine börsennotierte, öffentlich überprüfte Bilanz eine Kostendisziplin erzwingt, die bei einem privaten, von Investoren subventionierten Unternehmen nicht erforderlich war. Ein frisch an die Börse gegangenes Unternehmen mit geringer Liquidität und der Verpflichtung, steigende Margen vorzuweisen, hat einen plausiblen Anreiz, Servicegebühren zu erhöhen, Hardware-Erneuerungszyklen zu verlangsamen oder Hotelkunden, die ebenfalls in seiner Kapitaltabelle aufgeführt sind, gegenüber neueren Kunden aus den Bereichen Logistik oder Einzelhandel Vorrang einzuräumen. Nichts davon geht aus den Abonnementstatistiken hervor, und nichts davon wird sichtbar sein, bis Excelland seine ersten Jahresergebnisse als börsennotiertes Unternehmen vorlegt.
Eine ehrliche Interpretation der am Montag bekannt gegebenen Preisgestaltung fällt enger aus, als die Schlagzeilenzahlen vermuten lassen. Excelland hat bewiesen, dass
kann in einer Zeit, in der Investoren begierig auf alles sind, was als „verkörperte Intelligenz“ bezeichnet wird, eine Börsennotierung in Hongkong zu einer hohen Bewertung erreichen, und das Unternehmen hat unter Beweis gestellt, dass seine Liefer- und Reinigungsroboter in der notorisch preissensiblen Hotellerie echte Stammkunden gewonnen haben. Das Unternehmen hat jedoch noch nicht unter Beweis gestellt, dass es auf diese Weise Gewinne erzielen kann, und derselbe Prospekt, der eine 95-fache Zeichnungsnachfrage offenlegte, enthüllte zugleich drei aufeinanderfolgende Jahre mit Verlusten sowie eine Liquiditätsposition im einstelligen Millionenbereich in US-Dollar. Käufer, die die Roboter von Excelland nach ihren eigenen Vorzügen und nicht anhand der Handelsbegeisterung vom Montag bewerten, sollten das Unternehmen direkt nach den Stückkosten und den Daten zur Servicequalität fragen, da der IPO-Markt gerade gezeigt hat, dass er die Geschichte ohnehin belohnen wird.Bildnachweis für das Titelbild: Excelland Robotics.
Diese Analyse stützt sich auf die Offenlegungsunterlagen von Excelland Robotics im Rahmen des Börsengangs an der Hongkonger Börse sowie auf unabhängige Berichte über die Zeichnungsergebnisse der Transaktion und das Aktionärsverzeichnis. Sie dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Finanz- oder Rechtsberatung dar.













