
没人会买人形机器人。他们买的是已经投入使用的设备。
将2026年的物理-AI并购交易按“哪一方已部署硬件”这一标准进行分类,会发现人形机器人绝非交易的核心资产。NEURA Robotics、Bear Robotics和Mobileye正从相反的方向趋向于相同的模式:收购已部署的机器人车队,将人形机器人视为被收购的附加资产。

我习惯在早餐前阅读公司公告,在马尼拉,这意味着当家里其他人还在睡觉时,我正在阅读欧洲市场的盘后公告。本周的公告堆里包括NEURA Robotics收购一家德国清洁机器人制造商的消息,而我花的时间比应该花的时间要长,才注意到NEURA没有收购的是什么:又一家类人机器人公司。
这种缺失才是关键所在。
核心观点如下:若按2026年实体AI收购案中,交易双方哪一方已拥有实际部署的设备来分类,就会发现人形机器人绝非买家愿意高价收购的资产。它只是被整合到他人分销网络中的廉价小型模块。 两家企业正朝着相反的方向发展:一家以类人机器人为切入点,寻求已投入使用的硬件;另一家则以现有的部署机队为基础,寻求类人机器人团队,但最终却形成了完全相同的业务架构。这种趋同现象所传递的信息,远比任何单笔交易本身更为深刻。
主打人形机器人故事的公司正在收购“平淡无奇”的机器人
NEURA Robotics是一家总部位于梅青根的公司,以其4NE-1认知类人机器人和家用助手MiPA而闻名,这两款产品均以该公司所谓的“物理人工智能(Physical AI)”为名进行市场推广。 今年6月,该公司完成了最高达12亿欧元(约合14亿美元)的C轮融资,投资方包括英伟达、亚马逊、高通、博世、舍弗勒、Tether以及欧洲投资银行,据报道其估值约为70亿美元。这无疑是典型的“类人机器人叙事”估值。
NEURA并未将这笔资金用于制造更多类人机器人。2025年10月,该公司收购了专注于叉车自动化和仓储物流的ek robotics;今年8月13日,又收购了博世力士乐(Bosch Rexroth)旗下的ACTIVE Shuttle运输产品线。 三周后的8月24日,该公司全资收购了ADLATUS Robotics——这家总部位于乌尔姆的企业专注于自主清扫和扫地机器人的制造,其数百台设备已在仓库、医院和零售场所轮班作业。
十一个月内完成三起收购
几个月,其中没有一个是类人机器人。NEURA的创始人对此直言不讳。“我们收购ADLATUS并非仅仅为了给产品组合再添一台清洁机器人,”大卫·雷格(David Reger)在公司公告中表示。 “我们希望给这类机器赋予一个新的‘大脑’。”直白地说,这等于承认人形机器人只是一个展示项目,而持续的收入来源其实在于叉车、穿梭车和地板清洗机——这些设备通常会由设施经理签订维护合同。 4NE-1机器人负责讲述那个能吸引本轮融资的故事。ADLATUS和ek robotics才是公司维持运营的支柱,而类人机器人目前仍是一个具有极佳舞台表现力的研究项目。
已部署机器人的公司正着手采购类人机器人
现在让我们反向推演。Bear Robotics 已交付超过 16,000 台服务机器人——这些用于酒店业和清洁行业的机器人在北美、欧洲和亚洲的数千个商业场所中,推着餐车穿梭、拖着地擦洗瓷砖。 这支机器人车队才是Bear真正的资产:它源源不断地从付费客户处获取真实世界的运行数据,这种部署规模是大多数类人机器人公司梦寐以求的,甚至愿意用自己的演示视频来交换。
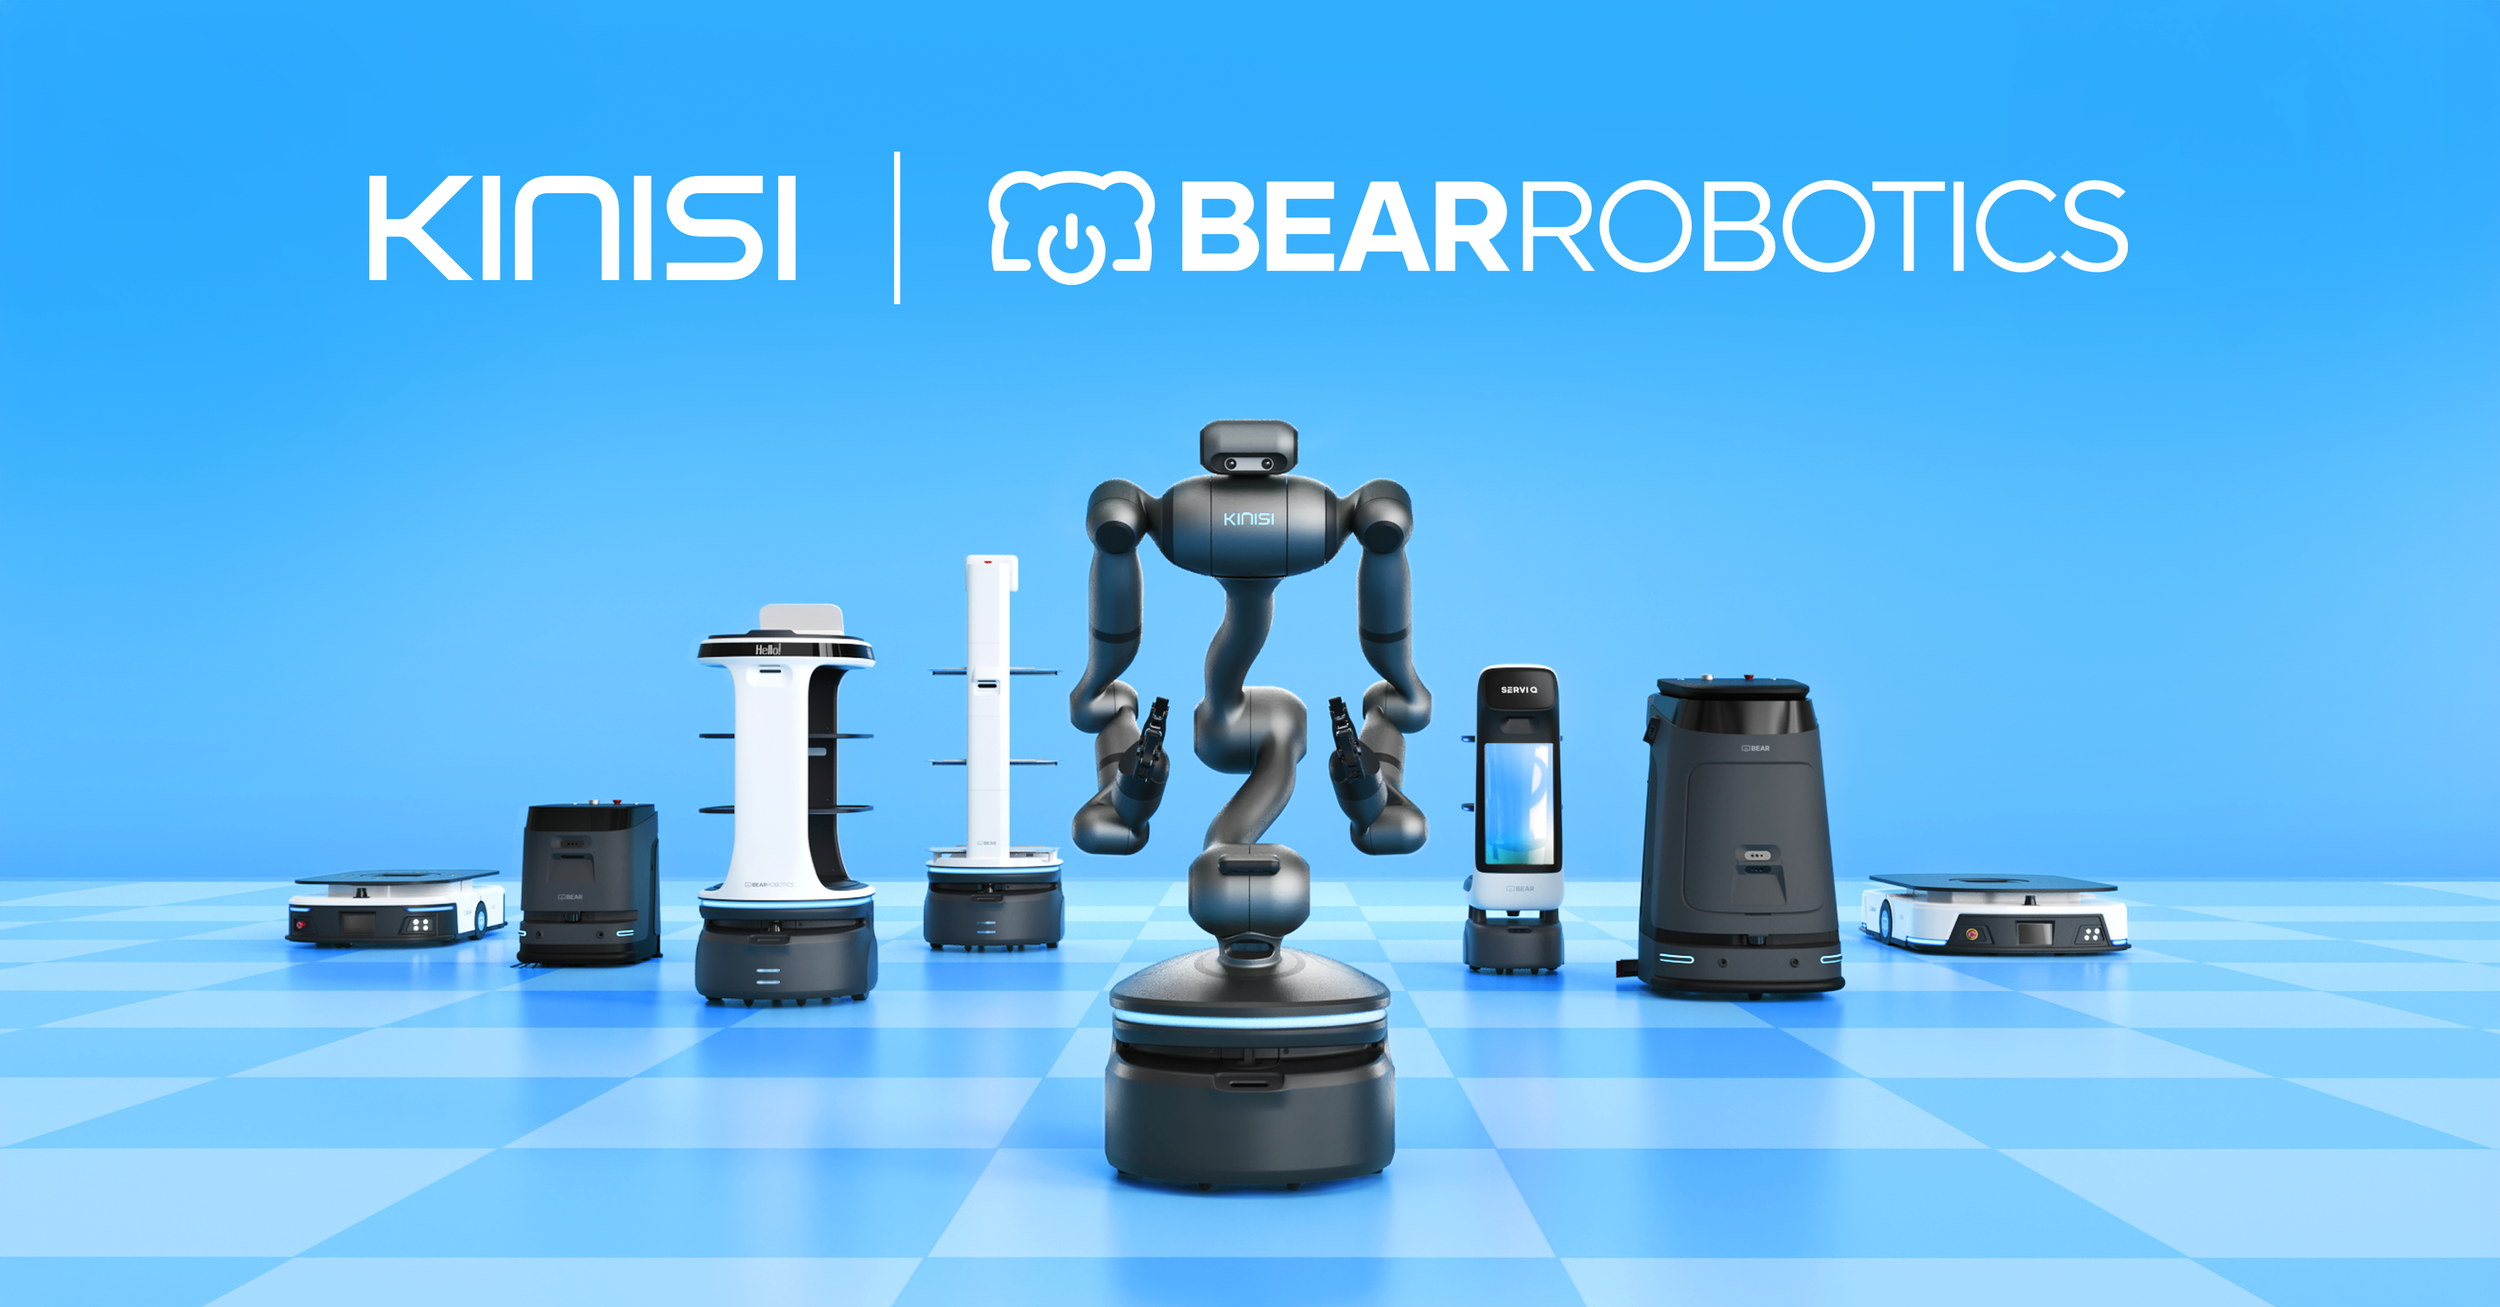
今年6月,Bear宣布将收购Kinisi Robotics——这家位于布里斯托尔的初创公司正在研发一款名为KR1的轮式类人机器人,并拥有视觉-语言-动作模型以及一款专有的低成本数据采集手套。 交易财务条款未予披露,仅此一点就足以说明,此次收购的定价定位是针对人才和知识产权的收购,而非对等平台合并。 Bear公司将其收购理由概括为“数据飞轮”:部署中的机器人群在数千个站点生成真实世界的运行数据,Kinisi的数据采集工具则以低成本补充了操作示例,这两股数据流结合起来训练出的模型,比任何一家公司单独开发的效果都要好。
请注意交易的核心所在。Bear收购这家类人机器人公司并非为了转型为类人机器人企业,而是为了收购一支小型操作人工智能团队,以此拓展其已有的业务——
经过验证的大规模应用案例。第三个数据点完全来自机器人领域之外
这种模式同样出现在一家完全不认为自己是机器人公司的地方。 Mobileye——这家由英特尔控股的自动驾驶供应商,其EyeQ芯片目前已应用于道路上数千万辆汽车中——于今年1月宣布,将以9亿美元收购以色列类人机器人初创公司Mentee Robotics: 其中约6.12亿美元以现金支付,约2630万股Mobileye股票作为对价。该交易已于2月初完成。
Mobileye并不缺乏分销渠道。它缺乏的是类人机器人团队,而它仅花费了NEURA凭借其类人机器人业务筹集资金的一小部分,就买下了一支这样的团队。 在同一八个月内,这一模式在三个互不相关的行业中均有所体现:无论哪一方已具备大规模部署硬件的能力,都会将人形机器人视为可收购的组成部分,而非核心支柱。
特例恰恰印证了这一规律
有一种交易结构不符合这一模式,值得特别提及,因为它揭示了另一种选择的实际代价。 现代汽车于2021年全资收购了波士顿动力,并于今年完成交易,买断了软银持有的剩余股份。该公司目前的目标是到2028年实现年产3万台Atlas机器人,这些机器人将在其自身在美国的投资工厂内生产,而非通过一系列拼凑式交易组装而成。
现代汽车之所以能做到这一点,是因为在其他公司开始物色目标之前,它就已经拥有了整个产业链的两端:大规模生产能力、自有工厂中的现有客户,以及自2021年起掌握的人形机器人知识产权。 大多数追逐这一市场的公司并不具备这种优势,因此只能选择交易的一方。这确实是一种权衡,而非小规模交易的缺陷。零敲碎打地收购分销渠道,比从一开始就拥有分销渠道要慢且混乱,但这对那些资本实力永远无法超越汽车制造商的公司来说,却是一种可行的选择。
从我的视角来看,我会关注以下几点
运营一家
由于机器人数据平台位于菲律宾,我通常只能在事后看到相关公告,这些公告往往伴随着运营商的采购咨询——他们不得不接受供应商股权结构表所决定的任何后续安排。 从这个角度来看,实际的解读并非人形机器人毫无价值,而是基于人形机器人演示的估值与基于已部署机队的估值是两种不同的衡量标准,2026年的交易已经开始按照这种方式进行定价,即使媒体报道尚未跟上这一趋势。在投资条款清单中,一千台看似不起眼的机器组成的车队,其价值远高于一台炫目的机器。
对于未来一年内评估这些供应商的东盟买家而言,关键问题已不再是人形机器人的演示效果有多好,而是:公司的资产负债表哪一侧是已部署的机器人车队,哪一侧则是为收购这些车队而筹集资金的故事。 在 4NE-1 技术成熟之前,NEURA 的清洁机器人和叉车将确保公司维持运营。无论带轮人形机器人能否达到其光鲜渲染图所暗示的产量,Bear 的 16,000 台服务机器人都将持续为 Kinisi 的模型提供训练数据。 请关注机队规模,而非主题演讲中的演示。机队才是收购方真正付费购买的对象。
封面图:Kinisi Robotics 与 Bear Robotics 收购公告图片,图片来源:Bear Robotics 官方。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应向原始来源核实详细信息。











