
沒有人會購買人形機器人。他們買的是已經部署的設備。
若將 2026 年的實體與人工智慧併購案,依「哪一方已部署硬體」作為分類標準,就會發現人形機器人從來都不是真正被高價收購的核心資產。NEURA Robotics、Bear Robotics 和 Mobileye 正從相反方向趨向相同的架構:收購已部署的機器人車隊,將人形機器人視為併購後附加的附帶資產。

我習慣在早餐前閱讀企業申報文件,在馬尼拉,這意味著當家裡其他人還在睡覺時,我得閱讀歐洲市場收盤後的公告。本週的文件堆裡包含 NEURA Robotics 收購一家德國清潔機器人製造商的消息,而我花費的時間比預期更久,才注意到 NEURA 這次並未收購的對象:另一家類人型機器人公司。
這項缺席正是故事的關鍵。
以下是我的論點。若將2026年的實體AI併購案,按交易雙方中哪一方已擁有實地運作的機器進行分類,就會發現人形機器人從來都不是買方願意高價收購的資產。它只是被整合進他人分銷體系中的小型、廉價模組。 兩家走向截然不同方向的公司——一家從類人型機器人敘事出發,尋求已部署的硬體設備;另一家則從已部署的機器人車隊出發,尋求類人型機器人團隊——最終卻形成了相同的結構。這種趨同現象,比任何單一交易本身都更能揭示深層意涵。
以類人型機器人為故事主軸的公司,正出外採購那些「無聊」的機器人
NEURA Robotics 是一家總部位於梅青根(Metzingen)的公司,最為人熟知的產品是 4NE-1 認知類人型機器人與家用助理 MiPA,這兩款產品均以該公司所謂的「實體人工智慧(Physical AI)」為旗幟進行行銷。 今年六月,該公司完成最高達 12 億歐元(約 14 億美元)的 C 輪融資,投資方包括 Nvidia、亞馬遜、高通、博世、舍弗勒、Tether 及歐洲投資銀行,據報估值約為 70 億美元。若說有哪種估值能體現「人形機器人敘事」,這無疑就是了。
NEURA 並未將這筆資金用於開發更多類人型機器人。2025年10月,該公司收購了專精於堆高機自動化與倉儲物流的 ek robotics;今年8月13日,又收購了博世力士樂(Bosch Rexroth)旗下的 ACTIVE Shuttle 運輸產品線。 三週後的8月24日,該公司全資收購了總部位於烏爾姆的 ADLATUS Robotics——這家自動清掃與清掃機器製造商的數百台設備,目前已在倉庫、醫院及零售賣場輪班運作。
十一個月內完成三起收購
數個月,其中沒有一個是人形機器人。NEURA 的創辦人對此原因直言不諱。「我們收購 ADLATUS 並非只是為了在產品組合中再增加一台清潔機器人,」大衛·雷格(David Reger)在公司的公告中表示。 「我們希望為這類機器賦予全新的『大腦』。」直白地說,這等於承認人形機器人僅是示範專案,而持續的營收來源其實在於那些設施經理會簽訂維護合約的叉車、穿梭車和地板清洗機。 4NE-1 負責推銷這個能吸引投資的敘事。ADLATUS 和 ek robotics 才是支撐公司營運的支柱,而類人型機器人目前仍僅是一個擁有極佳舞台表現力的研究計畫。
已部署機器人的公司正著手採購類人型機器人
現在讓我們反向思考。Bear Robotics 已出貨超過 16,000 台服務機器人,這些服務於餐飲和清潔領域的機器人,在北美、歐洲和亞洲的數千個商業場所中,推著餐車穿梭並擦拭地磚。 這支機器人隊正是 Bear 的實際資產:來自付費客戶的真實世界運作數據源源不絕,這種部署規模正是多數類人型機器人公司願意用他們的展示影片來換取的。
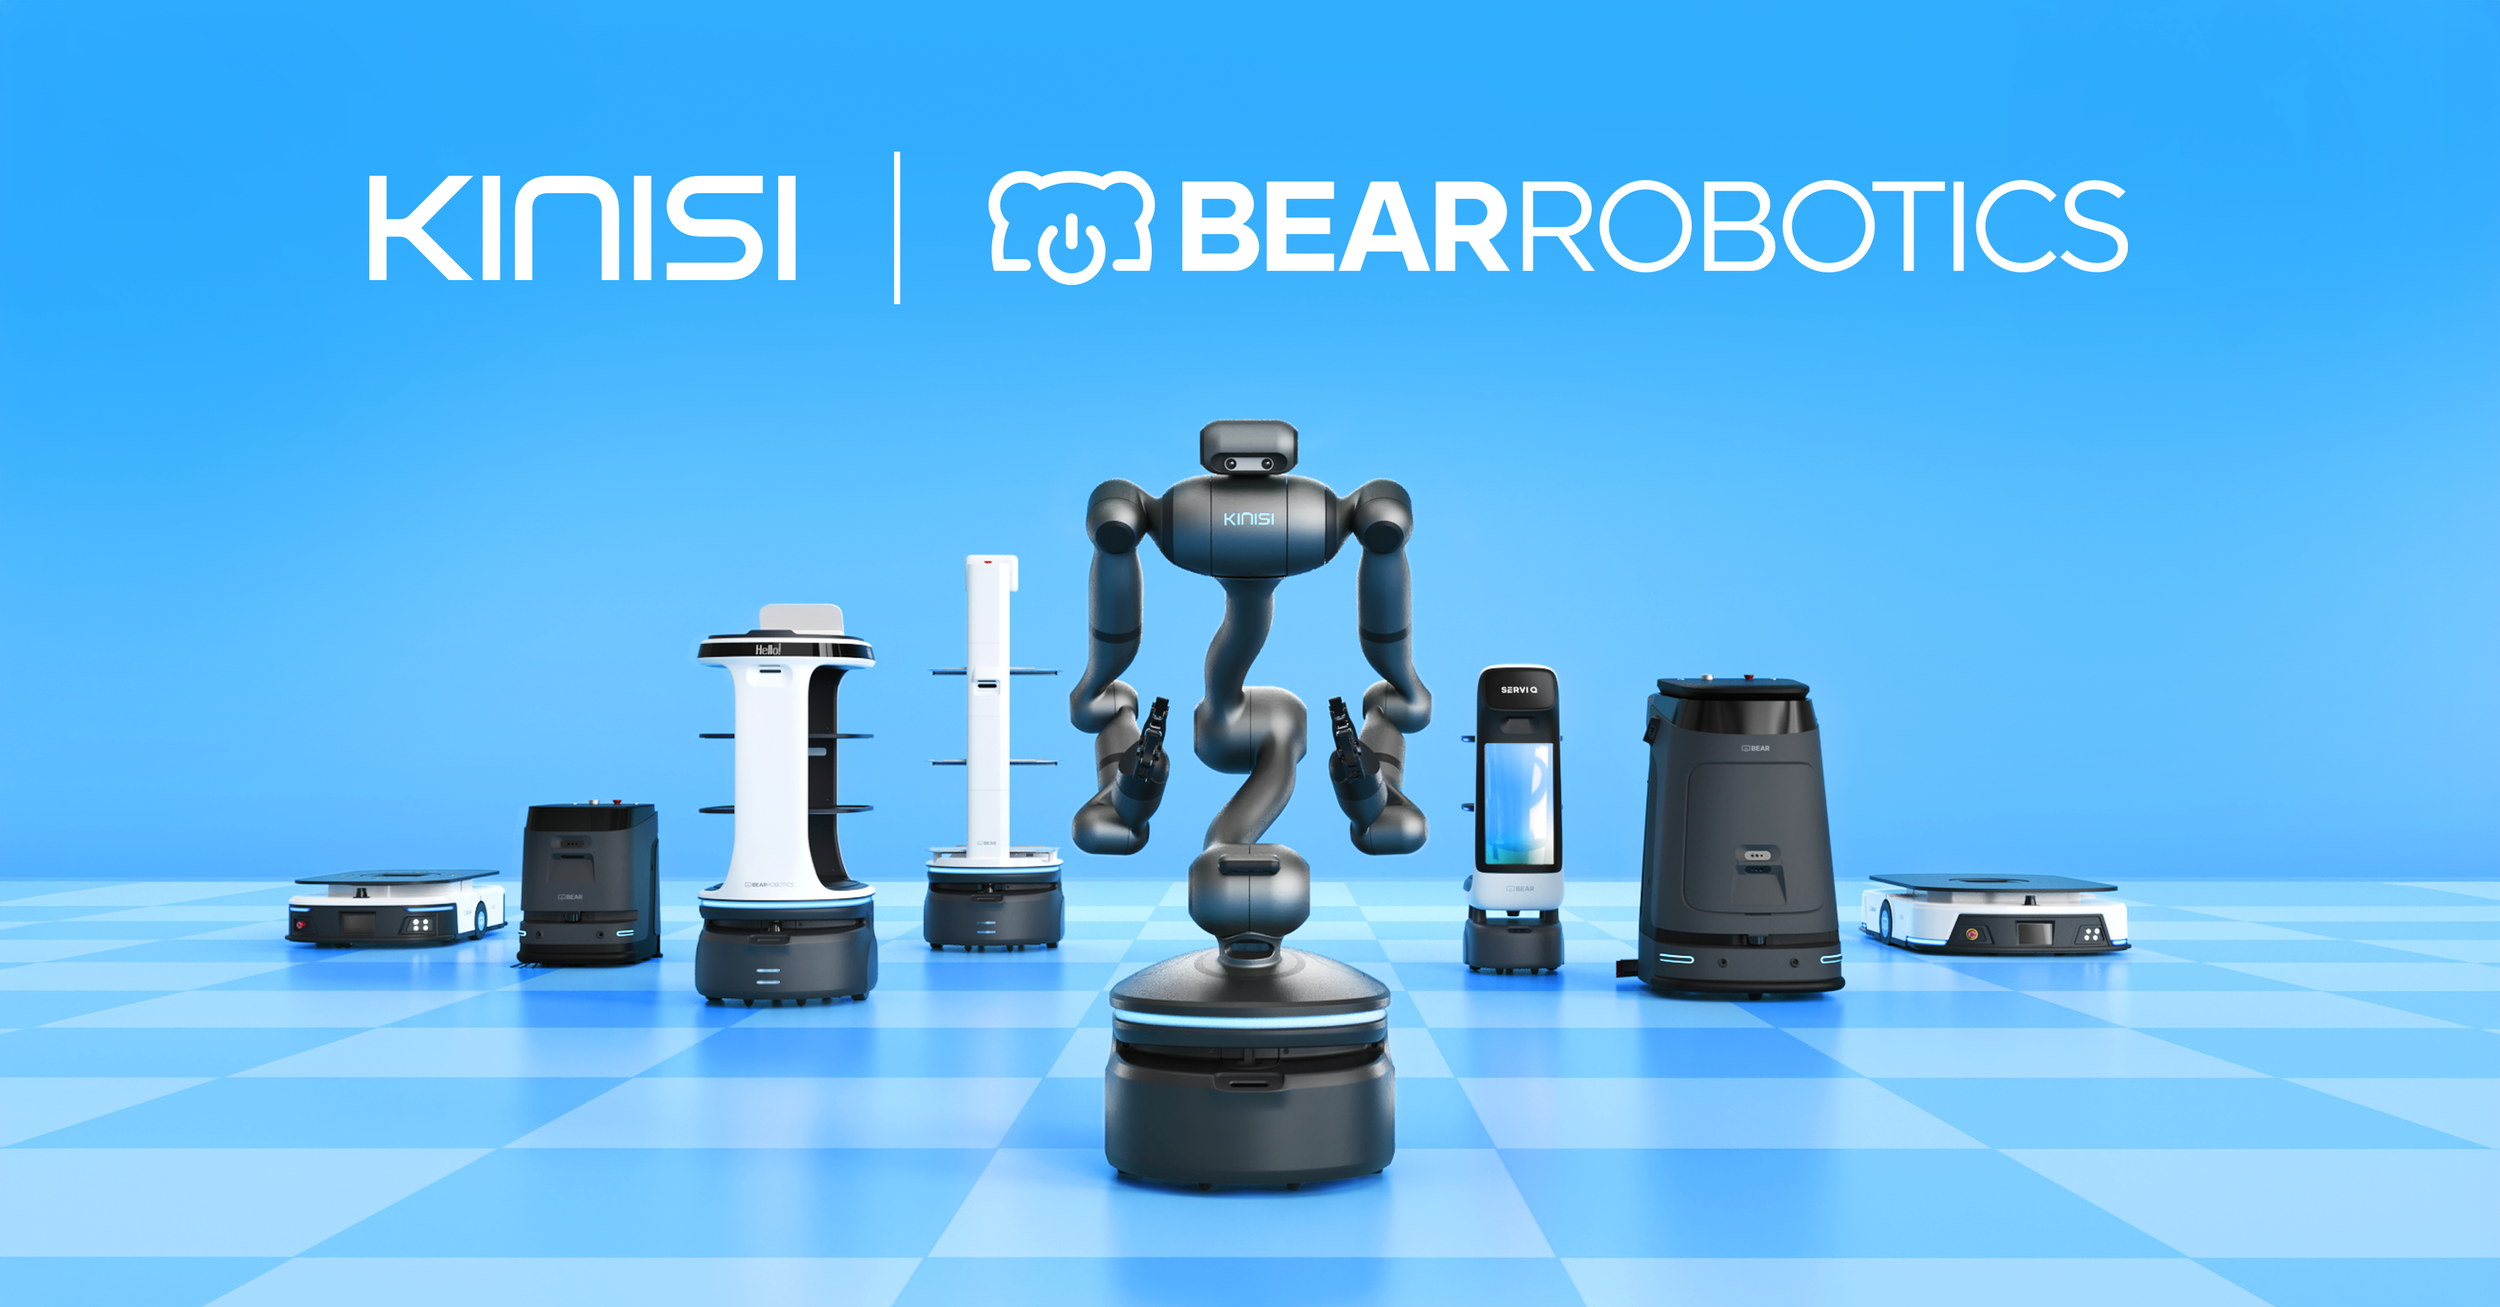
今年六月,Bear 宣布將收購 Kinisi Robotics——這家位於布里斯托的初創公司正研發一款名為 KR1 的輪式類人型機器人,並擁有視覺-語言-動作模型以及專有的低成本數據擷取手套。 交易財務條款未予披露,這本身就表明此次收購是以人才與智慧財產權為核心的收購,而非對等平台之間的合併。 Bear 自身對此交易邏輯的表述是「數據飛輪」:已部署的機器人車隊在數千個據點產生真實世界的運作數據,Kinisi 的擷取工具則能以低成本補充操作範例,這兩股數據流結合起來所訓練出的模型,比任何一家公司單獨開發的都要優秀。
請注意交易的核心內容。Bear 並非為了轉型為類人型機器人公司而收購這家企業,而是收購了一支小型操作人工智慧團隊,以擴展其既有的業務——
經實證的大規模應用成果。第三個完全來自機器人領域以外的案例
同樣的趨勢也出現在一家完全不自認為是機器人公司的企業身上。 由英特爾控股的自動駕駛供應商 Mobileye——其 EyeQ 晶片目前已搭載於數千萬輛行駛中的車輛中——於一月宣布將以 9 億美元收購以色列類人型機器人新創公司 Mentee Robotics: 其中約6.12億美元以現金支付,其餘則以約2,630萬股Mobileye股票支付。這筆交易已於2月初完成。
Mobileye 並非缺乏銷售通路的公司。它缺乏的是一支類人型機器人團隊,而它僅以 NEURA 憑藉自身類人型機器人故事所籌集資金的一小部分,便買下了這樣一支團隊。 在同八個月內,三個互不相關的產業中都呈現出相同的模式:無論哪一方,只要已具備大規模部署硬體的能力,就會將人形機器人視為可收購的環節,而非核心支柱。
證明規則的例外
有一種交易結構不符合此模式,值得特別提及,因為它揭示了另一種選擇的實際代價。 現代汽車於2021年全數收購波士頓動力(Boston Dynamics),並於今年買斷軟銀(SoftBank)剩餘股權,完成全資控股。該公司現正以2028年實現年產3萬台Atlas人形機器人為目標,生產將透過其自身在美國的製造投資進行,而非透過一連串拼湊式交易來組裝。
現代汽車之所以能做到這一點,是因為在其他競爭者開始物色目標之前,它早已掌握了整條鏈條的兩端:量產能力、自有工廠中的現有客戶群,以及自2021年起擁有的類人型機器人智慧財產權。 大多數追逐這個市場的公司並不具備這種優勢,因此選擇了交易的一方。這是一種真正的權衡,而非小型交易本身的缺陷。零散地收購分銷渠道,比從一開始就擁有它更慢且更混亂,但對於那些資本實力永遠無法超越汽車製造商的公司來說,這是一種可行的選擇。
從這個角度來看,我會關注以下幾點
經營一家
由於這個機器人數據平台總部設在菲律賓,因此我大多是在事後才看到相關公告,這些公告通常會與營運商的採購詢問一併發布——這些營運商只能接受供應商股權結構表所決定的任何後續安排。 從這個角度來看,實際的解讀並非人形機器人毫無價值,而是基於人形機器人示範演示所建立的估值,與基於已部署機隊所建立的估值,是兩種不同的衡量工具;儘管媒體報導尚未跟上這股趨勢,但 2026 年的交易已開始以此方式為其定價。在投資條款書中,一千台樸實無華的機器組成的機隊,其價值遠高於一台耀眼奪目的機器人。
對於未來一年內評估這些供應商的東協買家而言,關鍵問題已不再是人形機器人示範有多出色,而是:已部署的機器人車隊在公司的資產負債表上屬於哪一側,而那則用來籌集資金購買這些設備的故事又屬於哪一側。 在 4NE-1 成熟之前,NEURA 的清潔機器人和堆高機將維持該公司的營運。無論帶輪人形機器人是否能達到其光鮮渲染圖所暗示的產量,Bear 的 16,000 台服務型機器人仍將持續訓練 Kinisi 的模型。 請關注機器人機隊的數量,而非主題演講中的示範。機隊才是收購方真正付費購買的對象。
首圖:Kinisi Robotics 與 Bear Robotics 併購公告圖片,圖片來源為 Bear Robotics 官方。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。











