「實體人工智慧」的首個真正犧牲品並非人形機器人,而是一座實際運作中的工廠。
Daedalus 是一家由 OpenAI 早期機器人工程師在卡爾斯魯厄創立的新創公司,曾為付費客戶建造真正的自動化工廠,並從 Y Combinator、Khosla Ventures 以及 NGP Capital 籌集了超過 4,000 萬美元,卻於本月進入破產清算程序;與此同時,一家位於布魯克林的倉庫機器人新創公司——該公司採取 AI 授權模式而非自行擁有技術——卻在同一週內完成了 5,000 萬美元的新一輪融資。

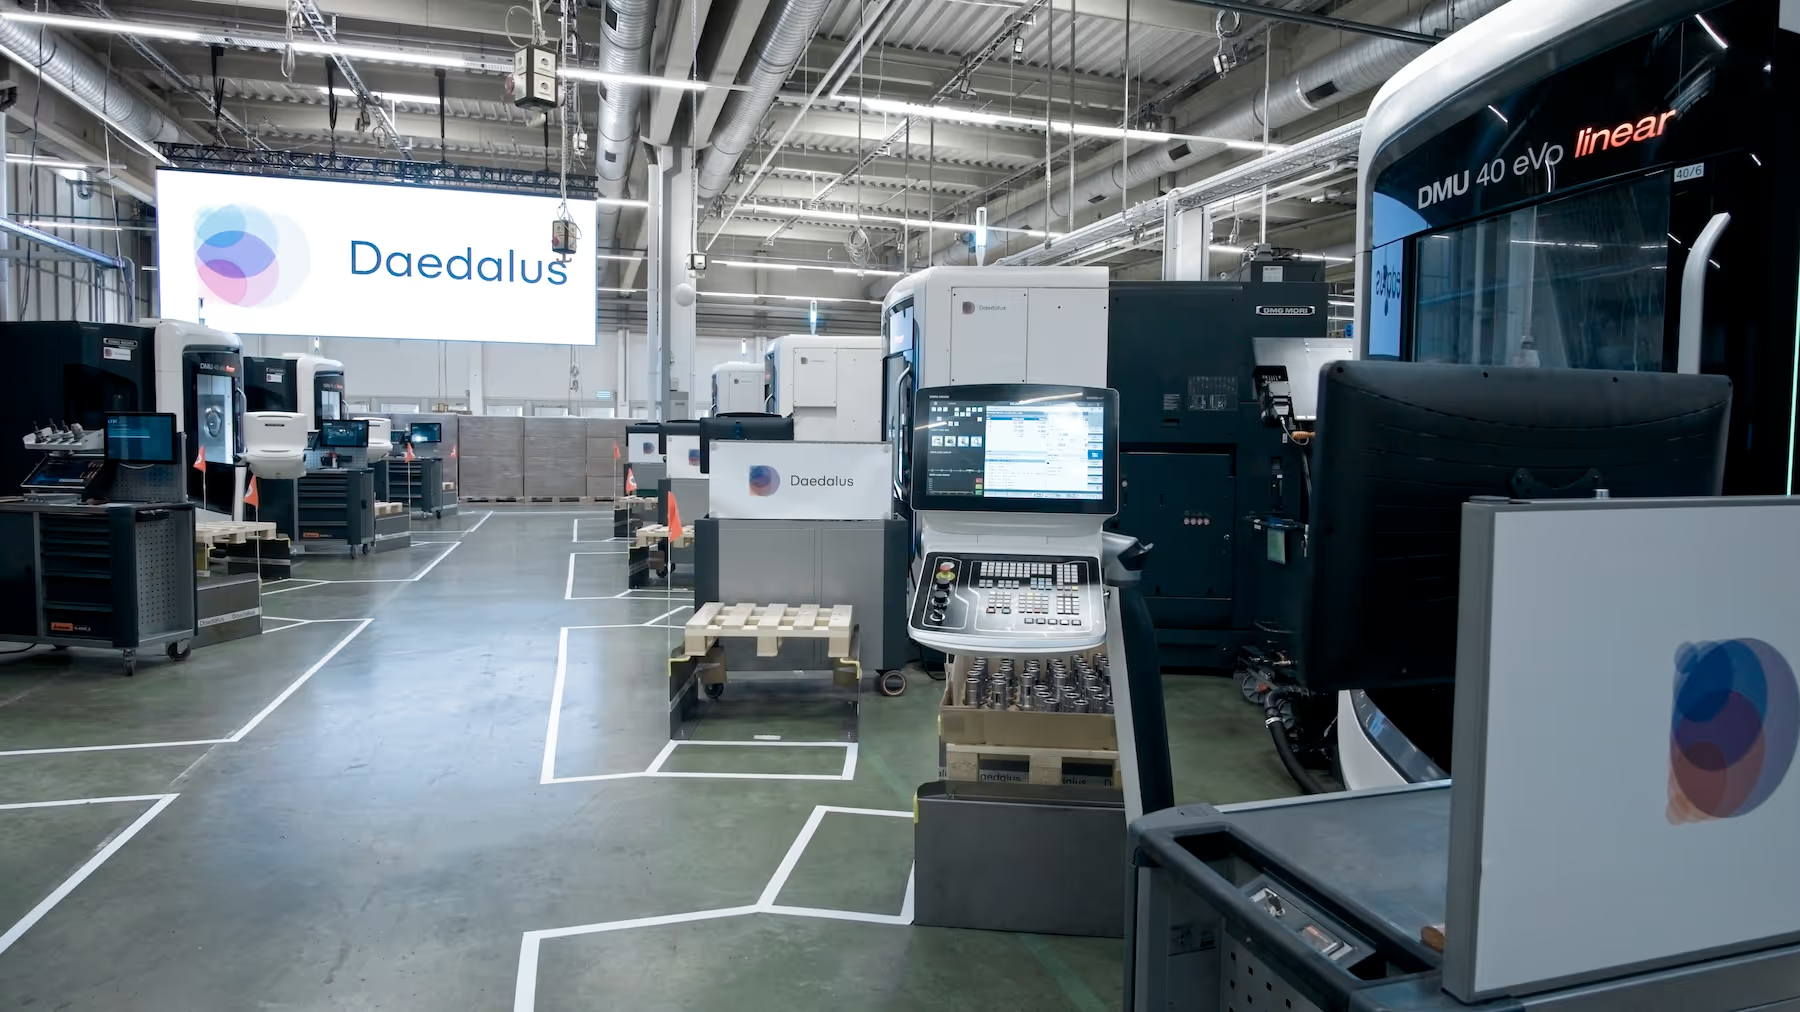
一家名為 Daedalus 的卡爾斯魯厄新創公司本月進入破產程序。 若您未曾聽聞這家公司,這本身就是關鍵所在。Daedalus 並非在產品展示階段就宣告失敗。它打造了真實的自動化精密製造生產線,並為半導體、國防、能源、電動車及醫療器材等領域的付費客戶提供服務——這些正是每份「實體 AI」簡報都聲稱正在追逐的領域。 該公司從投資者那裡籌集了超過 4,000 萬美元,這些投資者的陣容是多數創辦人夢寐以求的:Y Combinator、Khosla Ventures、NGP Capital。其創辦人曾作為 OpenAI 機器人團隊的首批工程師之一工作了三年,之後才離職去打造真正能量產硬體的產品。然而,這些都未能為公司爭取到足夠的營運資金。
我的觀點是:整個產業沉迷於單一的「實體人工智慧熱潮」敘事,卻忽略了其底層已發生的分化。本月資本市場獎勵的並非部署成果,而是你拒絕承擔技術堆疊中哪一層的責任。
一家完成了艱難部分卻仍以失敗告終的公司
喬納斯·施耐德(Jonas Schneider)在 OpenAI 參與早期機器人計畫三年後,於 2019 年離職,隨後在 2021 年至 2024 年間籌集資金創立 Daedalus: 由 Addition 領投、Khosla Ventures 跟投的 1,150 萬美元種子輪,以及 2024 年 2 月由 NGP Capital 領投、Addition 與 Khosla 雙雙回投的 2,100 萬美元 A 輪融資。這種投資者回投的模式,比頭條數字更為重要。 現有投資者除非看到前一輪投資論點在具體指標上得到驗證,否則不會再次注資。
該投資論點在某種特定層面上極具野心:並非僅向工廠出售機械手臂,而是整座工廠本身——實現端到端的自主運作,由 Daedalus 承擔資本支出、硬體、軟體及營運風險。 橫跨五個工業垂直領域的客戶紛紛簽約。這絕非紙上談兵。這是實體人工智慧賭注中最艱鉅的版本——已完全建置、全面部署,卻仍面臨資金耗盡的
金錢。這句話應該會讓任何將「他們實際上已部署了它」當作「他們將能倖存」的代稱的人感到不安。
同週,資金卻流向了完全不同的方向
以下這部分,將一家公司的糟糕月份轉化為一種趨勢。 就在 Daedalus 破產消息公諸於世的那一週,一家名為 Ultra 的布魯克林倉儲機器人新創公司,完成了由 Framework Ventures 領投的 5,000 萬美元 A 輪融資,並利用這筆資金加深——而非減少——對外部基礎模型供應商 Physical Intelligence 的依賴。 Ultra 的雙臂 OP1 機器人已為付費客戶打包超過 50 萬筆訂單。這是一項真實且能創造營收的部署,其標準與 Daedalus 所達成的相仿。區別在於 Ultra 選擇不自行開發:自己的 AI 技術堆疊。
將兩者並列比較,便能看清「物理 AI 正蓬勃發展」這類頭條新聞所掩蓋的模式:
- Daedalus 擁有工廠、硬體和軟體,卻最終資金耗盡。
- Ultra 擁有硬體並以租賃方式提供智慧服務,且剛籌集到新資金以擴展業務。
- 作為 Ultra 機器人背後基礎模型供應商的 Physical Intelligence,正是那家能同時在多家硬體客戶間累積槓桿優勢,卻無需承擔任何單一客戶資本支出的企業。
這一切並不能證明智慧授權就是一張「免死金牌」。Cyngn 透過為工業場地加裝自主拖車車隊(而非擁有任何車輛)來營運,該公司本週向投資者表示,截至 9 月,其車隊已執行超過 11,600 次任務,這是一項真實的營運數據。 該公司同時披露了薄弱的季度營收基礎,以及為削減成本而在八月進行的重組。這種精簡、輕資產的營運模式也並非生存的保證。它僅僅是一種以較低成本承擔失敗風險的方式,若失敗程度僅屬輕微,也能以較低成本在十二個月後仍能屹立不倒。
為何資歷深厚且聲名顯赫的投資者未選擇買入
時間若將這段故事歸咎於人才或技術的失敗,聽來或許更為順耳。但事實並非如此。Daedalus 擁有每位機器人領域招聘人員都津津樂道的 OpenAI 血統,背靠三家聲譽卓著的創投公司,並擁有一款已投入運作的產品,客戶群涵蓋國防與醫療器材領域——這些買家絕非輕率簽約之輩。 但它同時也選擇了這場賭局中資本密集度最高的版本:不僅要打造「大腦」或「雙手」,更要親手建造整座工廠。
資本支出並非技術風險,而是資產負債表風險,而資產負債表風險可不會在乎你過去曾效力於哪支機器人團隊。
我經營的平臺透過追蹤數千家此類企業的融資輪次、客戶公告以及兩者之間的差距,而今年不斷浮現的模式,與 Daedalus 相隔三年的兩輪融資如出一轍——自那之後便未披露第三輪融資。 一家擁有自有工廠的公司,要麼需要一條能快速產生經常性收入且增速超越資本支出的途徑,要麼需要一組願意像公用事業和電信公司那樣,為長達十年的建設提供資金的投資者群體。 機器人領域的風險投資——即使是像 Khosla 這樣極具耐心的機構——其運作模式也與公用事業融資截然不同。它希望在數年內而非數十年內看到回報。
無人敢在簡報中坦承的權衡
授權模式本身隱含著潛在成本,這一點值得直言不諱,而非將「租用大腦」視為完美的解決方案。像 Ultra 這樣的公司,其產品路線圖如今部分由一家其無法掌控的供應商所決定。 倘若 Physical Intelligence 調整定價、產品路線圖的優先順序,或自身募資需求,下游的每家硬體客戶都將被迫接受這些決策,卻無權參與決策。這種「輕資產」模式,是以資本支出風險換取依賴風險。在當前如此緊縮的資本環境下,這雖是較佳的取捨,但終究只是權衡,而非解決方案,而做出此選擇的企業理應坦承這一點
向自己的客戶坦誠相告,而非讓「AI 驅動」這類行銷話術掩蓋了實際上誰才是盒子裡運行模型的所有者。從東協的視角來看——我追蹤的大部分機器人都是以進口硬體的形式抵達,並運行著他人的軟體——這種區分絕非抽象概念。 該地區的工廠營運商在決定是向垂直整合的製造商採購,還是向租用基礎模型的系統整合商採購時,其實正在進行與 Daedalus 和 Ultra 投資者剛做出的相同賭注——只是規模小得多,且容錯空間也小得多。
我接下來關注的焦點
值得在明年持續追蹤的問題,並非哪位創辦人擁有最顯赫的背景或最完美的演示。而是誰正在悄悄地將資本支出從自身的資產負債表轉移到他人的資產負債表上,以及那些目前正承擔此風險的企業——包括工廠營運商、租賃部門,乃至基礎模型供應商本身——其估值是否真實反映了這項風險。 Daedalus 打造了最艱難、最完整的實體 AI 願景實現版本,卻仍無法擺脫自身資產負債表的桎梏。每一家仍試圖掌控整個工廠(而不僅是工廠內運行的軟體)的公司,都應該在本週自問:為何自己會期待不同的結局?
本分析參考了戴達洛斯(Daedalus)自身披露的融資歷史(2021年種子輪由Addition領投,Khosla Ventures跟投;2024年2月A輪由NGP Capital領投,Addition與Khosla Ventures再次參與),並根據法院文件報導其2026年10月的破產程序, Ultra 披露由 Framework Ventures 領投、與其「物理智能」合作夥伴共同參與的 5,000 萬美元 A 輪融資,以及 Cyngn 自身關於車隊任務數據的投資者披露資訊及其 2026 年 8 月的成本重組計畫。本文僅供一般資訊參考,不構成任何投資、財務或專業建議。
首圖來源:Daedalus 位於卡爾斯魯厄的自有工廠現場,公司官方資料
攝影。