中國「新優質生產力」政策為引進機器人提供補貼
中國於10月9日推出的「新優質生產力」政策,將機器人產業劃分為短期發展軌道與未來產業軌道,一方面補助製造商的研發,另一方面也鼓勵買家採用相關技術;與此同時,國家發展和改革委員會(NDRC)則警告,應避免重蹈太陽能、電池及電動車產業曾遭遇的過度擴張覆轍。


2026年10月9日,中國共產黨(中共)中央委員會與國務院在北京共同發布了《關於發展新質生產力的意見》,這份國家級產業政策文件將機器人、類人型機器人及具身智能列為國家下一階段增長的優先發展技術。 國家發展和改革委員會(NDRC)當天透過其高新技術司舉行簡報會,闡述該文件背後的邏輯;這兩份文件共同勾勒出迄今為止最清晰的藍圖,顯示北京當局打算如何將自動化從研究重點轉變為受補貼的商業現實。
對於關注中國機器人供應鏈的採購團隊而言,該文件的意義不在於其口號,而在於其運作機制。 該文件將機器人產業劃分為三條獨立的政策軌道,每條軌道推進速度各異且配套不同的財政激勵措施;與此同時,國家發展和改革委員會針對已導致中國太陽能、電池及電動車產業失衡的過度建設現象,發出了異常直白的警告。 這兩大面向都改變了任何從中國採購自動化硬體、零組件或系統整合服務者對短期前景的評估。
針對機器人設有「雙重時鐘」的政策
這份《意見》文件並未將機器人視為單一類別。第七節關於戰略新興產業的部分,將機器人與下一代資訊技術、新能源、新材料、智能互聯新能源車(NEV)、生物醫藥、高端裝備及航空航天並列,文件指示地方當局應立即加速發展這些產業。 第八節關於未來產業的部分,則將「具身智能」這個獨立且更具體的術語,與量子技術、生物製造、氫能與核聚變能源、腦機介面及第六代(6G)行動通訊網路等產業歸入不同類別;文件指出,這些產業應
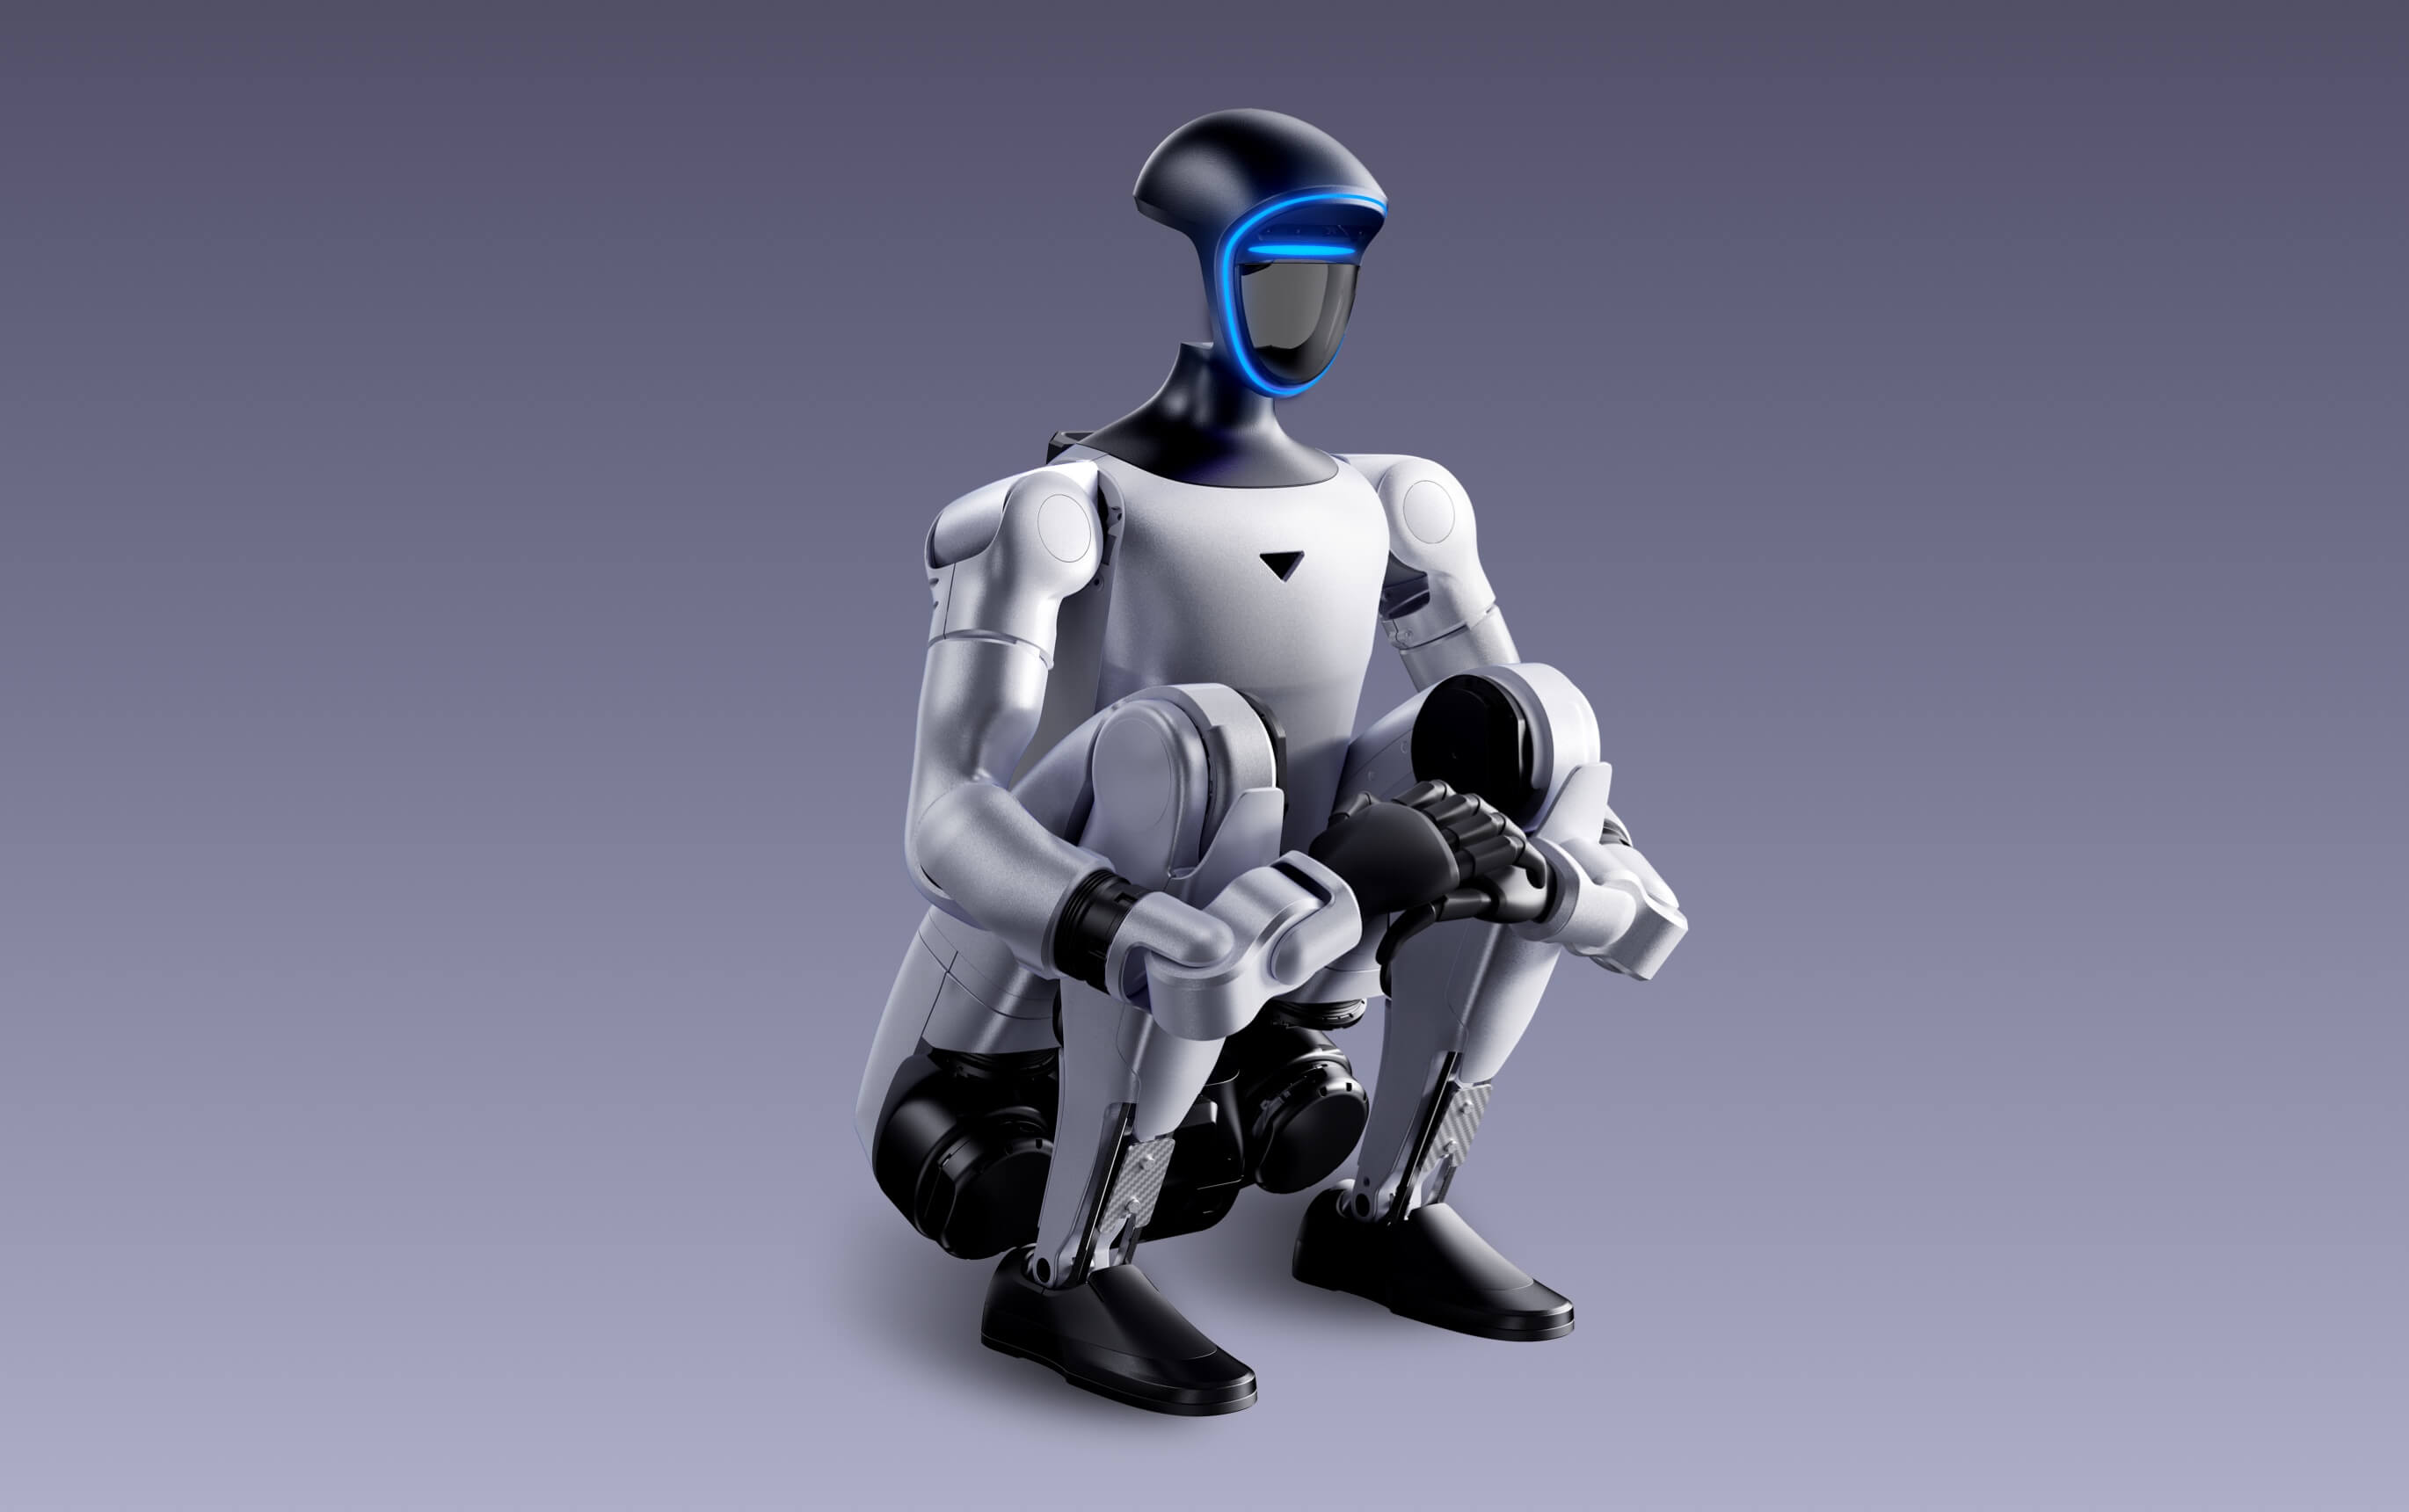
應透過專門的投資、成長與風險分擔機制進行培育,而非直接投入量產。對於試圖掌握採購時機的買家而言,這項區別是該文件中最實用的關鍵資訊。傳統的機器人硬體——包括機械臂、致動器、自動導引車及感測器——若整合於固定式自動化生產線中,則被視為已足夠成熟,可在下文所述的短期需求端補貼下實現規模化。 而更棘手的問題——即讓機器人無需針對每項任務重新編程,便能處理非結構化任務的通用人工智慧(AI)技術堆疊——則被明確歸類為仍處於耐心資本投入階段的未來產業,而非被強制部署的領域。 然而,該文件第十節關於「AI+」行動的段落中,卻直接將類人型機器人列為下一代智慧終端應用場景,將其與具備AI功能的智慧型手機、電腦及智慧聯網新能源車(NEV)並列,作為可進行商業規模化推廣的項目。 北京當局實際上正將這種硬體形態推向現實應用場景,其發展軌跡與消費性電子產品並行;而其底層的智慧技術,目前仍被視為一項長期投資。這正是示範表現與實際部署之間的落差,也正是導致全球各地都難以建模人形機器人經濟效益的主因。
縮短投資回收期的補貼算式
該文件中具體的財政措施主要集中在第二、第四和第六節,且同時作用於採用方程式的兩端。 在供給端,該文件指示主管機關建立企業研發儲備金制度,並提高企業研發費用適用的超額扣除比率,藉此降低開發新機器人平台所需的工程工作之稅後成本。 在需求端,該文件指示實施「首台、首批」申請政策——這是一項中國長期以來的機制,當
國內買家同意成為新開發之重大設備的首批客戶,此機制明確涵蓋自動化與機器人硬體,同時針對工廠為現有生產線進行改造所進行的技術升級投資,另設有獨立的稅務優惠措施。在此基礎上,還疊加了由政府引導的投資基金體系——第十六條規定該體系應發揮更強大的作用,引導私人資本流向指定領域;此外,第八條所載的「未來產業風險分擔機制」則作為國家背書的緩衝機制,用以彌補嵌入式智慧領域早期投資者的資本損失。 綜上所述,中國機器人製造商的研發支出獲得補貼,中國工廠購買該機器人的決策獲得補貼,而資助下一代具身人工智慧新創企業的風險投資,則部分由國家提供保障。 北京當局如今正同時為機器人採用曲線的兩端提供擔保,透過同一份政策文件既分攤製造商的研發成本,又承擔買方的採購風險,這使得原本讓自動化難以推廣的投資回收期計算變得更加平緩。 這些措施並未改變機械手臂或類人型機器人平台的根本單位經濟效益,但確實改變了誰能負擔得起以低於成本的價格銷售,以及能維持多久——當西方買家將中國系統整合商提供的到岸報價與國內或日本替代方案進行比較時,這才是真正關鍵的數字。
人形機器人加入智慧終端類別
將人形機器人納入與智慧型手機及新能源車(NEV)相同的「AI+應用場景」計畫中,是經過深思熟慮的範本選擇,絕非偶然。 中國正是透過這種組合——明確的國家優先政策、地方政府採購、市級試點車隊以及由國家發展和改革委員會(NDRC)追蹤的產量數據——將新能源車(NEV)製造規模從小眾出口類別擴展至全球最大車隊規模。將相同的策略套用至人形機器人,預示著
北京方面預期,從原型機到大量訂單的時程將同樣緊湊。 將運抵中國工廠、醫院或倉庫進行試點的機器人,同時視為一項商業交易與國家工業產能的單位,正是北京當局將自動化系統性地轉化為國家實力的策略;這也是為何外國競爭對手應預期,中國類人型機器人平台將比其財務報表所能支撐的速度更快地達到商業量產規模。對於正在評估中國類人型機器人供應商的西方買家而言,新能源車(NEV)時代的教訓是:在一段時間內,價格和交貨時程很可能比經獨立驗證的性能數據更受重視,因為這項政策內建的激勵機制,不僅獎勵經過驗證的單元可靠性,同樣也獎勵情境部署數量、試點項目、實際部署數量以及引人注目的訂單量。
北京對自身投資機制的警示
國家發展和改革委員會(NDRC)的簡報中包含一項異常直白的警示,這應納入任何採購風險評估之中。官員表示,這項行動絕不能成為破壞性投資招攬、地方政府盲目追逐趨勢而投入新項目,或浪費性支出的藉口, 他們還警告,切勿採用無視地區實際資源稟賦的統一產業佈局,這直接指涉了中國太陽能電池板、電池及電動車產業中,因重複建設而已導致的連串產能過剩現象。
這項警告至關重要,因為機器人產業如今被貼上了與先前引發省級補貼競爭浪潮相同的政策標籤——「新型優質生產力」。 對採購團隊而言,實際的解讀是應預期出現類似的演變過程:未來一至兩年內,將有一波省級機器人與嵌入式智慧產業集群爭相爭取該稱號;地方政府為吸引製造商而展開激烈價格競爭,導致初期價格過低;一旦供過於求的現象顯現,隨後將進入整合階段,該
這與太陽能模組和電動車產業中,曾導致價格急劇下跌並最終引發貿易摩擦的模式如出一轍。買家若僅憑當前的價格優勢,便與單一中國機器人供應商簽訂多年期獨家供貨協議,應將該價格視為一種有效期有限的政策產物,而非持久的成本曲線。「自力更生」指令背後的標準之爭
另有兩項指示特別針對零組件供應鏈。第十七條要求自由貿易試點區根據其地理位置、資源稟賦及產業優勢,引進國內外先進生產要素,並另行鼓勵國際標準組織在中國境內設立營運據點。 在同一場簡報會上,國家發展和改革委員會(NDRC)官員重申了那句如今已耳熟能詳的論調:核心技術無法被索取、購買或乞求——這正是北京當局用來為加速以國產零部件替代進口零部件辯護的標準論述框架。
綜合來看,這兩項指示雖從相反方向出發,卻指向同一個目標。中國希望負責制定機器人互操作性與安全技術規則的機構能在其境內運作,藉此對外國系統整合商最終必須遵守的標準施加更大影響力;同時也推動國內機器人製造商取代進口的精密減速機、 伺服驅動器及感測器,這些至今仍是中國製機器人物料清單中對進口依賴度最高的部件。 對於日本、德國和美國的零組件供應商而言,來自中國機器人製造商的短期營收可能仍能維持穩定,因為高精度零件的替代需要數年時間才能實現;但這段關係在未來數年的發展軌跡,如今已成為明確的政府政策,而非由市場驅動的變數。
政策生效前,採購決策將面臨哪些變化
從該文件及
簡報。首先,來自中國的傳統機器人硬體及自動化改造方案的定價,很可能持續以比單純根據零組件與勞動力成本所預測的速度更快地下跌,因為在同一個政策週期內,製造商的研發支出與買方的採購決策都獲得了補貼。 其次,中國供應商的人形機器人平台將在工業政策設定的時間表下展開商業試點並發布備受矚目的訂單公告,而非基於經獨立驗證的可靠性數據;這意味著採購團隊應更重視試點結果與第三方測試,而非供應商報告的部署數量。 第三,國家發展和改革委員會(NDRC)自身針對重複建設的警告,是最明確的訊號,顯示當前新獲補貼的機器人產業集群所提出的激進報價並非穩定基準;基於這些報價簽訂的合約應包含重新定價或數量彈性條款,而非長期固定條款。北京當局現已將機器人、類人型平台及具身智能納入同一政策架構之中——該架構此前已重塑了全球太陽能板、電池及電動車產業,不僅包含推動這些產業成本急速下降的補貼措施,更同樣官方承認「過度建設」是可預見的副作用。 若買方將此文件視為背景噪音,便會在不理解成本結構的情況下進行談判;若買方將其視為多年期定價與能力變革的開端,則將能從更有利的立場進行談判。
本分析綜合了截至所述資訊截止日期的政府政策聲明及公開市場活動。
本文僅供一般資訊參考之用,並不構成投資、採購、法律或工程方面的建議。數據反映上述來源截至所述資訊截止日之狀況,並可能在未經通知的情況下有所變動。