ロボット融資ブームは、誰も転売できない資産の上に成り立っている
Formicのような「Robots-as-a-Service(RaaS)」の資金提供業者は、メーカーに対して設備投資がゼロであることを売り込みますが、このビジネスモデルは、流通市場も減価償却曲線も存在しない資産クラスに依存しています。 6月に提出された連邦政府の資金調達案や、倉庫用ロボットメーカー「6 River Systems」の2019年から2023年にかけての再販問題が未解決であることは、いずれも、銀行、金融業者、購入者のいずれにとっても、中古ロボットの実際の価値を現時点では誰も判断できない理由を示している。

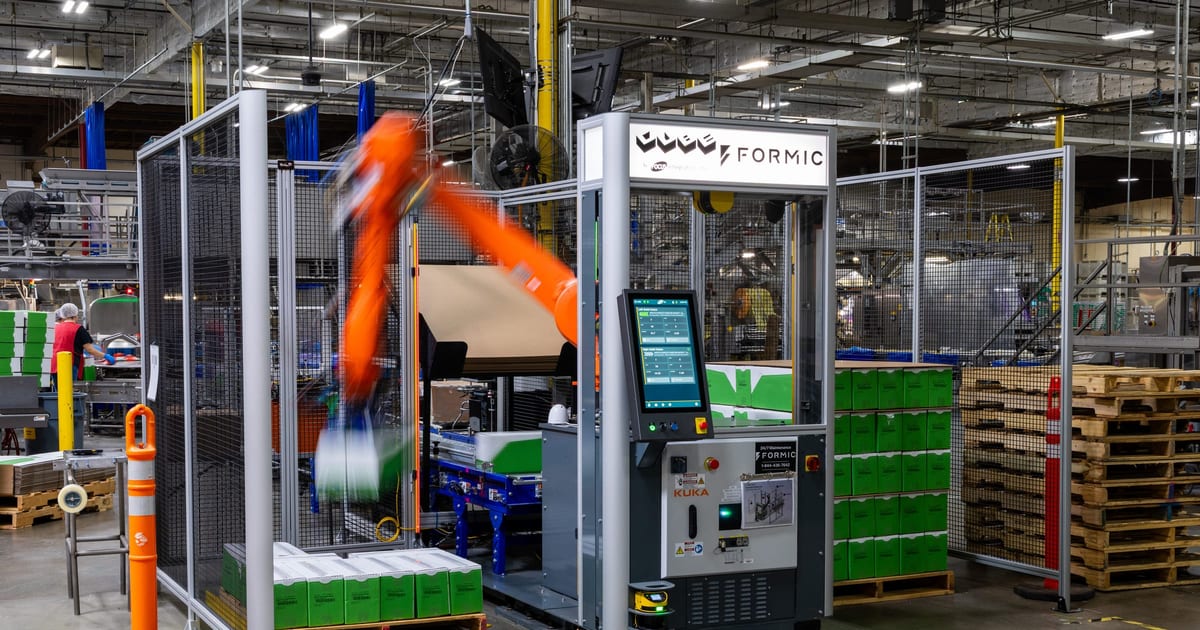
あるロボット分野の金融業者が現在、米国の製造業者に向けて、「設備投資(CapEx)は0米ドル」という4つの言葉で自社の提案を宣伝している。契約すれば、工場にロボットアームが設置され、夜勤を担当し、公共料金のように請求される仕組みだ。 6桁の金額が記載された機械の購入発注書は不要だ。誰の貸借対照表にも減価償却費として計上される項目はなく、少なくとも顧客の貸借対照表には載らない。
このフレーズは、一見した以上に大きな役割を果たしている。資本コストが消えたという意味ではない。数年後にもその機械に価値が残るとの確信のもと、誰かがそのコストを負担することに同意したという意味なのだ。 事業者が契約書に署名する前に問うべき率直な疑問は、その信念が安心感をもたらすかどうかではありません。関係者の誰かが、その答えを実際に知っているかどうか、ということです。
「Robots-as-a-Service(RaaS)」は、自動化を実現する低リスクな方法として売り込まれている。しかし実際には、機能的な再販市場が存在しない機械に価格を付けることを厭わない、いずれかの貸借対照表へとリスクを転嫁しているに過ぎない。
その売り込み文句、そしてそこにひそかに前提とされていること
シカゴを拠点とする自動化ファイナンス企業Formicは、このモデルを最も純粋な形で運用している。 製造業者は使用量に応じた固定月額料金を支払い、Formicがハードウェアを所有・保守する。同社の資料によると、顧客全体で構成される設備群は、過去1年間にわたり稼働率99.3%を維持し、週4,560万個を生産しており、同期間に893件の労働者負傷を未然に防いだという。 これは、1つの自動化ラインのために設備投資や保守スタッフを確保する経済的根拠がない中規模の食品加工業者や包装業者にとって、真に有用な製品だ。
しかし、その価格設定の論理は、この製品が解決できない問題を露呈している。Formicは稼働率と生産量に基づいて課金しており、契約終了時にロボットがどれだけの価値をもたらすかという割合で課金していない。なぜなら、関係者の誰も、その2つ目の数値を確信を持って提示できないからだ。 これに対し、商用トラックのリース契約では、数十年にわたる類似のオークション販売実績に基づいて構築された、十分に裏付けのある再販価格曲線の一部を価格設定の基準としています。ロボット業界の資金提供者は、まだそのような計算を行うことができないのです。そこには
6軸アームや移動型ピッキングロボットには同等の台帳が存在しないため、モデル全体は「再販売」という問題に一切対処する必要がないことを前提に構築されています。ロボットにはなく、トラックにはあるもの
重機、トラック、掘削機、フォークリフトには、成熟した二次市場が存在します。専用の中古機器ディーラー、定期的なオークション日程、そして十分なリピート販売があるため、貸し手は5年落ちの機器が前四半期に実際にいくらで落札されたかを調べることができます。 こうした比較可能な販売データがあるからこそ、銀行は当該機械を、借り手への単なる賭けではなく、実質的な担保として扱うことができるのです。
産業用ロボットには、それに近いインフラは一切存在しません。ごく少数の専門ディーラーが中古のロボットアームをオンラインで掲載していますが、それは公表された清算価格のある流動的な市場というよりは、むしろスペアパーツや小規模工場の流通経路に近いものです。 閉鎖された生産ラインから撤去されたKUKAやファナックのロボットアームには、フォークリフトのような「ブルーブック価格」は存在しない。そこには、その月にたまたま販売している者が設定した「希望価格」があるだけで、買い手にはそれを何らかの基準と照らし合わせて確認する信頼できる手段がないのだ。
6月に公表された連邦政府の政策文書では、まさにこの種の設備資金調達ギャップを解消するための融資保証が提案されたが、同文書が自らの解決策を「十分な流動性を持つ設備の分類」に限定している点は示唆に富む。率直に言えば、これは、この対策が最も必要とされる設備に自動的に適用されるわけではないという事実を認めているに等しい。 同報告書は別途、中国で稼働中の約200万台の産業用ロボットの半数に到達させるには、米国が約60万台を追加する必要があり、一般的な単価で計算すると300億米ドル近くになると推計している。 これは政策文書に盛り込まれた具体的な数値である。その資金で購入された資産が、論文独自の流動性テストにおいて「融資に耐えうる担保」として認められるかどうかは別の問題であり、論文ではその点について言及されていない。
実際に手元にある唯一のデータ
ある明確な事例が、ロボット群の価値が検証された際に何が起こるかを示している
事実です。2019年、Shopifyは、倉庫用ロボット「Chuck」のメーカーである6 River Systemsを4億5000万米ドルで買収すると発表し、その金額も含めて公に明らかにしました。 それから4年後の2023年5月、オカド(Ocado)は、Shopifyから同社を買収する契約を締結したと発表した。オカドの発表は、Shopifyの発表とは異なり、買収価格を一切明記していなかった。もしその金額が自社のストーリーを後押しするものであれば、両社とも金額を開示する十分な理由があったはずだ。しかし、どちらもそうしなかった。その沈黙こそが重要なデータである。100以上の倉庫に実際に導入されたハードウェアを備えたロボット群が、二度目の所有者変更を遂げたにもかかわらず、誰も公の場でその金額を明かそうとしなかったのだ。 当時の業界報道では、売却価格が8桁台前半という、当初の投資額のほんの一部に過ぎない金額が取り沙汰されたが、いずれの企業もその数字を裏付けていないため、未確認情報として扱うべきである。 確認されている事実はより単純だが、同様に示唆に富んでいる。業界でここ数年で最も注目を集めたロボットフリートの売却において、ベンチマークとして期待されていた市場において、2度目の取引で公表された価格は一切なかったのだ。
実際にリスクを負っているのは誰か
こうした状況であっても、「ロボット・アズ・ア・サービス(RaaS)」が契約を結ぶメーカーにとって不利な取引になるわけではない。数十社の顧客にまたがるフリートの保守・運用が可能な専門業者に設備リスクを転嫁することは、他のあらゆる種類の資本設備においてリース業界を築き上げてきたのと同じ論理に基づき、健全な取引である。違いは、フォークリフトのリース業者が「既知の収益曲線」に基づいて価格設定を行っている点にある。 一方、ロボットへの融資を行う業者は、推測に基づいて価格設定を行い、その不確実性を、実際に裏付けられる再販の想定ではなく、運用保証、稼働時間の確約、メンテナンス込みのサービス、パフォーマンスベースの課金といった手段でカバーしている。
これはビジネスを運営する上で合理的な方法だ。しかし、購入者がこれを「リスクの排除」と誤解するのは、あまり合理的ではない。請求書に「設備投資(CapEx)0米ドル」と記載されていても、6桁の金額がかかるロボットセルのリスクが消えるわけではない。そのリスクは融資契約に署名した当事者に移るだけであり、その当事者は、実績データが少ない資産に対して価格設定を行っているのだ。
同じ駐車場でアイドリングしているトラックよりも、その背後にあるデータの方が重要です。フィリピンからこうした情報を追跡するプラットフォームを運営している者として、私が問いたいのは
私は仕事中、欧米の報道ではほとんど取り上げられないメーカーまで網羅するロボット工学の分類体系にわたり、企業の提出書類、導入発表、資金調達条件を読み漁っています。Formic自体は米国のメーカーのみを対象としていますが、私が東南アジアで追跡しているオペレーターの多くは、ベンダー傘下の専属金融部門を通じて購入またはリースを行っており、その契約条件には出口戦略が明記されていることはほとんどありません。 インテグレーターが倒産した場合、その機械はどうなるのか。リース終了時の買い取り価格はいくらか。その価格は、実際に類似した売却事例を基に設定されたものなのか、それとも単に決められただけなのか。
契約書に署名する前に、ロボットファイナンス担当者に一つだけ質問してください。「この機種と似たような中古機が、実際にいくらで売れたのか」。確信を持って答えられる数字には価値があります。肩をすくめる反応があれば、誰もが「排除された」と約束していたリスクを、実際には誰が負っているのかがはっきりとわかります。
まだ誰も構築していないインフラ
ロボット金融において欠けているのは、より優れた基礎モデルや安価なアクチュエータではない。それは、中古ロボットが実際にどの程度の価格で取引されているかという、透明性のある反復的な販売実績であり、トラックやフォークリフト市場が単純なオークション取引量を通じて何十年もかけて構築してきたようなデータセットである。 これを密かに構築しようとするインセンティブを誰も持っていない。金融業者は、不透明さを利用して自分たちの都合でリスク価格を設定することで利益を得ており、メーカーが再販を頻繁に行うことは稀で、そのような市場が自力で必要とする取引量を創出することはまずないからだ。
いずれにせよ、誰かが最終的にそれを構築することになるだろう。おそらく、十分な数の導入失敗事例に関する保険金請求データを保有する保険会社か、契約終了時に数千台の機器を回収し、その実際の価値を密かに集計してきたほど規模の大きなRaaSプラットフォームだろう。 そのデータセットを最初に所有した者は、より優れたグリッパーやより高速な保険引受モデルを持つ誰よりも、この業界への資本の流れを長期的に掌握することになるだろう。資本は、最終的には常に「その資産の価値は何か」と問うものだ。
「役に立たなくなったとき」。ロボット工学は、まだその問いに答える必要に迫られてはいない。しかし、いずれ答えることになるだろう。免責事項:本コラムは著者の独自の分析に基づくものであり、あくまで一般的な情報提供を目的としています。投資、金融、法律、会計に関する助言を構成するものではありません。 読者の皆様は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認してください。ヘッダー画像:米国の製造施設において、Formicが管理する生産ラインで稼働するKUKA製ロボットアーム。Formic公式サイト掲載の公式写真。