机器人融资热潮建立在一种无人能转售的资产之上
像Formic这样的“机器人即服务”(Robots-as-a-service)融资方向制造商承诺零资本支出,但该模式所依赖的资产类别既没有二级市场,也没有折旧曲线。 今年6月的一项联邦融资提案,以及仓储机器人制造商6 River Systems在2019年至2023年间尚未解决的转售问题,都表明了为何目前无论是银行、金融机构还是买家,都无法确定二手机器人的实际价值。

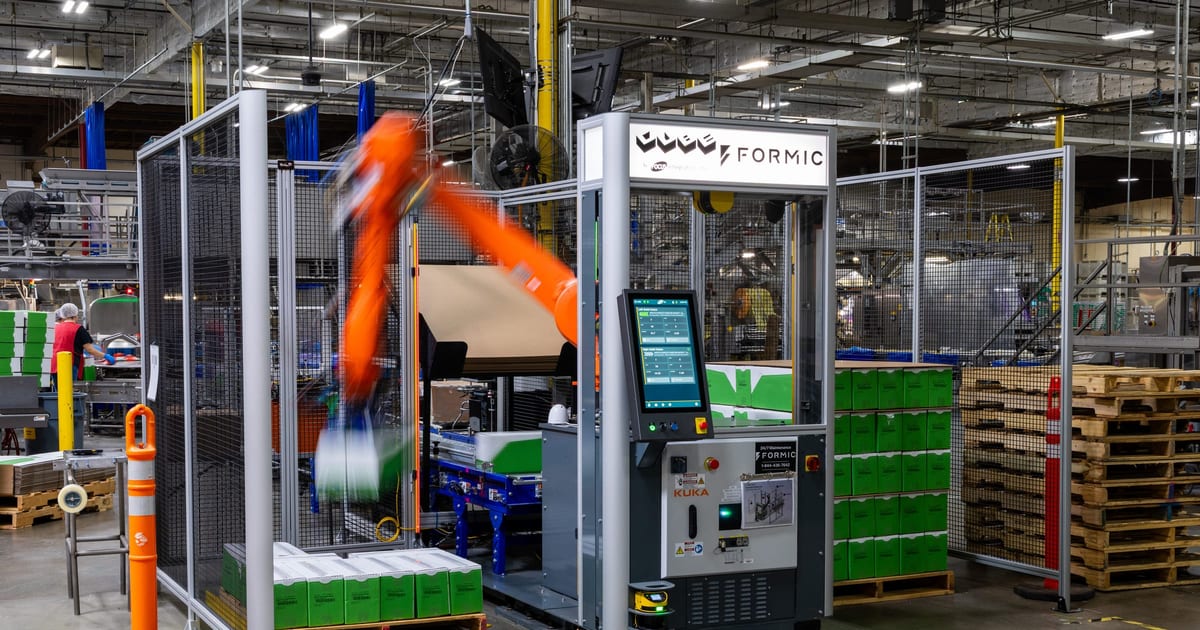
一家机器人行业投资机构目前正用四个字向美国制造商宣传其方案:“无需资本支出(US$0 CapEx)”。注册后,一条机械臂就会出现在工厂车间,负责夜班生产,计费方式如同公用事业一样。 无需为一台六位数价格的机器下达采购订单。任何人的资产负债表上都不会出现折旧项目——至少客户的资产负债表上不会。
这句话的含义远比表面看起来的更深远。这并不意味着资本成本消失了,而是指有人同意承担这笔成本,因为他们相信这台机器在数年后仍会具有一定价值。 运营方在签约前应该问的一个诚实问题,并不是这种信念是否令人安心,而是相关各方是否真的知道答案。
“机器人即服务”被宣传为实现自动化的低风险途径。但它实际上只是将风险转嫁给了那些愿意为一台缺乏有效转售市场的机器定价的资产负债表。
这种推销话术,以及它暗中预设的前提
总部位于芝加哥的自动化融资公司Formic,以最纯粹的形式运作着这一模式: 制造商支付与使用量挂钩的固定月费,Formic拥有并维护硬件;该公司内部资料显示,其客户群中的设备机队过去一年每周生产4560万件产品,设备运行率达99.3%,同期避免了893起工伤事故。 对于那些无法承担单条自动化生产线资本支出和维护人员成本的中型食品加工或包装企业而言,这确实是一款极具实用价值的产品。
但其定价逻辑暴露了它无法解决的问题。Formic 根据运行时间和产量收费,而非按合同结束时机器人能带来的收益份额收费,因为相关各方都无法对后者给出任何有把握的数字。 相比之下,商用卡车的租赁定价部分基于经过充分记录的转售曲线,该曲线由数十年来同类拍卖销售数据构建而成。而机器人领域的融资方目前尚无法进行这种计算。
对于六轴机械臂或移动式拣选机器人而言,并不存在相应的账簿,因此整个模型的设计理念就是完全无需考虑转售问题。卡车拥有而机器人所没有的
重型设备、卡车、挖掘机和叉车拥有成熟的二手市场:专门的二手机械经销商、固定的拍卖日程表,以及足够多的重复交易记录,使贷款机构能够查阅一台使用五年设备在上一季度实际成交的价格。 正是这些可比销售数据,让银行能够将设备视为真正的抵押品,而非仅仅押注于借款人本身。
工业机器人则完全缺乏这样的基础设施。仅有少数专业经销商在网上挂牌出售二手机械臂,其交易渠道更接近备件市场和小作坊,而非拥有公开结算价格的流动性市场。 从停产的生产线上拆下来的库卡(KUKA)或发那科(Fanuc)机械臂,并不像叉车那样拥有《蓝皮书》标注的参考价值。它只有一个由当月卖方随意设定的要价,而买家却没有任何可靠途径将其与任何标准进行核对。
6月发布的一份联邦政策文件提议通过贷款担保来填补此类设备融资缺口,而值得注意的是,该文件将解决方案的适用范围限定于“流动性充足的设备类别”。直白地说,这等于承认该解决方案并不会自动惠及最需要帮助的设备。 该文件另估算称,要覆盖中国约200万台在用工业机器人中的一半,美国需要新增约60万台,按常规单价计算,金额接近300亿美元。 这是一个附着于政策文件上的具体数字。用这笔钱购入的资产是否符合该报告自身流动性测试中“可融资抵押品”的标准,则是另一个问题,而该报告并未对此作出回答。
我们实际掌握的唯一数据点
有一个清晰的案例展示了当机器人机队的价值接受测试时会发生什么
事实如此。2019年,Shopify宣布以4.5亿美元收购“Chuck”仓库机器人的制造商6 River Systems,并公开披露了这一消息,包括交易价格在内。 四年后,即2023年5月,Ocado宣布达成协议,将从Shopify手中收购同一家公司。与Shopify的公告不同,Ocado的公告中完全没有提及交易价格。如果具体金额有助于强化宣传效果,两家公司都有充分的理由披露这一数字。但双方均未如此。这种沉默本身就是一项数据:当一支在100多个仓库中实际部署了硬件的真实机器人车队第二次易主时,却无人愿意在公开场合给出具体金额。 当时行业报道曾透露,交易价格在八位数低端,仅占最初投资额的一小部分,但两家公司均未确认这一数字,因此应将其视为未经证实的信息。 已得到证实的细节则更为简单,却同样耐人寻味:在这样一个亟需价格基准的市场中,近年来业内最受瞩目的机器人车队交易,在第二次易手时竟未公布任何公开价格。
风险究竟由谁承担
这并不意味着“机器人即服务”对签约的制造商来说是一笔糟糕的交易。将设备风险转移给能够为数十家客户的车队提供服务的专业机构,是一笔稳健的交易——这与其他各类资本设备租赁行业的发展逻辑如出一辙。区别在于,叉车租赁商定价时依据的是已知的成本曲线。 而机器人融资方定价的却是一种猜测,并试图通过运营保证、正常运行时间承诺、包含维护服务、基于绩效的计费等方式来规避这种不确定性,而非基于其能够实际捍卫的转售假设。
这是一种合理的经营方式。但买家若将其误认为风险消除,则就不那么合理了。一台价值六位数的机器人工作单元的风险并不会因为发票上写着“0美元资本支出”而消失。风险只是转移到了签署融资协议的一方,而该方对一项历史数据较少的资产进行定价时——
其背后的数据比停在同一个停车场里空转的卡车要多。作为一名在菲律宾运营此类追踪平台的人,我想问的是:
我每天的工作就是阅读机器人领域的公司申报文件、部署公告和融资条款,这一领域涵盖了大多数西方媒体报道中从未提及的制造商。Formic本身仅服务于美国制造商;而我在东南亚追踪的大多数运营商,都是通过供应商自有的专属金融部门进行购买或租赁,其条款中极少明确规定退出机制。 如果系统集成商倒闭,机器会怎样?租赁期满时的回购价格是多少?这个价格是参照任何实际的可比交易确定的,还是随意定下的?
在签署合同前,请向您的机器人融资方提出一个问题:上一台与此类似的设备,作为二手机器实际卖了多少钱?一个确切的数字很有价值。若对方耸耸肩,这恰恰说明了谁正在承担那个大家承诺已消除的风险。
目前尚无人构建的基础设施
机器人融资领域缺失的环节,并非更优秀的基模或更廉价的执行器,而是一份关于二手机器人实际交易价格的透明、可追溯的销售记录——这正是卡车和叉车市场通过简单的拍卖成交量耗时数十年才建立起来的那种数据集。 没有人有动力悄悄建立这样的数据集:金融家从信息不透明中获利,这使他们能够按照自己的条件为风险定价;而制造商很少有足够频繁的转售,无法仅凭自身力量形成此类市场所需的交易量。
但终究会有人来构建它,很可能是某家掌握了足够多部署失败理赔数据的保险公司,或是规模足够大的“机器人即服务”(RaaS)平台——这类平台在合同到期时收回了数千台设备,并悄悄汇总了它们的实际价值。 无论谁最先掌握这套数据集,其对资本如何流入该行业的掌控力,都将比那些拥有更先进抓取装置或更快速承保模型的人更为持久。资本终究会追问:一项资产究竟值多少钱
当它不再有用时。机器人技术目前尚无需回答这个问题。但终将面临这一问题。免责声明:本专栏反映作者个人分析,仅供一般信息参考。不构成投资、财务、法律或会计建议。 读者在做出商业决策前,应通过原始来源核实相关细节。封面图:在美国某制造工厂由Formic管理的生产线上运作的KUKA机械臂,官方照片来自Formic官网。