機器人融資熱潮是建立在一種無人能轉售的資產之上
像 Formic 這樣的「機器人即服務」融資機構,向製造商宣傳無需資本支出的優勢,但這種商業模式卻建立在一個既無二手市場、也無折舊曲線的資產類別之上。 今年六月的一項聯邦融資提案,以及倉儲機器人製造商 6 River Systems 2019 至 2023 年間尚未解決的轉售問題,都顯示出為何目前無論是銀行、融資方還是買家,都無法確定二手機器人的實際價值。

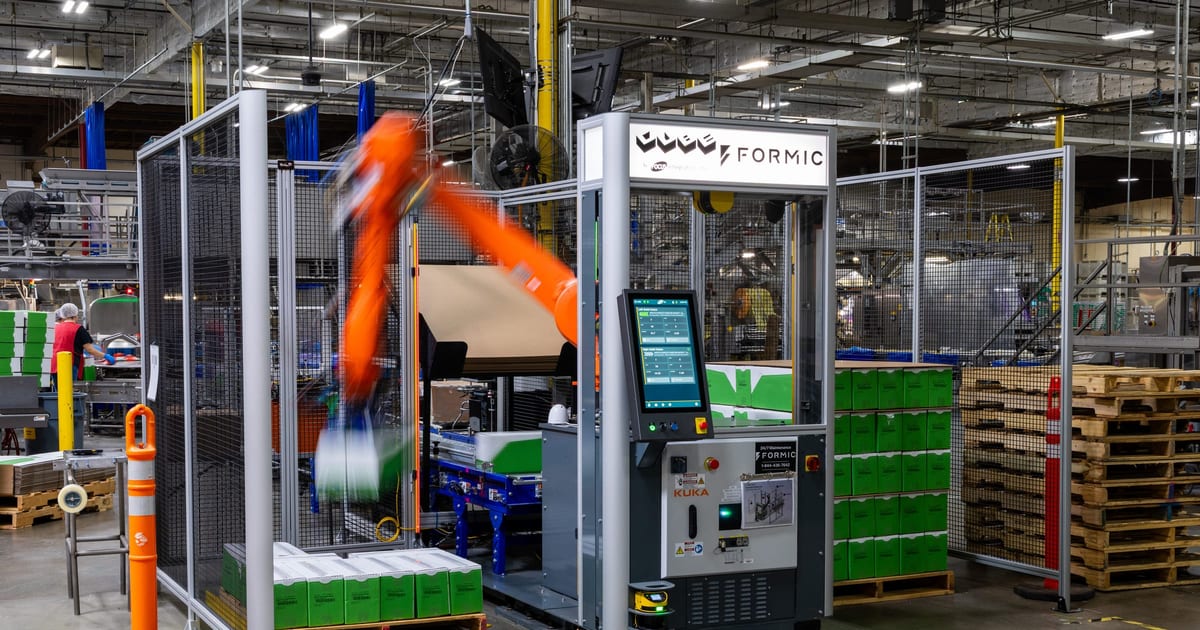
某家機器人融資公司目前正以四個字向美國製造商宣傳其方案:「無需資本支出(US$0 CapEx)」。只要註冊,一隻機械手臂就會出現在工廠車間,負責夜班作業,計費方式如同公用事業費用一般。 無需下單採購那台價格高達六位數的機器。誰的資產負債表上都不會出現折舊項目,至少客戶的資產負債表上不會。
這句話的含義比表面看起來更深遠。這並不意味著資本成本消失了,而是意味著有人同意承擔這筆成本,因為他們相信這台機器在數年後仍會有一定價值。 營運商在簽約前應誠實自問的,並非這種信念是否令人安心,而是相關各方是否真的知道答案。
「機器人即服務」被宣傳為實現自動化的低風險途徑。但它實際上只是將風險轉嫁給任何願意為這台機器定價的資產負債表——而這台機器背後根本沒有可運作的轉售市場。
這套推銷話術,以及它暗中假設的前提
總部位於芝加哥的自動化融資公司 Formic,將此模式以最純粹的形式運作: 製造商支付與使用量掛鉤的固定月費,Formic 擁有並維護硬體設備;該公司內部資料顯示,其客戶群中的機器群體在過去一年內,以 99.3% 的運轉率,每週生產 4,560 萬件產品,並在同期避免了 893 起工傷事故。 對於那些無法為單條自動化生產線的資本購置及維護人員支出提供合理依據的中型食品加工或包裝企業而言,這確實是一款極具實用價值的產品。
但其定價邏輯卻暴露了它無法解決的問題。Formic 是以運轉率和產量來計費,而非按合約結束時機器人能帶來的收益比例來計費,因為相關各方都無法對後者這個數字抱持任何信心。 相較之下,商用卡車的租賃價格,部分是根據數十年來類似拍賣銷售數據所建構、且有完整紀錄的轉售曲線來定價的。而機器人產業的融資方目前尚無法進行這類計算。那裡
對於六軸機械臂或移動式揀選機器人而言,並無相當的帳簿可循,因此整個模型的設計理念,正是完全無需處理轉售問題。卡車擁有、而機器人卻沒有的優勢
重型設備、卡車、挖土機、堆高機等,都擁有成熟的二手市場:專門的二手設備經銷商、固定的拍賣日程表,以及足夠多的重複交易紀錄,讓貸款機構能夠查閱一臺使用五年機台在上一季實際成交的價格。 正是這些可比銷售數據,讓銀行能將機器視為真正的抵押品,而非僅僅是對借款人的押注。
工業機器人則完全缺乏這類基礎設施。僅有少數專業經銷商在網上刊登二手機械臂的資訊,其運作模式更接近零配件與小型工坊的銷售管道,而非擁有公開結算價格的流動市場。 從停產的生產線上拆下來的庫卡(KUKA)或發那科(Fanuc)機械臂,並不像叉車那樣擁有「藍皮書」估值。它只有一個由當月賣家隨意設定的要價,而買家卻沒有可靠的方式來核對其價格是否合理。
六月發布的一份聯邦政策文件提議透過貸款擔保來彌補此類設備融資缺口,而值得深思的是,該文件將其解決方案的適用範圍限定於「具有足夠流動性的設備類別」。直白地說,這等同於承認該解決方案並不會自動延伸至最需要援助的設備。 該文件另估算指出,若要達到中國約兩百萬台在用工業機器人的一半規模,美國需新增約60萬台,以典型單價計算,總值近300億美元。 這是一份政策文件中提出的具體數字。至於用這筆資金購置的資產,是否符合該報告自身流動性測試所定義的「可接受抵押品」標準,則是另一個問題,而該報告並未對此作出回應。
我們實際掌握的唯一數據點
有一個明確的案例,顯示當機器人機隊的價值受到檢驗時會發生什麼情況
事實。2019 年,Shopify 宣布將以 4.5 億美元收購「Chuck」倉儲機器人製造商 6 River Systems,並公開透露了這項消息,包括交易金額在內。 四年後,即 2023 年 5 月,Ocado 宣布已與 Shopify 達成協議,將從後者手中收購這家同名公司。與 Shopify 的公告不同,Ocado 的公告中完全未提及任何價格。若具體金額有助於強化敘事,兩家公司本都有充分理由公開相關數字。但兩家皆未這麼做。這種沉默本身就是一個關鍵數據點:當一支實際擁有實體機器人車隊、並在超過100座倉庫中部署了真實硬體的機器人系統,第二次易主時,卻沒有人願意在公開場合為其標註具體金額。 當時的業界報導曾提及交易價格在八位數的低端,僅佔原始投資的一小部分,但兩家公司均未證實該數字,因此應視為未經證實。 已獲證實的事實則更為簡明,卻同樣耐人尋味:這樁近年來業界最受矚目的機器人車隊交易,在第二次易手時竟未公布任何公開價格——儘管市場本亟需一個價格基準。
風險究竟由誰承擔
這一切並不意味著「機器人即服務」對簽約的製造商而言是筆壞交易。將設備風險轉移給能為數十家客戶提供車隊維護服務的專業機構,是一項穩健的交易,這與其他各類資本設備的租賃產業所遵循的邏輯如出一轍。區別在於,叉車租賃商是根據已知的折舊曲線來定價。 而機器人融資方則是在為一個推測定價,並透過營運保證、正常運作時間承諾、包含維護費用,以及基於績效的計費方式來彌補這種不確定性,而非基於其實際能夠捍衛的轉售假設。
這是一種合理的經營方式。但買家若誤以為這等同於消除風險,則就不那麼合理了。一組價值六位數的機器人工作單元所承擔的風險,並不會因為發票上寫著「資本支出(CapEx)為 0 美元」而消失。風險只是轉移到了簽署融資協議的一方,而該方所定價的資產,其歷史數據較少
其背後的數據,比停在同一個停車場裡空轉的卡車還要多。身為一名從菲律賓營運此類追蹤平台的負責人,我想問的是
我每天的工作就是閱讀橫跨整個機器人產業分類的企業申報文件、部署公告及融資條款,其中涵蓋了多數西方媒體從未提及的製造商。Formic 本身僅服務美國製造商;而在東南亞,我追蹤的大多數營運商都是透過供應商自有的專屬金融部門進行購買或租賃,而這些條款極少明確說明退出機制。 如果系統整合商倒閉,機器將何去何從?租約期滿時的買斷價格是多少?該價格是基於任何實際的可比交易而定,還是純粹隨意定出?
在簽約前,請向您的機器人融資方提一個問題:上一台與這台相似的機器人,二手實際售價是多少?一個明確的數字是有價值的。若對方聳肩以對,這就精確地告訴您,究竟是誰在承擔那項所有人都承諾已消除的風險。
目前尚無人建構的基礎設施
機器人融資領域中缺失的環節,並非更完善的基礎模型或更便宜的致動器。而是關於二手機器人實際交易價格的透明且可重複的銷售紀錄——這類資料集,卡車和堆高機市場花了數十年時間,才透過簡單的拍賣成交量逐步建立起來。 目前沒有人願意默默建立這樣的資料庫:金融業者從不透明中獲利,這讓他們能依自己的條件來定價風險;而製造商很少有足夠頻繁的轉售次數,無法單憑自身力量創造此類市場所需的交易量。
但終究會有人建立這套系統,很可能是某家擁有足夠多部署失敗案例理賠資料的保險公司,或是規模龐大到能在合約期滿時回收數千台設備,並悄悄彙整其實際價值的「機器人即服務」(RaaS)平台。 無論誰最先掌握這套數據集,相較於擁有更先進夾爪或更快速保單模型的業者,都將對資本流入該產業的動向擁有更穩固的掌控力。資本終究會追問:這項資產究竟值多少
當它不再有用時。機器人技術至今尚未需要回答這個問題。但終將面臨這個問題。免責聲明:本專欄反映作者個人分析,僅供一般資訊參考之用。其內容不構成任何投資、財務、法律或會計建議。 讀者於做出商業決策前,應向原始來源核實相關細節。標題圖片:一隻 KUKA 機械手臂正在美國某製造廠內由 Formic 管理的生產線上運作,官方照片取自 Formic 官網。