Der Boom bei der Roboterfinanzierung basiert auf einem Vermögenswert, den niemand weiterverkaufen kann
Finanzdienstleister im Bereich „Robots-as-a-Service“ wie Formic werben bei Herstellern mit null Investitionskosten, doch das Modell beruht auf einer Anlageklasse ohne Sekundärmarkt und ohne Abschreibungskurve. Ein Finanzierungsvorschlag der Bundesregierung vom Juni sowie der noch nicht abgeschlossene Weiterverkauf des Lagerroboterherstellers 6 River Systems für den Zeitraum 2019 bis 2023 zeigen beide, warum bislang niemand – weder Banken noch Finanziers noch Käufer – sagen kann, welchen Wert ein gebrauchter Roboter tatsächlich hat.

Ein Roboterfinanzierer wirbt derzeit bei amerikanischen Herstellern mit einem vier Wörter umfassenden Slogan: „Keine Investitionskosten (CapEx) in Höhe von 0 US-Dollar erforderlich.“ Melden Sie sich an, und schon steht ein Roboterarm in Ihrer Fabrikhalle, übernimmt die Nachtschicht und wird wie ein Versorgungsdienst in Rechnung gestellt. Keine Bestellung für eine Maschine im sechsstelligen Bereich. Kein Posten, der in der Bilanz eines Unternehmens abgeschrieben wird – zumindest nicht in der des Kunden.
Dieser Satz bewirkt mehr, als es auf den ersten Blick den Anschein hat. Er bedeutet nicht, dass die Investitionskosten verschwunden sind. Er bedeutet, dass jemand anderes sich bereit erklärt hat, sie zu tragen – in der Überzeugung, dass die Maschine auch in einigen Jahren noch einen Wert haben wird. Die ehrliche Frage, die sich ein Betreiber vor der Unterzeichnung stellen sollte, lautet nicht, ob diese Überzeugung beruhigend ist. Sie lautet vielmehr, ob irgendjemand der Beteiligten die Antwort tatsächlich kennt.
„Robots-as-a-Service“ wird als risikoarme Möglichkeit zur Automatisierung vermarktet. Tatsächlich verlagert es das Risiko jedoch auf jene Bilanz, die bereit ist, den Preis für eine Maschine zu tragen, für die es keinen funktionierenden Wiederverkaufsmarkt gibt.
Das Verkaufsargument und was es stillschweigend voraussetzt
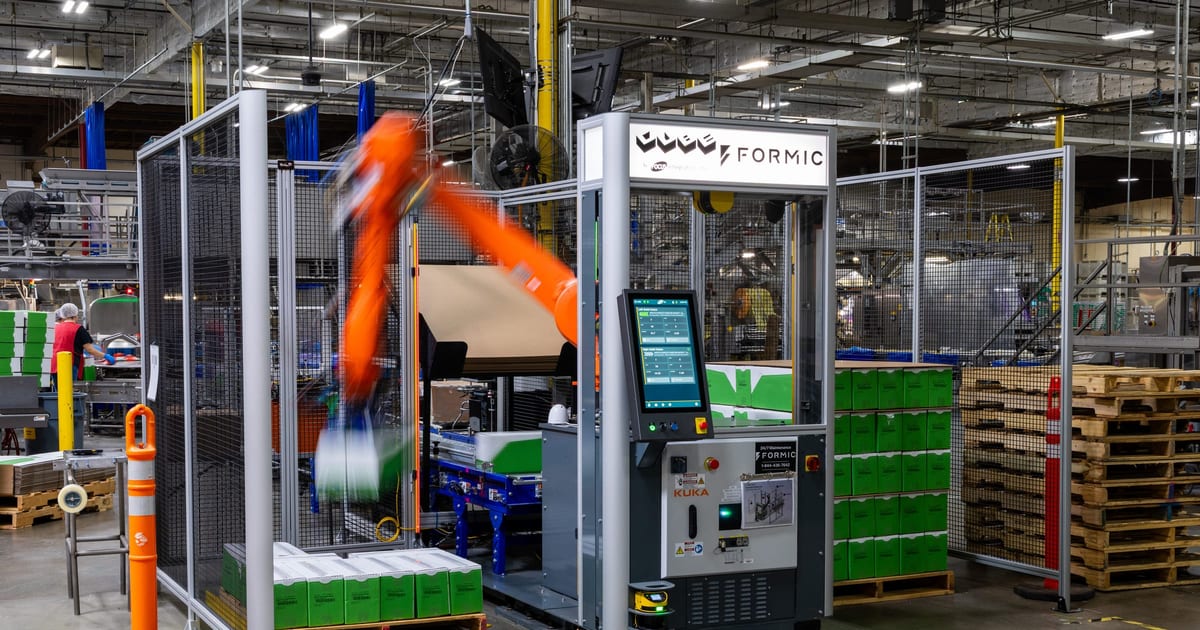
Formic, ein in Chicago ansässiger Automatisierungsfinanzierer, wendet das Modell in seiner reinsten Form an: Hersteller zahlen eine feste, an die Nutzung gekoppelte monatliche Gebühr, Formic ist Eigentümer der Hardware und sorgt für deren Wartung, und den eigenen Unterlagen des Unternehmens zufolge produzierte der Maschinenpark im vergangenen Jahr für den gesamten Kundenstamm 45,6 Millionen Artikel bei einer Verfügbarkeit von 99,3 Prozent, wobei in diesem Zeitraum 893 Arbeitsunfälle vermieden wurden. Es handelt sich um ein wirklich nützliches Produkt für mittelständische Lebensmittelverarbeiter oder Verpackungsbetriebe, die die Anschaffungskosten und das Wartungspersonal für eine einzelne Automatisierungslinie nicht rechtfertigen können.
Doch die Preisgestaltung verrät, was sie nicht lösen kann. Formic berechnet seine Gebühren anhand der Betriebszeit und des Durchsatzes, nicht als Anteil dessen, was der Roboter bei Vertragsende einbringen wird, da niemand der Beteiligten diese zweite Zahl mit Sicherheit angeben kann. Vergleichen Sie dies mit dem Leasing eines Nutzfahrzeugs, dessen Preis teilweise anhand einer gut dokumentierten Wiederverkaufskurve festgelegt wird, die auf jahrzehntelangen vergleichbaren Auktionsverkäufen basiert. Finanzierer im Bereich Robotik können diese Berechnung noch nicht vornehmen. Es
Da es für einen sechsachsigen Roboterarm oder einen mobilen Kommissionierroboter kein vergleichbares Buchhaltungssystem gibt, ist das gesamte Modell so konzipiert, dass die Frage nach dem Wiederverkauf gar nicht erst gestellt werden muss.Was ein Lkw hat, was ein Roboter nicht hat
Schwermaschinen, Lkw, Bagger und Gabelstapler verfügen über einen ausgereiften Sekundärmarkt: spezialisierte Gebrauchtmaschinenhändler, feste Auktionskalender und genügend Wiederholungsverkäufe, sodass ein Kreditgeber nachschlagen kann, welchen Preis ein fünf Jahre altes Gerät im letzten Quartal tatsächlich erzielt hat. Diese Vergleichsdaten zu Verkäufen ermöglichen es einer Bank, die Maschine als echte Sicherheit zu behandeln und nicht lediglich als Wette auf den Kreditnehmer allein.
Industrieroboter verfügen über nichts, was dieser Infrastruktur auch nur annähernd gleichkommt. Eine Handvoll Fachhändler bietet gebrauchte Roboterarme online an – eher im Stil von Ersatzteil- und Kleinhandelskanälen als auf einem liquiden Markt mit veröffentlichten Abrechnungspreisen. Ein KUKA- oder Fanuc-Arm, der aus einer stillgelegten Produktionslinie ausgebaut wurde, hat keinen festgelegten Marktwert wie beispielsweise ein Gabelstapler. Er hat einen Angebotspreis, der von demjenigen festgelegt wird, der ihn in diesem Monat gerade verkauft, und ein Käufer hat keine verlässliche Möglichkeit, diesen Preis anhand von Vergleichswerten zu überprüfen.
Ein im Juni veröffentlichtes Strategiepapier der Bundesregierung schlug Kreditgarantien vor, um genau diese Lücke bei der Ausrüstungsfinanzierung zu schließen, und es ist aufschlussreich, dass dasselbe Papier seine eigene Abhilfemaßnahme auf „Ausrüstungsklassen mit ausreichender Liquidität“ beschränkt. Im Klartext ist dies ein Eingeständnis, dass die Lösung sich nicht automatisch auf jene Ausrüstung erstreckt, die sie am ehesten benötigen würde. Das Papier schätzt separat, dass die USA, um die Hälfte der rund zwei Millionen in Betrieb befindlichen Industrieroboter in China zu erreichen, etwa 600.000 Einheiten hinzufügen müssten, was bei typischen Stückpreisen fast 30 Milliarden US-Dollar entspräche. Das ist eine konkrete Zahl, die einem Strategiepapier beigefügt ist. Ob die mit diesem Geld erworbenen Vermögenswerte nach dem im Papier beschriebenen Liquiditätstest als bankfähige Sicherheiten gelten würden, ist eine andere Frage, die das Papier nicht beantwortet.
Der einzige Datenpunkt, über den wir tatsächlich verfügen
Ein eindeutiges Beispiel zeigt, was geschieht, wenn der Wert einer Roboterflotte auf
Tatsächlich. Im Jahr 2019 gab Shopify bekannt, dass es 450 Millionen US-Dollar für 6 River Systems, den Hersteller des Lagerroboters „Chuck“, zahlen werde, und teilte dies öffentlich mit, einschließlich der Angabe des Kaufpreises. Vier Jahre später, im Mai 2023, gab Ocado eine eigene Vereinbarung zur Übernahme desselben Unternehmens von Shopify bekannt. Im Gegensatz zu Shopifys Ankündigung nannte Ocado dabei keinerlei Preis.Beide Unternehmen hätten allen Grund gehabt, eine Zahl offenzulegen, wenn diese ihrer Darstellung gedient hätte. Keines tat dies. Dieses Schweigen ist an sich schon ein aussagekräftiger Indikator: Als eine tatsächliche Roboterflotte mit realer, in mehr als 100 Lagern eingesetzter Hardware ein zweites Mal den Besitzer wechselte, wollte niemand öffentlich eine Zahl dazu nennen. In der Fachpresse wurde damals ein Verkaufspreis im niedrigen achtstelligen Bereich genannt – ein kleiner Bruchteil der ursprünglichen Investitionssumme –, doch keines der beiden Unternehmen hat diese Zahl bestätigt; betrachten Sie sie daher als unbestätigt. Was bestätigt ist, ist einfacher und ebenso aufschlussreich: Der seit Jahren prominenteste Verkauf einer Roboterflotte in der Branche brachte beim zweiten Mal keinen öffentlich genannten Preis hervor – und das in einem Markt, der sich nach einem Referenzwert gesehnt hätte.
Wer trägt tatsächlich das Risiko?
Nichts davon macht „Robots-as-a-Service“ zu einem schlechten Geschäft für den Hersteller, der den Vertrag abschließt. Die Verlagerung des Ausrüstungsrisikos auf einen Spezialisten, der eine Flotte für Dutzende von Kunden warten kann, ist ein solides Geschäft – dieselbe Logik, auf der die Leasingbranche für jede andere Kategorie von Investitionsgütern aufgebaut ist. Der Unterschied besteht darin, dass ein Gabelstapler-Leasinggeber eine bekannte Wertentwicklung einpreist. Ein Roboterfinanzierer legt den Preis auf der Grundlage einer Vermutung fest und deckt diese Unsicherheit durch Betriebsgarantien, Verfügbarkeitszusagen, inbegriffene Wartung und leistungsbasierte Abrechnung ab – anstatt durch eine Wiederverkaufsannahme, die er tatsächlich verteidigen könnte.
Das ist eine vernünftige Art, ein Unternehmen zu führen. Weniger vernünftig ist es jedoch, wenn Käufer dies fälschlicherweise als Beseitigung des Risikos interpretieren. Das Risiko einer sechsstelligen Roboterzelle verschwindet nicht, nur weil auf der Rechnung „0 US-Dollar CapEx“ steht. Es geht auf denjenigen über, der den Finanzierungsvertrag unterzeichnet hat, und diese Partei bewertet einen Vermögenswert mit weniger historischen
mehr Daten liefert als der Lkw, der auf demselben Parkplatz im Leerlauf steht.Was ich mich fragen würde, da ich eine Plattform betreibe, die dies von den Philippinen aus verfolgt
Ich verbringe meine Arbeitstage damit, Unternehmensberichte, Einsatzankündigungen und Finanzierungsbedingungen innerhalb einer Robotik-Taxonomie zu lesen, die Hersteller umfasst, die in den meisten westlichen Medienberichten nie erwähnt werden. Formic selbst bedient ausschließlich US-amerikanische Hersteller; die meisten Betreiber, die ich in Südostasien verfolge, kaufen oder leasen über die firmeneigene Finanzierungsgesellschaft eines Anbieters zu Bedingungen, die selten einen Ausstieg vorsehen. Was geschieht mit der Maschine, wenn der Integrator insolvent wird? Wie hoch ist der Rückkaufpreis bei Ablauf des Leasingvertrags? Wurde dieser Preis anhand eines tatsächlichen vergleichbaren Verkaufs festgelegt oder einfach willkürlich festgelegt?
Stellen Sie Ihrem Roboterfinanzierer vor der Unterzeichnung eine Frage: Zu welchem Preis wurde das letzte Gerät dieser Art tatsächlich gebraucht verkauft? Eine konkrete Zahl ist viel wert. Ein Achselzucken verrät Ihnen genau, wer das Risiko trägt, von dem alle versprochen hatten, es sei beseitigt worden.
Die Infrastruktur, die noch niemand aufbaut
Das fehlende Puzzlestück in der Robotikfinanzierung ist kein besseres Grundmodell oder ein kostengünstigerer Aktuator. Es ist eine transparente, wiederholte Verkaufshistorie darüber, zu welchen Preisen gebrauchte Roboter tatsächlich gehandelt werden – die Art von Datensatz, für dessen Aufbau der Lkw- und Gabelstaplermarkt Jahrzehnte gebraucht hat, und zwar allein durch das Auktionsvolumen. Niemand hat einen Anreiz, dies still und leise aufzubauen: Finanziers profitieren von der Undurchsichtigkeit, die es ihnen ermöglicht, Risiken nach ihren eigenen Bedingungen zu bewerten, und Hersteller verkaufen selten oft genug weiter, um das Volumen zu schaffen, das ein solcher Markt von sich aus benötigt.
Irgendjemand wird ihn letztendlich dennoch aufbauen, wahrscheinlich ein Versicherer mit Schadensdaten aus einer ausreichenden Anzahl fehlgeschlagener Einsätze oder eine RaaS-Plattform, die groß genug ist, um bei Vertragsende Tausende von Einheiten zurückgenommen und stillschweigend deren tatsächlichen Wert ermittelt zu haben. Wer auch immer diesen Datensatz als Erster besitzt, wird einen nachhaltigeren Einfluss darauf haben, wie Kapital in diese Branche fließt, als jeder, der über einen besseren Greifer oder ein schnelleres Versicherungsmodell verfügt. Das Kapital fragt letztendlich immer, was ein Vermögenswert wert ist
wenn sie ihren Nutzen verliert. Die Robotik musste diese Frage bisher noch nicht beantworten. Das wird sich jedoch ändern.Haftungsausschluss: Diese Kolumne spiegelt die eigene Analyse des Autors wider und dient ausschließlich allgemeinen Informationszwecken. Sie stellt keine Anlage-, Finanz-, Rechts- oder Buchhaltungsberatung dar. Leser sollten Einzelheiten anhand von Primärquellen überprüfen, bevor sie geschäftliche Entscheidungen treffen. Titelbild: Ein KUKA-Roboterarm im Einsatz an einer von Formic verwalteten Produktionslinie in einem US-amerikanischen Produktionswerk; offizielles Foto von der Website von Formic.