
世界のAMRおよびAGV生産の推移を可視化する
国際ロボット連盟(IFR)によると、アジア太平洋地域はイントラロジスティクス用移動ロボットの生産拠点の約84%を占めている。 Interact Analysisの推計では、中国が移動ロボットの売上高の36%を占めており、2030年までに27%へと低下すると見込まれている。どちらの数値も妥当であり、両者の差は測定誤差ではなく、業界の構造によるものである。 AMRおよびAGVシリーズの第6回では、「ARPI生産リーダーシップ・レイヤー・モデル」を紹介します。これはバリューチェーンを5つの層に分解したモデルであり、リーダーシップがスタックの下層へと移行していくことを示しています。すなわち、車両組立では中国の優位性が決定的ですが、その下層にある安全認証や精密部品では競争が激しく、上層の自律制御用コンピューティングやシステム統合では最も弱い状況にあります。 中国が現在、産業用ロボットの純輸出国となっていること、セクション232に基づく決定が保留されていること、そして希土類の輸出規制の猶予期間が2026年11月10日に満了することを踏まえ、本分析では製造拠点の地理的分布を5つの異なる調達リスクタイプに分類し、それぞれに関連して浮上するサプライヤーに関する課題を明らかにしています。
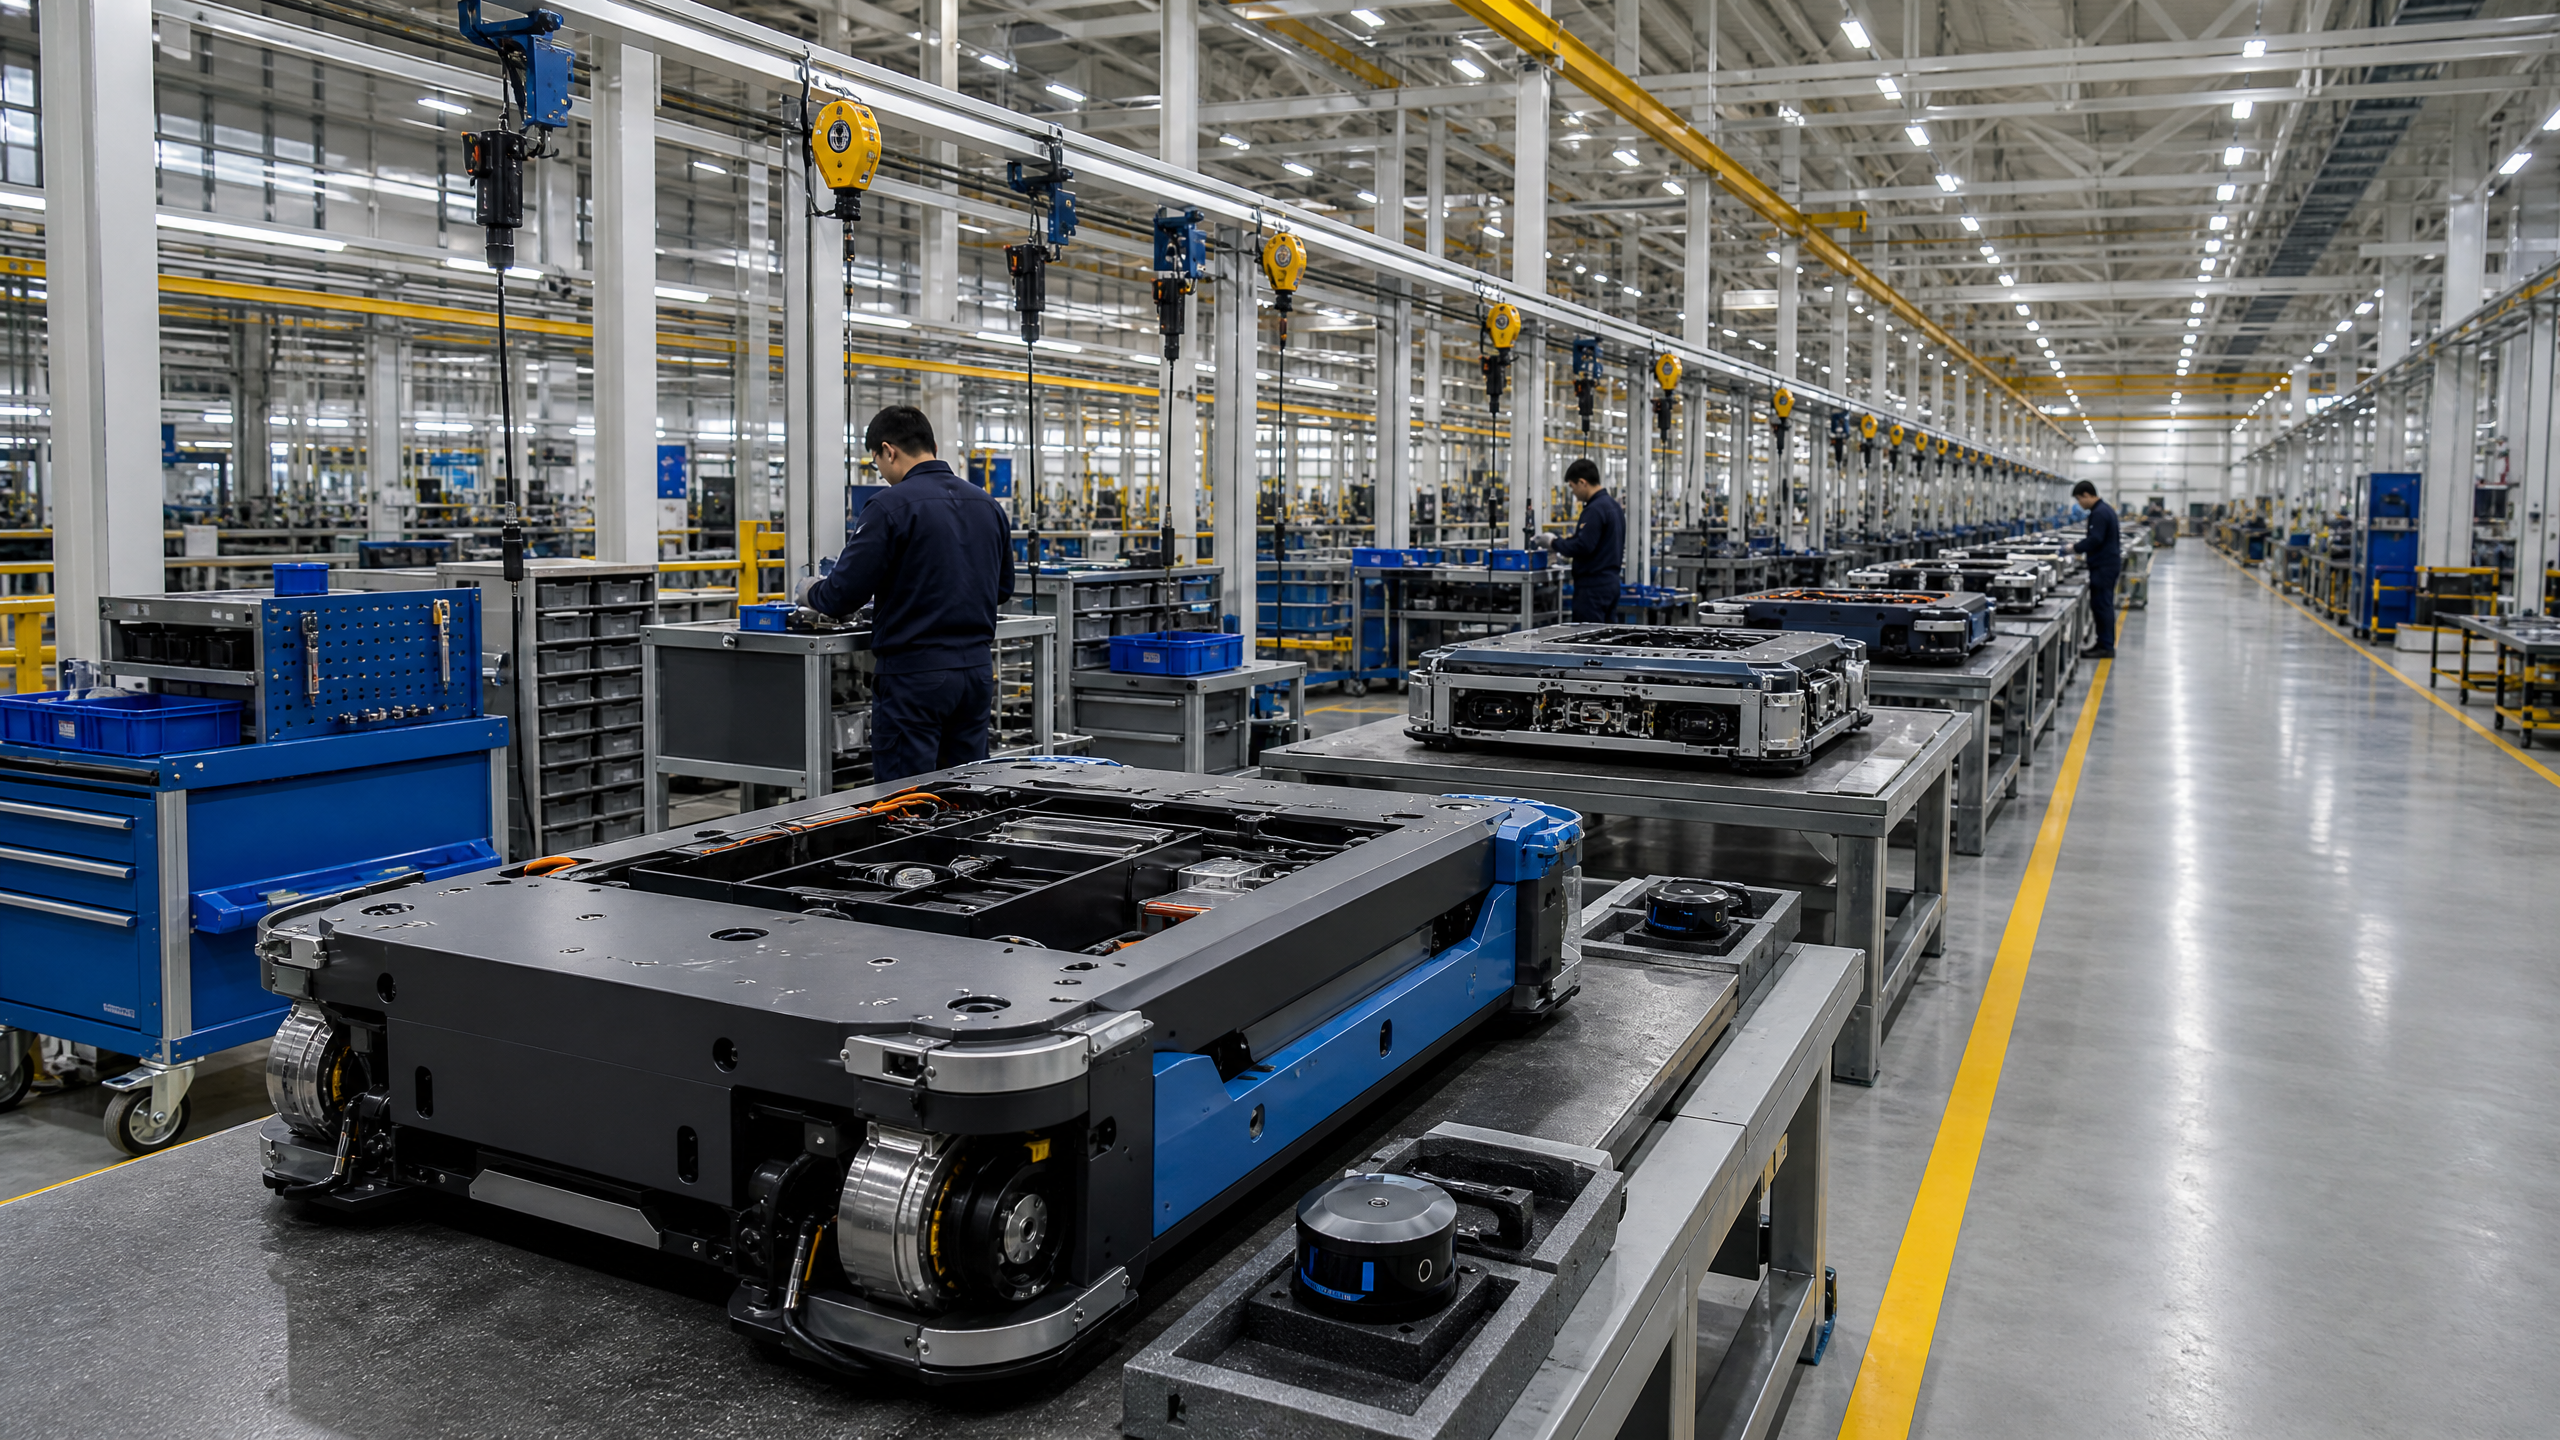
国際ロボット連盟(IFR)が最新のグローバル調査において、世界のイントラロジスティクス用移動ロボットの生産地をまとめたところ、アジア太平洋地域の割合は84%近くに達したのに対し、欧州は11%、南北アメリカは5%にとどまった。 2026年1月にInteract Analysisがモバイルロボットの市場予測を発表した際、中国のモバイルロボット売上高シェアは36%とされ、2030年までに27%へと低下すると予測された。どちらの数値も妥当であり、どちらも間違ってはいない。 これらを同一の事象に関する対立する主張として解釈する調達チームは、次回の自動化プロジェクトの価格設定を誤ることになる。なぜなら、84%と27%の差は測定誤差ではなく、業界の構造そのものだからだ。
この乖離こそが、本分析の主題である。自律移動ロボット(AMR)および無人搬送車(AGV)市場の製造拠点の分布は、過去5年間で決定的に中国へとシフトしており、その変化はもはや単なる予測にとどまらず、税関データにも明確に表れている。 比例して変化していないのは、資金がどこに集積しているかという点だ。その理由を理解するには、「誰が主導しているか」という単一の数値に焦点を当てる問いを捨て、多層的な問いへと置き換える必要がある。
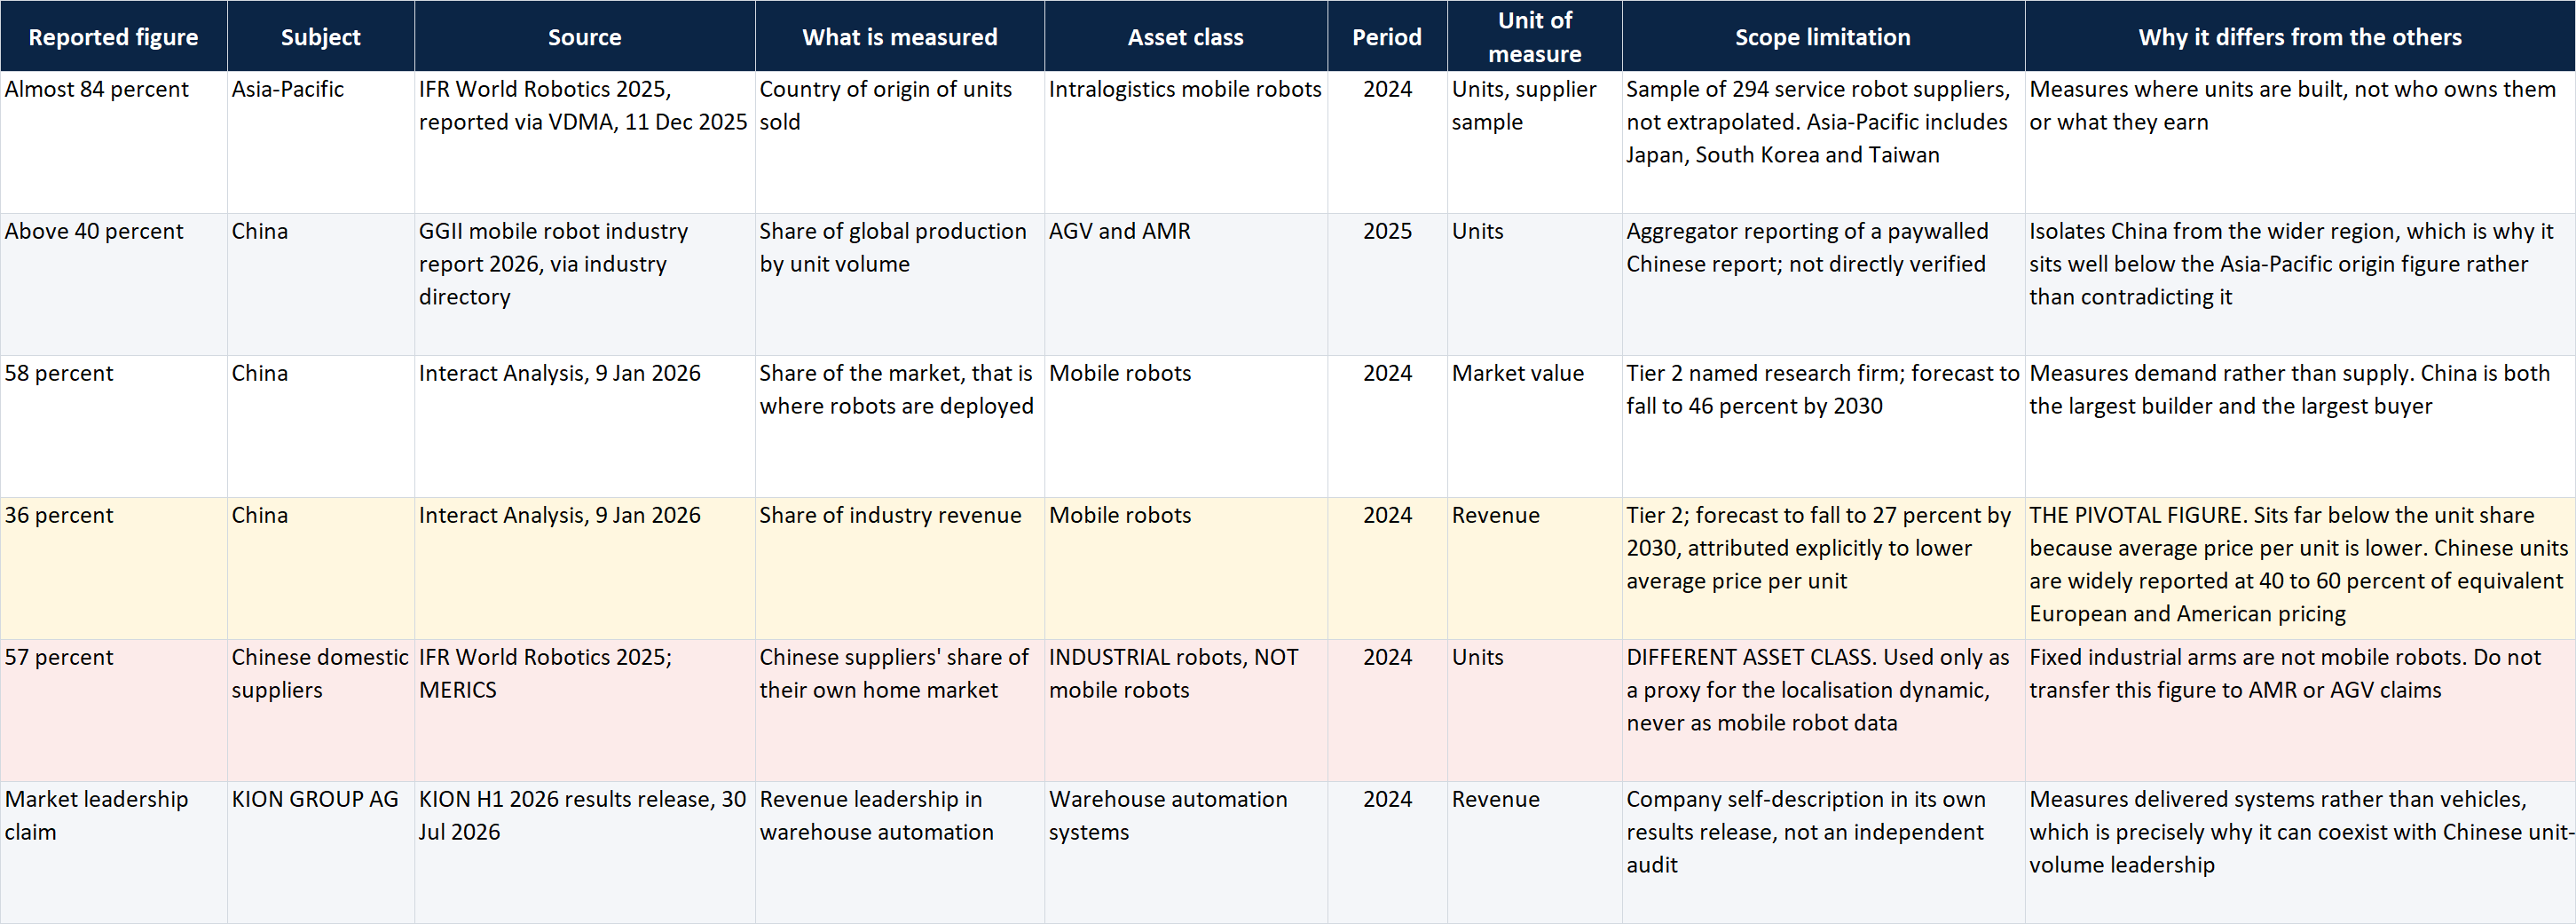
表1:シェア分母の照合――中国の地位を示す6つの競合指標
中国の市場シェア
利用可能な指標の中で最も資産クラスに特化した主要な指標は、IFR(国際ロボット連盟)によるものである。IFRの最新の世界ロボット調査によると、2024年に世界で販売された輸送・物流用ロボットは102,900台であり、そのうち約81,800台がイントラロジスティクス用途の移動型ロボットであった。 ドイツ機械工業連盟を通じて報告された、
これらのイントラロジスティクス機器の原産地内訳は、アジア太平洋地域が約84%、欧州が11%、南北アメリカを合わせたものが5%であった。この数値を引用する際には、2つの点に留意する必要がある。 同連盟のサービスロボットに関するデータは、業界全体への外挿ではなく、294社のサプライヤーからなるサンプルに基づいており、サンプル構成が変化するため、同連盟自体も報告年度間の比較を推奨していない。同様に、アジア太平洋地域は中国そのものではない。日本、韓国、台湾は、その84%の中に含まれている。特に中国に焦点を絞る場合は、具体的な調査報告を参照する必要がある。 中国国内の移動ロボット産業レポートとして標準的な参照資料となっている高工産業研究院によると、2025年の中国のAGVおよびAMRの出荷台数は13万台を超え、前年比22%増となり、移動ロボットの生産台数ベースで中国が世界シェアの40%以上を占めると予測している。 一方、生産量ではなく需要を測定対象とするInteract Analysisは、2024年のモバイルロボット市場における中国のシェアを58%と推定し、他の地域での導入が低い水準から加速するにつれて、2030年までに46%に低下すると予測している。 同社は、2024年のモバイルロボット売上高における中国のシェアを36%と推計し、2030年までに27%に達すると予測している。また、この乖離の原因を、単位あたりの平均価格が低いことに明確に帰している。
この見方を裏付ける主要な兆候は、中国自身の税関当局からもたらされた。 税関総局によると、2026年上半期の中国の産業用ロボットの輸出額は62.9億人民元(約9億3000万米ドル)に達し、前年同期比18.6%増となり、141の国・地域へ出荷された。 成長率以上に重要なのは、前年に越えた節目の存在だ。2025年、中国は初めて産業用ロボットの純輸出国となり、輸出が輸入を上回った。産業用ロボットは移動型ロボットとは異なる資産クラスであり、税関分類上も
AGVおよびAMRの台数を個別に区別する必要があるため、この数値は移動ロボットのデータとしてではなく、中国のロボット製造業の競争力の方向性を示す指標として捉えるべきである。方向性を示す指標としては、その意味は明確である。これらの数値を並べてみると、一見矛盾しているように見える点が解消される。中国は世界の移動型ロボットの非常に大きなシェアを生産し、その大半を購入している一方で、業界の収益に占める割合は少数にとどまっている。それぞれの主張が正しいのは、それぞれが異なる分母を用いているためである。
中国が現在の状況に至った経緯
この変化の背景にある政策の枠組みは、2026年3月にかなり明確になった。 国家発展改革委員会が公表した2026年から2030年までの第15次五カ年計画の概要では、開発・強化すべき新興産業の列挙リストにおいて、次世代情報技術、新エネルギー、新素材、スマートコネクテッド新エネルギー車、 バイオメディシン、ハイエンド機器などと共に、開発・強化すべき新興産業の列挙リストに「ロボティクス」が直接挙げられている。また、「具現化された知能」は、量子技術、バイオ製造、水素・核融合エネルギー、脳-コンピュータインターフェース、第6世代移動通信(6G)と共に、同計画の「未来産業」の項目に別途記載されている。 この構造的な位置づけの向上により、これまで主に下部省庁のサブ計画を通じて扱われていたロボット工学は、中央省庁、地方政府、および国有金融機関が関与するトップレベルの取り組みへと移行した。
資金調達や補助金制度も多層的に運用されている。メルカトル中国研究所の調査によると、自動化イノベーションのプロジェクト費用の最大30%を補助する省・市レベルのプログラムに加え、国家ベンチャー指導基金や、北京、上海、深センにおける専用の市レベルロボット工学基金が存在することが明らかになっている。資金と同様に、産業基盤も重要な要素である。モバイル
ロボットは、バッテリー、センサー、パワーエレクトロニクスといった部品において電気自動車(EV)と共通の部品調達網を共有しており、そのサプライチェーンにおいて中国が確立した地位は、移動型ロボットメーカーにとって直接的に単位コストの低減につながっている。2022年以降、国内製のLiDARやコントローラーが入手可能になったことで、ハードウェアのコスト構造は大幅に圧縮された。その結果、この市場のあらゆる競争力学を形作る価格差が生まれている。中国のAMR(自律移動ロボット)の価格は、同等の欧米製品の40~60%であると一貫して報告されており、積載量クラスやソフトウェアの範囲によっては、その幅がさらに広がる場合もある。これは、同等のコスト基盤の上に重ねられた割引戦略ではない。そもそもコスト基盤そのものが異なるのである。
さらに、純粋な強みであると誤解されがちな要素がもう一つあり、注目に値する。 米国議会調査局(CRS)の評価によると、同計画の生産主導型アプローチは、すでに中国の産業における過剰生産能力と輸出への依存を悪化させている。過剰生産能力こそが輸出比率の上昇をもたらしている要因であり、また、中国国内の需要だけでは支えきれないような条件が、現在、中国国外の買い手に提示されている理由でもある。
欧米および日本の企業が依然として優位性を保っている分野
中国以外の企業の地位が堅固であることを示す最も明確な証拠は、論評ではなく企業の提出書類から得られます。デマティック(Dematic)とリンデ・マテリアル・ハンドリング(Linde Material Handling)を傘下に持つKION GROUP AGは、 は、2026年上半期の「インテリジェント・オートメーション・ソリューション」部門の売上高が16億2900万ユーロ(前年同期比17.6%増)となり、同部門の調整後利子・税引前利益(EBIT)は35.3%増の1億600万ユーロに達したと報告した。 同グループは、自社の決算発表において、2024年の売上高に基づき、世界トップの倉庫自動化プロバイダーであると位置付けている。この規模の売上高を報告している中国の移動ロボットメーカーは存在しない。なぜなら、このセグメントは
単に車両を販売しているわけではありません。完成したシステムを販売しているのです。欧米の有名な移動ロボットブランドと比較すると、その規模の差はさらに鮮明になる。 テラダインは2026年第2四半期の売上高を1,329百万米ドルと報告しており、そのうち100百万米ドルはロボティクス部門によるもので、前年同期比33%増となり、同部門は5四半期連続で成長を記録した。 このセグメントにはユニバーサル・ロボッツとモバイル・インダストリアル・ロボッツの両方が含まれているため、この数字は移動ロボット事業の売上高のみを示すものではなく、現時点ではブランド別の内訳は開示されていない。 たとえ合計額として捉えたとしても、これは欧米の主要な移動型ロボットブランドが、年間約4億米ドルの売上を生み出す事業部門内で運営されていることを示しており、これは中国の単一の移動型ロボットメーカーと同等であり、システム統合層の既存大手企業よりは1桁小さい規模である。
同報告期間において、2つの構造的な対応が見て取れる。トヨタ工業は、2026年4月1日付で、ヴァンダーランデの倉庫事業であるバスティアン・ソリューションズとビアストアを「トヨタ・オートメーテッド・ロジスティクス」という単一ブランドに統合し、車両価格での競争ではなく、インテグレーション層での統合を図った。 一方、KIONは、ベルギーの小売業者コルルイト(Colruyt)の研究子会社であるSmart Innovation NVの株式70%を取得した。これは、人の介入なしにトラックへの積み下ろしができる自律型パレットトラックを産業化するためのものであり、この機能はすでに2年間にわたりコルルイトの物流センターで稼働していた。 一方、テラダインは、米国での売上がロボティクス部門の32%に増加したと報告し、2026年後半にミシガン州に製造センターを開設する計画を明らかにした。
3つ目の強みは機能安全である。この資産クラスを規定する標準規格はISO 3691-4であり、現在は2023年第2版が有効で、2020年版は正式に廃止されている。この規格の適用範囲に関する注記は、ベンダー選びを進める購入者にとって参考になる。
用語法については、無人誘導車両、自律移動ロボット、ボット、無人誘導カート、トンネルタガー、アンダーカートを、いずれも規制対象となる「無人産業用トラック」という同一カテゴリーの名称として扱っているためである。 コンプライアンスは、主にドイツの機能安全の専門家によって提供される安全規格に準拠したセンシング技術に依存しており、サプライヤー間の認証取得状況にはばらつきがある。2026年7月の業界調査で取り上げられた中国の大手メーカー10社のうち、ISO 3691-4の認証を取得していると明記していたのはわずか5社のみであった。技術格差
率直な評価を行うには、バリューチェーンの各層を区別する必要がある。なぜなら、各層におけるリーダーシップの状況は一様ではないからである。以下のフレームワークは、引用された単一の出典から転載した知見ではなく、本分析独自の構築によるものであり、生産におけるリーダーシップを5つの階層に分解し、それぞれを個別に評価している。
表2:ARPI生産リーダーシップ層モデル
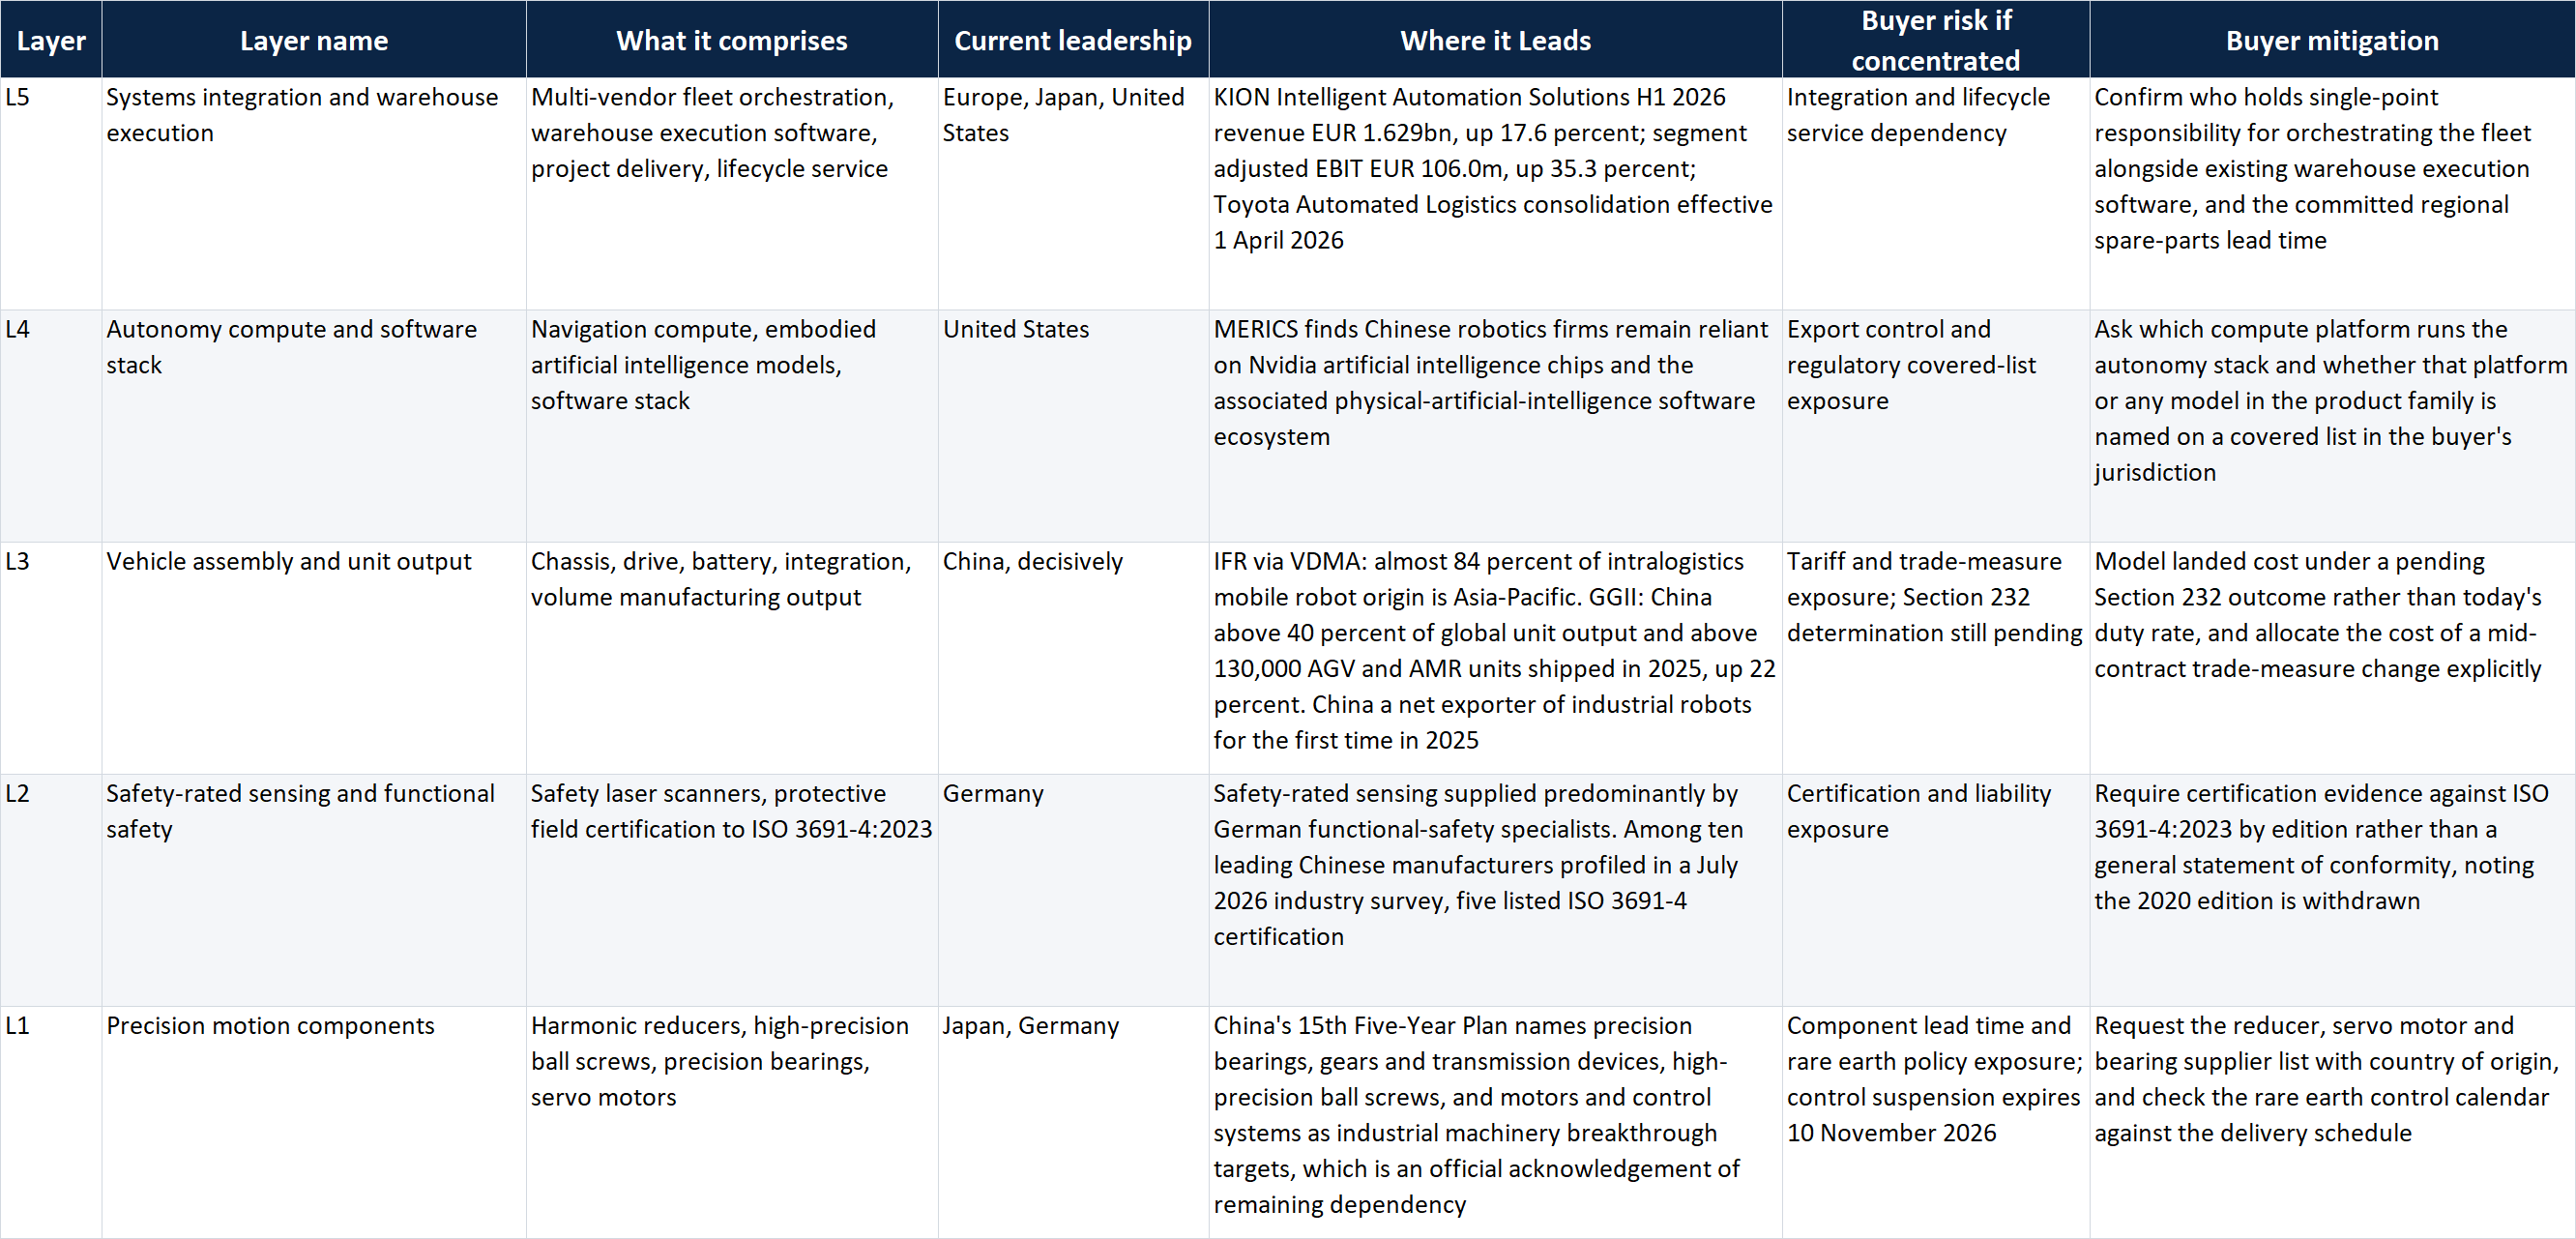
その基盤となるのが精密モーション技術である。ハーモニック減速機、高精度ボールねじ、精密ベアリング、サーボモーターなどがこれに含まれる。この分野におけるリーダーシップは依然として日本とドイツが握っており、最も説得力のある証拠は中国の政策そのものである。 第15次五カ年計画では、産業機械の優先分野におけるブレークスルー目標として、精密ベアリング、歯車および伝動装置、高精度ボールねじ、ならびにモーターおよび制御システムが挙げられている。国内供給がまだ十分でない場合を除き、国家が国家レベルのブレークスループログラムの対象として特定の部品カテゴリーを指定することはない。
その上位には、安全規格に準拠したセンシング技術と機能安全認証があり、この分野ではドイツの専門家たちが前述の位置づけを維持している。第3の層である車両組立およびユニット生産においては、
中国の優位性は決定的かつ数値化されており、原産地シェア、生産シェア、出荷量、そして純輸出国への転換といった要素はすべてこの層に位置づけられる。第4の層である自律コンピューティングとソフトウェアスタックは、米国の強みである。 メルカトル中国研究所の調査によると、中国のロボット企業は、ハードウェアの現地化を急速に進めているにもかかわらず、依然としてNVIDIAの人工知能チップおよび関連する物理的AIソフトウェアエコシステムに依存していることが明らかになった。 第5層であり最上位の層は、システム統合と倉庫運用管理であり、KION、トヨタ・オートメーテッド・ロジスティクス、およびインタラクト・アナリシスの売上高の動向はすべて同じ方向を示している。スタックとして捉えると、リーダーシップは下層へと移行していくというパターンが見て取れる。層が物理的な組み立てに近づくにつれて中国の地位は強まり、その両極端、すなわち下層の精密部品と上層の統合価値においては弱まる。これが、ある国が生産台数の大部分を占めながらも、売上高の約4分の1しか獲得できないという構造的な理由である。
この枠組みの限界については、明確に述べておくべきである。各層への割り当ては、精度にばらつきのある証拠に基づいた定性的な判断である。組立層は明確な生産台数シェアデータに基づいているのに対し、部品層および安全層は、政策目標文書や認証リストの件数に基づいている。というのも、この資産クラスにおいて、部品レベルの市場シェアを公表している主要機関が存在しないためである。 また、証拠基盤には資産クラスの混在も見られ、移動型ロボットの相当品が存在しない場合にのみ産業用ロボットのデータを使用し、それに応じてラベル付けを行っている。 各社の開示内容は直接比較できない。KIONは倉庫自動化プロジェクト全体を報告しているのに対し、Teradyneは協働ロボットアームと移動型ロボットを合わせて報告しており、中国メーカーは移動型ロボットのみを報告している。これらの報告範囲は異なり、本分析ではそれらを相互に比較・順位付けするものではない。
購入者にとっての意味実際的な結果として、特定の国からだけ購入するという買い手は存在しなくなる。あらゆる導入事例は5つのレイヤーすべてにまたがるパッケージであり、各レイヤーの調達地域には固有のリスクタイプが伴っているが、単一ベンダーとの交渉ではこうしたリスクが見えにくくなりがちである。
中でも、規制リスクが最も変動しやすい要素となっている。2026年7月28日、米国連邦通信委員会(FCC)は、海外製の接続型電力インバーターに加え、高度なロボットデバイスを「対象リスト(Covered List)」に追加し、この措置は公表と同時に発効した。 この措置の対象範囲は、新型のヒューマノイドロボットおよび四足歩行ロボットモデルに及び、まだ認可されていないモデルにのみ適用される。また、以前の外国製ドローンやルーターに対する規制と同様に、中国以外のサプライヤーは適用除外となる見込みである。倉庫用AMRおよびAGVモデルについては言及されなかった。 移動型ロボットの購入者にとって重要なのは、即時の禁止というよりもむしろ先例としての意義である。すなわち、規制当局が「高度なロボット装置」を「対象リスト」のカテゴリーとして確立し、ネットワーク接続型ロボットがデータを収集し、遠隔操作される可能性があることをその根拠として正当化した点である。これらの根拠は、脚の数に限定されたものではない。
貿易措置は未解決のままであり、これを単に無視するのではなく、モデル化すべきである。 2025年9月に開始された、ロボットおよび産業機械の輸入に関する「第232条」に基づく国家安全保障調査は、本分析の情報締め切り日である2026年8月3日時点で未決のままであり、ロボットに対する関税は課されていなかった。 これとは別に、7種類の中・重希土類材料に対する中国の輸出規制は、2026年11月10日まで停止されている。希土類永久磁石は移動ロボットの駆動モーターやリフトモーター内部に組み込まれているため、この日付は地政学的な抽象概念ではなく、実際の調達計画上の重要な日付となる。現在の関税率に基づいて構築された着陸コストモデル
このレートは予測ではありません。利益率の動向は、現在の交渉上の優位性がどこにあるかを示唆している。ユングハインリッヒは7月、2026年度通期の業績見通しを下方修正し、 利子・税引前利益(EBIT)の見通しを、従来の3億8,000万ユーロ~4億5,000万ユーロから3億4,000万ユーロ~4億ユーロの範囲に引き下げた。その理由として、引き続き激しい競争が続く市場環境を挙げた一方で、オートメーションおよび倉庫設備セグメントの予想については明示的に変更しなかった。 KIONは、自動化部門の売上高を18%伸ばした一方で、自動化部門の受注高は、過去最高を記録した前年同期と比較して17%減少した。これらを総合すると、現在の傾向は売上高が横ばいで利益率が圧迫されている一方で、自動化および統合の層は守られているということだ。購入者は、車両については競争力のある価格設定が、統合についてはより強気の価格設定が予想される。
レイヤー分析を調達交渉に結びつけるためのサプライヤーへの質問
・この車両に搭載されている減速機、サーボモーター、精密ベアリングはどの企業が製造しており、どの国で生産されているのか?
・一般的な適合宣言ではなく、版ごとのISO 3691-4:2023に基づく認証証拠を提示していただけますか?
・自動運転スタックを実行するコンピューティングプラットフォームはどれですか?また、そのプラットフォーム、あるいはこの製品ファミリーのいずれかのモデルが、当社の管轄区域における規制対象リストに記載されていますか?
・貿易措置により、発注時から納品時までに着荷コストが変動した場合、契約上、そのコストはどちらの当事者が負担することになりますか?
・当社の既存の倉庫管理ソフトウェアと連携して、この車両群を統括する一元的な責任者は誰ですか?また、当地域における予備部品の納期はどの程度確保されていますか?
結論
生産のシフトは、ユニットが組み立てられる層では確定していますが、価値が創出される層では依然として議論の余地があります。
把握された。調達チームにとって、これは、意思決定を「中国系サプライヤーか欧米系サプライヤーか」という二者択一として捉えるのではなく、バンドルの各層を個別に価格設定すべきであることを示唆している。なぜなら、リスクは実際にはそのように生じるからである。車両自体はますますコモディティ化が進んでいるが、統合部分はそうではない。その下層のコンポーネントと上層のコンピューティングこそが、予告なしに政策介入が行われる可能性がある領域である。 18か月後に賢明だったと評価される買い手とは、今四半期に締結する契約に貿易措置や認証版に関する条項を盛り込む者であり、単価がそもそもリスク要因ではなかった市場で最低単価を確保した者ではない。免責事項
本記事は、一般的な情報提供および業界分析のみを目的として提供されています。本記事は、投資、調達、法律、または専門的な助言を構成するものではなく、読者は独立した検証および適切な専門家の指導なしに、本記事に基づいて行動すべきではありません。 ここで引用されている市場数値、出荷量、収益開示、価格関係、規制状況、および貿易措置は、2026年8月3日時点の情報締め切り時点で入手可能な情報源を反映したものであり、予告なく変更される可能性があります。企業の財務数値は、公表された開示情報に基づいており、そのセグメントの範囲はそれぞれ異なり、相互に直接比較することはできません。 本記事に記載されている規制および貿易上の状況(係争中の第232条に基づく決定や、2026年11月10日に期限切れとなる希土類輸出規制の停止措置を含む)は、時間的制約があるため、商業上の決定を行う前に再確認する必要があります。












