全球抗藥性微生物(AMR)與自動導引車(AGV)生產變動趨勢圖解
國際機器人聯合會指出,亞太地區佔內部物流移動機器人總產量的近84%。 Interact Analysis 則指出,中國佔移動機器人營收的 36%,預計到 2030 年將降至 27%。這兩組數據均有其合理性,而兩者之間的差距並非測量誤差,而是產業結構所致。 本系列關於 AMR 與 AGV 的第 6 篇專文,將介紹「ARPI 生產領導力分層模型」——這是一個將價值鏈分解為五個層級的模型,顯示領導地位正沿著價值鏈向下遷移:中國在車輛組裝環節佔據絕對主導地位,在安全認證及更底層的精密零組件環節面臨競爭,而在更高層的自主運算與系統整合環節則實力最弱。 鑑於中國現已成為工業機器人的淨出口國,加上《232條》裁決即將出爐,以及稀土管制暫停令將於2026年11月10日屆滿,本分析將製造業地理分布轉化為五種截然不同的採購風險類型,並闡明每種風險所衍生的供應商相關問題。
當國際機器人聯盟(IFR)在其最新的全球調查中彙整全球內部物流移動機器人的產地時,結果顯示亞太地區佔比近84%,歐洲佔11%,美洲則佔5%。 當 Interact Analysis 於 2026 年 1 月發布其移動機器人市場預測時,該報告將中國在移動機器人營收中的佔比定為 36%,並預測此比例將於 2030 年前降至 27%。這兩組數據均有其合理性,且皆無謬誤。 若採購團隊將這兩組數據解讀為針對同一事物的相互矛盾主張,便會錯誤估算其下一個自動化專案的成本,因為84%與27%之間的差距並非測量誤差,而是產業格局的真實寫照。
這份分析正是針對此差距而展開。過去五年間,自主移動機器人(AMR)與自動導引車(AGV)市場的製造版圖已明確向中國轉移,而這種轉移如今不僅體現在預測中,更可從海關數據中清晰可見。 但資金積聚的地點卻未成比例地隨之轉移。要理解箇中原因,必須摒棄「誰領先」這種單一數字的提問,轉而採用多層次的分析視角。
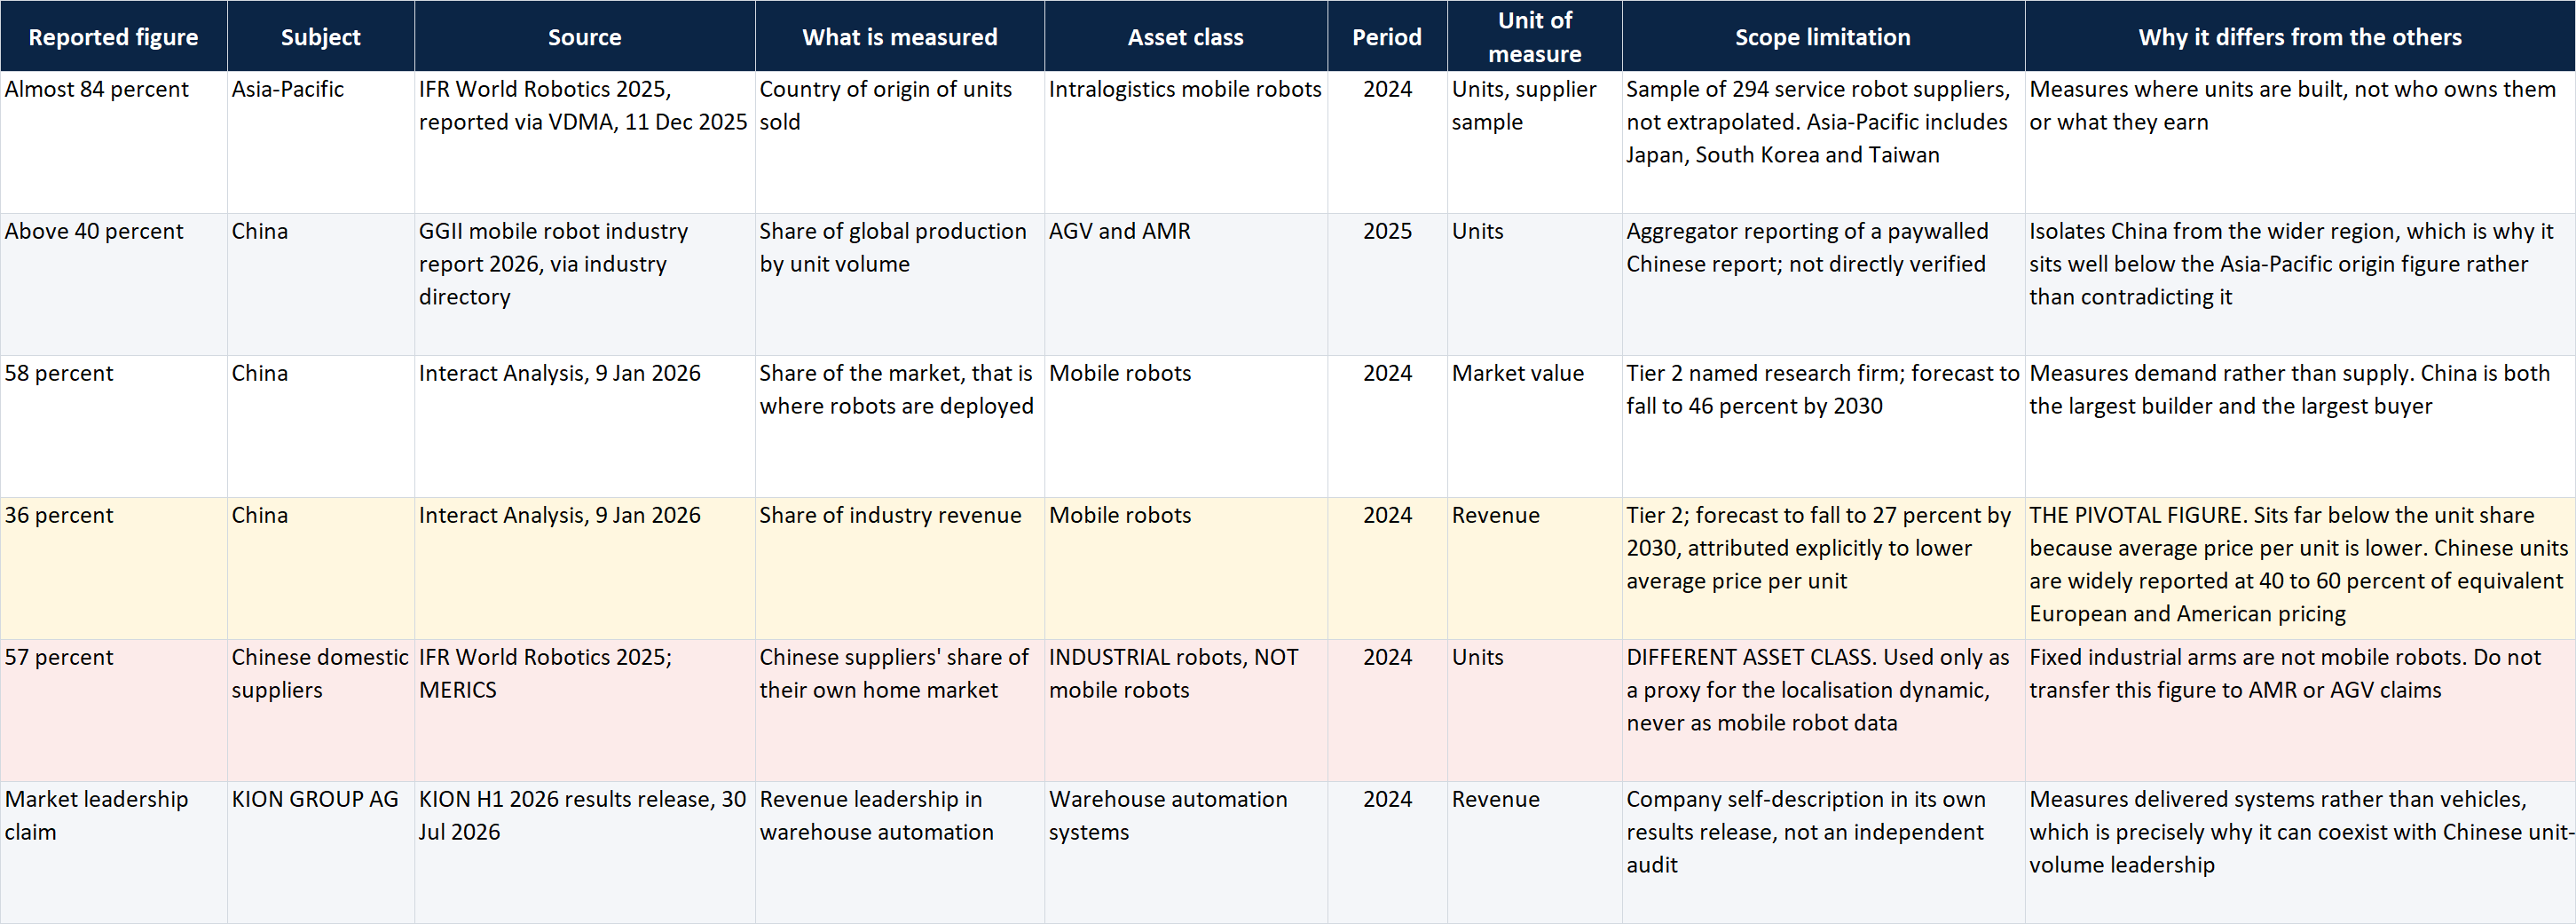
表 1:市佔率分母對照表——關於中國市場地位的六種競爭性衡量指標
中國市場佔有率
目前最貼近該資產類別的關鍵指標來自國際機器人聯合會(IFR),其最新的全球機器人調查顯示,2024年全球共售出102,900台運輸與物流機器人,其中約81,800台是用於內部物流應用的移動機器人。 該數據由德國機械工程工業協會發布,
這些內部物流設備的產地分佈比例約為:亞太地區佔 84%,歐洲佔 11%,北美與南美合計佔 5%。引用此數據時,有兩點限制需特別留意。 該聯盟的服務機器人數據是從 294 家供應商的樣本中萃取而來,而非外推至整個產業;且由於樣本組成會隨時間變化,聯盟本身也不建議跨報告年度進行比較。同樣地,亞太地區並不等同於中國。日本、南韓及台灣均包含在這 84% 之中。若要具體聚焦於中國市場,則需參考具名研究報告。 高工產業研究院所編製的《中國移動機器人產業報告》是國內權威參考資料,該報告預測2025年中國AGV與AMR出貨量將超過13萬台,較前一年增長22%,且中國在全球移動機器人產量中的份額將超過40%。 Interact Analysis 則著重需求而非產量,該機構預測中國在2024年將佔移動機器人市場的58%,並預估隨著其他地區從較低基數加速採用,該比例將於2030年降至46%。 該機構同時指出,中國在2024年的移動機器人營收市佔率為36%,預計到2030年將降至27%,並明確將此差異歸因於單台平均售價較低。
來自中國海關當局的數據進一步印證了這一趨勢。 根據海關總署數據,2026年上半年中國工業機器人出口額達62.9億元人民幣(約合9.3億美元),年增率18.6%,出口至141個國家和地區。 比增長率更具意義的是前一年跨越的門檻:2025年,中國首次成為工業機器人的淨出口國,出口額超過進口額。工業機器人與移動機器人屬於不同的資產類別,且海關分類並未
若將自動導引車(AGV)和自主移動機器人(AMR)單獨列出,則此數據應被視為中國機器人製造業競爭力的方向性指標,而非移動機器人的數據。作為方向性指標,其意義明確無誤。將這些數字並列比較,表面上的矛盾便迎刃而解。中國生產了全球極大比例的移動機器人,購買了其中大部分,卻僅獲得該產業少數的營收。每項陳述皆屬事實,因為各自採用了不同的分母。
中國如何走到今天這一步
2026年3月,推動這項轉變背後的政策架構變得更加明確。 國家發展和改革委員會公布的《2026至2030年第十五個五年規劃綱要》,在列舉需發展和強化的新興產業清單中,將機器人技術與下一代資訊技術、新能源、新材料、智能互聯新能源車、 生物醫藥以及高端裝備等並列。具身智能則單獨列於該計畫的「未來產業」章節之下,與量子技術、生物製造、氫能與核聚變能源、腦機介面以及第六代行動通訊並列。 此結構性提升意味著,過去主要透過下屬部委子計畫推動的機器人產業,現已轉變為涉及中央部委、省政府及國有金融機構的頂層規劃。
融資與補貼機制同樣在多層級運作。墨卡托中國研究所的研究顯示,除國家風險投資引導基金外,北京、上海和深圳等地的市級機器人專項基金,以及省級和市級計畫,均為自動化創新專案提供最高達專案成本30%的補貼。產業基礎的重要性不亞於資金。行動
機器人與電動車在電池、感測器及功率電子元件方面共享零組件採購清單,而中國在該供應鏈中已確立的地位,直接為移動機器人製造商帶來更低的單件成本。自 2022 年以來,國內雷達與控制器的供應已大幅壓縮了硬體成本結構。其商業結果便是形成價格差距,而這正是塑造該市場所有競爭態勢的關鍵因素。據持續報導,中國製自動導航機器人(AMR)的單價僅為同級歐美產品的40%至60%,具體價格區間會因載重等級及軟體功能範圍而有所不同。這並非在可比成本基礎上疊加的折扣策略,而是成本結構本身截然不同。
還有一個因素值得關注,因為它經常被誤讀為純粹的優勢。 國會研究服務處的評估指出,該計畫以生產為導向的策略,已加劇中國工業的產能過剩及對出口的依賴。產能過剩正是出口強度上升的原因,也是為何中國境外的買家目前能獲得僅靠中國國內需求無法支撐的交易條件。
西方與日本企業仍具領先優勢的領域
非中國企業地位能夠持久的最明確證據,來自企業財報而非評論。擁有德馬泰克(Dematic)和林德物料搬運(Linde Material Handling)的 KION GROUP AG, 在2026年上半年財報中,其「智慧自動化解決方案」業務部門營收達16.29億歐元,增長17.6%;該部門經調整的息稅前利潤則上升35.3%,至1.06億歐元。 該集團在自身財報披露中,根據2024年的營收規模,自稱是全球領先的倉儲自動化供應商。沒有任何中國移動機器人製造商的營收能達到這種數量級,因為該細分市場
並非在銷售車輛,而是銷售已交付的系統。若與某知名西方移動機器人品牌相較,這種規模上的對比就更加鮮明。 泰瑞達(Teradyne)公佈2026年第二季營收為1,329百萬美元,其中100百萬美元來自其機器人事業部,年增率達33%,且該事業部已連續第五個季度成長。 該部門同時涵蓋 Universal Robots 與 Mobile Industrial Robots 兩大品牌,因此該數字並非僅為移動機器人營收,且目前尚未披露品牌層級的分項數據。 即使將其視為合併總額,這也顯示某個西方旗艦級移動機器人品牌隸屬於一個年營收約4億美元的業務單位,其規模與單一中國移動機器人製造商相當,但比系統整合層級的既有業者低一個數量級。
在同一報告期間,可見兩項結構性回應。豐田工業(Toyota Industries)自 2026 年 4 月 1 日起,將 Bastian Solutions、Vanderlande 的倉儲業務以及 viastore 整合至單一的「豐田自動化物流(Toyota Automated Logistics)」品牌之下,選擇在系統整合層級進行整合,而非在車輛價格上相互競爭。 KION 收購了比利時零售商 Colruyt 的研究子公司 Smart Innovation NV 70% 的股權,旨在將能夠在無需人工干預的情況下進行卡車裝卸的自主托盤搬運車進行工業化生產——這項技術在 Colruyt 的配送中心已運行兩年之久。 與此同時,泰瑞達(Teradyne)報告指出,其機器人事業部的美國銷售額佔比已升至32%,並確認計劃於2026年稍晚在密西根州開設一座製造中心。
第三大核心領域是功能安全。此資產類別的規範標準為 ISO 3691-4,目前已發布 2023 年第二版,而 2020 年版則已正式撤銷。該標準本身的範圍說明對於正在評估供應商的買家而言極具參考價值
術語方面,因為該規範將「自動導引車」、「自主移動機器人」、「機器人」、「自動導引推車」、「隧道牽引車」及「底盤式推車」均視為同一受規範類別——無人駕駛工業卡車——的名稱。 合規性取決於主要由德國功能安全專家提供的安全級感測技術,而各供應商的認證覆蓋範圍則參差不齊。在2026年7月一項產業調查中受訪的十家中國領先製造商中,僅有五家列出了ISO 3691-4認證。技術差距
若要進行客觀評估,必須將價值鏈的各層級區分開來,因為各層級的領導地位並不一致。下方的框架是本分析自行建構的,而非轉載自任何單一引用來源的發現,它將生產領導地位分解為五個相互疊加的層級,並對其進行獨立評估。
表 2:ARPI 生產領導力分層模型
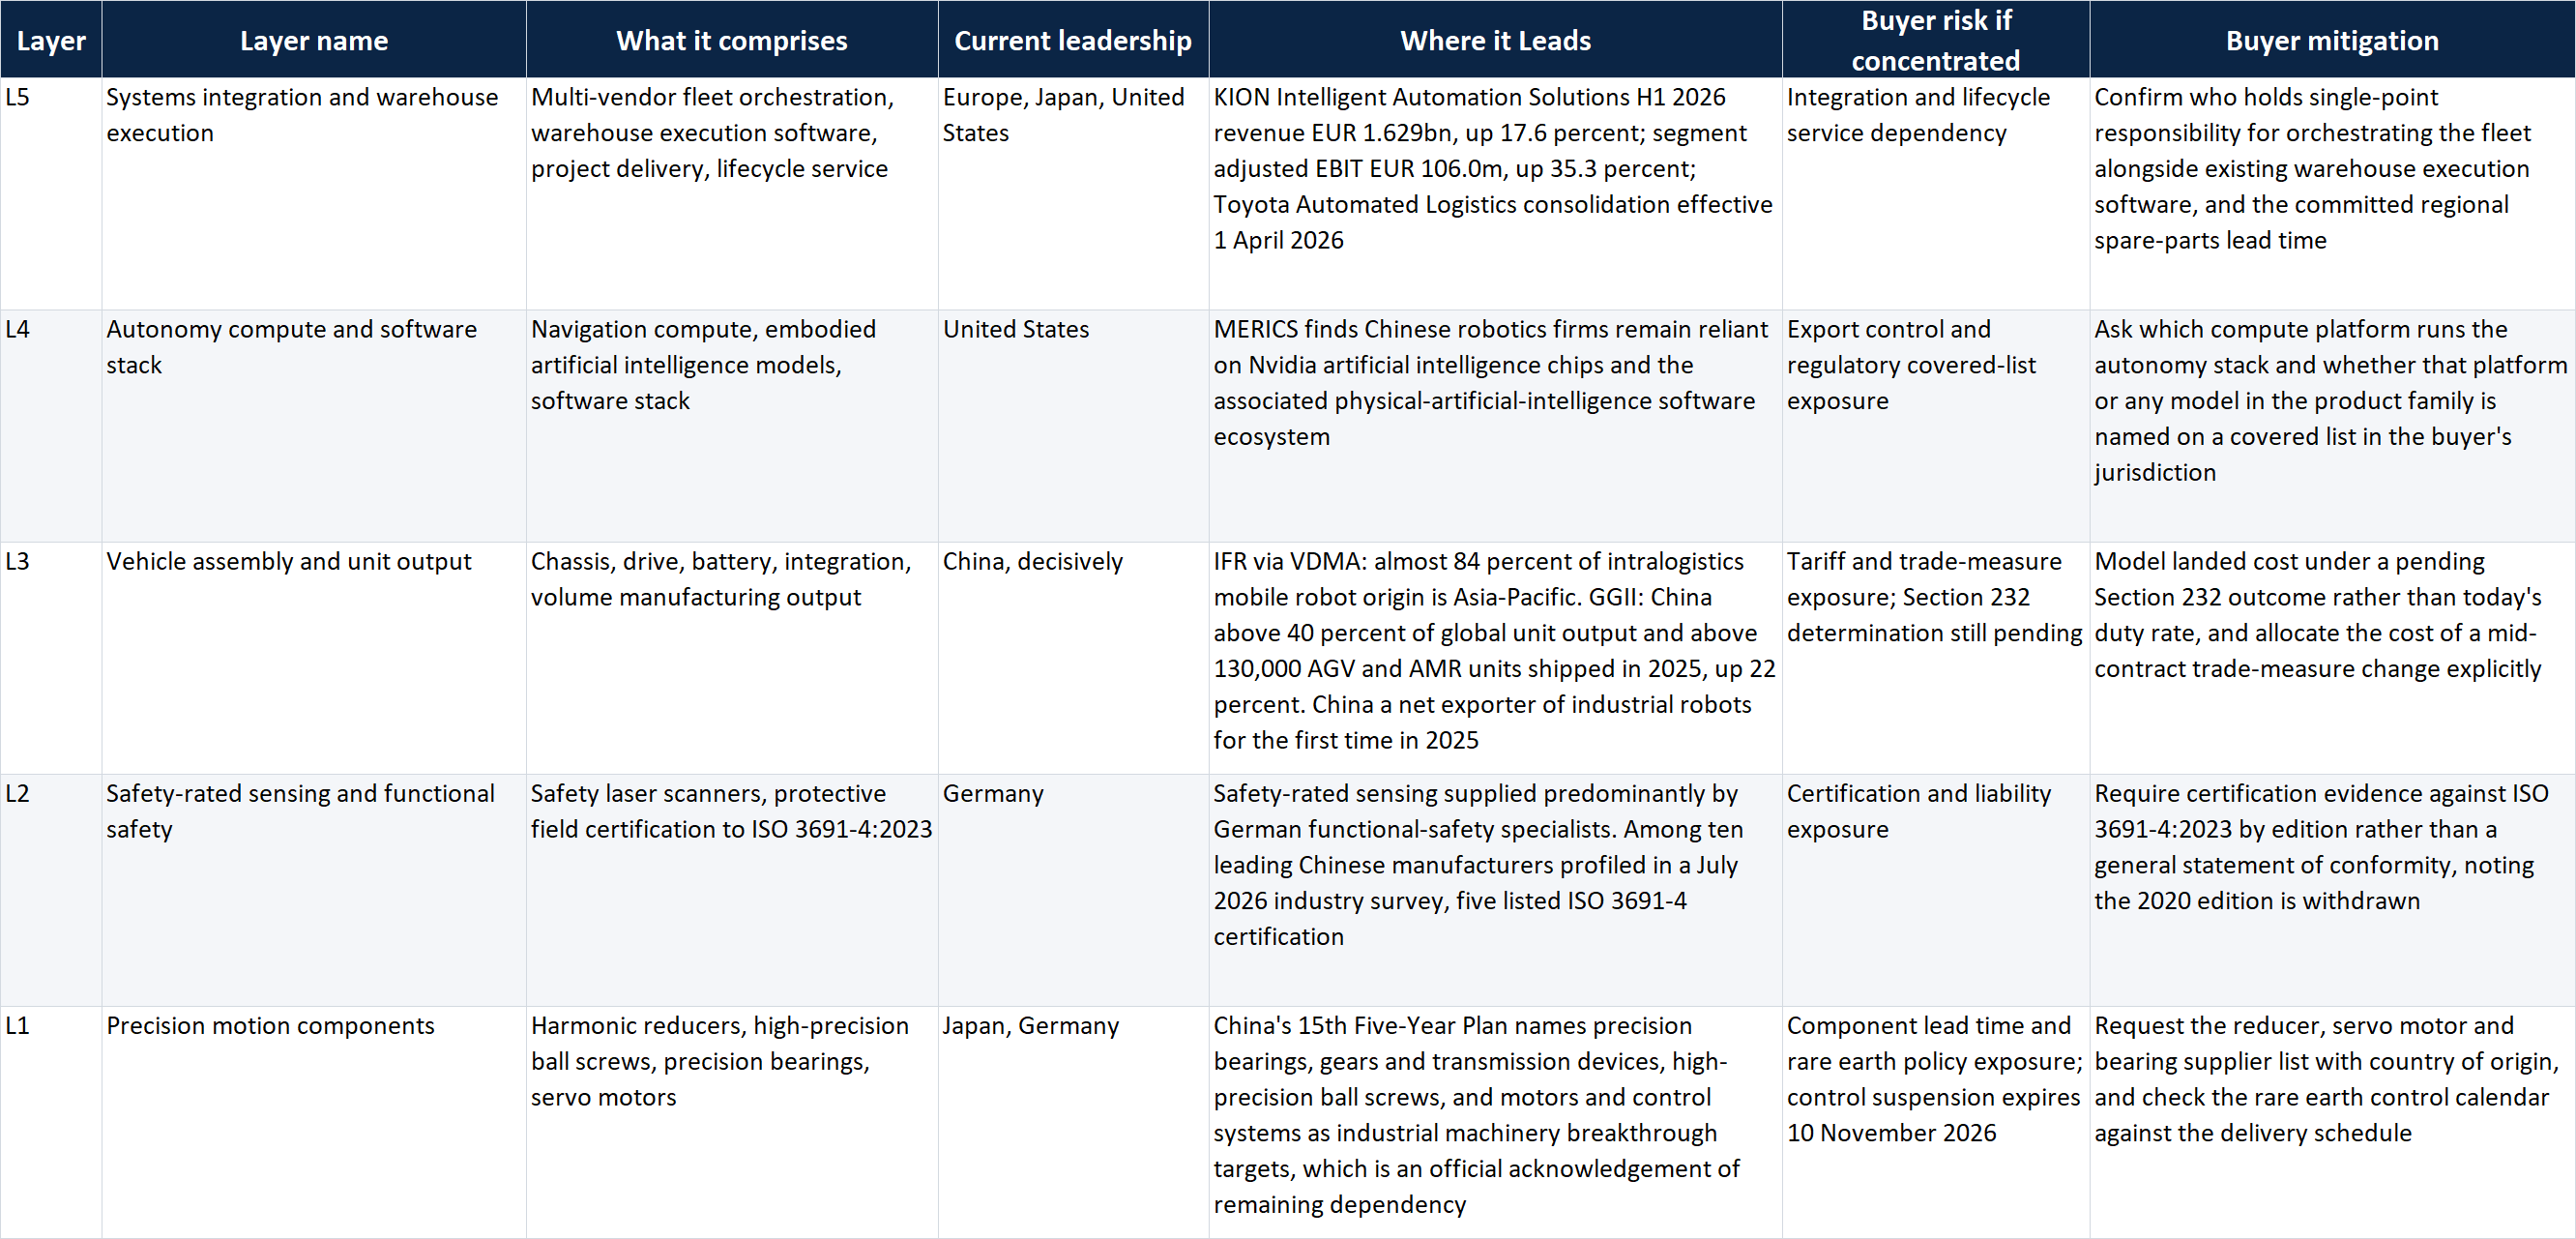
最底層是精密運動元件:諧波減速機、高精度滾珠絲杠、精密軸承及伺服馬達。此領域的領導地位仍由日本和德國掌握,而最具說服力的證據正是中國的政策本身。 《第十五個五年計畫》將精密軸承、齒輪及傳動裝置、高精度滾珠絲杠,以及馬達與控制系統列為工業機械重點領域的突破目標。除非國內供應尚不充足,否則國家不會將某個零組件類別納入國家級突破計畫。
再往上則是安全等級感測與功能安全認證領域,德國專家在此仍保持前述的領先地位。第三層級——車輛組裝與單元產出——則是
中國的領導地位體現在決斷力與量化指標上:產地市佔率、產量市佔率、出貨量以及淨出口轉折點,皆位於此層級。第四層——自主運算與軟體堆疊——則是美國的據點。 梅卡托中國研究所(Mercator Institute for China Studies)的研究發現,儘管中國機器人企業正迅速推動硬體本土化,但仍依賴英偉達(Nvidia)的人工智慧晶片及相關的物聯網人工智慧軟體生態系統。 第五層亦即最高層為系統整合與倉儲執行,KION、豐田自動化物流(Toyota Automated Logistics)及 Interact Analysis 的營收數據均指向同一趨勢。若將其視為一個堆疊架構,其模式是領導地位正向下遷移。隨著層級愈接近實體組裝,中國的地位愈發鞏固;而在兩端——即下方的精密零組件與上方的整合價值層——其地位則相對薄弱。這正是某個國家雖能生產絕大多數設備,卻僅能佔據約四分之一營收的結構性原因。
此框架的局限性應明確說明。各層級的劃分是基於精確度不一的證據所作出的定性判斷。組裝層級基於明確的單位市佔率數據,而零組件層級與安全層級則基於政策目標文件及認證清單數量,因為沒有主要機構會發布此類資產的零組件級別市佔率數據。 此外,證據基礎亦混合了不同資產類別:僅在缺乏移動機器人對應數據時,才會採用工業機器人數據,並據此進行標註。 各公司的披露資料無法直接相互比較:KION 報告的是完整的倉儲自動化專案,泰瑞達(Teradyne)報告的是協作機械臂與移動機器人的總和,而中國製造商則僅報告移動機器人。這些報告範圍各不相同,本分析並未將其相互進行排名。
這對買方意味著什麼實際上的後果是,沒有任何買家會僅向單一國家採購。每次部署都是一個涵蓋所有五層的整合方案,而每一層的採購地域都伴隨著特定類型的風險,這種風險往往會因單一供應商的討論而被掩蓋。
其中,監管風險已成為最不穩定的因素。2026年7月28日,美國聯邦通信委員會將先進機器人裝置與外國生產的聯網功率逆變器一併列入其「涵蓋清單」,相關措施自公布之日起生效。 據報導,此項行動的適用範圍涵蓋新型類人型及四足型機器人機型,且僅適用於尚未獲得授權的機型;預期非中國供應商將獲得豁免,如同先前針對外國無人機及路由器的限制措施一樣。倉庫用自主移動機器人(AMR)及自動導引車(AGV)機型則未被列名。 對移動機器人買家而言,其重要性在於此舉確立了先例,而非立即實施禁令:監管機構現已將「先進機器人裝置」列為《涵蓋清單》的類別,並以「連網機器人會收集數據且可被遠端操控」為由加以合理化。這些理由並非僅針對腿部數量而設。
貿易措施至今仍未解決,這一點應被視為參考範例,而非被視為理所當然而忽略。 針對機器人及工業機械進口所展開的《第232條》國家安全調查,雖於2025年9月啟動,但截至2026年8月3日(即本分析的資料截止日)仍懸而未決,且尚未對機器人產品徵收關稅。 此外,中國針對七類中、重稀土材料的出口管制已暫停,有效期至2026年11月10日。由於稀土永磁體被應用於移動機器人的驅動馬達和提升馬達中,因此該日期對採購規劃而言是實際的參考時間點,而非地緣政治上的抽象概念。基於當前關稅水準建立的到岸成本模型
該比率並非預測。利潤率的數據顯示了當前的談判籌碼所在。永恒力(Jungheinrich)於七月下調了 2026 年度的獲利指引, 將預期息稅前利潤區間從3.8億至4.5億歐元下調至3.4億至4億歐元,理由之一是市場環境持續高度競爭,但同時明確表示其自動化與倉儲設備業務部門的預測維持不變。 KION 的自動化營收成長了 18%,但自動化訂單量卻較去年創下的紀錄水準下滑了 17%。綜合來看,當前的趨勢是營收持穩而利潤率受擠壓,其中自動化與整合層的利潤率仍得以守住。買方應預期車輛價格將面臨競爭性報價,而整合服務的定價則會更為堅挺。
將層級分析轉化為採購對話的供應商提問
· 該車輛所使用的減速機、伺服馬達及精密軸承由哪家公司製造?生產地位於哪個國家?
· 能否提供按版本劃分的 ISO 3691-4:2023 認證證明,而非僅提供一般性的符合性聲明?
· 哪種運算平台運行自動駕駛堆疊?該平台或此產品系列中的任何型號是否被列入我們管轄區內的監管清單?
· 若貿易措施導致訂購與交貨期間的到岸成本發生變動,根據合約規定,該成本應由哪一方承擔?
· 誰將全權負責協調此車隊與我方現有倉儲執行軟體的運作,且在我方地區承諾的備件交貨期為何?
結論
生產轉型的爭議在「組裝層」已告落幕,但在「價值創造層」仍存有分歧
由此可見,對於採購團隊而言,這表明不應將決策框定為「中國供應商與西方供應商」之間的二選一,而應支持將套裝中的各層級分別定價,因為風險實際上正是以此方式產生。車輛本身日益成為一種大宗商品,但系統整合並非如此;而底層的組件與上層的運算能力,正是政策可能在毫無預警的情況下介入的環節。 十八個月後被視為審慎的買家,是那些在本季度簽訂的合約中納入貿易措施與認證版本條款的人,而非在單價從來就不是風險所在的市場中,爭取到最低單價的人。免責聲明
本文僅供一般資訊及產業分析之用。本文不構成投資、採購、法律或專業建議,任何讀者均不應在未經獨立核實及獲得適當專業指導的情況下,依據本文採取行動。 本文引用的市場數據、出貨量、營收披露、價格關係、監管狀態及貿易措施,均反映截至 2026 年 8 月 3 日資訊截止日可取得的來源,且可能在未經通知的情況下發生變更。公司財務數據取自已公布的披露資料,其業務分部範圍各異,且彼此之間無法直接比較。 本文所述之監管及貿易狀況,包括待決的《第232條》裁定,以及將於2026年11月10日屆滿的稀土出口管制暫停措施,均具時效性,在做出任何商業決策前應重新核實。