全球AMR和AGV生产格局的变迁图谱
国际机器人联合会数据显示,亚太地区占内部物流移动机器人产量的近84%。 Interact Analysis的数据显示,中国占移动机器人收入的36%,到2030年将降至27%。这两个数据都有其合理性,二者之间的差距并非测量误差,而是行业发展的客观体现。 本系列关于AMR和AGV的第6篇文章介绍了ARPI生产领导力分层模型,该模型将价值链分解为五个层次,表明领导地位正沿着价值链向下转移:中国在车辆组装环节占据绝对主导地位,在安全认证及更底层的精密零部件环节面临竞争,而在更上层的自主驾驶计算和系统集成环节则处于最弱势地位。 鉴于中国现已成为工业机器人的净出口国,加上《232条款》裁决悬而未决,以及稀土出口管制暂停令将于2026年11月10日到期,本分析将制造业地理分布转化为五种截然不同的采购风险类型,并指出了每种风险类型所引发的供应商相关问题。
当国际机器人联合会(IFR)在其最新全球调查中统计全球内部物流移动机器人的产地时,结果显示亚太地区占比近84%,而欧洲和美洲的占比分别为11%和5%。 当Interact Analysis于2026年1月发布其移动机器人预测报告时,该机构将中国在移动机器人营收中的份额定为36%,预计到2030年将降至27%。这两个数据都有其合理性,均无错误。 如果采购团队将这两组数据视为针对同一事物的相互矛盾的说法,就会对其下一个自动化项目进行错误定价,因为84%与27%之间的差距并非测量误差,而是行业发展的真实写照。
这一差距正是本分析的主题。过去五年间,自主移动机器人(AMR)和自动导引车(AGV)市场的制造版图已果断地向中国转移,这种转变如今不仅体现在预测中,更在海关数据中得以显现。 但资金聚集地却未按比例发生转移。要理解其中的原因,必须摒弃“谁处于领先地位”这一单一数字的追问,转而采用多层次的分析视角。
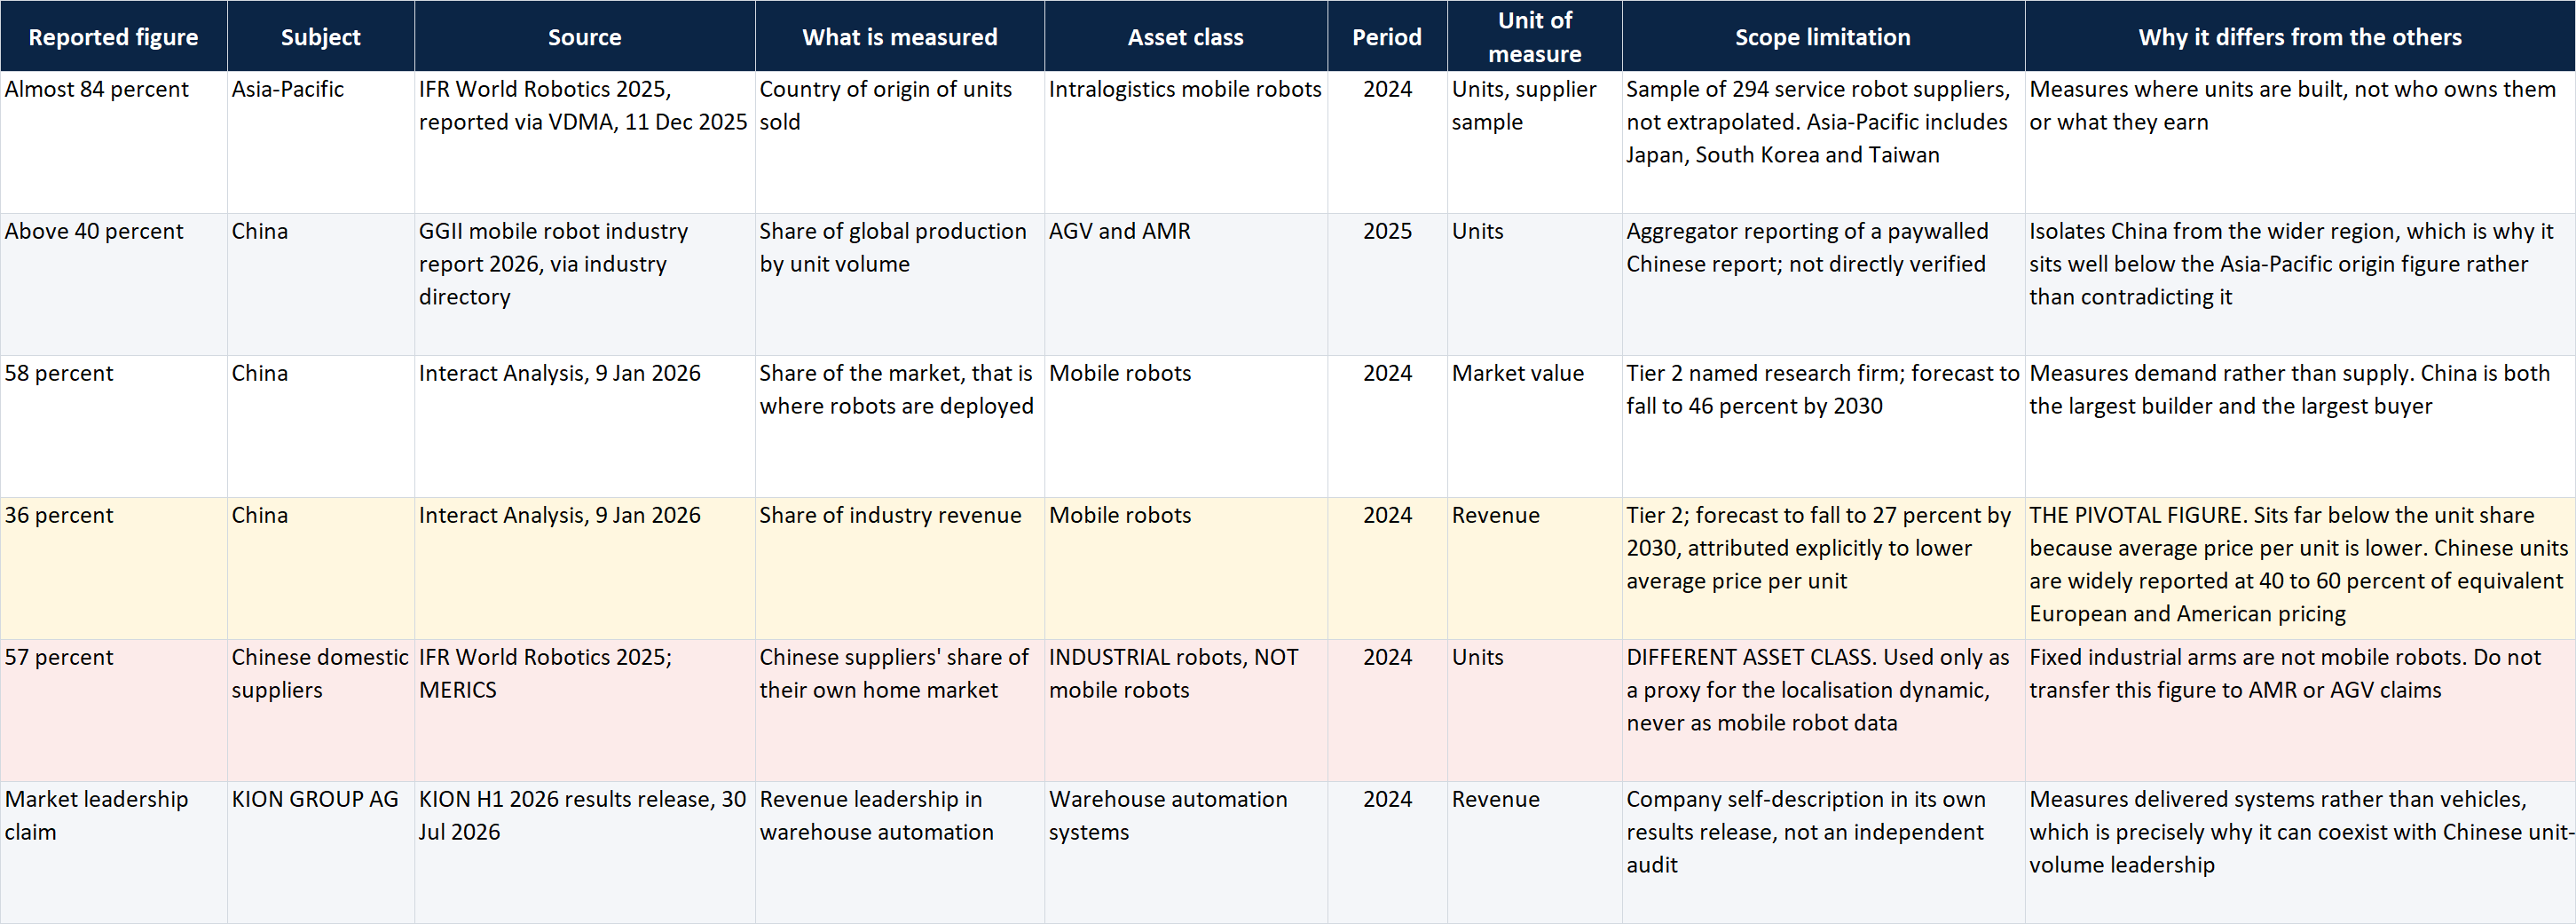
表1:份额分母核对——关于中国市场地位的六种竞争性衡量标准
中国市场份额
目前最具有资产类别针对性的主要衡量指标来自国际机器人联合会(IFR),其最新的全球机器人调查显示,2024年全球共售出102,900台运输和物流机器人,其中约81,800台是用于内部物流应用的移动机器人。 该数据由德国机械工程工业协会发布,
这些内部物流设备的来源地分布情况为:亚太地区占近84%,欧洲占11%,北美和南美合计占5%。引用该数据时,有两点限制需要特别注意。 该联合会的服务机器人数据源自294家供应商的样本,而非对整个行业的推算;且由于样本构成会发生变化,联合会本身不建议跨报告年度进行比较。同样,亚太地区并不等同于中国。日本、韩国和台湾地区均包含在该84%的占比中。若要具体分析中国市场,则需要有明确来源的研究报告。 高工产业研究院发布的《中国移动机器人行业报告》是国内权威参考依据,该报告预计2025年中国AGV和AMR出货量将超过13万台,同比增长22%,且中国在全球移动机器人产量中的份额将超过40%。 Interact Analysis则侧重于需求而非产量,该机构预计2024年中国将占据移动机器人市场的58%,并预测到2030年这一比例将降至46%,因为其他地区在较低基数上的采用速度正在加快。 该机构还将中国2024年移动机器人营收份额定为36%,预计到2030年将降至27%,并明确指出这种差异源于中国移动机器人单价较低。
来自中国海关总署的数据进一步印证了这一趋势。 据海关总署数据显示,2026年上半年,中国工业机器人出口额达62.9亿元人民币(约合9.3亿美元),同比增长18.6%,出口至141个国家和地区。 比增长率更值得关注的是前一年跨越的门槛:2025年,中国首次成为工业机器人的净出口国,出口额超过进口额。工业机器人与移动机器人属于不同的资产类别,海关分类中
将AGV和AMR单元单独列出,因此该数据应被视为中国机器人制造业竞争力的趋势指标,而非移动机器人数据本身。作为趋势指标,其含义毋庸置疑。将这些数据并列对比,表面上的矛盾便迎刃而解。中国制造了全球移动机器人中非常大的份额,购买了其中的大部分,却仅获得了该行业收入中的一小部分。每项陈述都是正确的,因为它们所用的分母各不相同。
中国是如何走到今天的
2026年3月,支撑这一转变的政策框架变得更加明确。 国家发展和改革委员会发布的《2026-2030年“十五五”规划纲要》中,在列举需发展和加强的新兴产业时,将机器人技术与下一代信息技术、新能源、新材料、智能网联新能源车、 生物医药以及高端装备。具身智能则单独列于该规划的“未来产业”章节之下,与量子技术、生物制造、氢能与聚变能、脑机接口以及第六代移动通信并列。 这一结构性提升意味着,此前主要通过下属部委子计划推进的机器人产业,现已上升至涉及中央部委、省级政府和国有金融机构的最高决策层。
融资和补贴机制也在多层次运作。梅卡托中国研究所的研究显示,除国家风险投资引导基金以及北京、上海和深圳的专项机器人基金外,各省、市还设有项目计划,对自动化创新项目提供高达30%的项目成本补贴。产业基础与资金同样重要。移动
机器人在电池、传感器和电力电子器件等方面与电动汽车共享零部件采购清单,而中国在该供应链中已确立的地位,直接转化为移动机器人制造商更低的单位成本。自2022年以来,国内激光雷达和控制器的供应已显著压缩了硬件成本结构。其商业结果便是价格差距,这一差距塑造了该市场中的所有竞争动态。据报道,中国自动导引车(AMR)的单价始终仅为同类欧美产品的40%至60%,具体价格范围因载荷等级和软件功能范围的不同而有所差异。这并非在可比成本基础上采取的折扣策略,而是成本基础本身就不同。
还有一点值得关注,因为它常被误读为单纯的实力优势。 美国国会研究服务局的评估指出,该计划所采取的“生产主导”模式已加剧了中国的工业产能过剩及对出口的依赖。产能过剩正是出口强度不断攀升的原因,也是目前中国向海外买家提供那些仅靠国内需求无法支撑的优惠条款的原因。
西方和日本企业仍占据领先地位的领域
非中国企业地位稳固的最明确证据来自公司财报而非评论。拥有德马泰克(Dematic)和林德物料搬运(Linde Material Handling)的KION GROUP AG, 报告称,其智能自动化解决方案业务板块2026年上半年营收达16.29亿欧元,同比增长17.6%,该业务板块经调整的息税前利润增长35.3%,达到1.06亿欧元。 该集团在财报披露中称,以2024年营收计,其是全球领先的仓库自动化解决方案提供商。没有一家中国移动机器人制造商的营收能达到这一量级,因为该细分市场
它销售的不是车辆,而是完整的交付系统。若与一家知名的西方移动机器人品牌相比较,这种规模上的反差就显得更为鲜明。 泰瑞达(Teradyne)报告称,2026年第二季度营收为1,329百万美元,其中100百万美元来自其机器人业务部门,同比增长33%,该部门已连续五个季度实现增长。 该业务部门同时包含Universal Robots和Mobile Industrial Robots,因此该数字并非仅指移动机器人收入,且目前尚未披露品牌层面的具体分项数据。 即便将其视为合并总额,这也表明一家西方的旗舰移动机器人品牌隶属于一个年营收约4亿美元的业务部门,这一规模可与一家中国移动机器人制造商相媲美,但比集成层领域的现有企业低一个数量级。
在同一报告期内,可见两项结构性举措。丰田工业公司自2026年4月1日起,将范德兰德(Vanderlande)的仓储业务Bastian Solutions与viastore整合至“丰田自动化物流”单一品牌之下,选择在集成层进行整合,而非在车辆价格上展开竞争。 KION收购了比利时零售商Colruyt的研究子公司Smart Innovation NV 70%的股权,旨在将能够无需人工干预即可装卸卡车的自动托盘搬运车实现工业化生产——该技术已在Colruyt的配送中心运行两年之久。 与此同时,泰瑞达(Teradyne)报告称,其机器人业务板块的美国销售额占比已升至32%,并确认计划于2026年下半年在密歇根州开设一家制造中心。
第三大核心领域是功能安全。该资产类别的主导标准是ISO 3691-4,目前已发布2023年第二版,2020年版已正式撤销。该标准本身的适用范围说明对正在筛选供应商的买家具有指导意义
术语方面,因为该标准将自动导引车、自主移动机器人、机器人、自动导引推车、隧道牵引车和底盘式推车均视为同一受监管类别——无人驾驶工业卡车——的名称。 合规性取决于主要由德国功能安全专家提供的安全级传感技术,而各供应商的认证覆盖情况参差不齐。在2026年7月一项行业调查中列出的十家中国领先制造商中,仅有五家列出了ISO 3691-4认证。技术差距
客观评估必须将价值链的各个层级区分开来,因为各层级的领导地位并不一致。下文的框架是本分析自行构建的,并非转引自任何单一来源的发现,它将生产领导力分解为五个相互叠加的层级,并分别进行评估。
表2:ARPI生产领导力分层模型
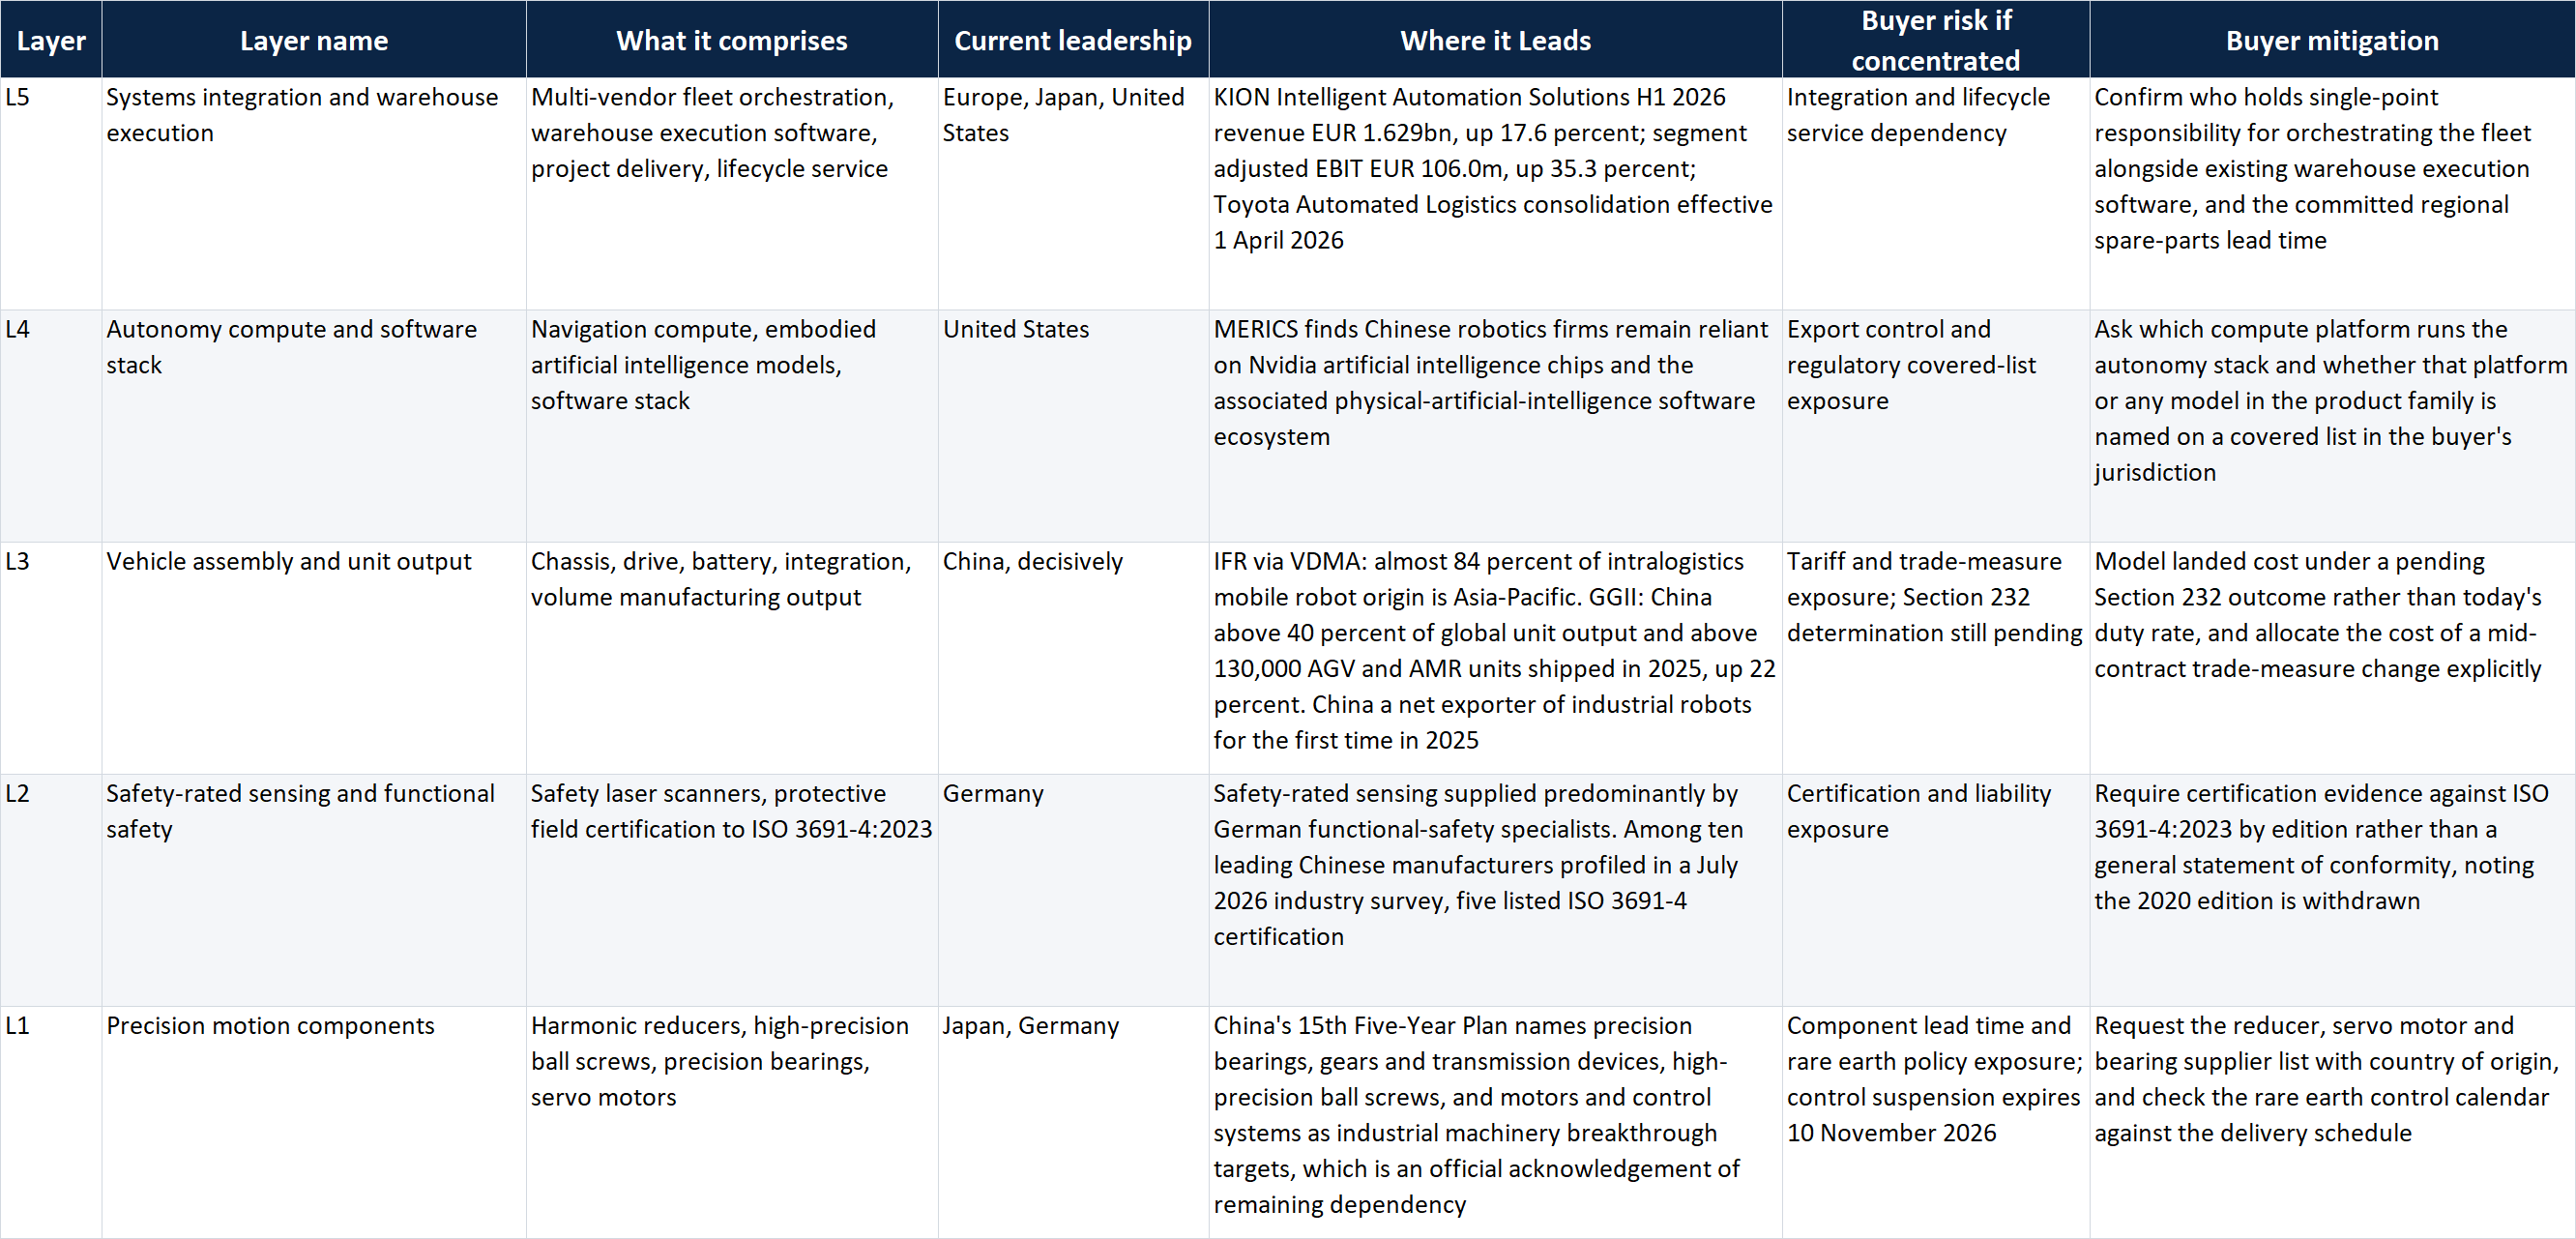
最底层是精密运动部件:谐波减速器、高精度滚珠丝杠、精密轴承和伺服电机。该领域的领导地位仍由日本和德国占据,而最具说服力的证据正是中国自身的政策。 《第十五个五年规划》将精密轴承、齿轮及传动装置、高精度滚珠丝杠以及电机和控制系统列为工业机械优先发展领域的突破目标。除非国内供应尚不充足,否则国家不会将某个零部件类别纳入国家突破计划。
再上一层是安全等级认证的传感技术及功能安全认证,德国专家在此领域仍保持着上述所述的领先地位。第三层——车辆装配与单元产量——则是
中国在该领域的领导地位具有决定性且可量化:原产地份额、产量份额、出货量以及净出口国转折点均处于这一层级。第四层——自主计算和软件栈——则是美国的强势领域。 梅卡托中国研究所的研究发现,尽管中国机器人企业正在迅速实现硬件本土化,但它们仍然依赖英伟达的人工智能芯片及相关的人工智能软件生态系统。 第五层也是最高层是系统集成和仓库执行,KION、丰田自动化物流(Toyota Automated Logistics)以及Interact Analysis的营收数据均指向同一趋势。若将其视为一个堆栈,其模式是领导地位向下迁移。随着层级向物理组装方向靠近,中国的地位日益增强;而在两端——即下层的精密零部件和上层的集成价值——其地位则相对薄弱。这正是某个国家虽能生产绝大多数设备,却仅能占据约四分之一营收的结构性原因。
应明确指出该框架的局限性。各层级的划分是基于精确度不一的证据所作出的定性判断。装配层基于明确的设备份额数据,而零部件层和安全层则基于政策目标文件及认证清单统计数据,因为没有主要机构发布该资产类别的零部件级市场份额数据。 证据基础还混合了不同资产类别:仅在没有移动机器人等效数据时才使用工业机器人数据,并据此进行标注。 各公司的披露数据无法直接比较:KION报告的是完整的仓库自动化项目,泰瑞达报告的是协作机械臂和移动机器人合并后的数据,而中国制造商仅报告移动机器人数据。这些报告范围各不相同,本分析并未对其进行相互比较排名。
这对买家意味着什么实际后果是,没有任何买家会仅从某个国家采购。每次部署都涉及涵盖全部五层的捆绑方案,而每一层的采购地域都伴随着独特的风险类型,而单一供应商的沟通往往会掩盖这些风险。
其中,监管风险已成为最不稳定的因素。2026年7月28日,美国联邦通信委员会将先进机器人设备与外国生产的联网电源逆变器一同列入其“受管制清单”,该措施自发布之日起生效。 据报道,此项措施的适用范围涵盖新型类人机器人和四足机器人机型,且仅适用于尚未获得授权的机型;预计非中国供应商将获得豁免,正如此前针对外国无人机和路由器的限制措施一样。仓库自动导引车(AMR)和自动导引车(AGV)机型未被点名。 对移动机器人购买者而言,其意义在于这一先例而非立即禁止:监管机构现已将“先进机器人设备”确立为《涵盖清单》的类别,并以联网机器人会收集数据且可被远程操控为由予以正当化。这些理由并非仅针对腿部数量。
贸易措施仍悬而未决,应将其视为待解决的问题,而非理所当然地忽略。 针对机器人及工业机械进口的第232条国家安全调查于2025年9月启动,截至2026年8月3日(即本分析的信息截止日期)仍悬而未决,尚未对机器人产品征收关税。 此外,中国对七类中重稀土材料的出口管制已暂停至2026年11月10日。移动机器人的牵引电机和提升电机内部均装有稀土永磁体,这使得该日期成为实际的采购规划日期,而非地缘政治层面的抽象概念。基于当前关税水平的到岸成本模型
该利率并非预测。利润率数据反映了当前的谈判筹码所在。永恒力于7月下调了2026财年全年盈利预期, 将预期息税前利润区间从3.8亿至4.5亿欧元下调至3.4亿至4亿欧元,理由之一是市场环境持续高度竞争,但同时明确表示其自动化与仓储设备业务部门的预测保持不变。 KION的自动化业务收入增长了18%,但自动化业务订单量较创纪录的上年同期下降了17%。综合来看,当前的趋势是收入持平而利润率受压,其中自动化与集成层仍得以守住。买家应预期车辆价格将面临竞争性定价,而集成服务的定价则会更为坚挺。
将分层分析转化为采购对话的供应商提问
· 该车辆中的减速器、伺服电机和精密轴承由哪家公司制造,生产地位于哪个国家?
· 能否提供按具体版本划分的 ISO 3691-4:2023 认证证明,而非仅提供一份通用的符合性声明?
· 自动驾驶栈运行在哪个计算平台上?该平台或该产品系列中的任何型号是否被列入我们管辖区域的监管覆盖清单?
· 如果贸易措施导致订单下达与交货期间的到岸成本发生变化,根据合同,该成本应由哪一方承担?
· 谁负责统筹协调该车队与我们现有的仓库执行软件的协同运行,并承担最终责任?此外,在我们所在地区,备件的承诺交货周期是多久?
核心要点
生产转型在设备组装层面已尘埃落定,但在价值创造层面仍存在争议
已明确。对于采购团队而言,这表明不应将决策框定为中国供应商与西方供应商之间的二选一,而应支持对捆绑方案的每一层分别定价,因为风险实际上正是以这种方式产生的。车辆本身正日益成为一种大宗商品,而系统集成则不然;底层的组件和上层的计算能力,正是政策可能在毫无预警的情况下进行干预的领域。 十八个月后,那些被视为审慎的买家,将是本季度在合同中加入贸易措施和认证版本条款的人,而不是那些在单位价格从来都不是风险所在的市场中争取到最低单位价格的人。免责声明
本文仅供一般信息和行业分析之用。它不构成投资、采购、法律或专业建议,任何读者在未进行独立核实并获得适当专业指导的情况下,均不应据此采取行动。 文中引用的市场数据、出货量、营收披露、价格关系、监管状态及贸易措施均反映截至2026年8月3日信息截止日可获取的来源,且可能随时变更,恕不另行通知。公司财务数据源自已公布的披露信息,其业务分部范围各不相同,且彼此之间无法直接比较。 本文所述的监管及贸易状况,包括待定的《第232条》裁定以及将于2026年11月10日到期的稀土出口管制暂停令,均具有时效性,在作出任何商业决策前应重新核实。