
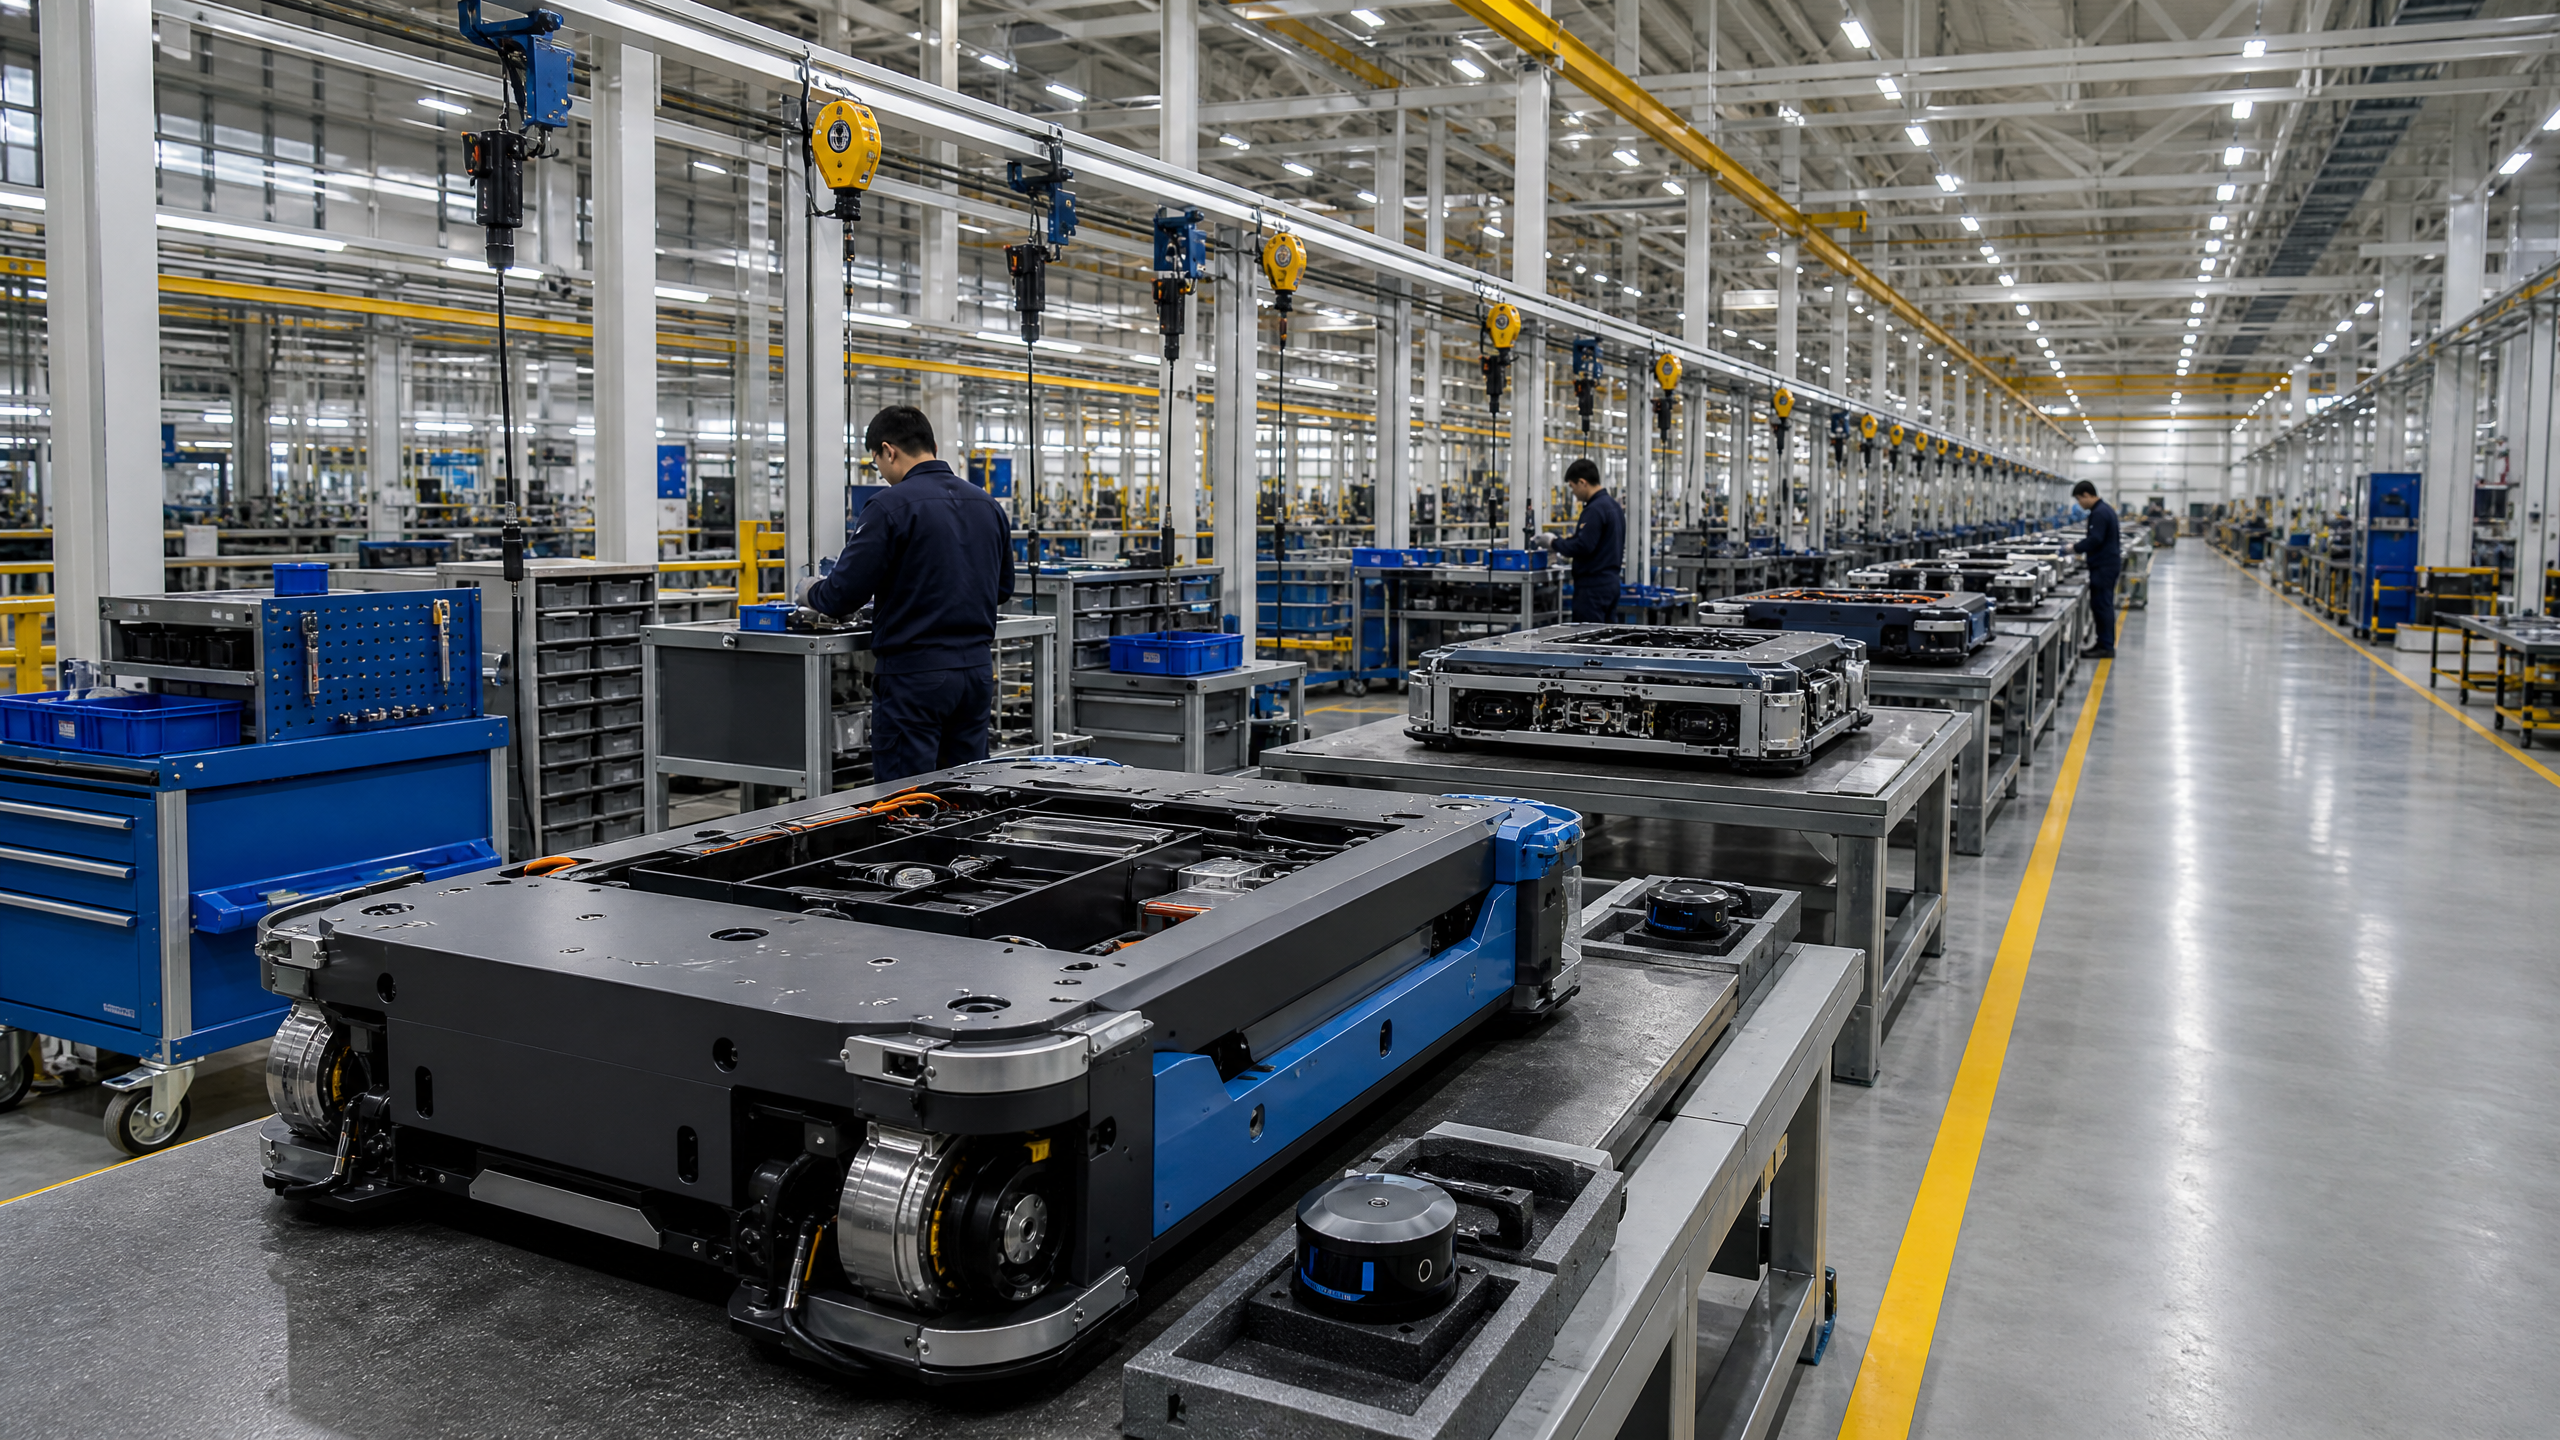
Darstellung der Verlagerung der weltweiten AMR- und AGV-Produktion
Nach Angaben der International Federation of Robotics entfallen fast 84 Prozent der weltweit produzierten mobilen Intralogistikroboter auf den asiatisch-pazifischen Raum. Interact Analysis schätzt den Anteil Chinas am Umsatz mit mobilen Robotern auf 36 Prozent, der bis 2030 auf 27 Prozent sinken wird. Beide Zahlen sind plausibel, und die Differenz zwischen ihnen ist kein Messfehler, sondern spiegelt die Struktur der Branche wider. Beitrag 6 unserer AMR- und AGV-Reihe stellt das „ARPI Production Leadership Layer Model“ vor, eine fünfstufige Aufgliederung der Wertschöpfungskette, die zeigt, dass sich die Führungsrolle entlang der Wertschöpfungskette nach unten verlagert: Chinas Dominanz ist bei der Fahrzeugmontage entscheidend, bei der Sicherheitszertifizierung und den darunter liegenden Präzisionskomponenten umkämpft und bei der Autonomie-Rechenleistung sowie der Systemintegration weiter oben am schwächsten. Angesichts der Tatsache, dass China mittlerweile ein Nettoexporteur von Industrierobotern ist, eine Entscheidung gemäß Section 232 noch aussteht und die Aussetzung der Kontrolle über Seltene Erden am 10. November 2026 ausläuft, unterteilt die Analyse die Produktionsgeografie in fünf unterschiedliche Arten von Beschaffungsrisiken und beleuchtet die damit verbundenen Fragen an die Lieferanten.
Als die International Federation of Robotics (IFR) im Rahmen ihrer jüngsten weltweiten Umfrage die Herkunft der weltweit eingesetzten mobilen Intralogistikroboter erfasste, ergab sich für die Region Asien-Pazifik ein Anteil von fast 84 Prozent, gegenüber 11 Prozent für Europa und 5 Prozent für Nord- und Südamerika. Als Interact Analysis im Januar 2026 seine Prognose für mobile Roboter veröffentlichte, bezifferte das Unternehmen Chinas Anteil am Umsatz mit mobilen Robotern auf 36 Prozent, der bis 2030 auf 27 Prozent sinken soll. Beide Zahlen sind vertretbar. Keine davon ist falsch. Ein Beschaffungsteam, das diese Zahlen als widersprüchliche Aussagen über ein und dasselbe Thema interpretiert, wird sein nächstes Automatisierungsprojekt falsch kalkulieren, denn die Differenz zwischen 84 Prozent und 27 Prozent ist kein Messfehler. Sie spiegelt die Struktur der Branche wider.
Diese Lücke ist Gegenstand dieser Analyse. Die geografische Verteilung der Produktion auf dem Markt für autonome mobile Roboter (AMR) und fahrerlose Transportfahrzeuge (AGV) hat sich in den letzten fünf Jahren entscheidend in Richtung China verlagert, und diese Verschiebung lässt sich mittlerweile nicht mehr nur in Prognosen, sondern auch in Zolldaten erkennen. Was sich nicht proportional verschoben hat, ist die Frage, wo sich das Kapital ansammelt. Um zu verstehen, warum dies so ist, muss man die auf eine einzige Zahl reduzierte Frage, wer führend ist, hinter sich lassen und durch eine vielschichtige Betrachtung ersetzen.
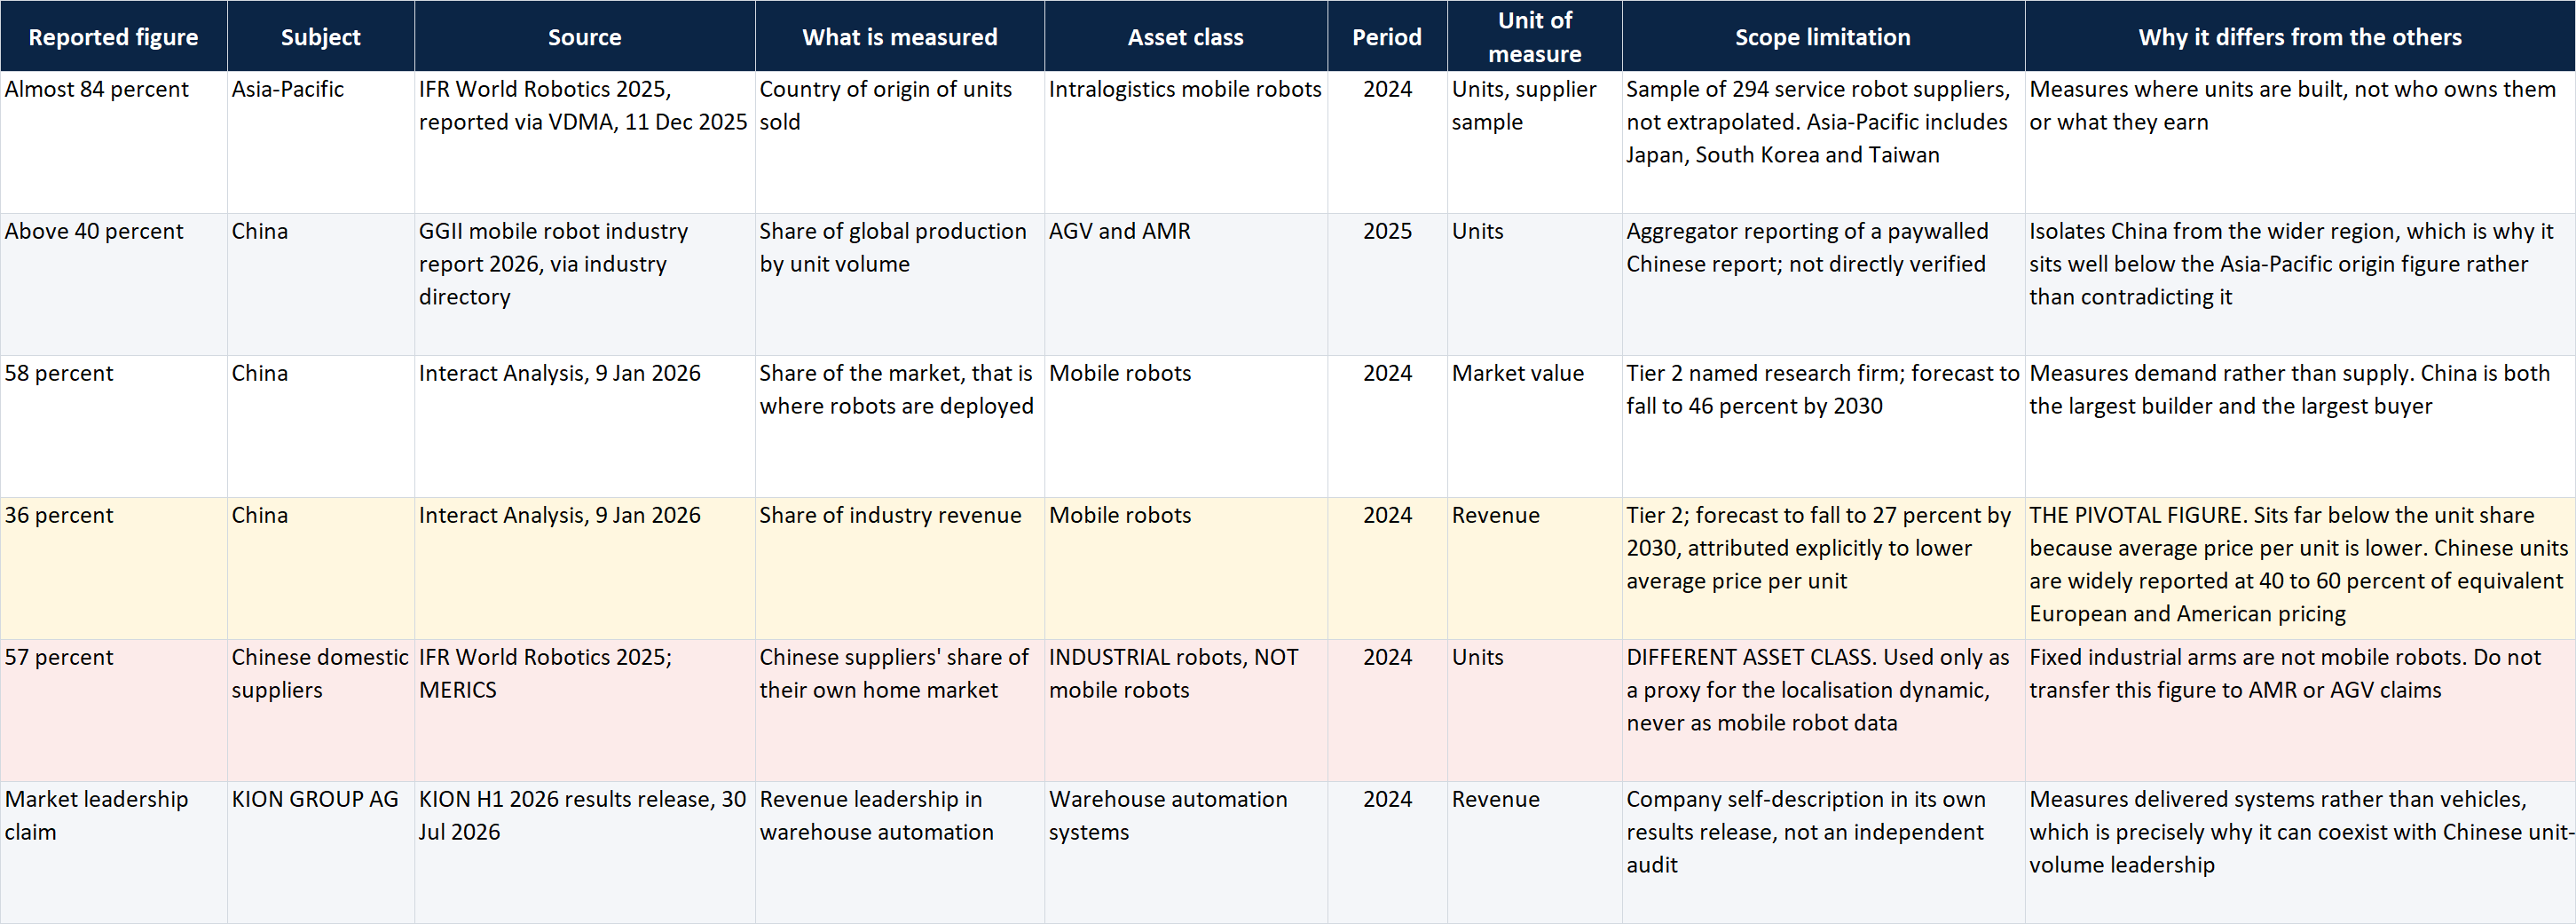
Tabelle 1: Abstimmung der Nenner für Marktanteile – sechs konkurrierende Messgrößen zur Position Chinas
Chinas Marktanteil
Die spezifischste primäre Kennzahl für diese Anlageklasse stammt von der IFR, deren jüngste globale Robotik-Umfrage für das Jahr 2024 weltweit 102.900 verkaufte Transport- und Logistikroboter verzeichnete, von denen etwa 81.800 mobile Roboter für intralogistische Anwendungen waren. Gemeldet durch den Verband der Deutschen Maschinen- und Anlagenbauindustrie, der
Die Herkunftsverteilung dieser Intralogistik-Einheiten belief sich auf fast 84 Prozent aus dem asiatisch-pazifischen Raum, 11 Prozent aus Europa und 5 Prozent aus Nord- und Südamerika zusammen. Zwei Einschränkungen zu dieser Zahl sind für jeden wichtig, der sie zitiert. Die Daten des Verbandes zu Servicerobotern stammen aus einer Stichprobe von 294 Anbietern und wurden nicht auf die gesamte Branche hochgerechnet; zudem rät der Verband selbst von Vergleichen zwischen den einzelnen Berichtsjahren ab, da sich die Zusammensetzung der Stichprobe ändert. Ebenso ist der asiatisch-pazifische Raum nicht gleichbedeutend mit China. Japan, Südkorea und Taiwan sind in diesen 84 Prozent enthalten.Eine spezifische Eingrenzung auf China erfordert namentlich genannte Forschungsergebnisse. Das Gaogong Industry Research Institute, dessen Bericht über die chinesische Mobilroboterindustrie als maßgeblicher nationaler Referenzwert gilt, beziffert die chinesischen Auslieferungen im Jahr 2025 auf über 130.000 AGV- und AMR-Einheiten – was einem Anstieg von 22 Prozent gegenüber dem Vorjahr entspricht – und schätzt den Anteil Chinas an der weltweiten Mobilroboterproduktion nach Stückzahlen auf über 40 Prozent. Interact Analysis, das eher die Nachfrage als die Produktion misst, schätzt den Anteil Chinas am Markt für mobile Roboter im Jahr 2024 auf 58 Prozent und prognostiziert einen Rückgang auf 46 Prozent bis 2030, da sich die Verbreitung in anderen Regionen ausgehend von einem niedrigeren Niveau beschleunigt. Dasselbe Unternehmen bezifferte Chinas Anteil am Umsatz mit mobilen Robotern im Jahr 2024 auf 36 Prozent, der bis 2030 voraussichtlich 27 Prozent erreichen wird, und führte diese Abweichung ausdrücklich auf einen niedrigeren Durchschnittspreis pro Einheit zurück.
Ein bestätigendes primäres Signal kam von Chinas eigener Zollbehörde. Nach Angaben der Allgemeinen Zollverwaltung erreichten die chinesischen Exporte von Industrierobotern in den ersten sechs Monaten des Jahres 2026 einen Wert von 6,29 Milliarden RMB (etwa 930 Millionen US-Dollar), was einem Anstieg von 18,6 Prozent gegenüber dem Vorjahreszeitraum entspricht; die Lieferungen gingen in 141 Länder und Regionen. Bedeutender als die Wachstumsrate ist die im Vorjahr überschrittene Schwelle: Im Jahr 2025 wurde China erstmals zum Nettoexporteur von Industrierobotern, wobei die Exporte die Importe überstiegen. Industrieroboter stellen eine andere Anlageklasse dar als mobile Roboter, und die zollrechtliche Einstufung berücksichtigt dies nicht
Da die AGV- und AMR-Einheiten hier nicht gesondert ausgewiesen werden, sollte diese Zahl eher als Indikator für die Wettbewerbsfähigkeit der chinesischen Robotikindustrie und nicht als Daten zu mobilen Robotern verstanden werden. Als Richtungsindikator ist sie eindeutig.Stellt man diese Zahlen nebeneinander, löst sich der scheinbare Widerspruch auf. China produziert einen sehr großen Anteil der weltweiten mobilen Roboter, kauft einen Großteil davon und erzielt nur einen geringen Teil der Branchenumsätze. Jede Aussage ist wahr, da jeweils ein anderer Nenner zugrunde gelegt wird.
Wie es dazu kam
Die politischen Rahmenbedingungen hinter diesem Wandel wurden im März 2026 deutlich klarer. Der von der Nationalen Entwicklungs- und Reformkommission veröffentlichte Entwurf des 15. Fünfjahresplans für den Zeitraum 2026 bis 2030 nennt die Robotik ausdrücklich in seiner Aufzählung der aufstrebenden Branchen, die ausgebaut und gestärkt werden sollen – neben Informationstechnologie der nächsten Generation, neuen Energien, neuen Werkstoffen, intelligenten, vernetzten Fahrzeugen mit neuen Antrieben, Biomedizin sowie High-End-Ausrüstung. „Embodied Intelligence“ wird separat unter der Rubrik „Zukunftsbranchen“ des Plans aufgeführt, zusammen mit Quantentechnologie, Biofertigung, Wasserstoff- und Fusionsenergie, Gehirn-Computer-Schnittstellen und Mobilfunk der sechsten Generation. Diese strukturelle Aufwertung bedeutet, dass die Robotik, die bislang weitgehend im Rahmen eines untergeordneten Teilplans eines Ministeriums behandelt wurde, nun auf die oberste Ebene verlagert wurde, an der zentrale Ministerien, Provinzregierungen und staatliche Finanzinstitute beteiligt sind.
Auch die Finanzierungs- und Fördermechanismen wirken auf mehreren Ebenen. Untersuchungen des Mercator-Instituts für Chinastudien belegen, dass es neben nationalen Risikokapitalfonds und speziellen kommunalen Robotikfonds in Peking, Shanghai und Shenzhen auch Programme auf Provinz- und Kommunalebene gibt, die bis zu 30 Prozent der Projektkosten für Automatisierungsinnovationen subventionieren. Die industrielle Basis ist ebenso wichtig wie die finanziellen Mittel. Mobilfunk
Roboter teilen sich mit Elektrofahrzeugen gemeinsame Komponenten wie Batterien, Sensoren und Leistungselektronik, und Chinas etablierte Position in dieser Lieferkette schlägt sich direkt in niedrigeren Stückkosten für Hersteller mobiler Roboter nieder. Die Verfügbarkeit von Lidar- und Steuerungssystemen aus heimischer Produktion hat die Hardware-Kostenstrukturen seit 2022 erheblich gesenkt.Das wirtschaftliche Ergebnis ist die Preisdifferenz, die jede Wettbewerbsdynamik auf diesem Markt prägt. Chinesische AMR-Geräte werden durchweg mit 40 bis 60 Prozent des Preises vergleichbarer europäischer und amerikanischer Produkte angegeben, wobei je nach Nutzlastklasse und Softwareumfang größere Spannen genannt werden. Dabei handelt es sich nicht um eine Rabattstrategie, die auf einer vergleichbaren Kostenbasis aufbaut. Es ist eine andere Kostenbasis.
Ein weiteres Element verdient Beachtung, da es häufig fälschlicherweise als reine Stärke interpretiert wird. In der Einschätzung des Congressional Research Service wird darauf hingewiesen, dass der produktionsorientierte Ansatz des Plans die industriellen Überkapazitäten Chinas und die Abhängigkeit vom Export bereits verschärft hat. Die Überkapazitäten sind der Grund dafür, dass die Exportintensität steigt, und sie sind auch der Grund dafür, dass Käufern außerhalb Chinas derzeit Konditionen angeboten werden, die durch die chinesische Inlandsnachfrage allein nicht zu rechtfertigen wären.
Wo westliche und japanische Akteure nach wie vor führend sind
Der deutlichste Beweis für die Beständigkeit nicht-chinesischer Marktpositionen stammt eher aus Unternehmensberichten als aus Kommentaren. Die KION GROUP AG, zu der Dematic und Linde Material Handling gehören, meldete für das erste Halbjahr 2026 im Segment „Intelligent Automation Solutions“ einen Umsatz von 1,629 Milliarden Euro, was einem Anstieg von 17,6 Prozent entspricht, während das bereinigte Ergebnis vor Zinsen und Steuern (EBIT) des Segments um 35,3 Prozent auf 106,0 Millionen Euro stieg. In ihrer eigenen Ergebnisveröffentlichung bezeichnet sich die Gruppe auf der Grundlage des Umsatzes des Jahres 2024 als weltweit führender Anbieter von Lagerautomatisierungslösungen. Kein chinesischer Hersteller mobiler Roboter weist einen Umsatz in dieser Größenordnung aus, da das Segment
Das Unternehmen verkauft keine Fahrzeuge, sondern fertige Systeme.Der Größenunterschied wird noch deutlicher, wenn man das Unternehmen mit einer bekannten westlichen Marke für mobile Roboter vergleicht. Teradyne meldete für das zweite Quartal 2026 einen Umsatz von 1.329 Millionen US-Dollar, wovon 100 Millionen US-Dollar auf das Segment „Robotics“ entfielen – ein Anstieg um 33 Prozent gegenüber dem Vorjahreszeitraum und das fünfte Quartal in Folge mit Wachstum in diesem Segment. Da dieses Segment sowohl Universal Robots als auch Mobile Industrial Robots umfasst, handelt es sich bei dieser Zahl nicht ausschließlich um den Umsatz mit mobilen Robotern, und eine Aufschlüsselung auf Markenebene wurde bislang nicht veröffentlicht. Selbst als Gesamtwert betrachtet deutet dies darauf hin, dass eine führende westliche Marke für mobile Roboter innerhalb eines Geschäftsbereichs tätig ist, der jährlich rund 400 Millionen US-Dollar erwirtschaftet – ein Wert, der mit dem eines einzelnen chinesischen Herstellers mobiler Roboter vergleichbar ist und um eine Größenordnung unter dem der etablierten Anbieter auf Integrationsebene liegt.
Im selben Berichtszeitraum sind zwei strukturelle Reaktionen erkennbar. Toyota Industries hat Bastian Solutions, das Lagerhaltungsgeschäft von Vanderlande, und viastore mit Wirkung zum 1. April 2026 unter der einheitlichen Marke „Toyota Automated Logistics“ zusammengeführt und konsolidiert damit auf der Integrationsebene, anstatt im Preiswettbewerb für Fahrzeuge zu stehen. KION erwarb 70 Prozent an Smart Innovation NV, der Forschungstochter des belgischen Einzelhändlers Colruyt, speziell zur industriellen Fertigung autonomer Palettenhubwagen, die Lkw ohne menschliches Eingreifen be- und entladen können – eine Funktion, die in den Colruyt-Verteilzentren bereits seit zwei Jahren im Einsatz war. Teradyne berichtete unterdessen, dass der Umsatz in den Vereinigten Staaten auf 32 Prozent seines Robotik-Segments gestiegen sei, und bestätigte Pläne zur Eröffnung eines Produktionszentrums in Michigan im Laufe des Jahres 2026.
Die dritte Säule ist die funktionale Sicherheit. Die maßgebliche Norm für diese Anlageklasse ist die ISO 3691-4, die nun in ihrer zweiten Auflage von 2023 vorliegt, wobei die Ausgabe von 2020 offiziell zurückgezogen wurde. Der Anwendungsbereich der Norm selbst ist für Käufer, die sich auf dem Anbietermarkt zurechtfinden müssen, aufschlussreich
Terminologie, da darin die Begriffe „fahrerloses Transportfahrzeug“, „autonomer mobiler Roboter“, „Bots“, „fahrerloser Transportwagen“, „Tunnel-Tugger“ und „Unterwagen“ als Bezeichnungen für dieselbe regulierte Kategorie von fahrerlosen Flurförderzeugen verwendet werden. Die Einhaltung der Vorschriften hängt von sicherheitsgeprüften Sensoren ab, die überwiegend von deutschen Spezialisten für funktionale Sicherheit bereitgestellt werden, wobei der Zertifizierungsgrad bei den Anbietern uneinheitlich ist. Von zehn führenden chinesischen Herstellern, die in einer Branchenumfrage vom Juli 2026 vorgestellt wurden, gaben lediglich fünf überhaupt eine Zertifizierung nach ISO 3691-4 an.Die technologische Lücke
Eine ehrliche Bewertung muss die Ebenen der Wertschöpfungskette voneinander trennen, da die Führungsposition nicht über alle Ebenen hinweg einheitlich ist. Das nachstehende Rahmenmodell ist eine eigene Konstruktion dieser Analyse und keine aus einer einzelnen zitierten Quelle übernommene Erkenntnis; es unterteilt die Führungsposition in der Produktion in fünf übereinanderliegende Ebenen, die unabhängig voneinander bewertet werden.
Tabelle 2: Das ARPI-Modell der Produktionsführerschaftsebenen
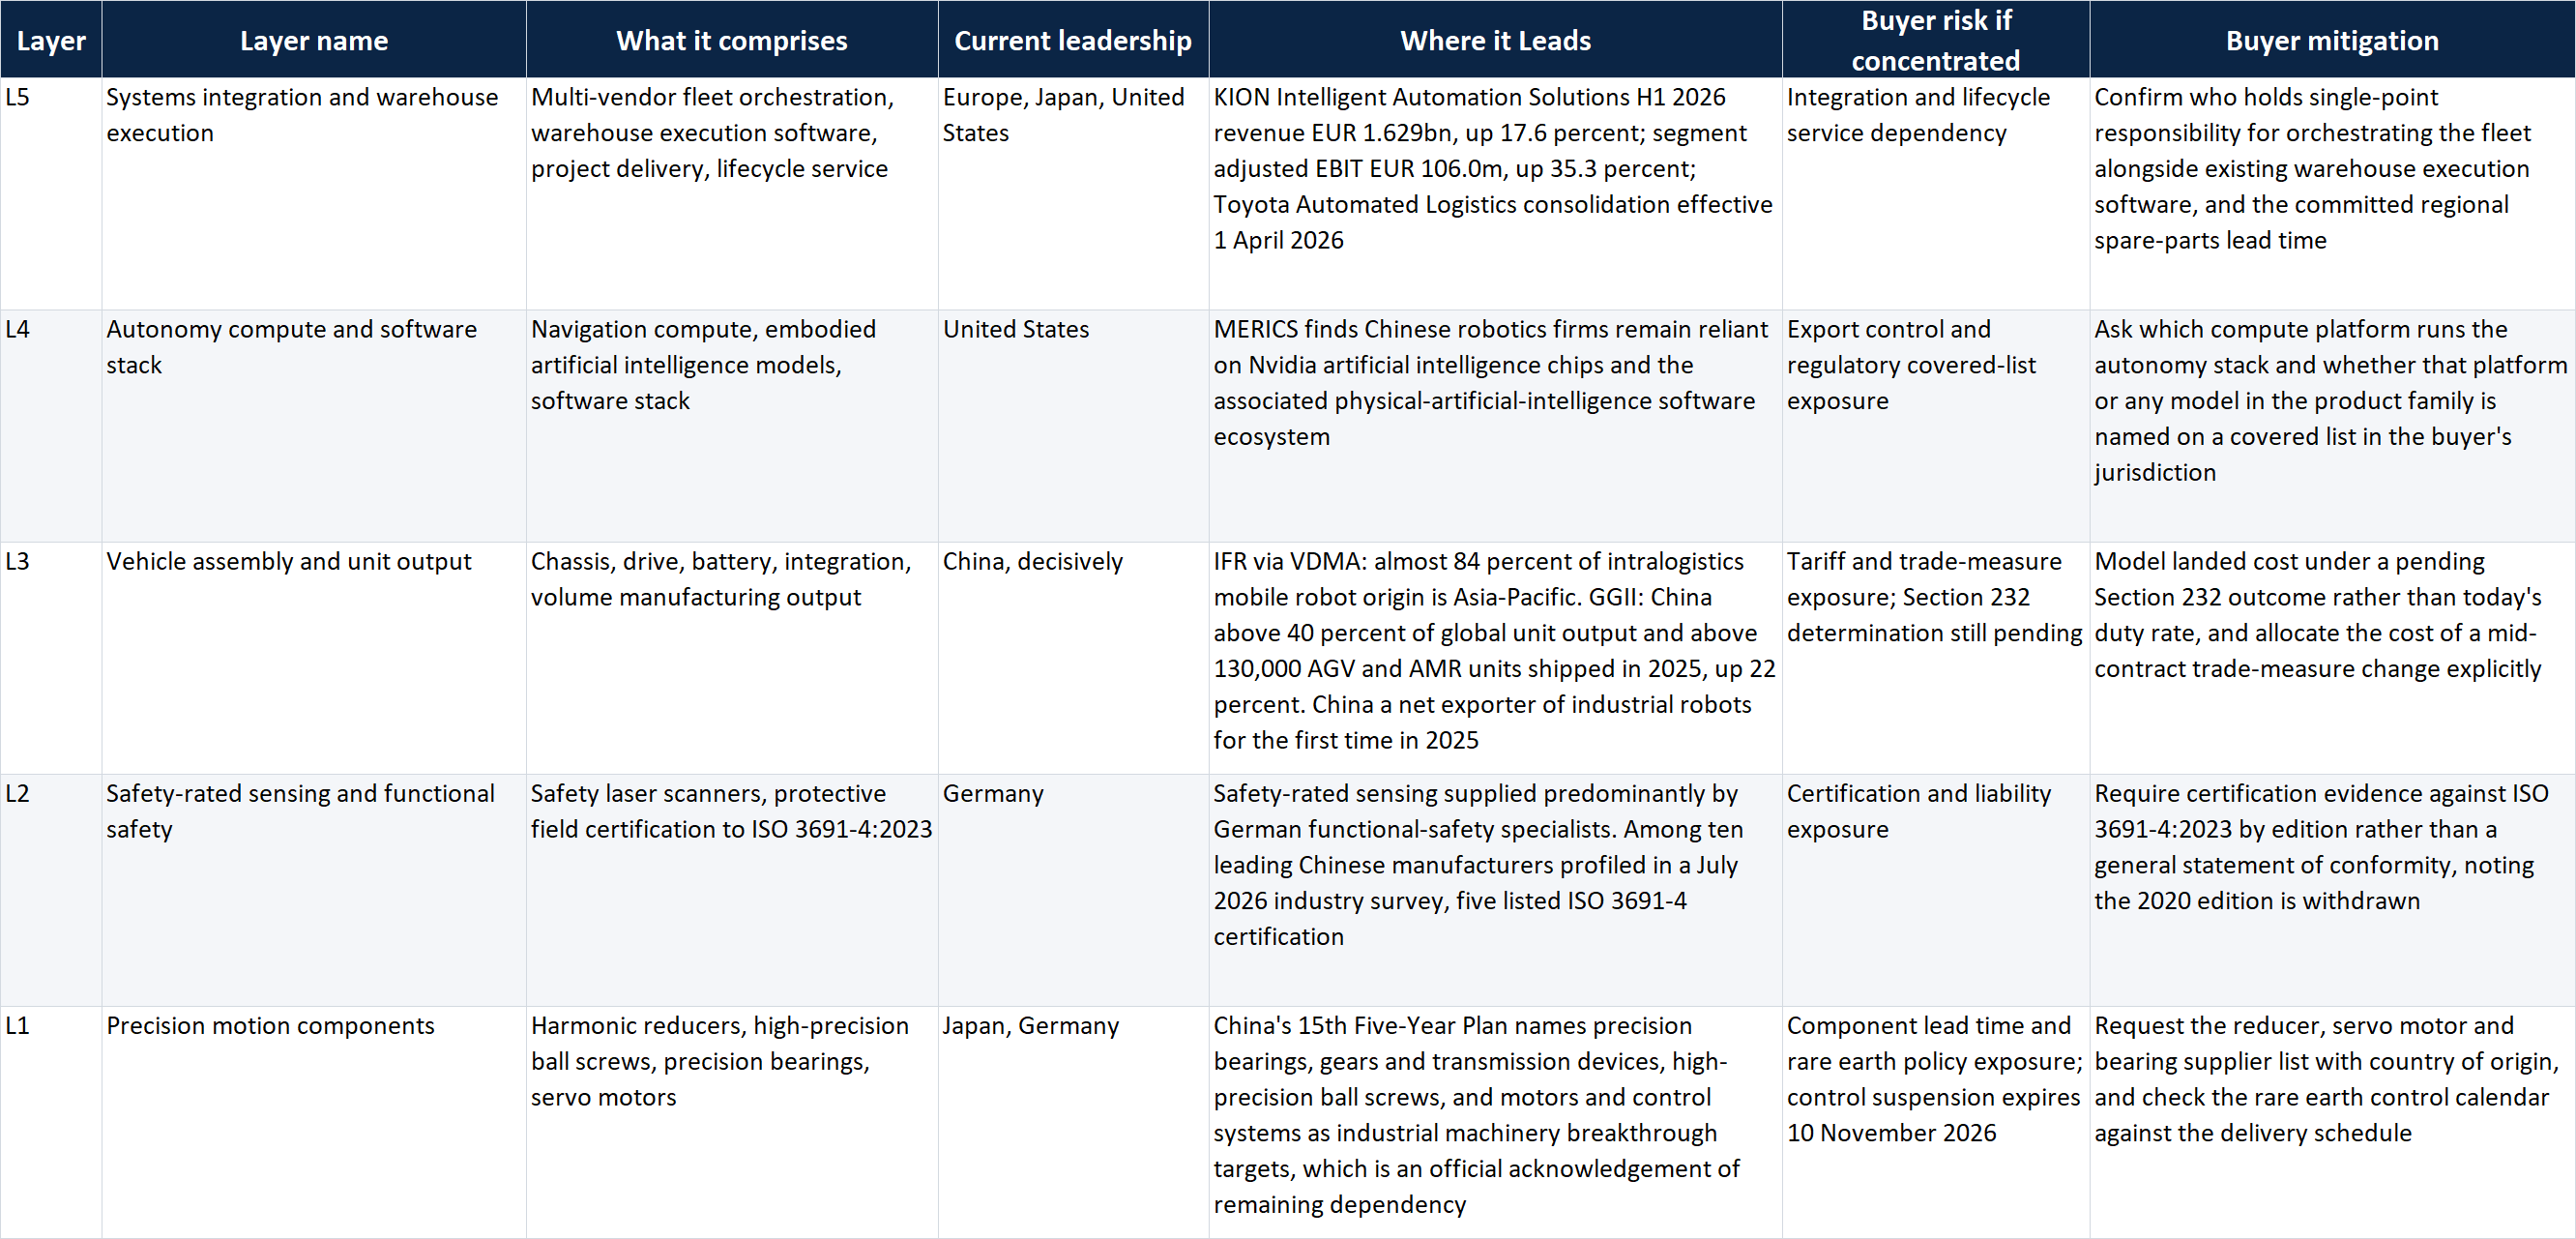
An der Basis stehen Präzisionsantriebe: harmonische Getriebe, hochpräzise Kugelumlaufspindeln, Präzisionslager und Servomotoren. Die Führungsposition in diesem Bereich liegt nach wie vor bei Japan und Deutschland, und der überzeugendste Beweis dafür ist die chinesische Politik selbst. Der 15. Fünfjahresplan nennt Präzisionslager, Zahnräder und Getriebe, hochpräzise Kugelumlaufspindeln sowie Motoren und Steuerungssysteme als Durchbruchsziele im Rahmen seiner Prioritäten für Industriemaschinen. Ein Staat nimmt eine Komponentenkategorie nur dann in ein nationales Durchbruchsprogramm auf, wenn die inländische Versorgung noch nicht ausreichend ist.
Darüber liegen die sicherheitszertifizierte Sensorik und die Zertifizierung der funktionalen Sicherheit, wo deutsche Spezialisten die oben beschriebene Position weiterhin innehaben. Die dritte Ebene, die Fahrzeugmontage und die Stückzahlproduktion, ist der Bereich, in dem
Die chinesische Führungsposition ist entscheidend und lässt sich quantifizieren: Der Anteil am Ursprungsmarkt, der Produktionsanteil, die Versandmengen und der Übergang zum Nettoexporteur sind allesamt auf dieser Ebene angesiedelt. Die vierte Ebene – autonome Rechenleistung und der Software-Stack – ist eine Hochburg der Vereinigten Staaten. Untersuchungen des Mercator-Instituts für Chinastudien zeigen, dass chinesische Robotikunternehmen weiterhin auf KI-Chips von Nvidia und das damit verbundene Software-Ökosystem für physikalische künstliche Intelligenz angewiesen sind, auch wenn sie ihre Hardware rasch lokalisieren. Die fünfte und höchste Ebene bildet die Systemintegration und die Lagersteuerung, wo die Umsatzzahlen von KION, Toyota Automated Logistics und Interact Analysis alle in dieselbe Richtung weisen.Betrachtet man das Ganze als Stack, zeigt sich das Muster, dass sich die Führungsposition nach unten verlagert. Chinas Position stärkt sich, je näher die Ebene an die physische Montage rückt, und schwächt sich an beiden Extremen ab – bei den Präzisionskomponenten darunter und bei der Integrationswertschöpfung darüber. Dies ist der strukturelle Grund dafür, dass ein Land den Großteil der Einheiten produzieren kann, dabei aber nur etwa ein Viertel des Umsatzes erzielt.
Die Grenzen dieses Rahmens sollten klar dargelegt werden. Die Zuordnung zu den Ebenen ist eine qualitative Einschätzung, die auf Belegen unterschiedlicher Genauigkeit beruht. Die Montageebene stützt sich auf explizite Daten zum Stückzahlanteil, während die Komponenten- und Sicherheitsebenen auf Dokumenten zu politischen Zielvorgaben und der Anzahl der Zertifizierungen basieren, da keine primäre Stelle Marktanteile auf Komponentenebene für diese Anlageklasse veröffentlicht. Die Evidenzbasis vermischt zudem Anlageklassen, wobei Daten zu Industrierobotern nur dann herangezogen werden, wenn keine Entsprechungen bei mobilen Robotern existieren, und entsprechend gekennzeichnet werden. Die Unternehmensangaben sind nicht direkt vergleichbar: KION berichtet über vollständige Lagerautomatisierungsprojekte, Teradyne über kollaborative Roboterarme und mobile Roboter zusammen, und chinesische Hersteller berichten ausschließlich über mobile Roboter. Diese Erfassungsbereiche unterscheiden sich, und diese Analyse stellt keine Rangfolge untereinander her.
Was dies für Käufer bedeutetDie praktische Konsequenz ist, dass kein Käufer Produkte aus einem einzigen Land bezieht. Jede Bereitstellung ist ein Bündel, das alle fünf Ebenen umfasst, und die Herkunftsregion jeder Ebene birgt eine spezifische Risikoart, die bei Gesprächen mit einem einzelnen Anbieter häufig im Hintergrund bleibt.
Das regulatorische Risiko ist mittlerweile das unberechenbarste dieser Risiken. Am 28. Juli 2026 nahm die US-amerikanische Federal Communications Commission (FCC) neben im Ausland hergestellten vernetzten Wechselrichtern auch fortschrittliche Robotergeräte in ihre „Covered List“ auf; die Maßnahmen traten mit ihrer Veröffentlichung in Kraft. Der für diese Maßnahme angegebene Geltungsbereich umfasst neue humanoide und vierbeinige Robotermodelle und gilt nur für noch nicht zugelassene Modelle; nicht-chinesische Anbieter werden voraussichtlich ausgenommen, wie dies bereits bei früheren Beschränkungen für ausländische Drohnen und Router der Fall war. AMR- und AGV-Modelle für Lagerumgebungen wurden nicht namentlich genannt. Die Bedeutung für Käufer mobiler Roboter liegt eher im Präzedenzfall als in einem unmittelbaren Verbot: Eine Regulierungsbehörde hat nun fortschrittliche Robotergeräte als Kategorie in die „Covered List“ aufgenommen und dies damit begründet, dass vernetzte Roboter Daten erfassen und ferngesteuert werden können. Diese Gründe beziehen sich nicht spezifisch auf die Anzahl der Beine.
Handelsmaßnahmen bleiben in einer Weise ungelöst, die modelliert werden sollte, anstatt sie einfach außer Acht zu lassen. Die im September 2025 eingeleitete Untersuchung gemäß Abschnitt 232 zur nationalen Sicherheit bezüglich der Einfuhr von Robotik und Industriemaschinen war zum Stichtag dieser Analyse am 3. August 2026 noch anhängig, ohne dass Zölle auf Robotikprodukte verhängt worden waren. Unabhängig davon sind die chinesischen Exportkontrollen für sieben Kategorien mittlerer und schwerer Seltenerdmetalle bis zum 10. November 2026 ausgesetzt. Seltenerd-Dauermagnete kommen in den Antriebs- und Hubmotoren mobiler Roboter zum Einsatz, was dieses Datum zu einem konkreten Termin für die Beschaffungsplanung macht und nicht zu einer geopolitischen Abstraktion. Ein auf den heutigen Zöllen basierendes Landed-Cost-Modell
Der Kurs stellt keine Prognose dar.Die Margenentwicklung gibt Aufschluss darüber, wo derzeit die Verhandlungsmacht liegt. Jungheinrich senkte im Juli seine Gewinnprognose für das Gesamtjahr 2026 und und senkte das erwartete Ergebnis vor Zinsen und Steuern von 380 Mio. EUR bis 450 Mio. EUR auf eine Spanne von 340 Mio. EUR bis 400 Mio. EUR. Als einen der Gründe nannte das Unternehmen ein weiterhin von starkem Wettbewerb geprägtes Marktumfeld, ließ jedoch die Prognose für das Segment „Automation and Warehouse Equipment“ ausdrücklich unverändert. KION steigerte den Umsatz im Bereich Automation um 18 Prozent, während der Auftragseingang in diesem Bereich gegenüber dem Rekordwert des Vorjahres um 17 Prozent zurückging. Zusammengenommen zeigt sich ein Muster aus stabilen Umsätzen und unter Druck stehenden Margen, wobei der Bereich Automation und Integration verteidigt wird. Einkäufer sollten mit wettbewerbsorientierten Preisen für Fahrzeuge und festeren Preisen für Integrationsleistungen rechnen.
Fragen an Lieferanten, die die Segmentanalyse in ein Beschaffungsgespräch umsetzen
· Welches Unternehmen stellt die Getriebe, Servomotoren und Präzisionslager in diesem Fahrzeug her, und in welchem Land werden diese produziert?
· Können Sie Zertifizierungsnachweise gemäß ISO 3691-4:2023 nach Ausgabe vorlegen, anstatt einer allgemeinen Konformitätserklärung?
· Auf welcher Rechenplattform läuft der Autonomie-Stack, und ist diese Plattform oder ein Modell dieser Produktfamilie in einer behördlichen Liste in unserem Rechtsraum aufgeführt?
· Falls sich die Einstandskosten zwischen Bestellung und Lieferung aufgrund einer Handelsmaßnahme ändern, welche Partei trägt diese Kosten gemäß Vertrag?
· Wer trägt die alleinige Verantwortung für die Koordination dieser Flotte in Verbindung mit unserer bestehenden Lagerverwaltungssoftware, und wie lang ist die zugesagte Lieferzeit für Ersatzteile in unserer Region?
Das Fazit
Die Produktionsverlagerung ist auf der Ebene, auf der die Einheiten montiert werden, geklärt, bleibt jedoch auf den Ebenen, auf denen der Mehrwert geschaffen wird, umstritten
festgestellt. Für Beschaffungsteams spricht dies dagegen, die Entscheidung als Wahl zwischen chinesischen und westlichen Anbietern darzustellen, und dafür, jede Ebene des Pakets separat zu bewerten, da die Risiken tatsächlich auf diese Weise entstehen. Das Fahrzeug selbst wird zunehmend zu einer Handelsware, die Integration hingegen nicht, und sowohl bei den zugrunde liegenden Komponenten als auch bei der darüber liegenden Rechenleistung kann es ohne Vorwarnung zu politischen Eingriffen kommen. Die Einkäufer, die in achtzehn Monaten als umsichtig gelten werden, sind diejenigen, die in den in diesem Quartal unterzeichneten Verträgen Klauseln zu Handelsmaßnahmen und Zertifizierungsversionen festschreiben – nicht diejenigen, die sich den niedrigsten Stückpreis in einem Markt gesichert haben, in dem der Stückpreis nie das eigentliche Risiko darstellte.Haftungsausschluss
Dieser Artikel dient ausschließlich der allgemeinen Information und Branchenanalyse. Er stellt keine Anlage-, Beschaffungs-, Rechts- oder Fachberatung dar, und kein Leser sollte auf dessen Grundlage handeln, ohne eine unabhängige Überprüfung und angemessene fachliche Beratung einzuholen. Die hier angeführten Marktzahlen, Liefermengen, Umsatzangaben, Preisverhältnisse, regulatorischen Status sowie Handelsmaßnahmen spiegeln die zum Stichtag 3. August 2026 verfügbaren Quellen wider und können sich ohne Vorankündigung ändern. Die Finanzkennzahlen der Unternehmen stammen aus veröffentlichten Angaben, deren Segmentumfänge sich unterscheiden und die nicht direkt miteinander vergleichbar sind. Die hier beschriebenen regulatorischen und handelspolitischen Positionen, einschließlich der anstehenden Entscheidung gemäß Section 232 und der am 10. November 2026 auslaufenden Aussetzung der Exportkontrollen für Seltene Erden, sind zeitkritisch und sollten vor jeder geschäftlichen Entscheidung erneut überprüft werden.












