
協働ロボット市場シェアをめぐる世界的な争い:中国対欧米
協働ロボット分野における中国の台頭に関する分析的レビュー。国内のサプライチェーン、政策的な推進要因、および規模が、世界の調達選択肢や、中国、欧州、日本のメーカー間の競争バランスをどのように再構築しつつあるかを考察する。
協働ロボットが、ニッチな実験室の目新しさから、拡張可能な産業資産へと移行したことで、ロボット製造の地理的バランスは根本的に変化しました。コボットの導入を検討する調達責任者は、もはや欧州や日本の老舗企業の中から単に選択するだけではありません。 今や彼らは、中国のメーカーが圧倒的な規模とコスト面での優位性を提供する一方で、従来のリーダー企業が高度なソフトウェア・エコシステムと実証済みの信頼性によって地位を守り抜く、二極化した市場を巧みに切り開いていかなければならない。設備投資と長期的な統合リスクのバランスを図ろうとする運用チームにとって、こうした地政学的かつ競争的な製造業界の情勢を理解することは不可欠である。
中国の市場シェア
コボット市場の純粋なシェアデータは、各メーカーによって厳重に秘匿されているものの、より広範な産業用ロボットのエコシステムは、製造規模を示す明確な指標となります。国際ロボット連盟(IFR)の報告によると、2024年には世界中で542,076台の産業用ロボットが導入されました[1]。 このうち中国での導入台数は295,045台で、世界需要の54%を占めた[1]。この巨大な国内市場において、中国のメーカーは構造的な逆転を成し遂げた。 2024年、中国国内の全産業における産業用ロボットの導入台数のうち、現地サプライヤーが57%を占め、2023年の47%から増加した[2]。
この国内市場の規模が、輸出競争力を直接的に後押ししている。IFRが2023年の世界の産業用ロボット導入台数の10.5%を占めると指摘したコボット分野[3]において、主要企業の財務実績は市場の規模を如実に物語っている。 ユニバーサル・ロボッツおよびモバイル・インダストリアル・ロボッツの親会社であるテラダインは、2025年のロボティクス部門の売上高が3億830万米ドルであったと報告している[4]。一方、売上高が牽引されている中国の主要メーカーである深セン・ドボット社は、
6軸コボットに大きく依存しており、2025年の売上高は4億9,220万人民元と報告された[5]。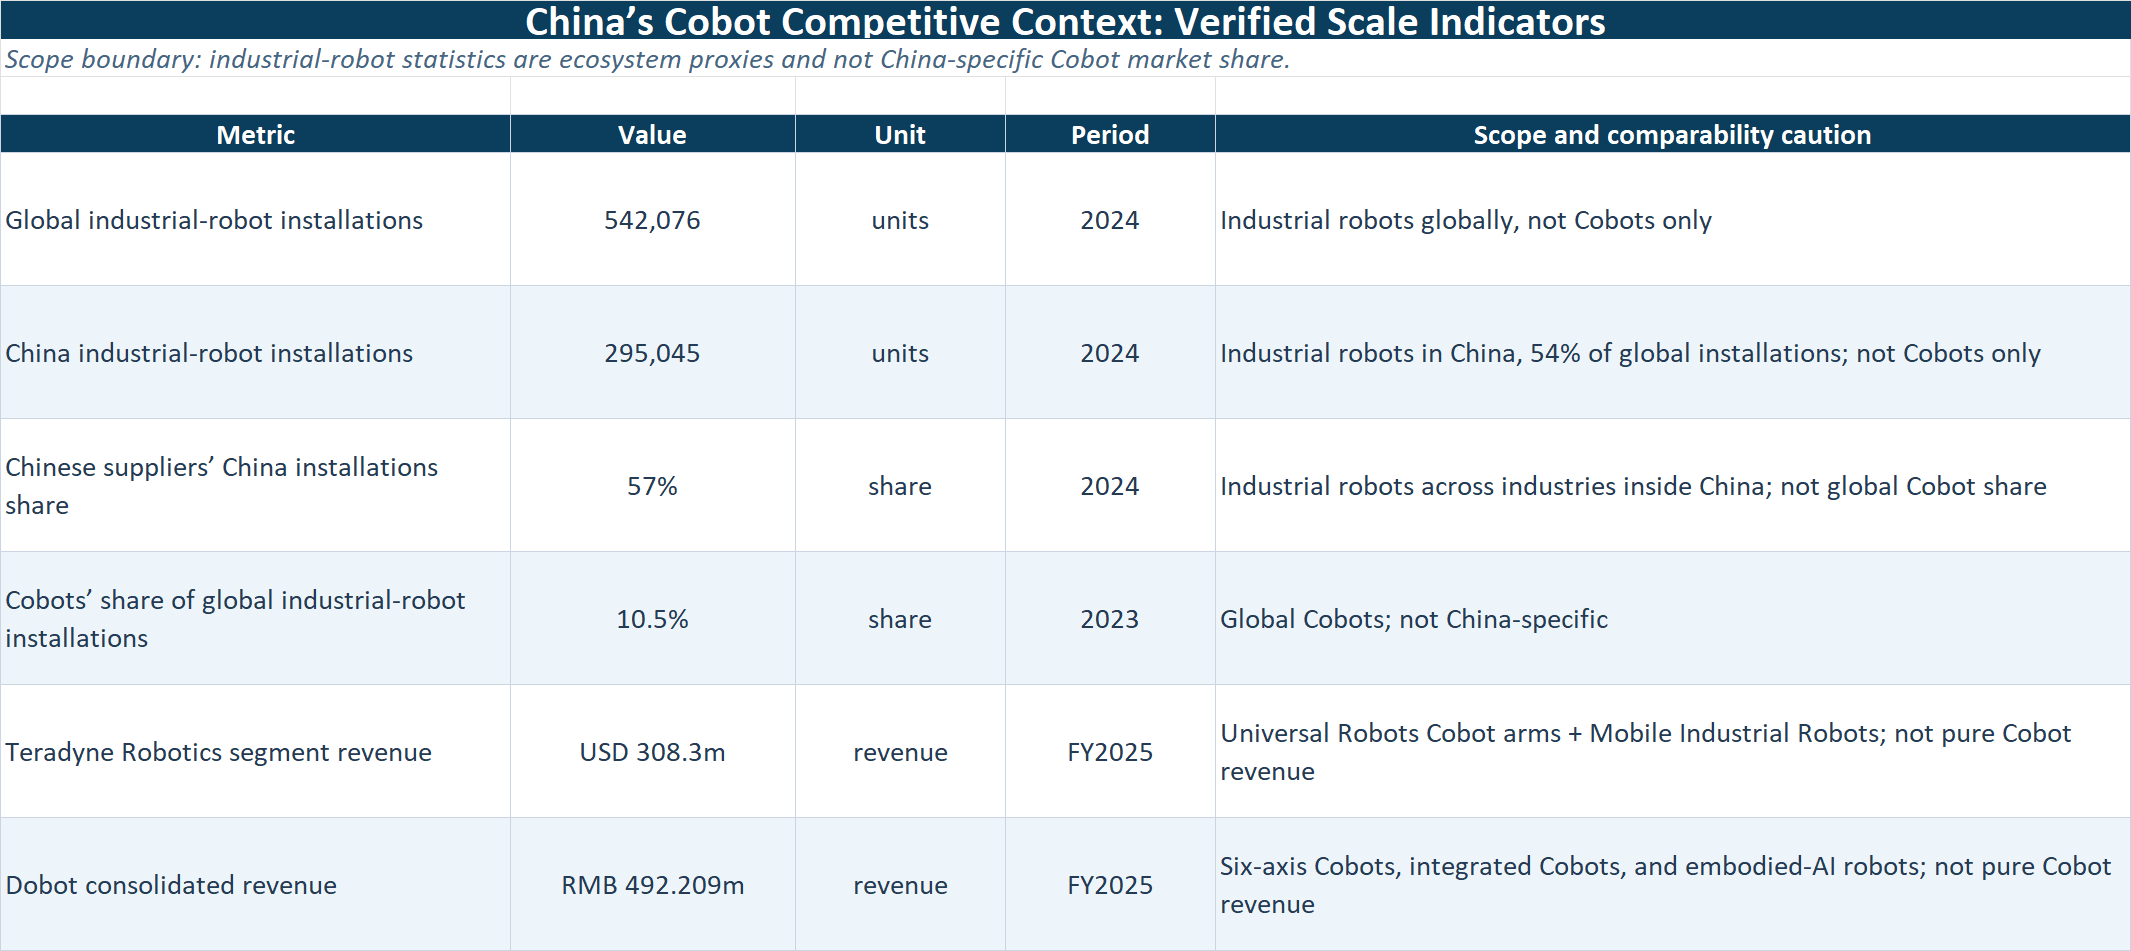
出典:IFR『World Robotics 2025』;IFR中国プレスリリース;IFR協働ロボットに関するプレスリリース;SECテラダインForm 10-K;HKEXドボット年次決算。
中国がここまで至った経緯
中国のロボット産業の急速な成熟は、単に市場原理によるものだけではない。これは、サプライチェーンの自立を確保するために策定された、協調的かつ持続的な産業政策の成果である。 2021年末に工業情報化省およびその他14の政府部門が共同で発表した「ロボット産業発展に関する第14次五カ年計画」は、技術的ブレークスルーとサプライチェーンの強化に向けた国家的な枠組みを確立した[6]。
この政策枠組みを契機として、深セン、上海、長江デルタ地域に密集した産業クラスターが形成された。これらのクラスターにより、中国のコボットメーカーは、ハーモニックドライブ、フレームレスモーター、アブソリュートエンコーダといった重要部品を、近隣の国内サプライヤーから大幅に低コストで調達できるようになった。 その結果生じた規模の経済により、中国企業はコボットを積極的な価格設定で提供できるようになり、商業小売、教育、軽工業といったコストに敏感な分野での導入が加速した。これがひいては、ハードウェア設計を迅速に改良するために必要な実地データを生成することにつながっている。
欧米および日本の企業が依然として主導権を握る分野
中国による積極的な生産能力の拡大にもかかわらず、欧米および日本のメーカーは依然として圧倒的な優位性を維持しており、高付加価値の用途において引き続き支配的な地位を占めている。ユニバーサル・ロボッツ(Universal Robots)のような欧州のパイオニア企業は、広範な、
オープンな開発者エコシステム。これらのプラットフォームにより、サードパーティのインテグレーターは、導入の障壁を低減する認定済みのエンドエフェクタ、ビジョンシステム、ソフトウェアプラグインを開発することができます。多くの購入者にとって、コボットの価値はアームそのものにあるのではなく、既存の生産ラインに容易に統合できる点にあります。日本のメーカーは、従来の産業用ロボット分野における数十年にわたるリーダーシップを活かし、精密工学と信頼性において卓越しています。彼らのコボットは、多くの場合、優れた再現性、熱管理、および平均故障間隔(MTBF)を特徴としています。 さらに、欧米および日本の企業は成熟したグローバルサポートネットワークを保有しており、南北アメリカやヨーロッパ全域で、迅速な部品調達と現場での技術支援を保証している。このサービスインフラは、国内市場以外で企業向け契約を獲得しようとする新興の中国ブランドにとって、依然として大きな参入障壁となっている。
技術格差
中国メーカーと従来のリーダー企業との間の技術格差は、かつての「深い溝」から「わずかな差」へと縮小したものの、依然として重要な違いが残っている。 中国のハードウェアは、基本的な運動性能、可搬重量、可動範囲において概ね同等の水準に達している。しかし、ソフトウェア層は依然として差別化要因となっている。欧米のコボットは一般的に、優れた経路計画アルゴリズム、より直感的なユーザーインターフェース、そして高度な安全コントローラの統合を備えている。
独自分析:メーカーの開示情報と収益の質
競争環境を評価する際、購入者はメーカーの主張に対して厳格な分析を行う必要があります。開示範囲の違いにより、売上高の数字を直接比較しても、その背後にある市場の現実が見えにくくなることがよくあります。
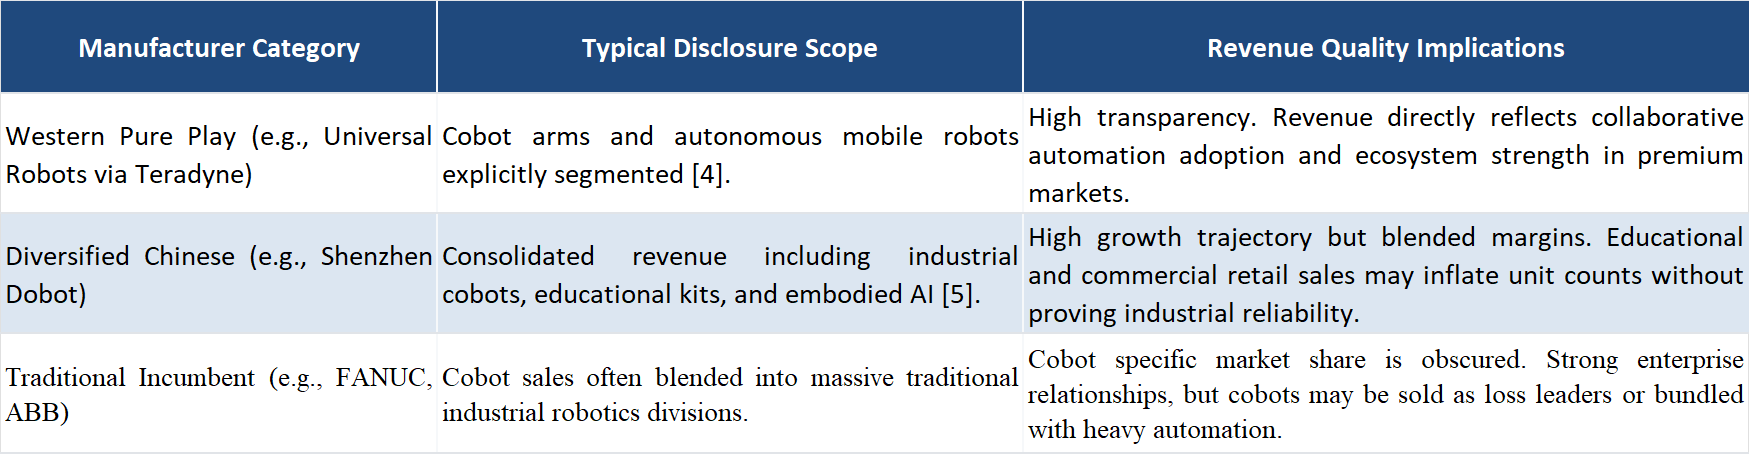
注:このマトリックスは、コボット市場の純粋なリーダーシップを測るために企業の連結売上高を比較することの限界を示しています。購入者は、企業の総規模ではなく、特定の産業分野における導入実績を評価する必要があります。
購入者にとっての意味
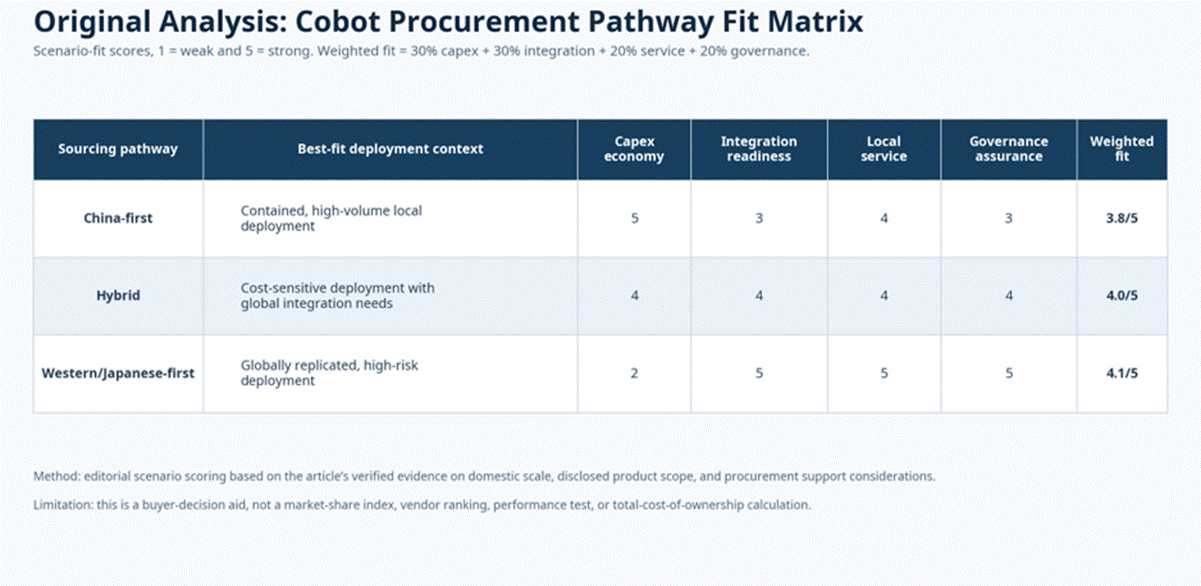
グローバルな調達チームにとって、コボット市場の二極化は、セグメント別の調達戦略を必要とします。中国のメーカーは紛れもないコスト優位性を有しており、単純で反復的な作業、教育現場での導入、あるいは資金面での制約が厳しい施設において、非常に魅力的な選択肢となっています。しかし、購入者は、システム統合、ソフトウェア開発、現地対応のサポートにおける潜在的な隠れたコストを考慮に入れる必要があります。
一方、高度なビジョン統合、厳格な安全認証、あるいは複数の国際拠点にわたる導入を必要とする複雑な導入案件においては、欧米および日本のコボットが依然として賢明な選択である。 こうしたシステムに支払う割高なコストは、多くの場合、エンジニアリング時間の短縮、稼働率の向上、そして成熟したグローバルサービスネットワークによる安心感によって相殺されます。調達責任者は、単純な単価比較にとどまらず、導入にかかる総コストをモデル化し、東アジアの競争力のあるハードウェア価格と、欧米のソフトウェアおよびエコシステムの成熟度とのバランスを取る必要があります。
参考文献
VDMA Services GmbH 統計部(2025年)。『World Robotics 2025: IndustrialRobots』。[2] 国際ロボット連盟(International Federation of Robotics).(2025年9月25日).中国、工場用ロボット200万台の世界記録を更新.
[3] 国際ロボット連盟(International Federation of Robotics).(2024年12月4日).協働ロボット:ロボットが人間とどのように連携して働くか.
[4] テラダイン社(2026年)。2025年12月31日終了会計年度のフォーム10-K。米国証券取引委員会。












