全球協作機器人市場份額之爭:中國對決西方
一篇針對中國在協作機器人領域崛起趨勢的分析性綜述,探討國內供應鏈、政策驅動因素及規模如何重塑全球採購選項,以及中國、歐洲與日本製造商之間的競爭格局。
協作機器人從利基市場的實驗室新奇產品,轉型為可擴展的工業資產,這已從根本上改變了機器人製造產業的地域平衡。評估協作機器人部署方案的採購主管,不再僅僅是在成熟的歐洲與日本既有廠商之間做出選擇。 他們現在必須在一個兩極分化的市場中尋求突破:中國製造商提供極具吸引力的規模與成本優勢,而傳統龍頭企業則透過先進的軟體生態系統和經實證的可靠性來捍衛自身地位。對於尋求在資本支出與長期整合風險之間取得平衡的營運團隊而言,理解這幅地緣政治與競爭性的製造產業版圖至關重要。
中國的市場佔有率
儘管純協作機器人的市場佔有率數據仍由私營製造商嚴密保密,但更廣泛的工業機器人生態系統為製造規模提供了明確的參考指標。國際機器人聯合會(IFR)報告指出,2024年全球共安裝了542,076台工業機器人[1]。 其中中國佔 295,045 台,佔全球需求的 54% [1]。在這龐大的國內市場中,中國製造商已實現結構性逆轉。 2024年,本土供應商佔據了中國各行業工業機器人總安裝量的57%,較2023年的47%有所提升[2]。
這般龐大的國內規模直接提升了出口競爭力。在協作機器人(cobot)領域——國際機器人聯盟(IFR)指出,該領域在2023年佔全球工業機器人安裝量的10.5%[3]——領先企業的財務表現充分展現了該市場的規模。 Universal Robots 與 Mobile Industrial Robots 的母公司泰瑞達(Teradyne)報告指出,2025 年其機器人事業部門營收達 3.083 億美元 [4]。相對地,中國領先製造商深圳多寶科技(Shenzhen Dobot Corporation)的營收則主要來自
主要仰賴六軸協作機器人,2025年營收達4.922億人民幣 [5]。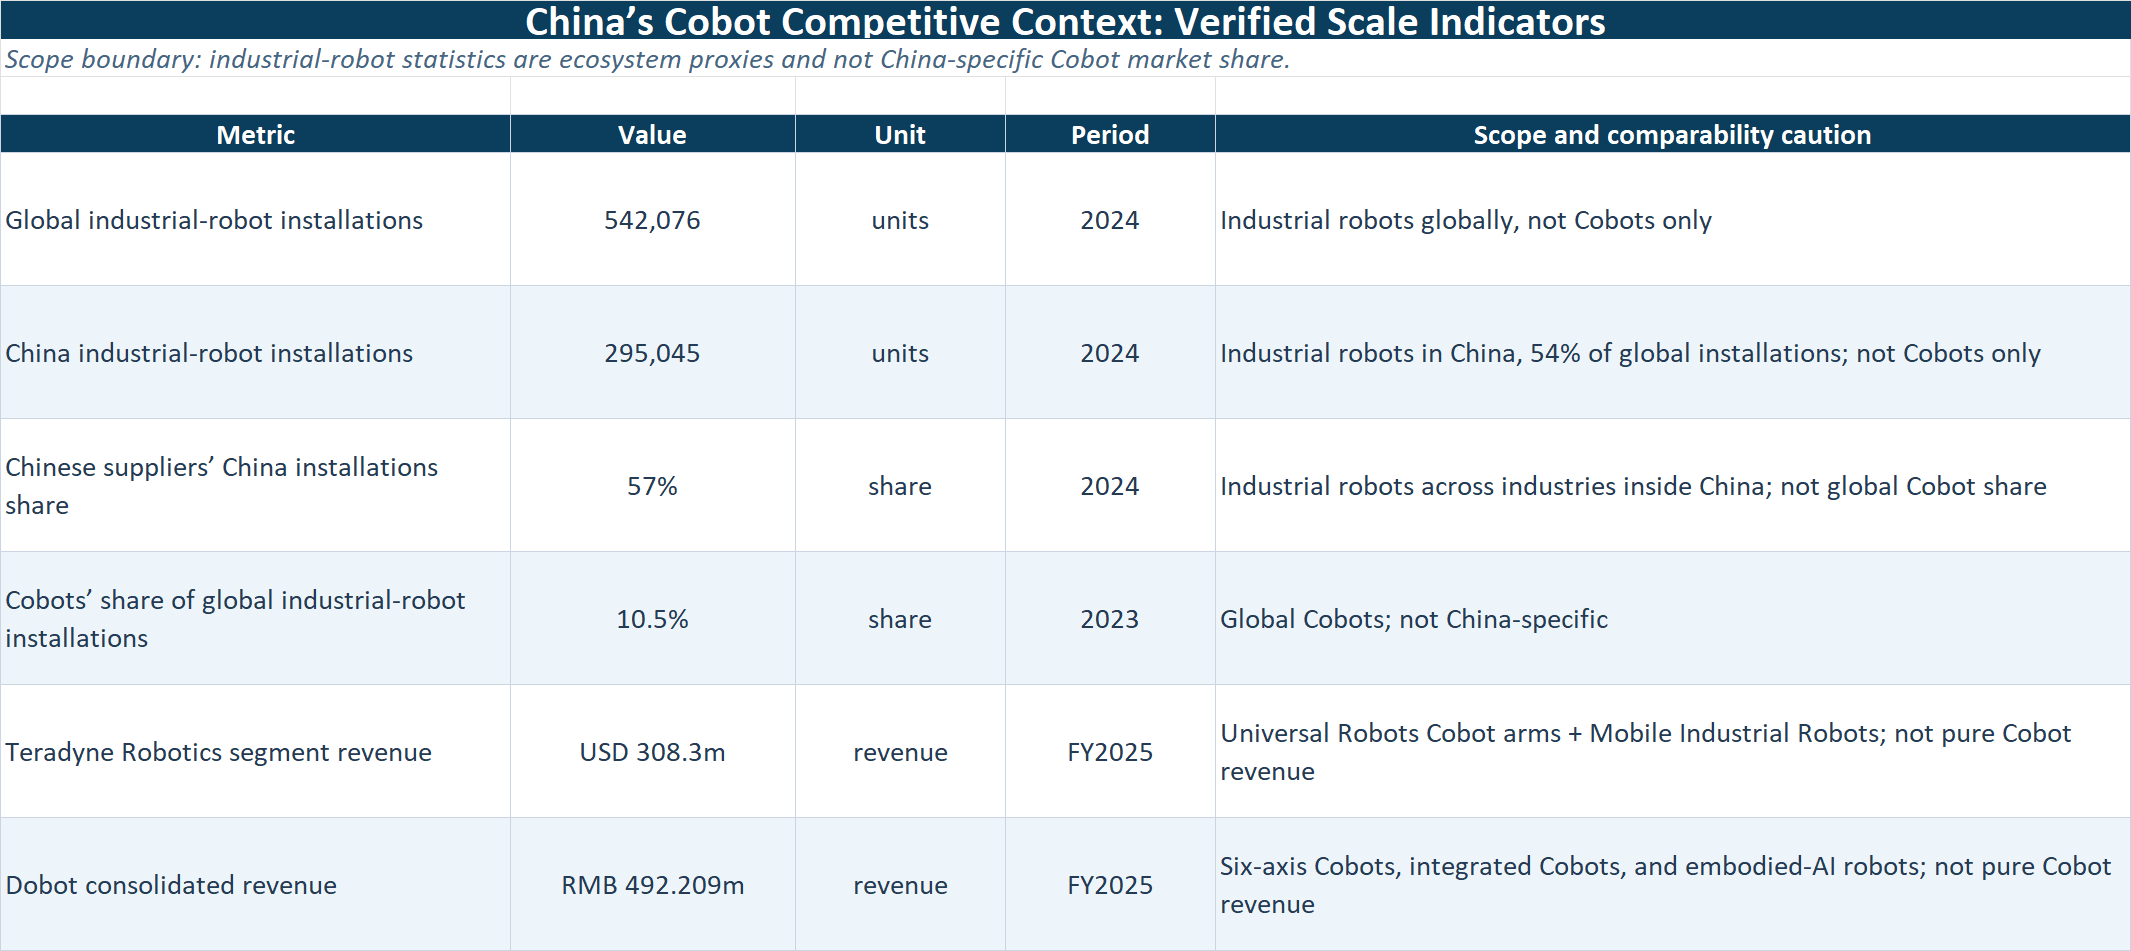
資料來源:《IFR 2025年世界機器人報告》;IFR中國新聞稿;IFR協作機器人新聞稿;美國證交會泰瑞達(Teradyne)10-K表格;香港交易所多寶(Dobot)年度財報。
中國如何走到今天
中國機器人產業的快速成熟,並非僅僅源於市場的自然力量,更是旨在確保供應鏈自主權的協調且持續的產業政策所催生的成果。 2021年底由工業和資訊化部與其他十四個政府部門聯合頒布的《機器人產業發展第十四個五年規劃》,確立了技術突破與供應鏈鞏固的國家架構 [6]。
這項政策框架促使深圳、上海及長江三角洲地區形成密集的產業集群。這些產業集群使中國協作機器人製造商能夠以大幅降低的成本,從鄰近的國內供應商處採購關鍵零組件,例如諧波減速器、無框馬達和絕對值編碼器。 由此產生的規模經濟效益,使中國企業能以極具競爭力的價格銷售協作機器人,加速其在商業零售、教育及輕工業等對成本敏感領域的採用,進而產生快速迭代硬體設計所需的現場數據。
西方與日本廠商仍具領先優勢的領域
儘管中國正積極擴充產能,但西方與日本製造商仍保有強大的優勢,這決定了他們在高價值應用領域的持續主導地位。像 Universal Robots 這樣的歐洲先驅企業已建立起廣泛的,
開放的開發者生態系統。這些平台讓第三方整合商能夠開發經過認證的末端執行器、視覺系統及軟體外掛程式,從而降低部署門檻。對許多買家而言,協作機器人的價值不在於機械臂本身,而在於其能輕鬆整合至現有生產線的便利性。日本製造商憑藉在傳統工業機器人領域數十年的領導地位,在精密工程與可靠性方面表現卓越。其協作機器人通常具備優異的重複定位精度、熱管理能力以及較長的平均故障間隔時間。 此外,西方與日本企業擁有成熟的全球支援網絡,確保在美洲及歐洲地區能迅速取得備件並獲得現場工程支援。這套服務基礎設施,對於試圖在國內市場以外爭取企業合約的新興中國品牌而言,仍是重要的市場進入門檻。
技術差距
中國製造商與傳統龍頭企業之間的技術差距,已從「鴻溝」縮小至「縫隙」,但關鍵差異依然存在。 中國製硬體在基本運動學性能、負載能力及工作半徑方面,已大致達到同等水準。然而,軟體層面仍是關鍵的差異點。西方協作機器人通常具備更優異的路徑規劃演算法、更直觀的使用者介面,以及先進的安全控制器整合功能。
原創分析:製造商的資訊披露與營收品質
在評估競爭格局時,買家必須對製造商的宣稱進行嚴謹的分析。由於資訊披露範圍各異,直接比較營收數據往往會掩蓋市場背後的真實狀況。
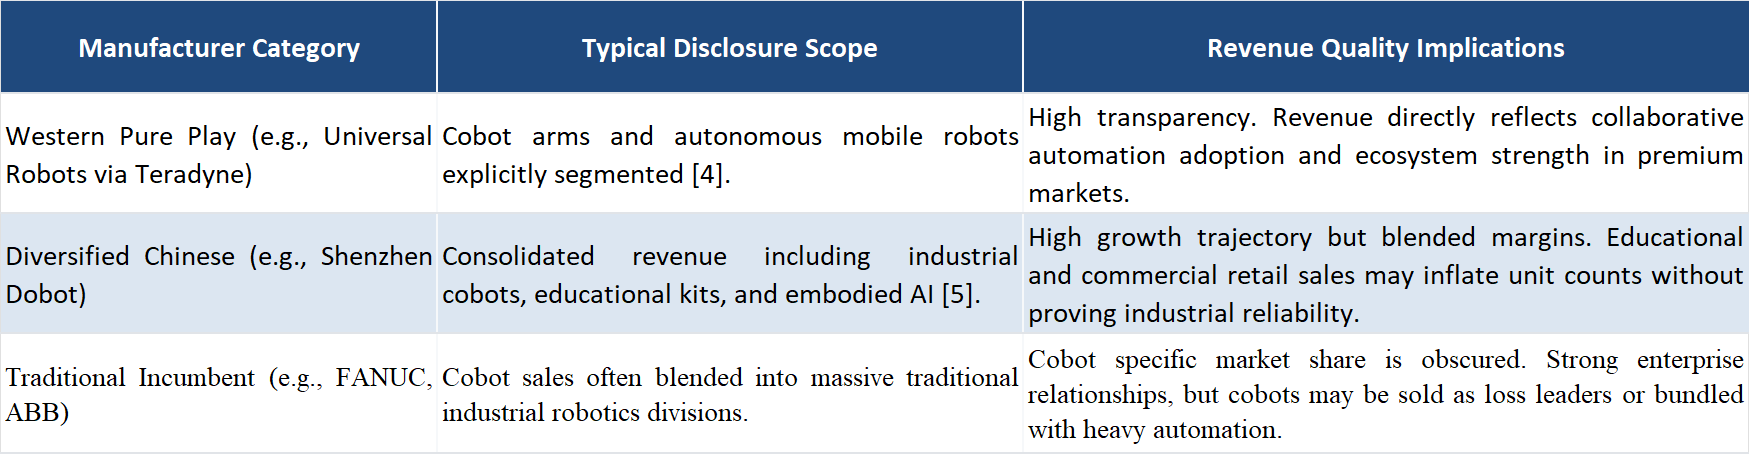
註:此矩陣說明了將企業合併營收作為衡量純協作機器人市場領導地位的指標所存在的局限性。買家必須評估特定產業的已安裝基數,而非企業的整體規模。
這對採購方意味著什麼
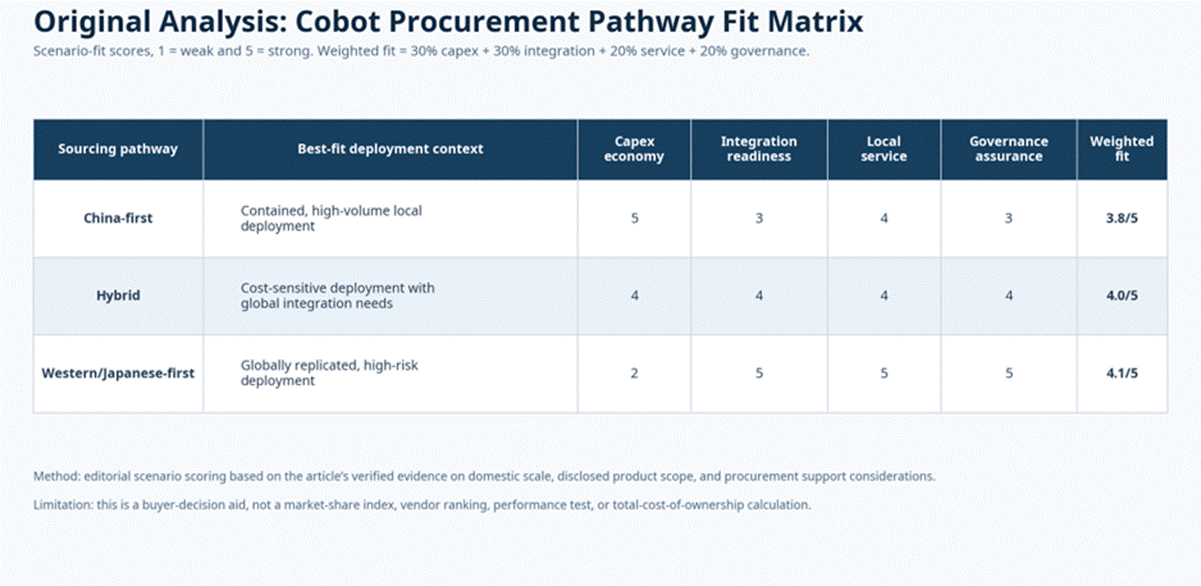
對於全球採購團隊而言,協作機器人市場的分化要求採取分段式的採購策略。中國製造商具備無可否認的成本優勢,使其在執行簡單、重複性任務、教育應用,或資本限制嚴苛的場域中極具吸引力。然而,買家必須考量系統整合、軟體開發及在地化支援方面潛在的隱性成本。
相對地,對於需要先進視覺整合、嚴格安全認證,或需部署於多個國際廠區的複雜應用場景,西方及日本製造的合作機器人仍是審慎的選擇。 這些系統所支付的溢價,往往能透過縮短工程時間、提高設備運轉率,以及成熟全球服務網絡所帶來的保障來抵銷。採購主管必須超越單純的單價比較,建模出部署的總成本,在東方具競爭力的硬體定價與西方成熟的軟體及生態系統之間取得平衡。
參考文獻
VDMA Services GmbH 統計部。(2025)。《2025年世界機器人報告:工業機器人》。[2] 國際機器人聯合會。(2025年9月25日)。中國工廠機器人數量突破200萬台,創下世界紀錄。
[3] 國際機器人聯合會。(2024年12月4日)。協作機器人:機器人如何與人類並肩工作。
[4] Teradyne, Inc. (2026)。截至2025年12月31日止財政年度之10-K表格。美國證券交易委員會。
[5] 深圳多博特股份有限公司。(2026年3月30日)。截至2025年12月31日止年度業績公告。香港交易及結算所有限公司。