
협동 로봇 시장 점유율을 둘러싼 세계적 경쟁: 중국 대 서구
중국 협업 로봇 분야의 부상에 대한 분석적 고찰로, 국내 공급망, 정책적 동인 및 규모가 글로벌 조달 옵션을 어떻게 재편하고 있으며, 중국, 유럽, 일본 제조업체 간의 경쟁 구도가 어떻게 변화하고 있는지 살펴본다.
협동 로봇이 틈새 시장인 실험실의 신기물에서 확장 가능한 산업 자산으로 전환됨에 따라, 로봇 제조 분야의 지리적 균형이 근본적으로 바뀌었습니다. 협동 로봇 도입을 검토하는 조달 담당자들은 더 이상 유럽과 일본의 기존 선도 기업들 중에서 단순히 선택하는 단계에 머물지 않습니다. 이제 그들은 중국 제조업체들이 압도적인 규모와 비용 경쟁력을 제공하는 한편, 전통적인 선도 기업들은 첨단 소프트웨어 생태계와 입증된 신뢰성을 바탕으로 입지를 수호하는 양극화된 시장을 헤쳐 나가야 합니다. 자본 지출과 장기적인 통합 위험 간의 균형을 모색하는 운영 팀에게 이러한 지정학적·경쟁적 제조 환경을 이해하는 것은 필수적입니다.
중국의 시장 점유율
순수한 협업 로봇 시장 점유율 데이터는 민간 제조업체들이 여전히 철저히 비밀로 하고 있지만, 더 광범위한 산업용 로봇 생태계는 제조 규모를 가늠할 수 있는 명확한 지표가 됩니다. 국제로봇연맹(IFR)에 따르면 2024년 전 세계적으로 542,076대의 산업용 로봇이 설치되었습니다[1]. 이 중 중국은 295,045대를 차지하여 전 세계 수요의 54%를 차지했습니다[1]. 이 거대한 내수 시장에서 중국 제조업체들은 구조적 역전 현상을 달성했습니다. 2024년 중국 내 모든 산업 분야의 산업용 로봇 설치 건수 중 현지 공급업체가 차지한 비중은 57%로, 2023년의 47%에서 증가했다[2].
이러한 국내 시장의 규모는 수출 경쟁력을 직접적으로 뒷받침하고 있습니다. IFR이 2023년 전 세계 산업용 로봇 설치량의 10.5%를 차지했다고 밝힌 협업 로봇(코봇) 부문[3]에서, 주요 기업들의 재무적 규모는 시장의 규모를 잘 보여줍니다. 유니버설 로보츠(Universal Robots)와 모바일 인더스트리얼 로보츠(Mobile Industrial Robots)의 모회사인 테라다인(Teradyne)은 2025년 로봇 사업 부문 매출이 3억 830만 달러를 기록했다고 보고했다[4]. 반면, 매출이 주도되는 중국의 선도적인 제조업체인 심천 도봇(Shenzhen Dobot Corporation)은
6축 협업 로봇에 크게 의존하고 있는 이 회사는 2025년 매출이 4억 9,220만 위안이라고 보고했다 [5].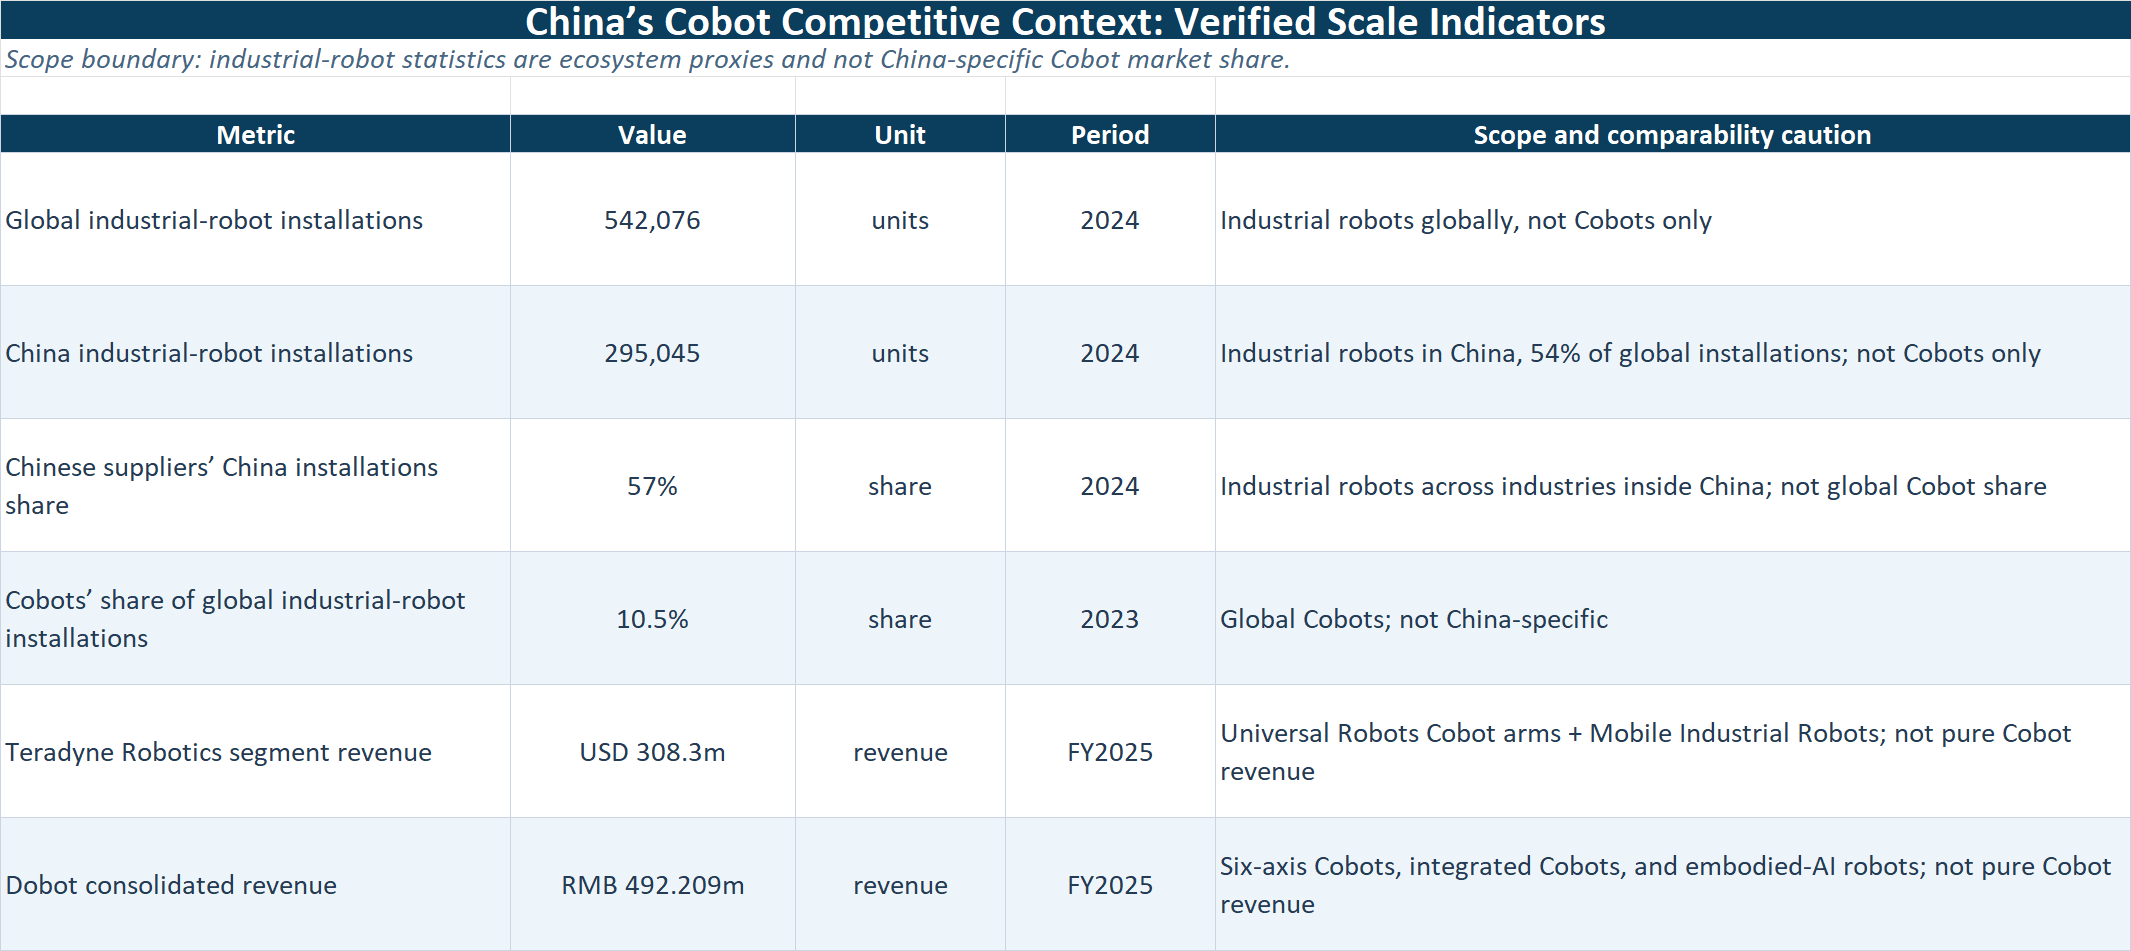
출처: IFR World Robotics 2025; IFR 중국 보도자료; IFR 협업 로봇 보도자료; SEC 테라다인(Teradyne) 10-K 양식; 홍콩증권거래소(HKEX) 도봇(Dobot) 연간 실적.
중국이 여기까지 오게 된 과정
중국 로봇 산업의 급속한 성숙은 단순히 유기적인 시장 원리만의 결과는 아니다. 이는 공급망 자립을 확보하기 위해 고안된, 조율되고 지속된 산업 정책의 산물이다. 2021년 말 산업정보기술부와 다른 14개 정부 부처가 공동으로 발표한 ‘로봇 산업 발전을 위한 제14차 5개년 계획’은 기술적 돌파구 마련과 공급망 통합을 위한 국가적 체계를 확립했다 [6].
이러한 정책 프레임워크는 선전, 상하이, 양쯔강 삼각주 지역에 밀집된 산업 클러스터의 발전을 촉발했다. 이러한 클러스터 덕분에 중국의 협업 로봇 제조사들은 하모닉 드라이브, 프레임리스 모터, 절대형 엔코더와 같은 핵심 부품을 인근 국내 공급업체로부터 비용을 대폭 절감하여 조달할 수 있게 되었다. 그 결과 발생한 규모의 경제 덕분에 중국 기업들은 코봇 가격을 공격적으로 책정할 수 있게 되었으며, 이는 상업 소매, 교육, 경공업과 같은 비용에 민감한 분야의 도입을 가속화했고, 이는 다시 하드웨어 설계를 신속하게 개선하는 데 필요한 현장 데이터를 생성해 냈다.
서구 및 일본 기업들이 여전히 주도하는 분야
중국의 공격적인 생산 능력 확대에도 불구하고, 서구 및 일본 제조사들은 고부가가치 응용 분야에서 지속적인 우위를 점할 수 있는 막강한 경쟁 우위를 유지하고 있습니다. 유니버설 로보츠(Universal Robots)와 같은 유럽의 선구 기업들은 광범위한,
개방형 개발자 생태계. 이러한 플랫폼을 통해 제3자 통합 업체들은 인증된 엔드 이펙터, 비전 시스템 및 소프트웨어 플러그인을 개발하여 도입 과정의 마찰을 줄일 수 있습니다. 많은 구매자에게 코봇의 가치는 팔 자체에 있는 것이 아니라, 기존 생산 라인에 얼마나 쉽게 통합할 수 있는지에 있습니다.전통적인 산업용 로봇 분야에서 수십 년간 선도적인 위치를 차지해 온 일본 제조업체들은 정밀 공학 및 신뢰성 측면에서 탁월한 역량을 발휘합니다. 이들의 협업 로봇은 대개 뛰어난 반복 정밀도, 열 관리 성능, 그리고 평균 고장 간격(MTBF)을 자랑합니다. 또한, 서구 및 일본 기업들은 성숙한 글로벌 지원 네트워크를 갖추고 있어 미주와 유럽 전역에서 신속한 부품 공급과 현장 엔지니어링 지원을 보장합니다. 이러한 서비스 인프라는 국내 시장을 벗어나 기업 계약을 확보하려는 신흥 중국 브랜드들에게 여전히 상당한 진입 장벽으로 작용하고 있습니다.
기술 격차
중국 제조업체와 전통적인 선도 기업 간의 기술 격차는 ‘심연’에서 ‘틈’ 수준으로 좁혀졌지만, 여전히 결정적인 차이점이 남아 있습니다. 중국산 하드웨어는 기본적인 운동학적 성능, 적재 용량, 작업 반경 측면에서 대체로 동등한 수준에 도달했습니다. 그러나 소프트웨어 측면은 여전히 차별화 요소로 남아 있습니다. 서구산 협업 로봇은 일반적으로 우수한 경로 계획 알고리즘, 보다 직관적인 사용자 인터페이스, 그리고 첨단 안전 제어기 통합 기능을 제공합니다.
독자적 분석: 제조사의 공시 내용과 매출의 질
경쟁 구도를 평가할 때, 구매자는 제조업체의 주장에 대해 엄격한 분석적 접근을 적용해야 합니다. 매출 수치를 직접 비교하는 것은 공시 범위의 차이로 인해 근본적인 시장 현실을 가려버리는 경우가 많습니다.
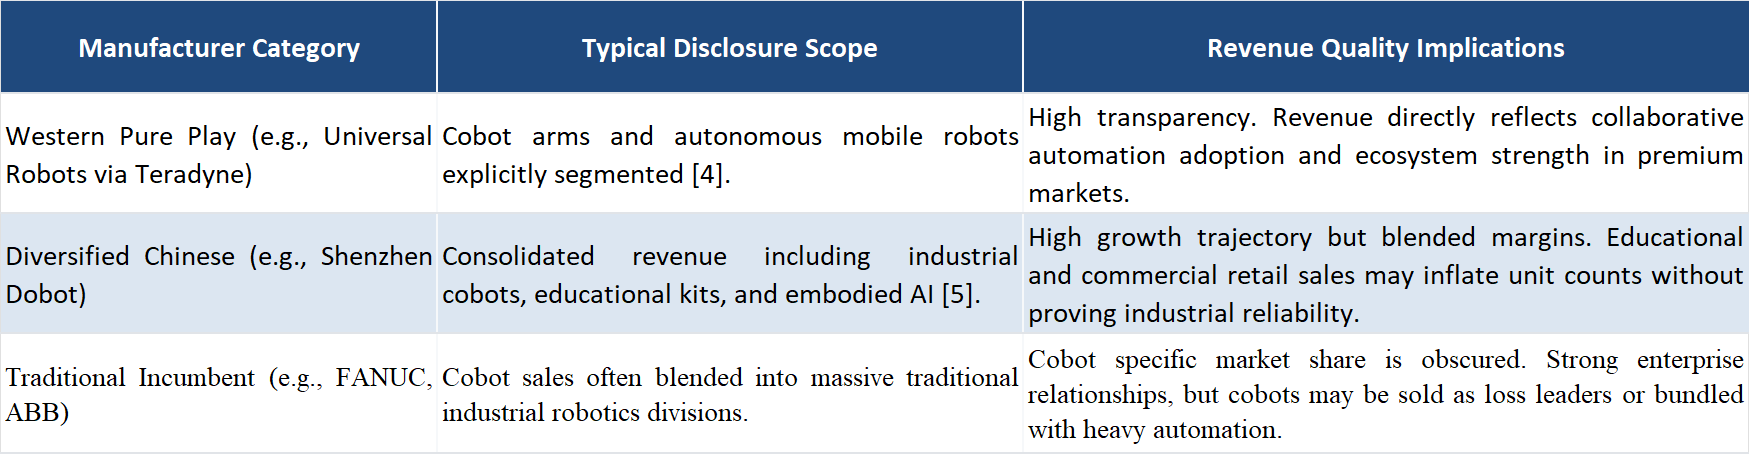
참고: 이 매트릭스는 순수한 코봇 시장 주도권을 가늠하기 위해 기업의 통합 매출을 비교하는 데 한계가 있음을 보여줍니다. 구매자는 기업의 총 규모보다는 해당 산업 분야의 구체적인 설치 기반을 평가해야 합니다.
구매자에게 이는 무엇을 의미하는가
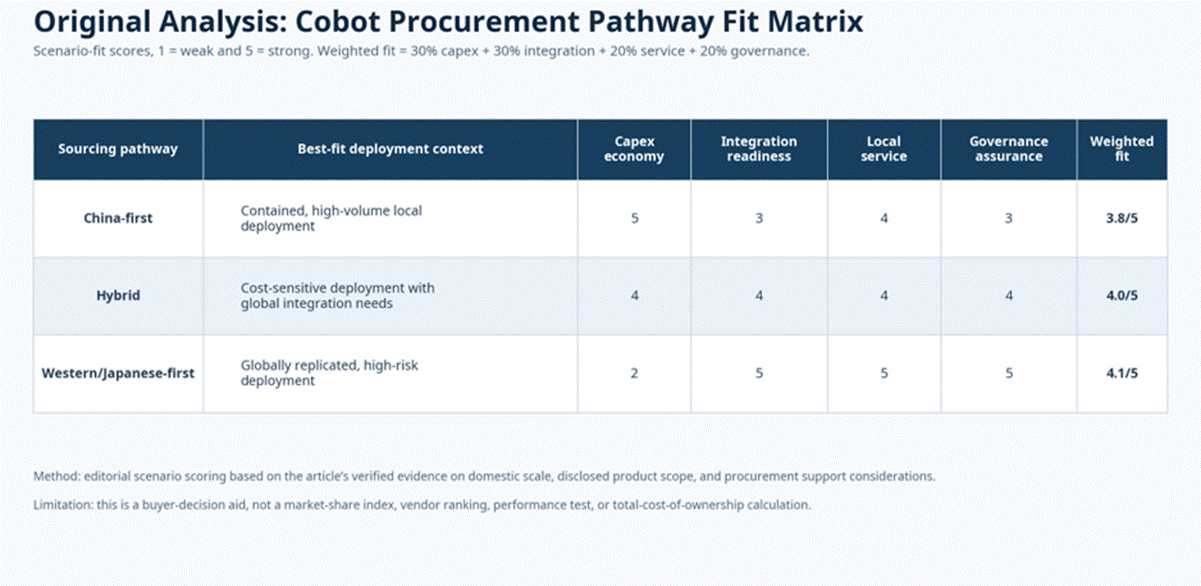
글로벌 조달 팀의 경우, 코봇 시장의 양극화로 인해 세분화된 조달 전략이 필요합니다. 중국 제조업체들은 부인할 수 없는 비용 우위를 제공하므로, 단순하고 반복적인 작업, 교육용 도입, 또는 자본 제약이 심각한 시설에서 매우 매력적인 선택지입니다. 그러나 구매자는 통합, 소프트웨어 개발, 현지화된 지원에 수반될 수 있는 잠재적인 숨겨진 비용을 고려해야 합니다.
반면, 서구 및 일본산 코봇은 첨단 비전 통합, 엄격한 안전 인증, 또는 여러 해외 시설에 걸친 배포가 필요한 복잡한 구축 사례에 있어 여전히 신중한 선택지입니다. 이러한 시스템에 지불하는 추가 비용은 엔지니어링 시간 단축, 가동률 향상, 그리고 성숙한 글로벌 서비스 네트워크가 제공하는 안정성으로 상쇄되는 경우가 많습니다. 조달 책임자들은 단순한 단가 비교를 넘어 총 도입 비용을 모델링해야 하며, 동양의 공격적인 하드웨어 가격 정책과 서양의 소프트웨어 및 생태계 성숙도를 균형 있게 고려해야 합니다.
참고 문헌
VDMA Services GmbH 통계부. (2025). 《World Robotics 2025: IndustrialRobots》.[2] 국제로봇연맹. (2025년 9월 25일). 중국, 공장용 로봇 200만 대라는 세계 신기록 달성.
[3] 국제로봇연맹. (2024년 12월 4일). 협동 로봇: 로봇이 인간과 함께 일하는 방식.
[4] Teradyne, Inc. (2026). 2025년 12월 31일 종료 회계연도 Form 10-K. 미국 증권거래위원회.
[5] Shenzhen Dobot Corp Ltd. (2026년 3월 30일). 2025년 12월 31일 종료 연도 연간 실적 발표. 홍콩거래소 및 청산소.












