协作机器人市场份额的全球争夺战:中国与西方之争
一篇关于中国在协作机器人领域崛起情况的分析性综述,探讨国内供应链、政策驱动因素及规模如何重塑全球采购选择,以及中国、欧洲和日本制造商之间的竞争格局。
协作机器人从实验室中的小众新奇产品转型为可扩展的工业资产,这从根本上改变了机器人制造的地域格局。评估协作机器人部署方案的采购负责人,不再仅仅是在欧洲和日本的传统厂商之间做出选择。 如今,他们必须在两极分化的市场中权衡取舍:中国制造商提供了极具吸引力的规模和成本优势,而传统领军企业则凭借先进的软件生态系统和久经考验的可靠性来捍卫自身地位。对于希望在资本支出与长期集成风险之间取得平衡的运营团队而言,理解这一地缘政治与竞争并存的制造业格局至关重要。
中国的市场份额
尽管纯协作机器人市场份额数据仍被私营制造商严加保密,但更广泛的工业机器人生态系统为制造规模提供了清晰的参考指标。国际机器人联合会(IFR)报告显示,2024年全球共安装了542,076台工业机器人[1]。 其中,中国安装量达295,045台,占全球需求的54%[1]。在这个庞大的国内市场中,中国制造商已实现结构性逆转。 2024年,本土供应商占据了中国各行业工业机器人总安装量的57%,较2023年的47%有所上升[2]。
这一国内规模直接提升了出口竞争力。在国际机器人联合会(IFR)指出占2023年全球工业机器人安装量10.5%[3]的协作机器人细分领域,领先企业的财务表现充分体现了该市场的规模。 Universal Robots和Mobile Industrial Robots的母公司泰瑞达(Teradyne)报告称,2025年其机器人业务部门营收达3.083亿美元[4]。相比之下,中国领先制造商深圳多宝科技(Shenzhen Dobot Corporation)的营收主要来自
主要依靠六轴协作机器人,2025年营收达4.922亿元人民币[5]。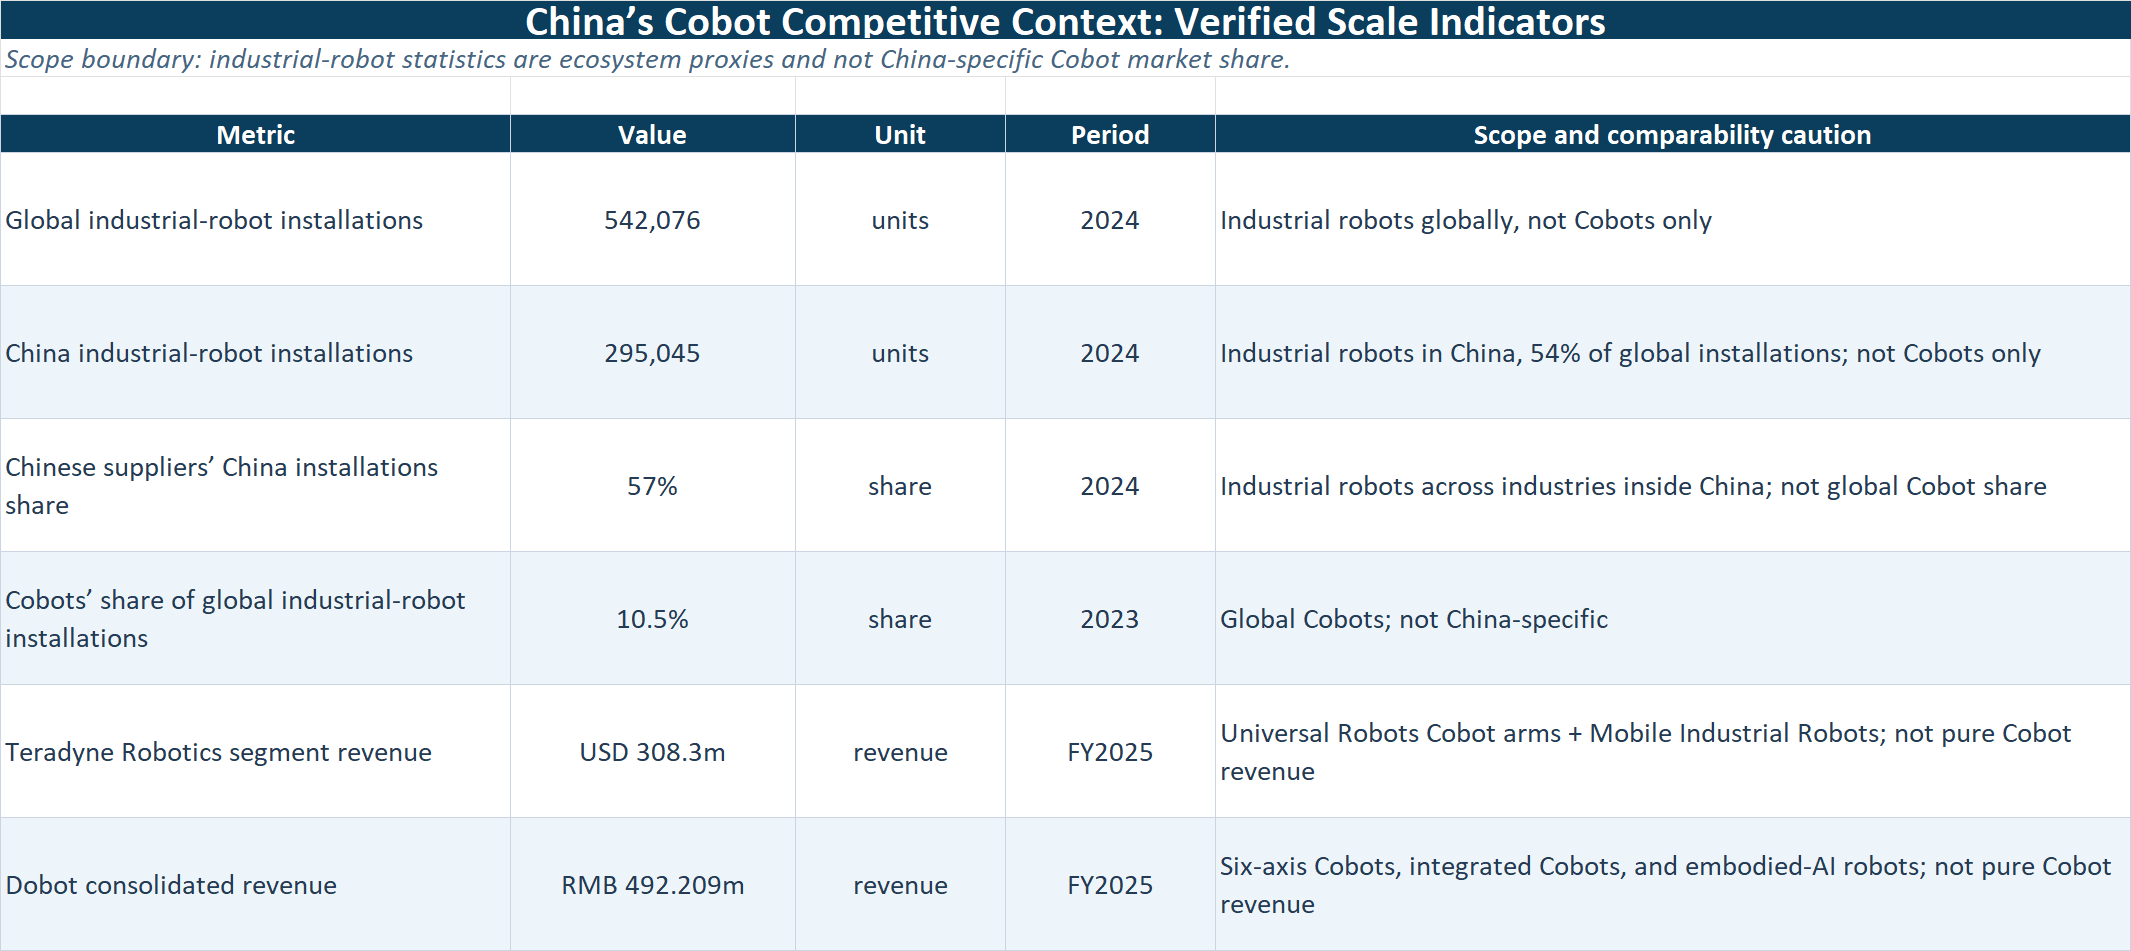
来源:《IFR世界机器人2025》;IFR中国新闻稿;IFR协作机器人新闻稿;美国证券交易委员会(SEC)泰瑞达(Teradyne)10-K表格;香港交易所多宝(Dobot)年度业绩报告。
中国是如何走到今天的
中国机器人行业的快速成熟并非仅由市场内在力量驱动,而是旨在确保供应链自主权的协调、持续的产业政策所促成的结果。 2021年底,工业和信息化部联合其他14个政府部门联合发布的《机器人产业“十四五”发展规划》,确立了技术突破和供应链巩固的国家架构[6]。
这一政策框架推动了深圳、上海及长江三角洲地区密集型产业集群的形成。这些产业集群使中国协作机器人制造商能够从邻近的国内供应商处以大幅降低的成本采购谐波减速器、无框电机和绝对值编码器等关键零部件。 由此产生的规模经济效应使中国企业能够以极具竞争力的价格销售协作机器人,从而加速其在商业零售、教育和轻工业等对成本敏感领域的应用,进而产生快速迭代硬件设计所需的现场数据。
西方和日本厂商仍占据主导地位的领域
尽管中国正在大力扩大产能,但西方和日本制造商仍保持着强大的优势,这决定了它们在高价值应用领域将继续占据主导地位。像Universal Robots这样的欧洲先驱企业已经建立了广泛的,
开放的开发者生态系统。这些平台允许第三方集成商开发经过认证的末端执行器、视觉系统和软件插件,从而降低部署难度。对于许多买家而言,协作机器人的价值并不在于机械臂本身,而在于其能够轻松集成到现有生产线中。日本制造商凭借在传统工业机器人领域数十年的领先地位,在精密工程和可靠性方面表现卓越。其协作机器人通常具有出色的重复定位精度、热管理能力以及较长的平均故障间隔时间。 此外,西方和日本企业拥有成熟的全球支持网络,可确保在美洲和欧洲地区快速提供备件并提供现场工程支持。对于试图在海外市场争取企业合同的中国新兴品牌而言,这一服务基础设施仍然是一道重要的市场准入壁垒。
技术差距
中国制造商与传统领军企业之间的技术差距已从“鸿沟”缩小至“缝隙”,但关键差异依然存在。 中国产硬件在基本运动学性能、负载能力和工作半径方面已基本达到同等水平。然而,软件层仍是关键的差异点。西方协作机器人通常具备更优的路径规划算法、更直观的用户界面以及先进的安控系统集成能力。
原创分析:制造商信息披露与营收质量
在评估竞争格局时,买家必须对制造商的声明进行严谨的分析。由于披露范围各不相同,直接比较营收数据往往会掩盖潜在的市场现实。
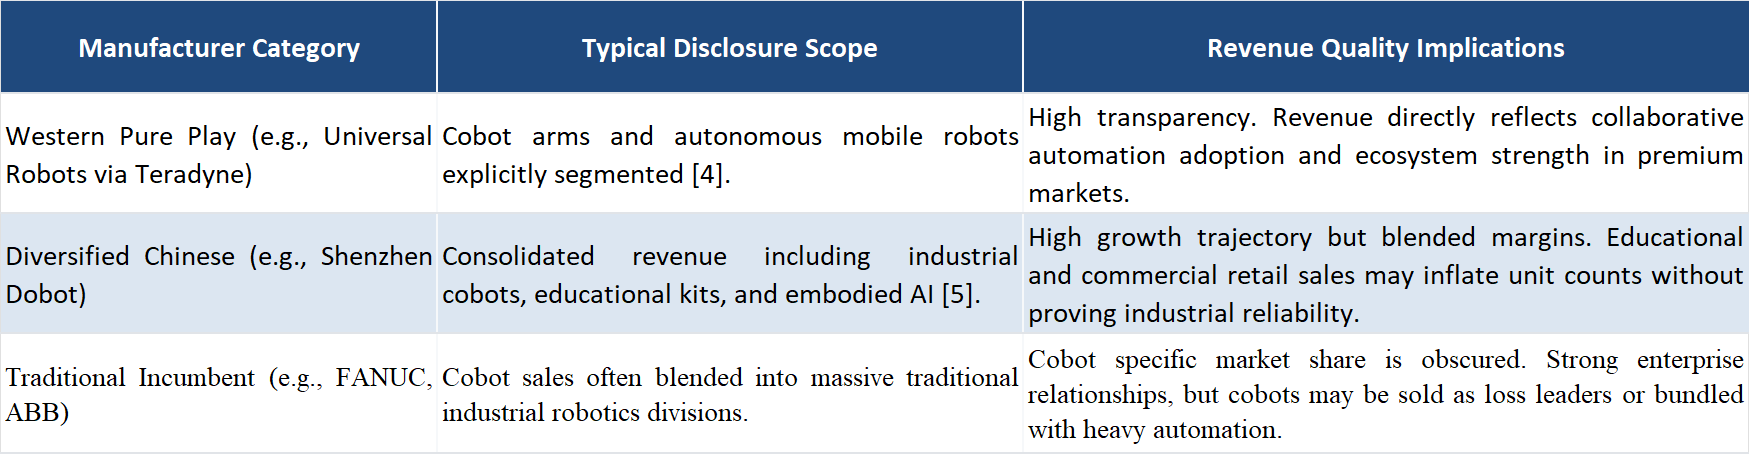
注:该矩阵说明了仅通过比较企业合并收入来衡量纯协作机器人市场领导地位的局限性。买家必须评估具体的工业安装基数,而非企业总规模。
这对采购方意味着什么
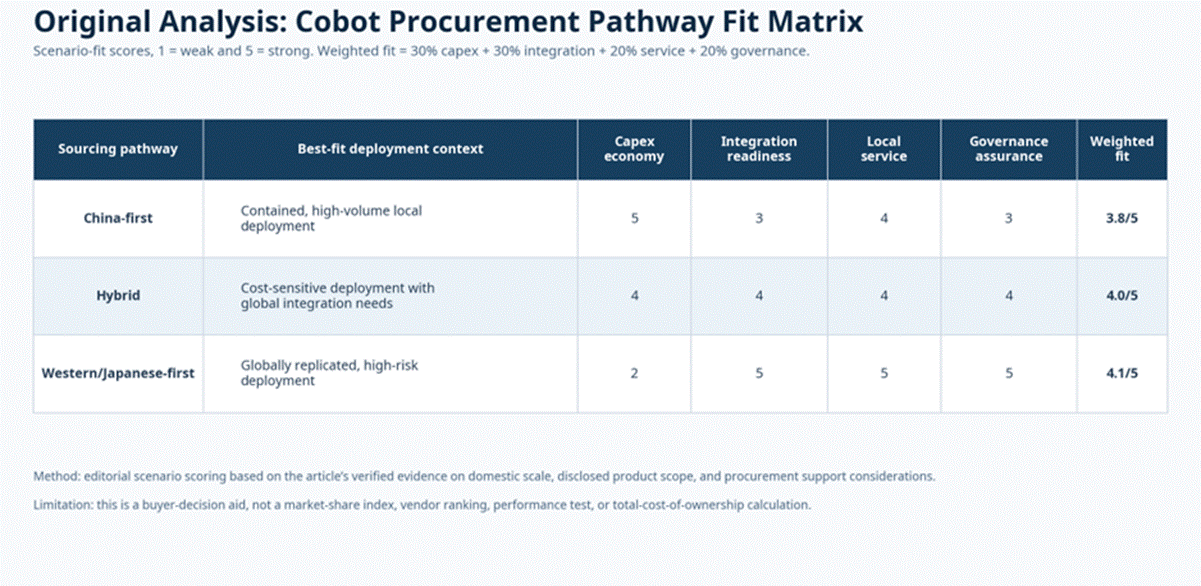
对于全球采购团队而言,协作机器人市场的分化要求采取分段式采购策略。中国制造商拥有不可否认的成本优势,这使得它们在简单、重复性任务、教育领域应用或资金严重受限的设施中极具吸引力。然而,采购方必须考虑集成、软件开发和本地化支持方面潜在的隐性成本。
相反,对于需要先进视觉集成、严格安全认证或在多个国际工厂部署的复杂应用场景,西方和日本的协作机器人仍是稳妥之选。 这些系统所支付的溢价,往往能通过缩短工程时间、提高设备运行时间以及成熟全球服务网络带来的保障来抵消。采购负责人必须超越简单的单位成本比较,对部署的总成本进行建模,在东方激进的硬件定价与西方成熟的软件及生态系统之间寻求平衡。
参考文献
VDMA Services GmbH 统计部。(2025)。《2025年世界机器人报告:工业机器人》。[2] 国际机器人联合会。(2025年9月25日)。中国工厂机器人数量突破200万台,创下世界纪录。
[3] 国际机器人联合会。(2024年12月4日)。协作机器人:机器人如何与人类协同工作。
[4] Teradyne, Inc. (2026). 截至2025年12月31日财政年度的10-K表格。美国证券交易委员会。
[5] 深圳市多博特股份有限公司(2026年3月30日)。截至2025年12月31日止年度业绩公告。香港交易及结算所有限公司。