
ロボット業界における最小規模の資金調達ラウンドが、真の競争優位性がどこに潜んでいるかを明らかにする
Haystack Roboticsによる395万米ドルのシリーズA資金調達と、Jaipur Roboticsによる430万ユーロのシードラウンドが、いずれも今週完了し、これらはフィジカルAI分野における小規模な資金調達の2例となった。 これらを並べて見ると、ロボット工学における専門投資資本が実際にどこに集中しているかが明らかになる。それはハードウェアではなく、ロボットが出荷された後に生成されるデータを最終的に所有することになる主体にあるのだ。

今週、ロボット分野で2件の資金調達が決まったが、ほとんどの資金調達追跡サービスでは「規模が小さすぎて注目に値しない」と分類されるだろう。 ポートランドの消毒ロボットメーカー、ヘイスタック・ロボティクス(Haystack Robotics)は、シリーズAで395万米ドルを調達した。スイスの産業用ビジョンスタートアップ、ジャイプール・ロボティクス(Jaipur Robotics)は、シードラウンドで430万ユーロ(約460万米ドル)を調達した。 Figure社の数十億ドル規模のコンピューティング投資や、当メディアの報道を席巻しているヒューマノイドロボットへの巨額資金調達と比較すれば、これらはいずれも「誤差の範囲」に過ぎない。
しかし、これらを並べて見ると、物理的なAI分野における専門投資資本が実際にどこに集中しているかを示す、現時点で最も明確な指標となります。そして、その資金がロボット本体に投じられることはめったにありません。
私は生業として、ロボットや企業のデータを手作業で追跡するプラットフォームを運営しており、そのため、見出しの数字だけをざっと目を通すのではなく、シード段階の資金調達に関する文言を文字通り読み解くことに、他の人より多くの時間を費やしている。 小規模な資金調達のリードインベスターが誰であるか、そして企業が自社の運営データについて何を開示するか――それらは、投資額そのものよりも、その投資の持続可能性について多くのことを物語っている。
ロボットではなく、データセットを販売した企業
Jaipur Roboticsは、廃棄物発電プラント向けのコンピュータビジョンシステムを開発している。具体的には、コンベア上の有害物質が焼却炉に到達する前にそれを検知するカメラやモデル、そして視界に頼って作業する人間のオペレーターよりも正確にクレーンを廃棄物ピット内を誘導するシステムなどだ。 同社による今回の資金調達に関する発表には、具体的かつ検証可能な運用数値が記載されている。5,000万枚以上のラベル付き画像で学習されたシステムが、年間500万トン以上の廃棄物を分析し、99%の精度で有害物質を検出し、プラント1か所あたり年間で計画外の停止を80%削減したと主張している。
これらの数値のすべてが独立した監査に耐えられるかどうかは、創業者が提示する数値であれば当然の疑問である。資金調達の根拠として重要なのは、ジャイプールが市場規模を示すスライドではなく、これらの数値を前面に打ち出したという点だ。同社はこれを
世界中で約3,100か所の廃棄物発電所が稼働しており、その設置基数は大規模ではあるものの有限であり、そのほとんどが手作業で監視されている。これは、サイクルが長く、華やかさのないインフラ市場であり、最初に最も多くの「失敗事例」を蓄積した者が報われる。なぜなら、2年後に参入する競合他社はゼロからのスタートとなるからだ。これは「データ・モート」論であり、資金調達が成立した後もデータが継続的に蓄積され続ける場合にのみ成り立つ。 シードステージの共同リード投資家であるHTGFは、ドイツの官民共同によるアーリーステージファンドであり、EquityPitcherは特にDACH地域のAIおよびディープテックに焦点を当てている。どちらのプロフィールも、短期間での売却を示唆するものではない。両者とも、18ヶ月後ではなく、5年後も価値曲線が上昇し続けていると想定される企業向けに構築されているように見える。
他社の台帳へのアクセス権を販売した企業
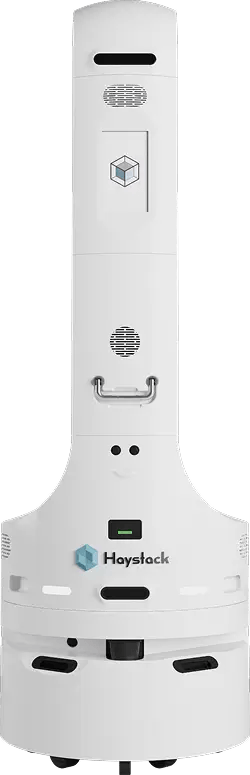
Haystack Roboticsは、病院、高齢者施設、ホテル向けに「Violet」と呼ばれる自律型UV-C消毒ロボットを製造している。同社のシリーズAラウンドは、Agadia Systemsに関連する投資主体が主導した。Agadia Systemsは、保険会社や薬局給付管理業者(PBM)が事前承認や保険請求データの処理を行うのを支援することを中核事業とする、医療利用管理企業である。
最大の出資を行ったのは、ロボット工学専門のファンドではなく、保険支払者に関連するデータ企業だった。
この詳細は、395万ドルという表向きの金額よりも重要だ。これは、この投資の主眼が「このロボットが部屋をきれいに掃除できる」という点にはないことを示唆している。UV-C消毒は病院技術として20年近く前から存在しており、その物理的原理は変わっていないからだ。 投資家のビジネスモデルを参考にすれば、より興味深い賭けは、自律型消毒ロボット群が、部屋単位でタイムスタンプ付きの消毒記録を継続的に生成し、それが将来的には感染症関連の保険請求データと照合可能になるという点にある。 もしその関連性が大規模に実証されれば、複利効果を生む資産はロボット群そのものではない。それは、その下流に位置し、その台帳を管理する者が所有する、保険金請求に紐付いた成果データであり、現在の資本構成表を見る限り、その所有者はヘイスタックだけではない。
また、ヘイスタックが参入しようとしているのは、未開拓の分野というわけではない。エコラボは2022年1月、UVDロボッツを医療顧客向けのグローバルな感染予防ポートフォリオに統合しており、これは、独立系のロボット企業ではなく、化学薬品・サービス分野の既存企業が、病院への主要な販路の一つを掌握していることを示唆している。 Xenex Disinfection ServicesやTru-D SmartUVCは、長年にわたり、確立された資金力のある純粋なロボット専門企業として競合してきた。 ヘイスタックが2024年に実施したと報じられている270万米ドルのシードラウンドを含めると、今回のシリーズAラウンドにより、公表されている累計資金調達額は約665万米ドルとなるが、これは既存企業がすでに調達・投入した資金のほんの一部に過ぎない。 この市場において、ハードウェア単体ではヘイスタックが優位性を確立することは決してなかっただろう。それこそが、同社のリード投資家がハードウェア専門の投資家ではない理由かもしれない。
同じ資本論理、正反対の所有構造
この2つの資金調達ラウンドを並べてみると、一つの疑問が浮かび上がる。ロボット自体が競争上の堀(モート)ではない場合、実際に価値を増幅させる資産を最終的に所有するのは誰なのか?
- ジャイプールは、複利効果を生み出す資産を社内に保持している。ラベル付けされたデータセットは、同社が独自に展開したセンサーから構築された、同社のバランスシート上の独自の知的財産(IP)である。
- ヘイスタックの複利効果を生む資産は、仮説が正しければ、構造的に、すでにロボットの出力の下流でコアビジネスを展開している投資家が所有することになるかもしれない。
どちらの構造も間違っているわけではありません。しかし、それぞれ異なるテールリスクを伴います。ジャイプールのモデルは、データが現在の顧客基盤を超えて汎化できない場合、あるいはより大規模な産業オートメーション企業が、より多くの工場へのアクセス権を購入することで同等のデータセットをより迅速に構築した場合に失敗します。ヘイスタックのモデルは、より微妙な形で失敗します: もし「請求データ」という仮説が決して立証されなかったり、その関連性が法的にあまりにも複雑すぎて、支払者側に近い投資家がそれを十分に活用できないことが判明したりした場合、そのロボット企業は、資本力のある3社の既存企業がすでに占めている市場の中で、コモディティ化しつつあるUV-Cハードウェア事業を抱え込むことになり、データ資産を獲得することさえできないままになってしまう
その企業の主要投資家が実際に買い付けていたのです。また、明確に述べておくべき重要な注意点がある。1週間で2回の資金調達ラウンドが行われたというのは、あくまで「2回」というに過ぎない。これだけで投資理論を構築することはしないだろう。この記事で取り上げる価値があるのは、両社とも、複利効果をもたらす資産の所有構造を公開資料で明確に示していた点であり、ほとんどの資金調達発表では、このような説明は省略されがちである。
両方のモデルを主に輸入に依存している市場において、これは何を意味するのか
私が執筆しているフィリピンでは、調達されるロボットのほとんどが現地生産ではなく輸入品であるため、この区別は単なる学問的な議論にとどまらない。 ここで、いずれのカテゴリーのベンダーを評価する病院グループや廃棄物管理事業者は、どちらの資金調達発表も直接的には答えていない質問を投げかけるべきだ。5年後、あなたが支払った対価で得られる価値は、依然としてロボットを販売した企業に属しているのか、それとも、あなたが契約を結んだことのないデータ保有者に移っているのか? 真にコモディティ化しつつあるハードウェア(UV-C除菌はその有力な候補だ)にとって、この問いは、今日のベンダーが2031年になってもなお製品を改善し続けているのか、それとも他社のデータビジネスの流通部門と化しているのかを決定づける。
ロボット分野における小規模な資金調達ラウンドにおいて、最も有用なデューデリジェンスの問いは、もはや「市場の規模はどれくらいか」ではありません。それは「販売後に改良される対象の所有権は誰にあるのか」ということです。 ロボット分野の報道では、依然として資金調達ラウンドの規模を「総潜在市場規模(TAM)」と比較するのが常となっています。これは、製品と複利効果を生む資産が通常同一のものであるソフトウェア投資から受け継がれた習慣です。しかし、物理的なAIの分野では、これら2つは分離しつつあり、今週行われた2件の最小規模の資金調達ラウンドは、その分離を異例なほど鮮明に浮き彫りにしました。
今後の小規模なロボット分野の資金調達ラウンドでは、主に偶然の産物として、各社のプレスリリースが開示する詳細を通じて、この問いへの答えが引き続き示されていくでしょう。それらの開示情報を、単に規模だけでなく、所有権について何を明らかにしているか、そして今後の展望について読み解いてください。
AI分野への実際の投資動向は、いかなる資金調達ランキングが示すものよりもはるかに鋭く変化しています。免責事項:本コラムは著者の独自の分析に基づくものであり、あくまで一般的な情報提供を目的としています。投資、財務、法律、または調達に関する助言を構成するものではありません。 読者の皆様は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認してください。Jaipur Roboticsに関する数値は、同社自身の資金調達発表で開示されたものであり、独立した監査は受けていません。ヘッダー画像:Haystack Roboticsの消毒ロボット「Violet Gen4」、Haystack Robotics公式製品写真。









