
Die kleinsten Finanzierungsrunden in der Robotik zeigen, wo sich der wahre Wettbewerbsvorteil verbirgt
Die Serie-A-Finanzierungsrunde von Haystack Robotics in Höhe von 3,95 Millionen US-Dollar und die Seed-Runde von Jaipur Robotics in Höhe von 4,3 Millionen Euro wurden beide diese Woche abgeschlossen und zählen zu den kleinsten Finanzierungsrunden im Bereich der physischen KI. Betrachtet man sie nebeneinander, zeigen sie, wo das Spezialkapital in der Robotik tatsächlich angesiedelt ist: nicht in der Hardware, sondern bei demjenigen, der letztendlich Eigentümer der Daten ist, die der Roboter nach seiner Auslieferung generiert.

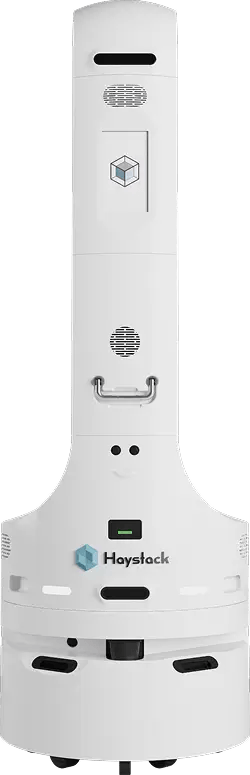
In dieser Woche wurden zwei Finanzierungsrunden im Bereich Robotik abgeschlossen, die die meisten Finanzierungsbeobachter unter der Rubrik „zu gering, um von Bedeutung zu sein“ einordnen würden. Haystack Robotics, ein Hersteller von Desinfektionsrobotern aus Portland, hat in einer Serie-A-Finanzierungsrunde 3,95 Millionen US-Dollar eingeworben. Jaipur Robotics, ein Schweizer Start-up im Bereich der industriellen Bildverarbeitung, hat in einer Seed-Finanzierungsrunde 4,3 Millionen Euro (etwa 4,6 Millionen US-Dollar) eingeworben. Im Vergleich zu den milliardenschweren Investitionszusagen von Figure im Bereich Computing oder den Mega-Finanzierungsrunden für humanoide Roboter, die die Berichterstattung dieses Mediums dominieren, wirken beide wie Rundungsfehler.
Nacheinander betrachtet sind sie derzeit der deutlichste Beleg dafür, wo das Spezialisierungskapital im Bereich der physischen KI tatsächlich fließt – und das ist selten in den Robotern selbst.
Ich betreibe eine Plattform, die Roboter- und Unternehmensdaten manuell erfasst – das bedeutet, dass ich mehr Zeit als die meisten anderen damit verbringe, die Formulierungen in Seed-Finanzierungsrunden wörtlich zu lesen, anstatt sie nur auf die Schlagzeilenzahlen zu überfliegen. Wer der Hauptinvestor einer kleinen Finanzierungsrunde ist und welche Informationen das Unternehmen über seine eigenen Betriebsdaten offenlegt, sagt mehr über die Nachhaltigkeit der Investition aus, als es die Höhe des Investitionsbetrags jemals könnte.
Das Unternehmen, das einen Datensatz verkaufte, keinen Roboter
Jaipur Robotics entwickelt Computer-Vision-Systeme für Müllverbrennungsanlagen: Kameras und Modelle, die gefährliche Stoffe auf einem Förderband erkennen, bevor diese den Ofen erreichen, sowie Leitsysteme, die Kräne präziser durch Abfallgruben steuern als ein menschlicher Bediener, der sich auf seine Sichtlinie verlässt. In der eigenen Ankündigung der Finanzierungsrunde nennt das Unternehmen konkrete, überprüfbare Betriebszahlen: ein System, das mit mehr als 50 Millionen beschrifteten Bildern trainiert wurde, jährlich über 5 Millionen Tonnen Abfall analysiert, gefährliche Stoffe mit einer angegebenen Genauigkeit von 99 Prozent erkennt und eine angegebene Reduzierung der ungeplanten Stillstände um 80 Prozent pro Anlage und Jahr bewirkt.
Ob jede dieser Zahlen einer unabhängigen Prüfung standhält, ist eine berechtigte Frage, die sich bei den Zahlen jedes Gründers stellt. Entscheidend für die Finanzierungsargumente ist jedoch, dass Jaipur sich dafür entschieden hat, diese Zahlen anstelle einer Folie zur Marktgröße in den Vordergrund zu stellen. Das Unternehmen stellt die
Weltweit sind rund 3.100 Müllverbrennungsanlagen in Betrieb – eine große, aber begrenzte, größtenteils manuell überwachte Anlagenbasis: die Art eines langzyklischen, wenig glamourösen Infrastrukturmarktes, der denjenigen belohnt, der als Erster die meisten dokumentierten Ausfälle vorweisen kann, da ein Wettbewerber, der zwei Jahre später in den Markt eintritt, bei Null anfängt.Das ist ein Argument, das auf einem „Datengraben“ basiert, und es funktioniert nur, wenn sich die Datenmengen auch nach der Auszahlung des Schecks weiter vermehren. Der Co-Lead in der Seed-Phase, HTGF, ist ein deutscher öffentlich-privater Frühphasenfonds; EquityPitcher konzentriert sich speziell auf KI und Deep-Tech im DACH-Raum. Keines der beiden Profile deutet auf einen schnellen Verkauf hin. Beide scheinen auf ein Unternehmen zugeschnitten zu sein, dessen Wertkurve in fünf Jahren noch steigen soll – nicht in achtzehn Monaten.
Das Unternehmen, das den Zugriff auf das Hauptbuch eines anderen verkaufte
Haystack Robotics stellt einen autonomen UV-C-Desinfektionsroboter namens „Violet“ her, der für Krankenhäuser, Seniorenheime und Hotels bestimmt ist. Die Serie-A-Finanzierungsrunde wurde von einer Investmentgesellschaft geleitet, die mit Agadia Systems verbunden ist – einem Unternehmen für das Nutzungsmanagement im Gesundheitswesen, dessen Kerngeschäft darin besteht, Versicherern und Pharmacy Benefit Managern bei der Bearbeitung von Vorabgenehmigungs- und Abrechnungsdaten zu helfen.
Ein datenorientiertes Unternehmen aus dem Umfeld der Kostenträger – und kein Robotik-Fonds – stellte den größten Scheck aus.
Dieses Detail ist wichtiger als die Schlagzeilenzahl von 3,95 Millionen US-Dollar. Es deutet darauf hin, dass die Wette nicht in erster Linie darauf setzt, dass „dieser Roboter Räume gut reinigt“: Die UV-C-Desinfektion wird seit fast zwei Jahrzehnten als Krankenhaustechnologie eingesetzt, und die physikalischen Grundlagen haben sich nicht geändert. Die interessantere Wette – sofern man vom Geschäftsmodell des Investors ausgeht – besteht darin, dass eine autonome Desinfektionsflotte einen Strom von zeitgestempelten Desinfektionsprotokollen auf Raumebene generiert, die letztendlich mit infektionsbezogenen Versicherungsansprüchen abgeglichen werden könnten. Sollte sich dieser Zusammenhang jemals in großem Maßstab bestätigen, ist der sich verzinsende Vermögenswert nicht die Roboterflotte. Es sind vielmehr die damit verbundenen, auf Schadensfälle bezogenen Ergebnisdaten, die sich im nachgelagerten Bereich befinden und demjenigen gehören, der dieses Verzeichnis kontrolliert – was nach der aktuellen Kapitaltabelle nicht allein Haystack ist.
Haystack betritt zudem kein unerschlossenes Marktfeld. Ecolab hat UVD Robots bereits im Januar 2022 in sein globales Portfolio zur Infektionsprävention für Kunden im Gesundheitswesen integriert – ein Zeichen dafür, dass nun ein etablierter Anbieter von Chemikalien und Dienstleistungen und nicht ein eigenständiges Robotikunternehmen einen wichtigen Vertriebskanal in Krankenhäuser kontrolliert. Xenex Disinfection Services und Tru-D SmartUVC agieren bereits seit Jahren als etablierte, finanzstarke reine Wettbewerber. Haystacks frühere Startkapitalrunde – Berichten zufolge 2,7 Millionen US-Dollar im Jahr 2024 – bedeutet, dass sich die offengelegte Gesamtfinanzierung mit dieser Serie-A-Runde auf rund 6,65 Millionen US-Dollar beläuft, was nur einen Bruchteil dessen ausmacht, was die etablierten Unternehmen bereits eingeworben und eingesetzt haben. Hardware allein hätte Haystack in diesem Markt niemals einen Wettbewerbsvorteil verschaffen können. Genau das könnte der Grund sein, warum sein Hauptinvestor kein Hardware-Investor ist.
Gleiche Kapitallogik, gegensätzliche Eigentümerstruktur
Vergleicht man die beiden Finanzierungsrunden miteinander, stellt sich eine Frage: Wenn der Roboter selbst nicht der Wettbewerbsvorteil ist, wem gehört dann letztendlich das, was tatsächlich Wertzuwachs generiert?
- Jaipur behält den Wert, der sich verzinst, im eigenen Haus: Der beschriftete Datensatz ist das firmeneigene geistige Eigentum, das aus den eigenen eingesetzten Sensoren aufgebaut wurde und in der eigenen Bilanz steht.
- Haystacks Wert steigernder Vermögenswert könnte, sofern sich die These bewahrheitet, strukturell im Besitz eines Investors enden, dessen Kerngeschäft bereits im nachgelagerten Bereich der Roboterproduktion angesiedelt ist.
Keine der beiden Strukturen ist falsch. Sie bergen jedoch unterschiedliche Tail-Risiken. Das Modell von Jaipur scheitert, wenn sich die Daten nicht über den aktuellen Kundenstamm hinaus verallgemeinern lassen oder wenn ein größerer Akteur der industriellen Automatisierung schneller einen vergleichbaren Datensatz aufbaut, indem er sich den Zugang zu mehr Werken erkauft. Das Modell von Haystack scheitert auf subtilere Weise: Sollte sich die These bezüglich der Schadensdaten niemals bestätigen oder sollte sich die Verknüpfung als rechtlich zu heikel erweisen, als dass ein Investor aus dem Zahlungsverkehrsbereich sie voll ausschöpfen könnte, bleibt dem Robotikunternehmen ein zur Massenware werdendes UV-C-Hardwaregeschäft in einem Markt, den bereits drei kapitalstarke etablierte Unternehmen besetzen, ohne dass es jemals den Datenbestand für sich gewinnen konnte.
was der Hauptinvestor tatsächlich erwarb.Es gibt zudem einen wichtigen Vorbehalt, der klar angesprochen werden sollte: Zwei Finanzierungsrunden in einer Woche stellen ein Muster von genau zwei Fällen dar. Ich würde darauf allein keine Investitionsthese aufbauen. Was es jedoch erwähnenswert macht, ist, dass beide Unternehmen ihre Eigentümerstruktur für den Zinseszins-Effekt in öffentlichen Unterlagen transparent dargestellt haben – was bei den meisten Finanzierungsankündigungen nicht der Fall ist.
Was dies für einen Markt bedeutet, der beide Modelle größtenteils importiert
Da ich von den Philippinen aus schreibe, wo der Großteil der Robotik, die ich im Einsatz sehe, importiert und nicht vor Ort hergestellt wird, ist diese Unterscheidung keineswegs rein theoretisch. Eine Krankenhausgruppe oder ein Abfallentsorgungsunternehmen hier, das eine der beiden Anbietergruppen bewertet, sollte eine Frage stellen, die keine der Finanzierungsankündigungen direkt beantwortet: Gehört der Wert, den Sie für Ihr Geld erhalten, in fünf Jahren noch dem Unternehmen, das Ihnen den Roboter verkauft, oder ist er zu einem Dateninhaber gewandert, mit dem Sie nie einen Vertrag abgeschlossen haben? Bei Hardware, die sich tatsächlich zu einer Massenware entwickelt – und die UV-C-Desinfektion ist ein starker Kandidat dafür –, entscheidet diese Frage darüber, ob der heutige Anbieter das Produkt im Jahr 2031 noch weiterentwickelt oder ob er zu einem Vertriebszweig für das Datengeschäft eines anderen geworden ist.
Die nützlichste Due-Diligence-Frage für jede Finanzierungsrunde im Bereich der kleinen Robotik lautet nicht mehr „Wie groß ist der Markt?“, sondern „Wem gehört das, was nach dem Verkauf besser wird?“ In der Berichterstattung über Robotik werden Finanzierungsrunden nach wie vor standardmäßig anhand des gesamten adressierbaren Marktes bemessen – eine Gewohnheit, die aus dem Bereich der Software-Investitionen übernommen wurde, wo das Produkt und der Wertzuwachs in der Regel ein und dasselbe sind. Im Bereich der physischen KI trennen sich diese beiden Aspekte zunehmend, und die beiden kleinsten Finanzierungsrunden dieser Woche haben diese Trennung zufällig besonders deutlich gemacht.
Die nächste Welle kleiner Finanzierungsrunden im Bereich Robotik wird diese Frage weiterhin beantworten – meist eher zufällig – und zwar in dem Umfang, den die jeweiligen Pressemitteilungen offenlegen. Lesen Sie diese Angaben im Hinblick darauf, was sie über die Eigentumsverhältnisse – und nicht nur über die Größe – aussagen, sowie um ein Bild davon zu erhalten, wohin
Die tatsächliche Entwicklung des physischen KI-Kapitals verläuft wesentlich dynamischer, als es die Ranglisten der Finanzierungen vermuten lassen.Haftungsausschluss: Dieser Beitrag spiegelt die eigene Analyse des Autors wider und dient ausschließlich allgemeinen Informationszwecken. Er stellt keine Anlage-, Finanz-, Rechts- oder Beschaffungsberatung dar. Leser sollten die Angaben anhand von Primärquellen überprüfen, bevor sie geschäftliche Entscheidungen treffen. Die Zahlen zu Jaipur Robotics entsprechen den Angaben in der eigenen Finanzierungsmitteilung des Unternehmens und wurden nicht unabhängig geprüft. Titelbild: Der Desinfektionsroboter „Violet Gen4“ von Haystack Robotics, offizielles Produktfoto von Haystack Robotics.









