
機器人領域規模最小的融資輪次,揭示了真正的護城河究竟藏在哪裡
Haystack Robotics 的 395 萬美元 A 輪融資與 Jaipur Robotics 的 430 萬歐元種子輪融資,皆於本週完成,這兩筆交易是「實體人工智慧」領域中規模最小的兩筆融資。 將這兩筆融資並列比較,便可看出機器人領域的專業資本實際流向何處:並非硬體本身,而是最終掌握機器人出貨後所產生數據的方。

本週有兩筆機器人領域的融資案完成,多數融資追蹤機構會將其歸類為「規模過小,不值一提」。 波特蘭的消毒機器人製造商 Haystack Robotics 完成了 395 萬美元的 A 輪融資;瑞士工業視覺新創公司 Jaipur Robotics 則籌得 430 萬歐元(約 460 萬美元)的種子輪融資。 相較於 Figure 數十億美元的運算投資承諾,或是本媒體報導中佔據主導地位的人形機器人巨額融資輪次,這兩筆資金簡直微不足道,宛如四捨五入後的誤差。
若並列比較,這兩則消息正是當前最清晰的指標,顯示實體人工智慧領域的專業資本實際流向何處——而這筆資金極少流向機器人本身。
我經營的是一個靠人工追蹤機器人與企業數據為生的平台,這意味著我比大多數人花更多時間逐字研讀種子輪融資文件,而非僅瀏覽標題數字。 一輪小額融資的領投方是誰,以及該公司選擇披露哪些營運數據,這些資訊所揭示的投資持久性,遠比支票金額本身更能說明問題。
那家出售資料集、而非機器人的公司
Jaipur Robotics 為廢棄物發電廠開發電腦視覺系統:包括能在傳送帶上的危險物質送入焚化爐前即予以偵測的攝影機與模型,以及能比憑肉眼操作的人類操作員更精準地引導起重機穿梭於廢棄物坑中的導航系統。 該公司針對本輪融資的公告中,列出了具體且可驗證的營運數據:系統經由超過 5,000 萬張標註圖像訓練而成,每年分析逾 500 萬公噸廢棄物,偵測危險物質的準確度聲稱達 99%,並宣稱能使每座廠每年非計畫性停機次數減少 80%。
這些數據能否經得起獨立審計的考驗,對任何創辦人自報的數字而言都是個合理的疑問。但對募資論點而言,關鍵在於 Jaipur 選擇以這些數據作為核心論點,而非市場規模的簡報投影片。該公司將此框架為
全球約有 3,100 座廢棄物發電廠,這是一個規模龐大但數量有限、且多半由人工監控的既有設施群:這類長週期、不顯眼的基础設施市場,會獎勵那些最先累積最多標記為「失敗案例」的業者,因為兩年後才進入的競爭對手,起點是零。這是一種「數據護城河」論點,且僅在資金到位後數據能持續累積的情況下才成立。 種子輪的共同領投方 HTGF 是一支德國公私合營的早期基金;EquityPitcher 則專注於 DACH 地區的人工智慧與深科技領域。這兩家投資者的背景均不顯示有快速套現的意圖。兩者都彷彿是為一家價值曲線預計在五年後仍持續攀升、而非十八個月後便見頂的公司量身打造的。
那家販售他人帳本存取權限的公司
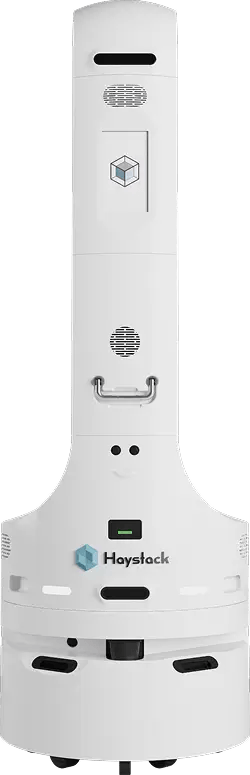
Haystack Robotics 生產一款名為 Violet 的自主紫外線-C(UV-C)消毒機器人,主要針對醫院、長照機構及飯店。其 A 輪融資由與 Agadia Systems 相關的投資實體領投,Agadia Systems 是一家醫療保健利用管理公司,其核心業務是協助保險公司和藥品福利管理公司處理事前授權及理賠資料。
開出最大支票的,是一家與支付方密切相關的數據公司,而非機器人基金。
這個細節比 395 萬美元的頭條數字更為重要。這暗示這筆投資的主要考量並非「這台機器人能有效清潔房間」:紫外線-C(UV-C)消毒作為醫院技術已有近二十年歷史,其物理原理並未改變。 若以該投資者自身的商業模式作為參考,更值得關注的賭注在於:一支自主消毒機器人車隊能產生持續不斷的、帶有時間戳記的病房級消毒紀錄,這些紀錄最終可與感染相關的保險理賠資料進行比對。 倘若這項關聯性能在大規模應用中獲得驗證,那麼真正的複利資產並非機器人車隊本身,而是位於其下游、與理賠相關的結果數據——該數據歸掌控該帳本者所有,而根據目前的股權結構表,Haystack 並非唯一掌握該帳本的一方。
Haystack 也不是在進入一片空地。Ecolab 早在 2022 年 1 月就將 UVD Robots 納入其針對醫療保健客戶的全球感染預防產品組合中,這顯示現在掌控通往醫院主要分銷渠道的,是一家化學品與服務領域的既有企業,而非一家獨立的機器人公司。 Xenex Disinfection Services 和 Tru-D SmartUVC 多年來一直作為資金雄厚、根基穩固的純機器人技術競爭對手運作。 Haystack 早先的種子輪融資——據報導為 2024 年的 270 萬美元——意味著此次 A 輪融資將其已披露的累計融資總額推升至約 665 萬美元,這僅是現有業者迄今已籌集並投入資金的一小部分。 僅憑硬體本身,Haystack 絕不可能在這個市場中取得競爭優勢。這或許正是其領投方並非硬體投資者的原因。
相同的資本邏輯,截然不同的所有權結構
將這兩輪融資並列比較,一個問題便浮現出來:當機器人本身並非護城河時,究竟誰會最終擁有那個真正能產生複利效應的資產?
- Jaipur 將這項能產生複利效應的資產保留在公司內部:標註過的資料集是該公司自身的智慧財產權,由其部署的感測器所建構,並計入其資產負債表中。
- 若 Haystack 的商業論點得以實現,其複利成長資產最終在結構上可能歸屬於某位投資者所有——而該投資者的核心業務,早已位於機器人產出的下游。
這兩種架構都沒有錯。但它們承擔著不同的尾部風險。若數據無法擴展至現行客戶群之外,或者若某家更大的工業自動化企業透過付費取得更多工廠的存取權,從而更快建構出相似的數據集,那麼 Jaipur 的模式便會失敗。Haystack 的模式則以更微妙的方式失敗: 倘若索賠數據理論始終未能獲得驗證,或其關聯性在法律層面存在過多隱患,以致與支付方密切相關的投資者無法充分利用,這家機器人公司最終將被迫在一個已被三家資金雄厚的既有業者佔據的市場中,持有正趨於商品化的紫外線-C(UV-C)硬體業務,卻始終未能掌握該數據資產。
其實是其主要投資者正在買進。此外還有一個關於規模的注意事項值得明確指出:一週內完成兩輪融資,僅僅是「兩次」的模式。我不會僅憑此就建立投資論點。值得撰文探討之處在於,這兩家公司都在公開資料中清晰闡明了複利資產部分的持股結構,而大多數融資公告都懶得這麼做。
對於一個主要進口這兩類模型的市場而言,這意味著什麼
身為身處菲律賓的撰稿人,我目睹的機器人設備多數是進口而非本地製造,因此這項區別絕非純粹的學術討論。 這裡的醫院集團或廢棄物管理業者在評估這兩類供應商時,都應提出一個兩份融資公告均未直接回答的問題:五年後,您所支付的款項所換來的價值,是否仍屬於向您銷售機器人的公司,還是已轉移至您從未簽訂過合約的資料持有者手中? 對於真正走向商品化的硬體設備——而紫外線-C(UV-C)消毒技術正是強有力的候選項目——這個問題將決定:當前的供應商在 2031 年是否仍在持續改進產品,抑或已淪為他人數據業務的分銷管道。
對於任何小型機器人融資輪次而言,最有價值的盡職調查問題已不再是「市場規模有多大」,而是「在銷售完成後持續改進的產品,其所有權歸誰所有」。 機器人領域的報導仍慣例地以總可觸及市場(TAM)作為衡量融資輪次規模的基準,這是一種承襲自軟體投資的習慣——在軟體投資中,產品與複利資產通常是同一事物。但在實體人工智慧領域,這兩者正逐漸分離,而本週兩筆規模最小的融資輪次,恰好讓這種分離顯得格外明顯。
下一波小型機器人融資將持續回答這個問題——多半是無心插柳地——無論其新聞稿選擇披露多少細節。閱讀這些披露內容時,請關注它們所揭示的所有權資訊,而不僅是融資規模,以及這幅圖景所呈現的——
實體人工智慧資本的實際流向,其實比任何融資排行榜所顯示的都要清晰得多。免責聲明:本專欄反映作者個人分析,僅供一般資訊參考之用。其內容不構成任何投資、財務、法律或採購建議。 讀者應在做出商業決策前,向原始來源核實相關細節。關於 Jaipur Robotics 的數據均來自該公司自行公布的融資公告,尚未經過獨立審計。首圖:Haystack Robotics 的 Violet Gen4 消毒機器人,圖片來源為 Haystack Robotics 官方產品攝影。









