
로봇공학 분야에서 가장 규모가 작은 투자 라운드가 진정한 경쟁 우위의 실체가 어디에 숨어 있는지 보여준다
헤이스택 로보틱스의 395만 달러 규모 시리즈 A 투자와 자이푸르 로보틱스의 430만 유로 규모 시드 라운드가 이번 주 모두 마감되었으며, 이는 물리 AI 분야에서 가장 규모가 작은 두 건의 자금 조달 사례로 꼽힌다. 이 두 건을 나란히 살펴보면, 로봇 공학 분야의 전문 투자 자본이 실제로 어디에 집중되어 있는지 알 수 있다. 바로 하드웨어가 아니라, 로봇이 출하된 후 생성하는 데이터를 최종적으로 소유하게 될 주체에 투자되고 있는 것이다.

이번 주 두 건의 로봇 분야 투자 유치가 성사되었으나, 대부분의 투자 동향 분석가들은 이를 “규모가 너무 작아 주목할 만한 가치가 없다”고 평가할 것이다. 포틀랜드의 소독 로봇 제조사인 헤이스택 로보틱스(Haystack Robotics)는 395만 달러 규모의 시리즈 A 투자를 유치했다. 스위스의 산업용 비전 스타트업인 자이푸르 로보틱스(Jaipur Robotics)는 430만 유로(약 460만 달러) 규모의 시드 투자를 유치했다. 피규어(Figure)의 수십억 달러 규모 컴퓨팅 투자나, 본 매체의 보도를 주도하는 휴머노이드 로봇 분야의 초대형 투자 라운드와 비교하면, 이 두 건은 오차 범위 내의 미미한 규모로 보입니다.
이 두 소식을 나란히 비교해 보면, 물리적 AI 분야의 전문 투자 자본이 실제로 어디에 집중되어 있는지를 현재 확인할 수 있는 가장 명확한 지표가 되며, 그 자본이 로봇 내부에 투자되는 경우는 거의 없습니다.
저는 로봇 및 기업 데이터를 수작업으로 추적하는 플랫폼을 운영하며 생계를 꾸리고 있습니다. 즉, 대부분의 사람들보다 헤드라인 숫자만 훑어보는 대신 시드 단계 투자 문구를 문자 그대로 읽는 데 더 많은 시간을 할애한다는 뜻입니다. 소규모 투자 라운드의 주도 투자자가 누구인지, 그리고 기업이 자체 운영 데이터에 대해 무엇을 공개하기로 선택했는지는, 투자 금액 그 자체보다 그 투자 결정의 지속 가능성에 대해 훨씬 더 많은 것을 알려줍니다.
로봇이 아닌 데이터셋을 판매한 기업
자이푸르 로보틱스(Jaipur Robotics)는 폐기물 에너지화 플랜트를 위한 컴퓨터 비전 시스템을 개발합니다. 여기에는 컨베이어 벨트 위의 유해 물질을 용광로에 도달하기 전에 탐지하는 카메라와 모델, 그리고 육안으로 작업하는 인간 조작자보다 더 정밀하게 크레인을 폐기물 구덩이 안으로 안내하는 시스템이 포함됩니다. 이 회사가 직접 발표한 이번 투자 라운드 자료에는 구체적이고 검증 가능한 운영 수치가 명시되어 있습니다. 5,000만 장 이상의 라벨링된 이미지로 훈련된 시스템이 연간 500만 톤 이상의 폐기물을 분석하며, 유해 물질을 99%의 정확도로 탐지하고, 발전소당 연간 예기치 않은 가동 중단 횟수를 80% 감소시켰다고 주장합니다.
이러한 수치들이 모두 독립적인 감사를 통과할 수 있을지는, 창업자가 제시한 수치라면 당연히 제기될 수 있는 의문이다. 투자 논리에 있어 중요한 점은 자이푸르가 시장 규모에 대한 설명 대신 이러한 수치들을 우선적으로 내세웠다는 사실이다. 이 회사는 이를
전 세계적으로 약 3,100개의 폐기물 에너지화 시설이 가동 중이며, 이는 규모가 크지만 유한하고 대부분 수동으로 모니터링되는 설치 기반입니다. 이는 주기가 길고 화려하지 않은 인프라 시장으로, 가장 먼저 ‘실패 사례’로 분류된 사례를 가장 많이 축적한 업체에게 보상이 돌아가는 구조입니다. 왜냐하면 2년 뒤에 시장에 진입하는 경쟁사는 제로에서 시작하기 때문입니다.이는 ‘데이터 모트(data-moat)’ 논리이며, 투자금이 실제로 입금된 후에도 데이터가 지속적으로 축적되어야만 유효합니다. 시드 단계 공동 주도 투자사인 HTGF는 독일의 민관 합작 초기 단계 펀드이며, EquityPitcher는 특히 DACH(독일, 오스트리아, 스위스) 지역의 AI 및 딥테크 분야에 집중하고 있습니다. 두 투자사의 프로필 모두 단기 매각을 시사하지 않습니다. 두 곳 모두 18개월이 아닌 5년 후에도 가치 곡선이 여전히 상승세를 이어갈 것으로 예상되는 기업을 위해 구성된 것으로 보입니다.
타사의 원장 접근 권한을 판매한 기업
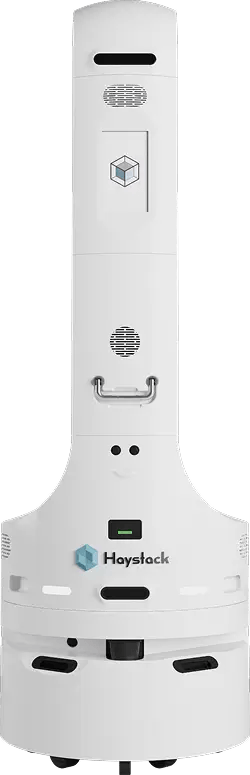
Haystack Robotics는 병원, 노인 요양 시설, 호텔을 대상으로 하는 ‘Violet’이라는 자율 주행 UV-C 소독 로봇을 제조합니다. 이 회사의 시리즈 A 투자 라운드는 Agadia Systems와 연계된 투자 기관이 주도했는데, Agadia Systems는 의료 이용 관리 기업으로, 보험사와 약제 혜택 관리자(PBM)가 사전 승인 및 청구 데이터를 처리하도록 지원하는 것을 핵심 사업으로 삼고 있습니다.
로봇 투자 펀드가 아닌, 보험사와 밀접한 관련이 있는 데이터 기업이 가장 큰 금액을 투자했다.
이 세부 사항은 395만 달러라는 표면적인 투자 금액보다 더 중요합니다. 이는 이번 투자가 단순히 “이 로봇이 방을 잘 청소한다”는 점에 주로 초점을 둔 것이 아님을 시사합니다. UV-C 소독은 병원 기술로 도입된 지 거의 20년이 되었으며, 그 물리적 원리는 변하지 않았기 때문입니다. 투자자 본인의 비즈니스 모델을 참고로 한다면, 더 흥미로운 베팅은 자율 소독 로봇 군단이 병실 단위 및 타임스탬프가 포함된 소독 기록을 지속적으로 생성하며, 이 기록이 향후 감염 관련 보험 청구 내역과 연계될 수 있다는 점이다. 만약 이러한 연관성이 대규모로 입증된다면, 복합적인 자산은 로봇 함대가 아닙니다. 그 하류에 위치하며, 해당 원장을 통제하는 주체가 소유하게 될 보험 청구와 연계된 결과 데이터가 바로 그 자산이며, 현재의 지분 구조상 이는 헤이스택(Haystack) 단독이 아닙니다.
또한 헤이스택이 완전히 새로운 시장에 진입하는 것도 아닙니다. 에코랩(Ecolab)은 2022년 1월, UVD 로보츠를 의료 고객을 위한 글로벌 감염 예방 포트폴리오에 편입했는데, 이는 독립적인 로봇 기업이 아닌 화학 및 서비스 분야의 기존 강자가 이제 병원으로 향하는 주요 유통 채널 중 하나를 장악하고 있음을 시사합니다. 제넥스 디스인펙션 서비스(Xenex Disinfection Services)와 트루-D 스마트UVC(Tru-D SmartUVC)는 수년 동안 자금력이 탄탄한 순수 로봇 전문 경쟁사로서 입지를 다져왔다. 헤이스택이 2024년에 유치한 것으로 알려진 270만 달러 규모의 초기 시드 라운드를 고려하면, 이번 시리즈 A 라운드를 통해 공개된 누적 자금 조달액은 약 665만 달러가 되며, 이는 기존 업체들이 이미 조달하고 투입한 자금의 극히 일부에 불과합니다. 하드웨어만으로는 이 시장에서 헤이스택이 경쟁 우위를 점할 수 없었습니다. 바로 그 이유 때문에 헤이스택의 주도 투자자가 하드웨어 전문 투자자가 아닌 것일 수도 있습니다.
동일한 자본 논리, 정반대의 소유 구조
두 차례의 자금 조달을 나란히 비교해 보면 한 가지 의문이 떠오릅니다. 로봇 자체가 경쟁 우위가 아닐 때, 실제로 가치를 증식시키는 자산을 누가 소유하게 될까요?
- 자이푸르는 복리 효과를 내는 자산을 사내에 보유합니다. 라벨링된 데이터셋은 회사가 직접 배포한 센서를 통해 구축된, 회사의 대차대조표에 반영된 독자적인 지적 재산권(IP)입니다.
- 헤이스택의 복리 성장 자산은, 투자 논리가 실현된다면, 구조적으로 로봇의 산출물 하류에 이미 핵심 사업을 두고 있는 투자자가 소유하게 될 수도 있습니다.
두 구조 모두 틀린 것은 아닙니다. 하지만 각기 다른 테일 리스크를 내포하고 있습니다. 자이푸르의 모델은 데이터가 현재 고객 기반을 넘어 일반화되지 못하거나, 더 큰 산업 자동화 기업이 더 많은 공장에 대한 접근권을 구매하여 유사한 데이터셋을 더 빨리 구축할 경우 실패하게 됩니다. 헤이스택의 모델은 좀 더 미묘한 방식으로 실패합니다: 주장된 데이터 가설이 결코 입증되지 않거나, 그 연계 관계가 법적 문제가 너무 많아 보험사 관련 투자자가 이를 완전히 활용하기 어려운 것으로 판명된다면, 이 로봇 기업은 자본력이 탄탄한 3개의 기존 기업이 이미 장악하고 있는 시장 내에서, 데이터 자산을 확보하지 못한 채 상품화되고 있는 UV-C 하드웨어 사업만 떠안게 될 것입니다.
실제로는 해당 기업의 주 투자자가 매수하고 있었던 것이다.또한 명확히 밝혀둘 만한 한 가지 주의 사항이 있습니다. 일주일 동안 두 차례의 자금 조달이 이루어졌다는 것은 딱 두 번에 불과한 사례일 뿐입니다. 저는 이것 하나만으로 투자 논리를 세우지는 않을 것입니다. 이 주제를 다룰 가치가 있는 이유는 두 회사 모두 복리 효과를 내는 자산에 대한 소유 구조를 공개 자료에 명확히 제시했기 때문인데, 대부분의 자금 조달 발표에서는 이런 노력을 기울이지 않습니다.
두 모델 모두 대부분 수입에 의존하는 시장에서 이것이 의미하는 바는
제가 글을 쓰고 있는 필리핀에서는 제가 목격하는 로봇 장비의 대부분이 현지에서 제조된 것이 아니라 수입된 것인데, 이러한 구분은 단순히 이론적인 문제가 아닙니다. 이곳의 병원 그룹이나 폐기물 관리 사업자가 두 부류의 공급업체 중 어느 쪽을 평가하든, 두 자금 조달 발표 모두 직접적으로 답하지 않는 질문을 던져야 합니다. 바로 “5년 후, 여러분이 지불한 대가로 얻은 가치는 여전히 로봇을 판매한 회사에 속해 있을까요, 아니면 여러분이 계약을 맺은 적도 없는 데이터 보유자에게 넘어가 있을까요?”라는 질문입니다. 진정으로 상품화되고 있는 하드웨어의 경우—UV-C 소독 기술이 대표적인 예시입니다—이 질문은 오늘날의 공급업체가 2031년에도 여전히 제품을 개선하고 있을지, 아니면 타사의 데이터 사업을 위한 유통 채널로 전락해 있을지를 결정짓습니다.
어떤 소규모 로봇 기업 투자 라운드에서든 가장 유용한 실사 질문은 더 이상 “시장 규모가 얼마나 되는가”가 아닙니다. 바로 “판매 후 더 나아지는 그 물건을 누가 소유하는가”입니다. 로봇 공학 분야 보도에서는 여전히 총 잠재 시장 규모(TAM)를 기준으로 투자 라운드 규모를 평가하는 것이 일반적입니다. 이는 제품과 복리 효과가 발생하는 자산이 대개 동일한 대상인 소프트웨어 투자에서 물려받은 습관입니다. 물리적 AI 분야에서는 이 둘이 분리되고 있으며, 이번 주에 이루어진 두 건의 소규모 투자 라운드는 그 분리를 유난히 뚜렷하게 드러냈습니다.
향후 소규모 로봇 분야 자금 조달의 다음 물결은, 대부분 우연히도, 각 기업의 보도 자료가 공개하기로 선택한 세부 사항들을 통해 이 질문에 계속 답해 나갈 것입니다. 규모뿐만 아니라 소유권에 대해 드러내는 내용을 파악하기 위해 해당 공개 자료를 꼼꼼히 읽어보십시오. 그러면 어디로 향하고 있는지에 대한 그림이
AI 분야의 실제 자금 흐름은 어떤 자금 조달 순위표가 보여주는 것보다 훨씬 더 뚜렷하게 나타나고 있다.면책 조항: 이 칼럼은 저자의 개인적인 분석을 반영한 것으로, 일반적인 정보 제공을 목적으로만 작성되었습니다. 이는 투자, 금융, 법률 또는 조달에 대한 조언을 구성하지 않습니다. 독자 여러분은 비즈니스 결정을 내리기 전에 1차 출처를 통해 세부 사항을 확인하시기 바랍니다. 자이푸르 로보틱스(Jaipur Robotics)의 수치는 해당 기업이 직접 발표한 자금 조달 공시에 따른 것이며, 독립적인 감사를 거치지 않았습니다. 대표 이미지: 헤이스택 로보틱스(Haystack Robotics)의 ‘바이올렛 Gen4(Violet Gen4)’ 소독 로봇, 헤이스택 로보틱스 공식 제품 사진.









