
机器人领域规模最小的融资轮揭示了真正的护城河藏在哪里
Haystack Robotics 395万美元的A轮融资和Jaipur Robotics 430万欧元的种子轮融资均于本周完成,这两笔融资是物理人工智能领域规模最小的两笔融资。 将这两笔融资并列对比,可以看出机器人领域专业资本的真正流向:不在硬件本身,而在于最终谁能掌握机器人出厂后所产生的数据。

本周有两笔机器人领域的融资交易完成,但大多数融资追踪机构会将其归类为“金额太小,不值一提”。 波特兰消毒机器人制造商Haystack Robotics完成了395万美元的A轮融资;瑞士工业视觉初创公司Jaipur Robotics则完成了430万欧元(约合460万美元)的种子轮融资。 与Figure公司数十亿美元的计算资源承诺,或是本媒体报道中占据主导地位的人形机器人巨额融资轮次相比,这两笔融资简直微不足道。
但若并列对比,它们恰恰是当前最直观的试金石,揭示了物理人工智能领域的专业资本究竟流向何处——而这些资金极少投向机器人本身。
我经营着一个通过手工追踪机器人及公司数据的平台,这意味着我比大多数人花更多时间逐字解读种子轮融资条款,而不是只看标题数字。 一轮小额融资的领投方是谁,以及该公司选择披露哪些自身运营数据,这些信息所揭示的投资可持续性,远比支票金额本身更能说明问题。
那家出售数据集而非机器人的公司
Jaipur Robotics 为垃圾发电厂开发计算机视觉系统:包括能在传送带上的危险物质进入焚烧炉前将其识别出来的摄像头和模型,以及比依靠目视操作的人类操作员更精准地引导起重机穿行于垃圾坑的导航系统。 该公司在本轮融资公告中公布了具体且可验证的运营数据:系统基于超过5000万张标注图像进行训练,每年分析超过500万吨垃圾,危险物质检测准确率达99%,并声称可使每座工厂每年非计划停机次数减少80%。
这些数据能否经受住独立审计的检验,对于任何创始人自报的数据而言都是一个合理的问题。但对融资论点而言,关键在于Jaipur选择以这些数据作为核心卖点,而非市场规模的幻灯片。该公司将
全球约有3,100座垃圾发电厂在运营,这是一个规模庞大但数量有限、且主要依靠人工监控的设备基数:这属于长周期、不显眼的基础设施市场,谁能率先积累最多的“已确认故障案例”,谁就能从中获益,因为两年后才进入市场的竞争对手将从零开始。这是一种基于“数据护城河”的论点,但只有在资金到位后数据能持续积累的情况下才成立。 种子轮联合领投方HTGF是一家德国公私合营的早期阶段基金;EquityPitcher则专门关注德奥瑞士(DACH)地区的人工智能和深科技领域。这两家投资方的背景都未显示出快速套现的意图。它们似乎都是为那些预计五年内(而非十八个月内)价值曲线仍将持续攀升的公司量身打造的。
那家出售他人账本访问权限的公司
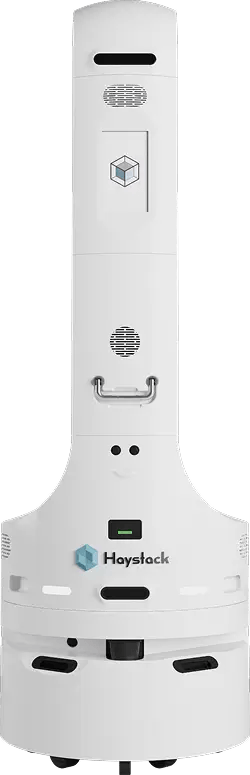
Haystack Robotics 生产一款名为 Violet 的自主紫外线-C(UV-C)消毒机器人,主要面向医院、养老院和酒店。其 A 轮融资由一家与 Agadia Systems 相关的投资实体领投,Agadia Systems 是一家医疗保健利用率管理公司,其核心业务是帮助保险公司和药房福利管理公司处理预授权和理赔数据。
开出最大支票的并非机器人基金,而是一家与支付方密切相关的数据公司。
这一细节比395万美元的融资总额更值得关注。这表明投资方的主要考量并非“这款机器人能很好地清洁房间”:作为医院技术,紫外线-C消毒已有近二十年的历史,其物理原理并未改变。 如果以投资者自身的商业模式作为参考,更有趣的押注在于:一支自主消毒机器人车队将产生大量带有时间戳的病房级消毒记录,这些记录最终可与感染相关的保险理赔数据进行匹配。 如果这一关联最终能在大规模应用中得到验证,那么真正的复合型资产并非机器人车队本身,而是其下游与理赔相关的结果数据——该数据归掌控该账本的一方所有,而根据目前的股权结构表,Haystack并非唯一掌控方。
Haystack 也并非进入一片空白市场。早在 2022 年 1 月,Ecolab 就已将 UVD Robots 纳入其面向医疗保健客户的全球感染防控产品组合,这表明,目前掌控通往医院这一主要分销渠道的,是一家化学品与服务领域的传统企业,而非一家独立的机器人公司。 Xenex Disinfection Services和Tru-D SmartUVC多年来一直作为资金雄厚、根基稳固的纯粹机器人技术竞争对手开展业务。 Haystack此前在2024年完成了一轮据报为270万美元的种子轮融资,这意味着本轮A轮融资使其已披露的累计融资额达到约665万美元,仅占现有竞争对手已筹集并投入资金的一小部分。 仅凭硬件本身,Haystack 绝不可能在这个市场中占据优势。这或许正是其领投方并非硬件投资机构的原因。
相同的资本逻辑,截然不同的所有权结构
将这两轮融资并置对比,一个问题便浮出水面:当机器人本身并非护城河时,究竟谁最终拥有了真正能产生复利效应的资产?
- Jaipur 将这种能产生复利效应的资产保留在公司内部:标注后的数据集是该公司自身的知识产权,由其部署的传感器生成,并计入其资产负债表。
- Haystack的复利增长资产——如果投资论点成立的话——最终可能在结构上归属于某位投资者,而该投资者的核心业务早已位于机器人产出的下游。
这两种结构都没有错。但它们各自面临不同的尾部风险。如果数据无法推广到现有客户群之外,或者某家更大的工业自动化企业通过付费获取更多工厂的数据而更快构建出可比的数据集,那么Jaipur的模式就会失败。Haystack的模式则以一种更微妙的方式失败: 如果索赔数据理论从未得到验证,或者数据关联性在法律上存在太多障碍,导致与支付方密切相关的投资者无法充分利用,那么这家机器人公司最终将只能在三个资金雄厚的现有巨头已经占据的市场中,经营着一项正在商品化的紫外线-C(UV-C)硬件业务,却始终未能掌握数据资产。
其实是其领投方在买入。此外,还有一点关于规模的警示值得明确指出:一周内完成两轮融资,仅此两例。我不会仅凭这一点就构建投资论点。值得撰文探讨的是,这两家公司都在公开材料中清晰地披露了其复利型资产的股权结构,而大多数融资公告通常并不在意这一点。
对于一个主要依赖进口这两种模型的市场而言,这意味着什么
我身处菲律宾,这里采购的机器人设备大多是进口而非本地制造的,因此这一区别绝非纸上谈兵。 当地的医院集团或垃圾处理运营商在评估这两类供应商时,都应提出一个融资公告中均未直接回答的问题:五年后,你所支付的资金所换取的价值,是否仍归属于向你销售机器人的公司,还是已经转移到了你从未签订过合同的数据持有者手中? 对于真正走向商品化的硬件——紫外线-C(UV-C)消毒技术便是强有力的候选者——这个问题将决定:今天的供应商在2031年是否仍在改进产品,还是已沦为他人数据业务的分销渠道。
对于任何小型机器人融资轮次而言,最有价值的尽职调查问题已不再是“市场有多大”,而是“在销售之后持续改进的产品归谁所有”。 机器人领域的报道仍习惯于将融资规模与总可寻址市场(TAM)进行对比,这种习惯源自软件投资领域——在那里,产品与复合型资产通常是同一实体。但在物理人工智能领域,二者正在分离,而本周发生的两笔最小规模融资恰好让这种分离显得格外明显。
下一波小型机器人融资将持续回答这一问题——尽管大多是无意间——具体细节则取决于各家公司新闻稿披露的内容。阅读这些披露信息时,请关注其揭示的所有权信息,而不仅仅是融资规模,并由此描绘出
实际的AI实物资本流向,其实比任何融资排行榜所显示的都要清晰得多。免责声明:本专栏反映作者个人分析,仅供一般信息参考。不构成任何投资、财务、法律或采购建议。 读者在做出商业决策前,应通过原始来源核实具体细节。Jaipur Robotics的相关数据均来自该公司自身的融资公告,尚未经过独立审计。封面图:Haystack Robotics的Violet Gen4消毒机器人,图片来源:Haystack Robotics官方产品摄影。









