
盛功智能以「機器人大腦」領導者之姿首度進軍香港
盛功智能(06106.HK)以每股101.60港元的價格在香港聯交所上市,這家移動機器人控制器製造商的估值約為112億港元,其中零售配售部分超額認購近5,934倍。 該公司聲稱在機器人控制器銷量方面位居全球及中國市場首位,儘管自2023年以來,隨著業務擴大規模以建立其人工智慧數據優勢,平均單價已下跌58.7%。
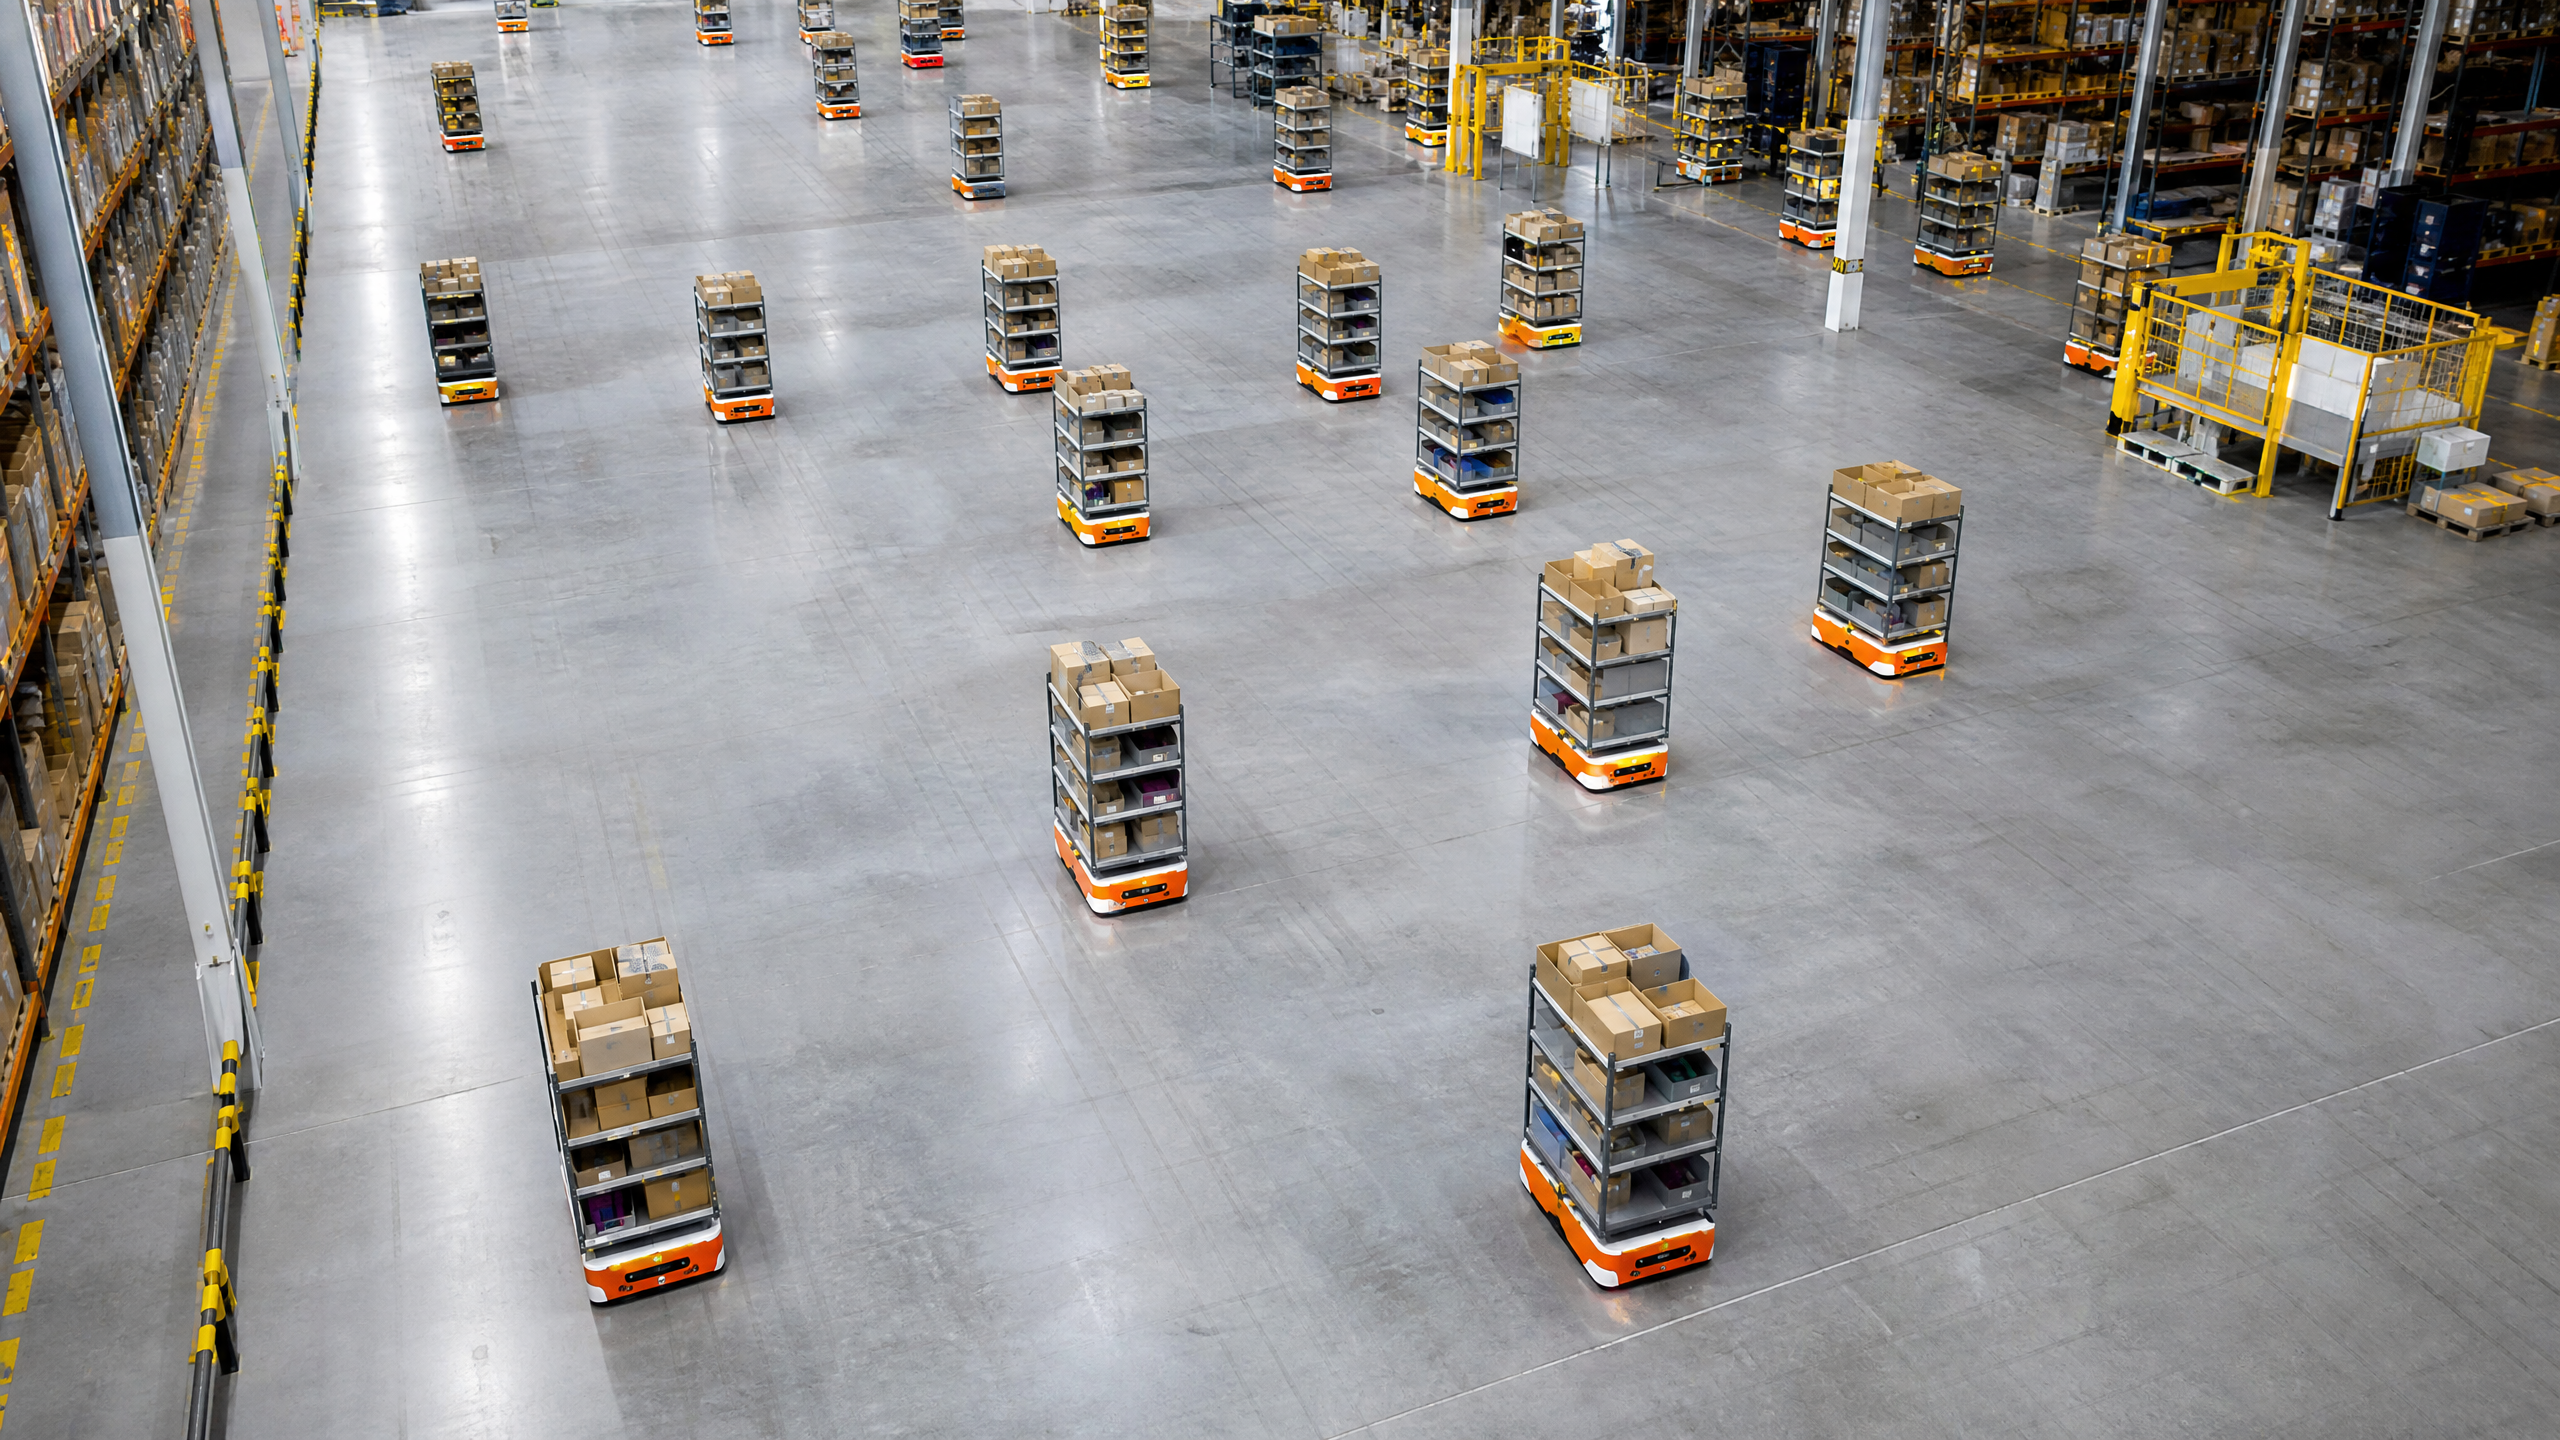
# 仙工智能以「機器人大腦」龍頭之姿首度登陸香港
2026年6月24日,仙工智能(股票代碼:06106.HK)正式在香港聯合交易所主板上市,榮膺「首隻機器人大腦股票」之稱。 該公司以每股101.60港元的發行價上市,市值約達112億港元 [1]。
## 本次發行的財務架構
此次公開發售展現出強勁的市場需求,零售配售部分超額認購約5,934倍。由高瓴資本領投的八家基石投資者,共認購4.62億港元,佔發行總額的43.34%。 上市首日,該股盤中一度觸及136.2港元高點,收盤報106港元,較發行價上漲4.33% [1]。
## 驅動估值的技術
盛功智能的核心產品是 SRC 系列控制器——這是移動機器人的「決策中樞」。這個軟硬體整合系統結合了感知、智慧決策與運動控制功能,支援視覺-語言-動作(VLA)模型、強化學習及端到端導航,
讓製造商無需具備深厚的工程專業知識,也能快速打造自主機器人 [1]。據該公司表示,其控制器銷量在全球及中國市場均位居首位,2025年的市佔率分別為24.8%和45.2%。 SRC 控制器已部署於橫跨 20 多個產業的 1,000 多家工廠,累積了超過 6,000 萬小時的實際運作數據 [1]。
## 硬體營收的現實
儘管盛工將自身定位為「機器人大腦」公司,但其營收結構卻揭示了機器人軟體與控制系統商業化的複雜性。 在 2022 年至 2025 年間,整機銷售的營收佔比從 55.6% 上升至 67.9%,而控制器所佔比例則從 25.5% 下降至 19.3%。 2025年,整機銷售額達2.99億人民幣,相較之下,控制器業務僅有8,500萬人民幣[1]。
這形成了一種結構性張力:高毛利的控制器業務(毛利率79.8%)被低毛利的整機業務(毛利率38.4%)所掩蓋。該公司實際上是透過硬體銷售來部署其控制系統,並蒐集優化人工智慧模型所需的數據[1]。
## 規模與利潤率的權衡
對於為工業自動化提供「大腦」的企業而言,核心挑戰在於:隨著硬體日益
商品化。盛工控制器平均單價在三年內下跌了 58.7%,從 2023 年的 25,900 元人民幣降至 2025 年的 10,700 元人民幣 [1]。 雖然這波降價加速了市場滲透與資料蒐集,但要維持營收動能,仍需大幅提升銷量。此商業模式能否最終成功,關鍵在於累積的營運資料能否產生足夠的軟體與服務營收,以抵銷實體硬體利潤率下滑的影響。---
參考文獻:
[1] 《OFWeek Robot》。「SRC為盛工智能堆砌出數百億市值,卻無法支撐獲利故事。」2026年6月24日。 https://robot.ofweek.com/2026-06/ART-8321206-12003-30691923.html














