
盛工智能作为“机器人大脑”领域的领军企业首次登陆香港
盛工智能(06106.HK)以每股101.60港元的价格在香港联交所上市,这家移动机器人控制器制造商的估值约为112亿港元,其中零售配售部分超额认购近5,934倍。 该公司声称,其机器人控制器销量位居全球及中国市场首位,但由于公司正通过扩大硬件规模来建立人工智能数据优势,自2023年以来,其平均单价已下跌58.7%。
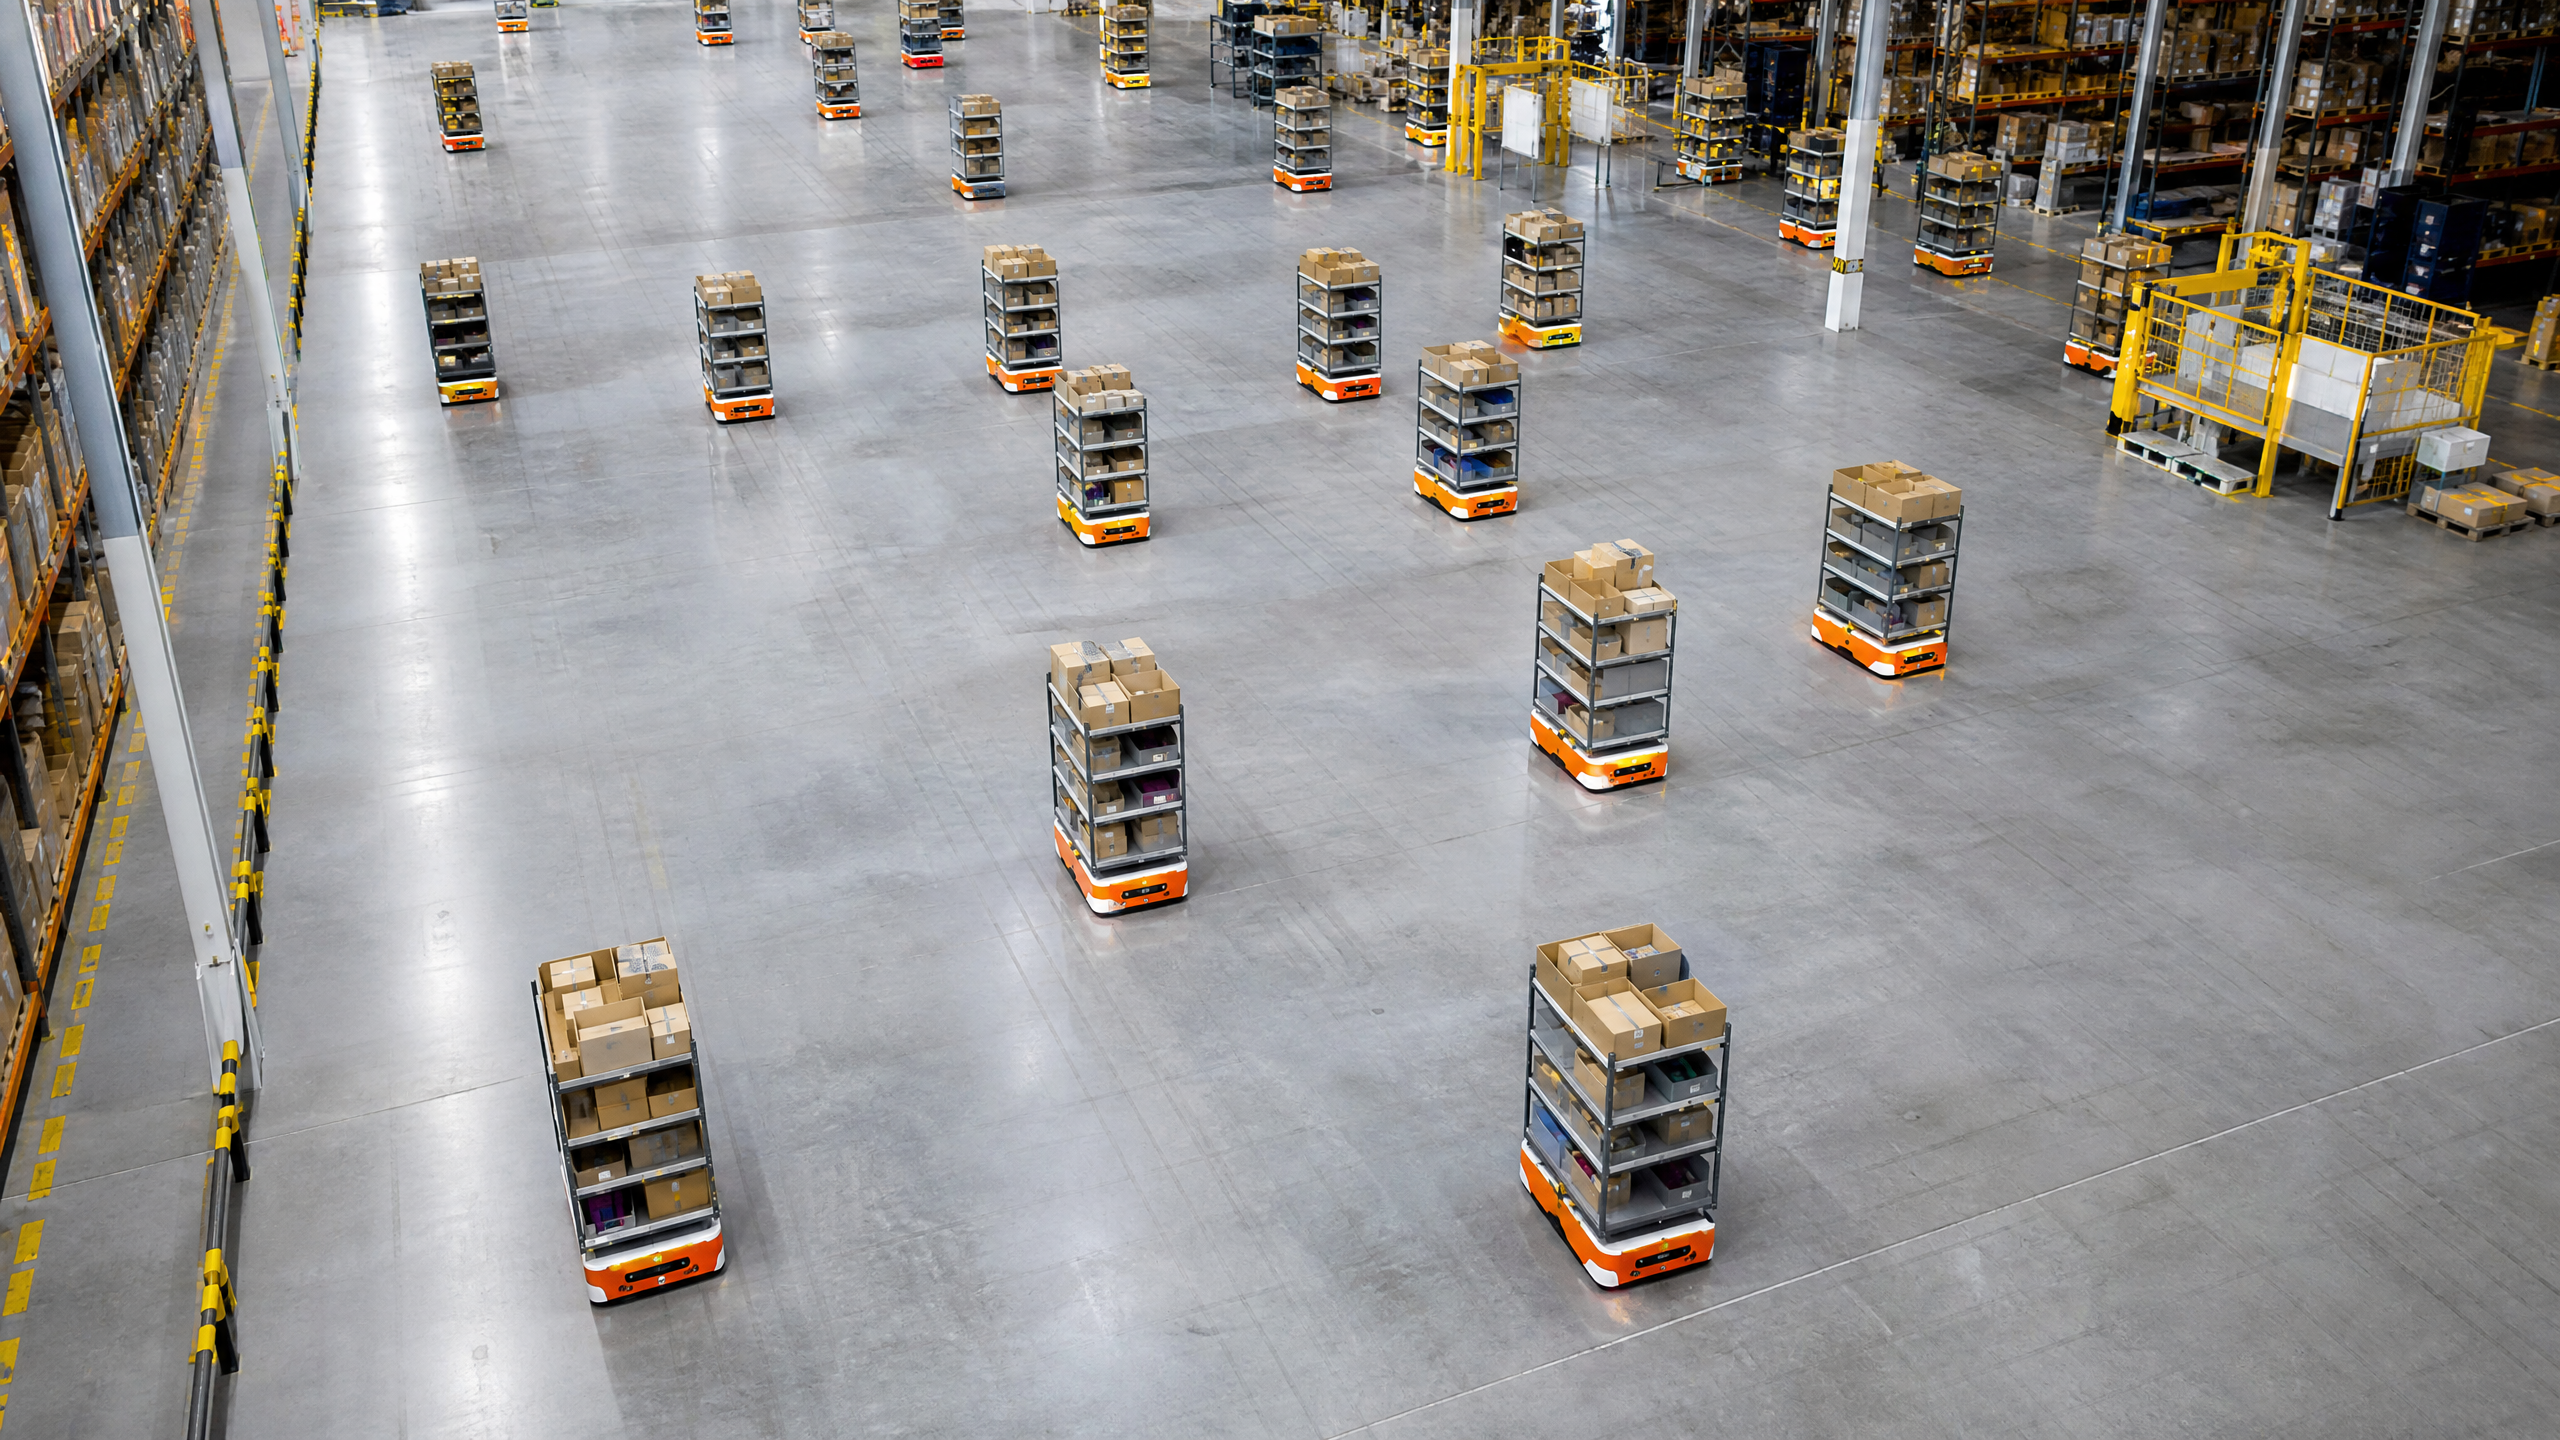
# 仙工智能作为“机器人大脑”领军企业登陆香港
2026年6月24日,仙工智能(股票代码:06106.HK)正式在香港联交所主板上市,被誉为“首只机器人大脑概念股”。 该公司以每股101.60港元的发行价上市,市值约为112亿港元[1]。
## 本次发行的财务架构
此次公开发行展现出强劲的市场需求,零售配售部分超额认购约5,934倍。由高瓴资本领投的八家基石投资者共认购4.62亿港元,占发行总量的43.34%。 上市首日,该股盘中一度触及136.2港元的最高价,收盘报106港元,较发行价上涨4.33%[1]。
## 支撑估值的核心技术
盛工智能的核心产品是SRC系列控制器——这是移动机器人的“决策中枢”。这一软硬件集成系统融合了感知、智能决策和运动控制功能,支持视觉-语言-动作(VLA)模型、强化学习以及端到端导航,
使制造商无需具备深厚的工程专业知识,即可快速开发自主机器人 [1]。据该公司称,其控制器销量在全球和中国均位居市场首位,2025年的市场份额分别达到24.8%和45.2%。 SRC控制器已部署于20多个行业的1,000多家工厂,累计收集了超过6,000万小时的实际运行数据 [1]。
## 硬件收入的现实情况
尽管盛工将自身定位为“机器人大脑”公司,但其营收结构却揭示了机器人软件和控制系统商业化的复杂性。 2022年至2025年间,整机销售额占比从55.6%上升至67.9%,而控制器销售额占比则从25.5%下降至19.3%。 2025年,整机销售收入达2.99亿元人民币,而控制器业务收入仅为8500万元人民币[1]。
这形成了一种结构性张力:高利润率的控制器业务(毛利率79.8%)被利润率较低的整机业务(毛利率38.4%)所掩盖。该公司实际上正利用硬件销售来部署其控制系统,并收集优化AI模型所需的数据[1]。
## 规模与利润率的权衡
对于为工业自动化提供“大脑”的企业而言,核心挑战在于:随着硬件日益普及,如何维持定价能力
产品已趋于同质化。盛工控制器平均单价在三年内下跌了58.7%,从2023年的25,900元降至2025年的10,700元[1]。 虽然降价能加速市场渗透和数据收集,但要维持营收增长势头,就需要销量实现大幅增长。该商业模式能否最终成功,取决于累积的运营数据能否产生足够的软件和服务收入,以抵消实体硬件利润率的下降。---
参考文献:
[1] 《OFWeek机器人》。“SRC为盛工智能堆砌了数百亿市值,却无法支撑盈利叙事。”2026年6月24日。 https://robot.ofweek.com/2026-06/ART-8321206-12003-30691923.html














