
中国のAI分野を牽引する企業は、サプライチェーンを確保するために資金調達を行いながら投資を進めている
中国の「エンボディッドAI」企業による新たな波が、自社で資金を調達する一方で、サプライヤーや同業他社への投資を進めている。この戦略は、ヒューマノイドロボットや移動型ロボット分野における競争の激化が予想される短期間の好機を捉え、部品、データ、人材を確保することを目的としている。
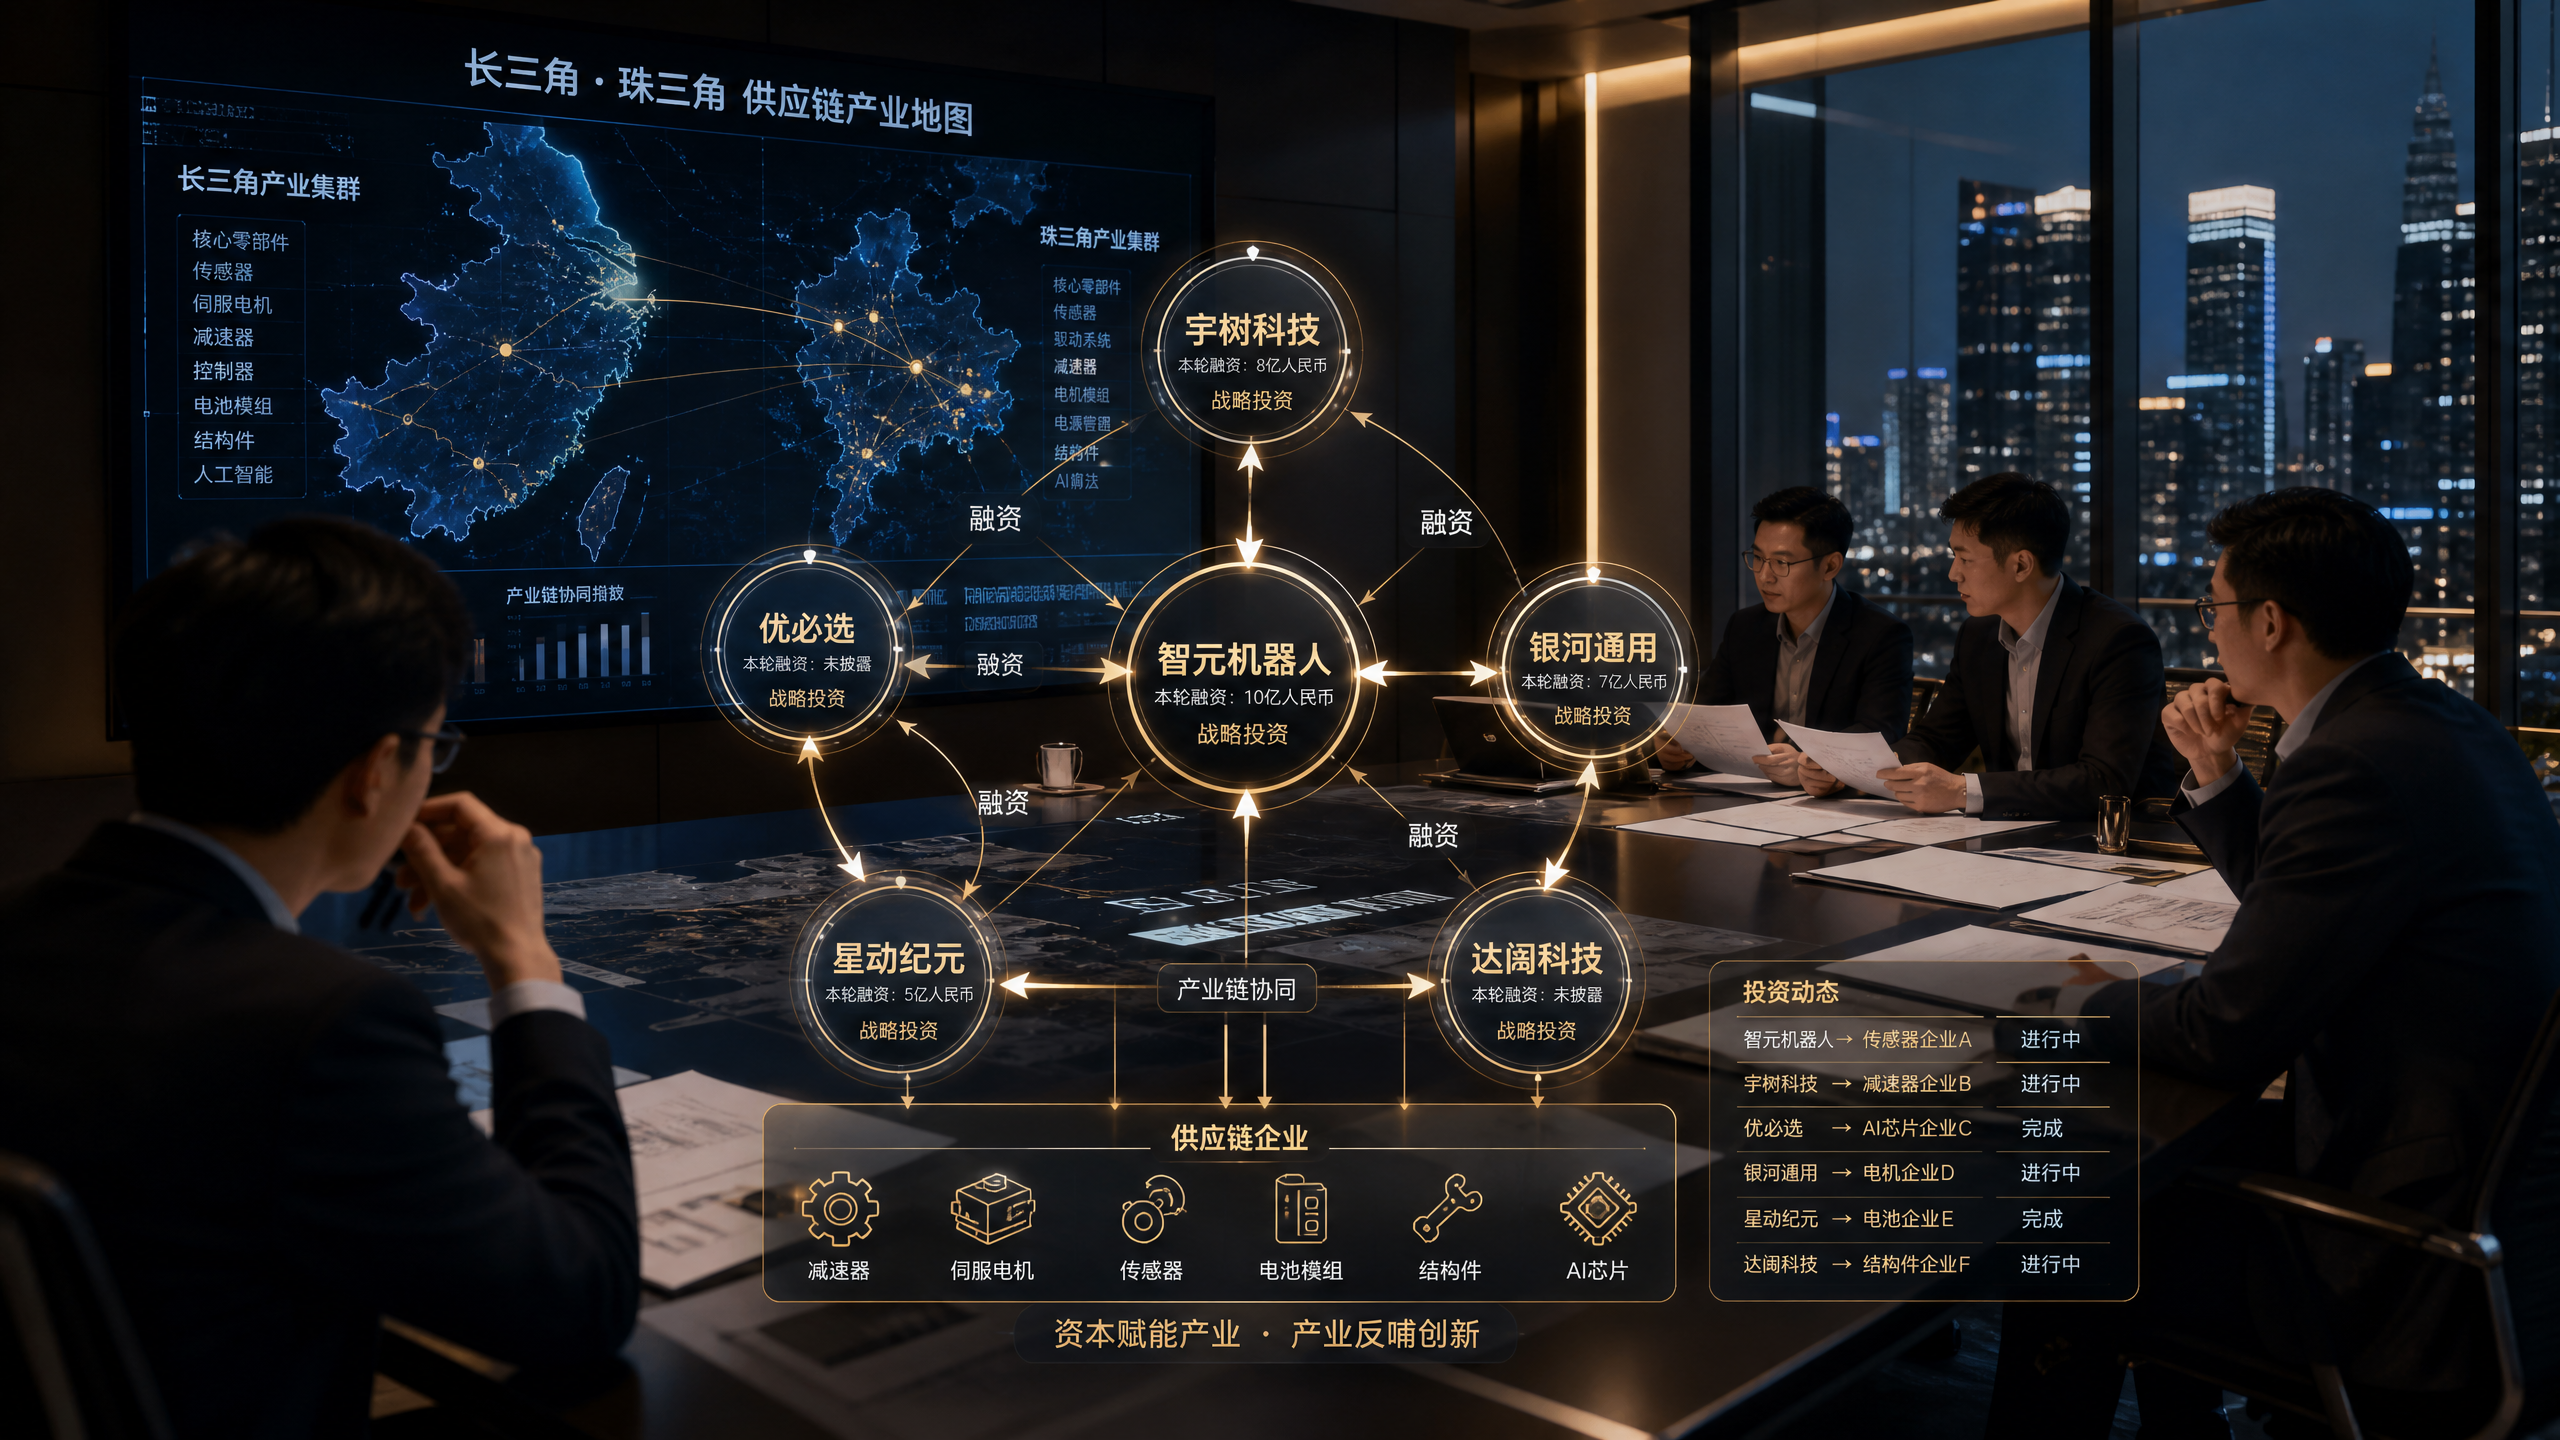
中国の29社の具現化AI企業が、自ら資金調達を続ける一方でひっそりと投資家となり、サプライヤーや同業他社を対象に少なくとも125件の株式取引を実行した。そのうち17社はヒューマノイドロボットメーカー、16社はユニコーン企業であり、これは部品へのアクセスとデータ管理をめぐる急速な資本戦略を浮き彫りにしている。
8月4日、Luming、Mifeng、Zibianliang、Songyan、Zhiyuanを含む5社のエンボディッドAI企業が、中国でKaiwang Dataに対し、数億元規模とされるラウンドで共同出資を行った。 AgiBotとしても知られるZhiyuanは、23ヶ月間で37件(月平均1.6件)の投資を行い、企業投資家ランキングのトップに立っている。
中国本土に本社を置くヒューマノイド専門企業が、企業投資のペースを牽引している
AgiBotとしても知られるZhiyuanは、中国本土に本社を置き、産業用およびサービス用シナリオ向けの汎用ヒューマノイドロボットと制御ソフトウェアを開発している。 同社は、モーター、器用なハンド、ロボットの「脳」、データプラットフォームにまたがるフルスタックの具現化知能に注力している。その強みは、操作性と移動性のためのエンドツーエンドのトレーニングデータパイプラインを備えたモジュール式ヒューマノイドプラットフォームである。
同社は、このグループの中で最も活発な企業投資家となっている。その投資対象は、アクチュエータやサーボドライブの部品サプライヤー、器用なエンドエフェクタ向けの把持・触覚システム、コントローラボードやリアルタイムOS、そして大規模なポリシーモデルにデータを供給するデータ・シミュレーションプラットフォームに及んでいる。 この投資姿勢は、ハードウェアとソフトウェアの緊密な連携によって反復ループを短縮できる、エンジニアリング重視のアプローチと一致している。
投資の背景にある資本活用戦略
「資金調達中の投資」という現象は、単純な方程式を反映している。これらの企業は、市場の注目が集まっている間に、数十もの脆弱な上流部品を信頼性の高いヒューマノイドや移動プラットフォームに統合しようと競い合っている。サプライヤーへの出資は、数量の確保、優先的なサポート、ロードマップへの影響力を得るための手段となる一方で、
遅々として進まない契約の再交渉を待っている。これは、すでに走行中の高速列車を建設しているようなものだと考えてほしい。ブレーキメーカー、線路センサー、電化設備プロバイダーとの資本提携により、需要が急増した場合でも、運営会社は列車の定時運行を維持できる。 「具現化されたAI」において、重要なサプライヤーは、モーター、減速機、トルクセンサー、パワーエレクトロニクス、バッテリー、エッジAIモジュール、光学式深度カメラ、ハプティック素材などである。さらに、産業規模での知覚、シミュレーション、アノテーション、強化学習を実現するソフトウェアおよびデータパートナーも加わる。
アクチュエータやデータプラットフォーム分野の初期段階にあるサプライヤーは、発注量のばらつきやコストのかかる試行錯誤に直面することが多い。戦略的投資と解約不能な購入計画を組み合わせることで、サプライヤーのキャッシュフローを安定させ、ロボットメーカーの単位当たりのコストを削減できる。投資家にとっては、たとえ少額の持分であっても、取締役会の議席、情報取得権、技術支援契約を通じて、実質的な支配力を得ることができる。
中核コンポーネントとデータの確保に向けた協調的な取り組み
8月4日のKaiwang Dataとの契約は、エンボディッドAI企業がデータをサプライチェーンにおける最重要項目として位置付けていることを示す指標である。同業他社5社が、高品質なロボット相互作用データセット、ラベリングツール、および合成データ拡張パイプラインへのアクセスを確保するため、単一のデータプロバイダーに資本を集中させることを選択した。これは、金融的な賭けであると同時に、サプライチェーン戦略の一環でもある。
データの豊富さは、把持、歩行、操作を制御するポリシーネットワークを学習させるための「酸素」である。視覚、力、固有受容感覚の信号を組み合わせた豊富なマルチモーダルシーケンスは、実環境では希少である。 データ専門企業への共同投資を通じて、ロボットメーカーはデータセット形式やシミュレーションインターフェースの標準化を調整し、重複を削減し、機密性の高いプロセスデータを信頼できるチャネル内に保持することができる。また、汎用AIデータ企業が検索やメディア関連の業務を優先し、ロボット工学に特化したデータスキーマへの投資を怠ることで生じるボトルネックに対処することもできる。
ヒューマノイド業界がサプライヤーの統合を推進
データによると、29社の投資家のうち17社がヒューマノイドロボットメーカーであり、これは決して偶然ではない。 ヒューマノイドロボットは、車輪付き物流ロボットよりも高密度な部品構成を必要とする。高トルク密度のモーター、軽量かつ剛性の高い構造、高感度なハンド、そして精密に調整された制御システムに依存している。上流工程の部品の一つでも不具合が生じれば、デモスケジュール全体や工場顧客とのパイロットプログラムが頓挫する恐れがある。
こうしたプレッシャーにより、ヒューマノイド企業は、モーターメーカー、ハーモニック減速機スタートアップ、コンプライアントアクチュエータ設計会社、エンドエフェクタメーカーへの出資を迫られている。また、校正施設、耐久試験ラボ、安全認証コンサルティング会社といった共有サービスハブへの共同投資を行う可能性も高まっている。 ヒューマノイド企業は、上流の多くのポイントに少額の投資を分散させることで、需要の急増や海外からの部品調達に対する圧力を乗り切れる国内ネットワークの構築を目指している。
初期段階への投資が競争上の必須条件となる
注目すべきデータとして、2023年以降に設立された企業が投資を開始したスピードが挙げられる。2023年以降に設立された企業群は、創業から平均22.8ヶ月で投資を開始した。これは、Siasunが投資開始までに約16年、UBTechが約6.5年を要した以前の世代とは著しい違いである。 CVC活動の急速な展開は、もはや後期段階での付加的な取り組みではなく、市場参入戦略の一部となっている。
このタイミングからは、競争の好機が限られているという認識がうかがえる。経営陣は、今後2~3年で、どのプラットフォームがインテグレーターにとっての「リファレンスデザイン」となり、どのソフトウェアスタックが操作タスクにおける「デファクトスタンダード」となるかが決まると見込んでいる。早期に投資を行うことで、企業は自社のソフトウェアフックをサプライヤーのファームウェアに組み込み、チップ選定の結果に影響を与えることができる。これは、事業規模を拡大する際に大きな利益をもたらす可能性がある。
ユニコーン企業としての地位は、その戦力と発信力を増幅させる
その
29社の投資家のうち16社がユニコーン企業であることは、2つの相乗効果を生み出します。第一に、企業価値が10億米ドルを超える企業は、多くの場合、手元資金が豊富で、ファンドとのシンジケート組成能力も強いため、サプライヤー支援に充てられる資金が増加します。第二に、ユニコーン企業の投資家というシグナル価値が、サプライヤーのパイプラインに好影響を与える可能性があります。 Zhiyuan、Galaxy General、Xinghai Tu、Zhi Pingfang、LimX Dynamicsといったスタートアップは、ヒューマノイドロボットをすでに出荷している、あるいは実証実験を行っているブランドからの販路開拓や市場での評価を求める、互いに補完し合う創業者たちを引き寄せることができる。ユニコーン企業が少数株主となり、長期購入契約を締結する場合、サプライヤーは専用の旋盤、モーター巻線ライン、あるいはセンサー製造設備への設備投資を前倒しできる。この運用面での先行優位性により、競合するロボットメーカーが単発のデモから再現性のあるセル展開へと移行しようとしているまさにそのタイミングで、納期を数ヶ月短縮することが可能になる。
「資金調達と同時に投資を行う」というダイナミクスが、中国のコーポレートベンチャーの常識を再構築している
中国の従来のコーポレートベンチャーモデルでは、多くの場合、老舗企業が時折出資を行うものの、戦略的なフォローアップは限定的でした。 新しい「具現化されたAI」のグループは、社内のベンチャーチームを擁する、機動性の高いスタートアップのような振る舞いを見せている。智源(Zhiyuan)が23ヶ月間で37件の投資を行ったことは、月平均1.6件に相当し、これには専用の案件発掘、技術デューデリジェンス、および投資後のエンジニアリングフォローアップが必要となる。
このアプローチでは、株式投資に加え、エンジニアリングサービスのクレジット、部品の前払い注文、共同テストのロードマップなどが組み合わされることが多い。これは、設計採用の争いが数年単位ではなく四半期単位で行われる半導体やスマートフォンの手法を参考にしている。また、このペースは、多くのロボットサプライヤーがまだ規模拡大前の段階にあるという現実を反映しており、収益の見通しが立っていれば、少額の投資でも大きな違いを生む可能性がある。
サプライチェーンと地政学的な制約が戦略を形作る
ハードウェアは、純粋なソフトウェアとは異なり、地政学的な影響を受けやすい。中国のロボットメーカーは、特定の高
高性能AIアクセラレータ、高度なエンコーダ、高精度リデューサー、およびイメージングセンサー。輸出規制、海外の知的財産権への準拠、さらには出荷物流に至るまで、これらすべてがコストやリードタイムにばらつきをもたらす要因となり得ます。そのため、主要部品の現地生産化や、国内の有力企業への投資が推進されています。同時に、ソフトウェアやデータの流れは、国内のデータセキュリティ規則や業界固有の規制によって管理されている。産業分野の顧客は、生産データがどこへ流れるかについて慎重である。 Kaiwangのような国内データ企業への同業他社との共同投資は、所有構造が買い手や現地の規制当局にとって馴染み深いものであるため、調達やコンプライアンスを円滑に進めることができます。また、協調的な国内需要の形成を目の当たりにする海外サプライヤーとの交渉における優位性を築くことにもつながります。
データ・モートと合成データベンダーが重要な同盟者となる
汎用的な視覚や言語のデータセットでは、きめ細かな操作は解決できない。ロボティクスには、多様な物体やツールを横断した、長期的な視点、接触の多いシーケンス、および失敗事例が必要である。 ヒューマノイド向けのツール使用レパートリーを構築する企業には、摩擦、コンプライアンス、確率的摂動を捉えるアノテーションおよびシミュレーションツールが必要です。そのためには、身体化された相互作用を理解し、現実世界の物理法則に合致するシミュレータを運用できるデータベンダーが求められます。
データベンダーへの出資は、特注データセットの生成、実験装置を用いた閉ループ検証、およびシミュレーションと現実の間にギャップが生じた際の迅速な修正を、より優先的に確保することを意味する。 合成データによる拡張が重要となるのは、数百万件もの実際の把持試行や両手操作タスクの取得には時間がかかり、コストもかかるためである。合成データはロングテールシナリオにおけるギャップを埋めることができるが、それは生成モデルが対象ロボットのハードウェアおよび制御スタックに合わせて調整されている場合にのみ機能する。株式保有は、その共同調整を容易にする。
手出しのしすぎや資本の誤配分というリスクは依然として現実のものだ
しかし、冷静な反論もある。上流のベンチャー企業への投資が多すぎると、注力すべき対象が分散し、経営リソースに負担がかかる恐れがある。企業
ベンチャーポートフォリオは、ユニットエコノミクスよりも表面的な見栄えを追い求めてしまうと、期待通りの成果を上げられない可能性があります。サプライヤーは、1社または2社の買い手に縛られることを警戒するようになり、その結果、より広範な市場へのサービス提供能力が制限されたり、中立的なファンドからの追加資金調達が行えなくなったりする恐れがあります。ガバナンス上のリスクも存在する。ロボットメーカーがサプライヤーの取締役会に名を連ねながら、同時に購入条件の交渉を行っている場合、利益相反が生じる可能性がある。 他の顧客からより高い利益率の提案があった場合、少数株主であるだけでは、危機的な状況下での供給が保証されない可能性がある。投資家側とサプライヤー側の双方で、企業価値が収益を上回って推移している場合、景気循環による後退により減損処理を余儀なくされ、それが士気を低下させ、将来の資金調達を妨げる恐れがある。戦略的な論理が説得力のあるものであっても、資本規律は依然として不可欠である。
ロボット開発競争において、グローバルな競合他社との競争が激化している
中国の投資ブームは、米国、日本、韓国、欧州からの競争激化への対応でもある。米国のヒューマノイドスタートアップは巨額の資金を調達し、アクチュエータ、ハンド、AI制御の分野で独自のサプライヤーネットワークを構築している。日本企業は精密部品やメカトロニクスに優れており、韓国企業グループは家電事業の規模をロボット工学の研究開発に活かしている。
競争に生き残るため、中国企業はプロトタイプからパイロット段階へ、そしてパイロット段階から投資回収までの期間を短縮している。サプライヤーとの資本提携は、こうした移行段階におけるリスクを軽減するのに役立つ。 ヒューマノイドメーカーが、国内パートナーから高トルク密度のモーターや高信頼性の減速機を安定的に調達できることを保証できれば、リードタイムや現場サービスにおいて競合他社を凌駕できる。また、中国の工場のワークフローを理解しているデータベンダーを確保できれば、より適切なポリシーを迅速に策定できる。こうした組み合わせは、評価サイクルが厳しい状況下での購入決定を左右する可能性がある。
モーター、センサー、巧みなハンドを扱う部品スタートアップへの示唆
部品スタートアップ企業にとって、その示唆は明確だ。生産を拡大するための信頼できる計画と、
ロボットプラットフォームとの共同設計には、企業の資金が投入されることになる。ヒューマノイドロボットや物流ロボットのインテグレーターによる技術的検証は、単なるロゴ以上の価値をもたらす。多くの場合、発注書、耐久試験のための実験室利用時間、そして製品改良の指針となる実地データへのアクセス権が伴う。AIやデータ関連のスタートアップにとって、具体的なユースケースとの整合性がセールスポイントとなります。新しい操作スキルの構築時間を短縮したり、接触イベントの注釈付けを自動化したり、変形可能な物体の取り扱いをシミュレートしたりするツールは、関心を集めるでしょう。特定の制御スタックへのコネクタを構築する際、株式と収益を組み合わせた取引に柔軟に対応することで、導入を加速させることができます。 その反面、少数のロボットメーカーへの過度な依存は、将来的な戦略的選択肢を狭める恐れがあるため、ガバナンス条件を事前に交渉しておくことが賢明です。
資金調達構造は、政府系ファンドと民間資本によって進化している
多くの中国のディープテック資金調達の顕著な特徴は、民間ベンチャーファンド、企業のバランスシート、および政府主導のファンドが組み合わさっている点である。独自に資金調達を行うエンボディッドAI企業は、しばしばCVC(コーポレートベンチャーキャピタル)活動のためのサイドポケットや戦略的プールを設ける。その後、各地域でコンポーネントのエコシステムを育成することを目的とする地元の産業ファンドから、同額の資金提供を求める。
取引には、供給コミットメントと連動した優先権が含まれることがよくある。例えば、ロボットメーカーは運転資金の一環としてモーターのロット代金を前払いすると同時に、取締役会オブザーバー権付きの株式を取得する場合がある。 転換社債などの金融商品を利用すれば、サプライヤーの次のマイルストーンに合わせた参入タイミングを調整できます。こうした仕組みにより、資本は投資家の資金繰りニーズとサプライヤーの生産拡大ニーズの両方を満たすことができます。また、地方自治体が雇用創出や輸出の可能性に連動した補助金を正当化するために利用できる、文書による証拠も残すことになります。
--- 免責事項:本記事は情報提供のみを目的としており、金融または投資に関する助言を構成するものではありません。














