
中國本土人工智慧龍頭企業在籌資的同時進行投資,以確保供應鏈穩定
新一波中國具身人工智慧企業在籌集自身資金的同時,正積極投資供應商及同業。此策略旨在趁著類人型與移動機器人領域的短暫競爭窗口期,確保取得零組件、數據及人才。
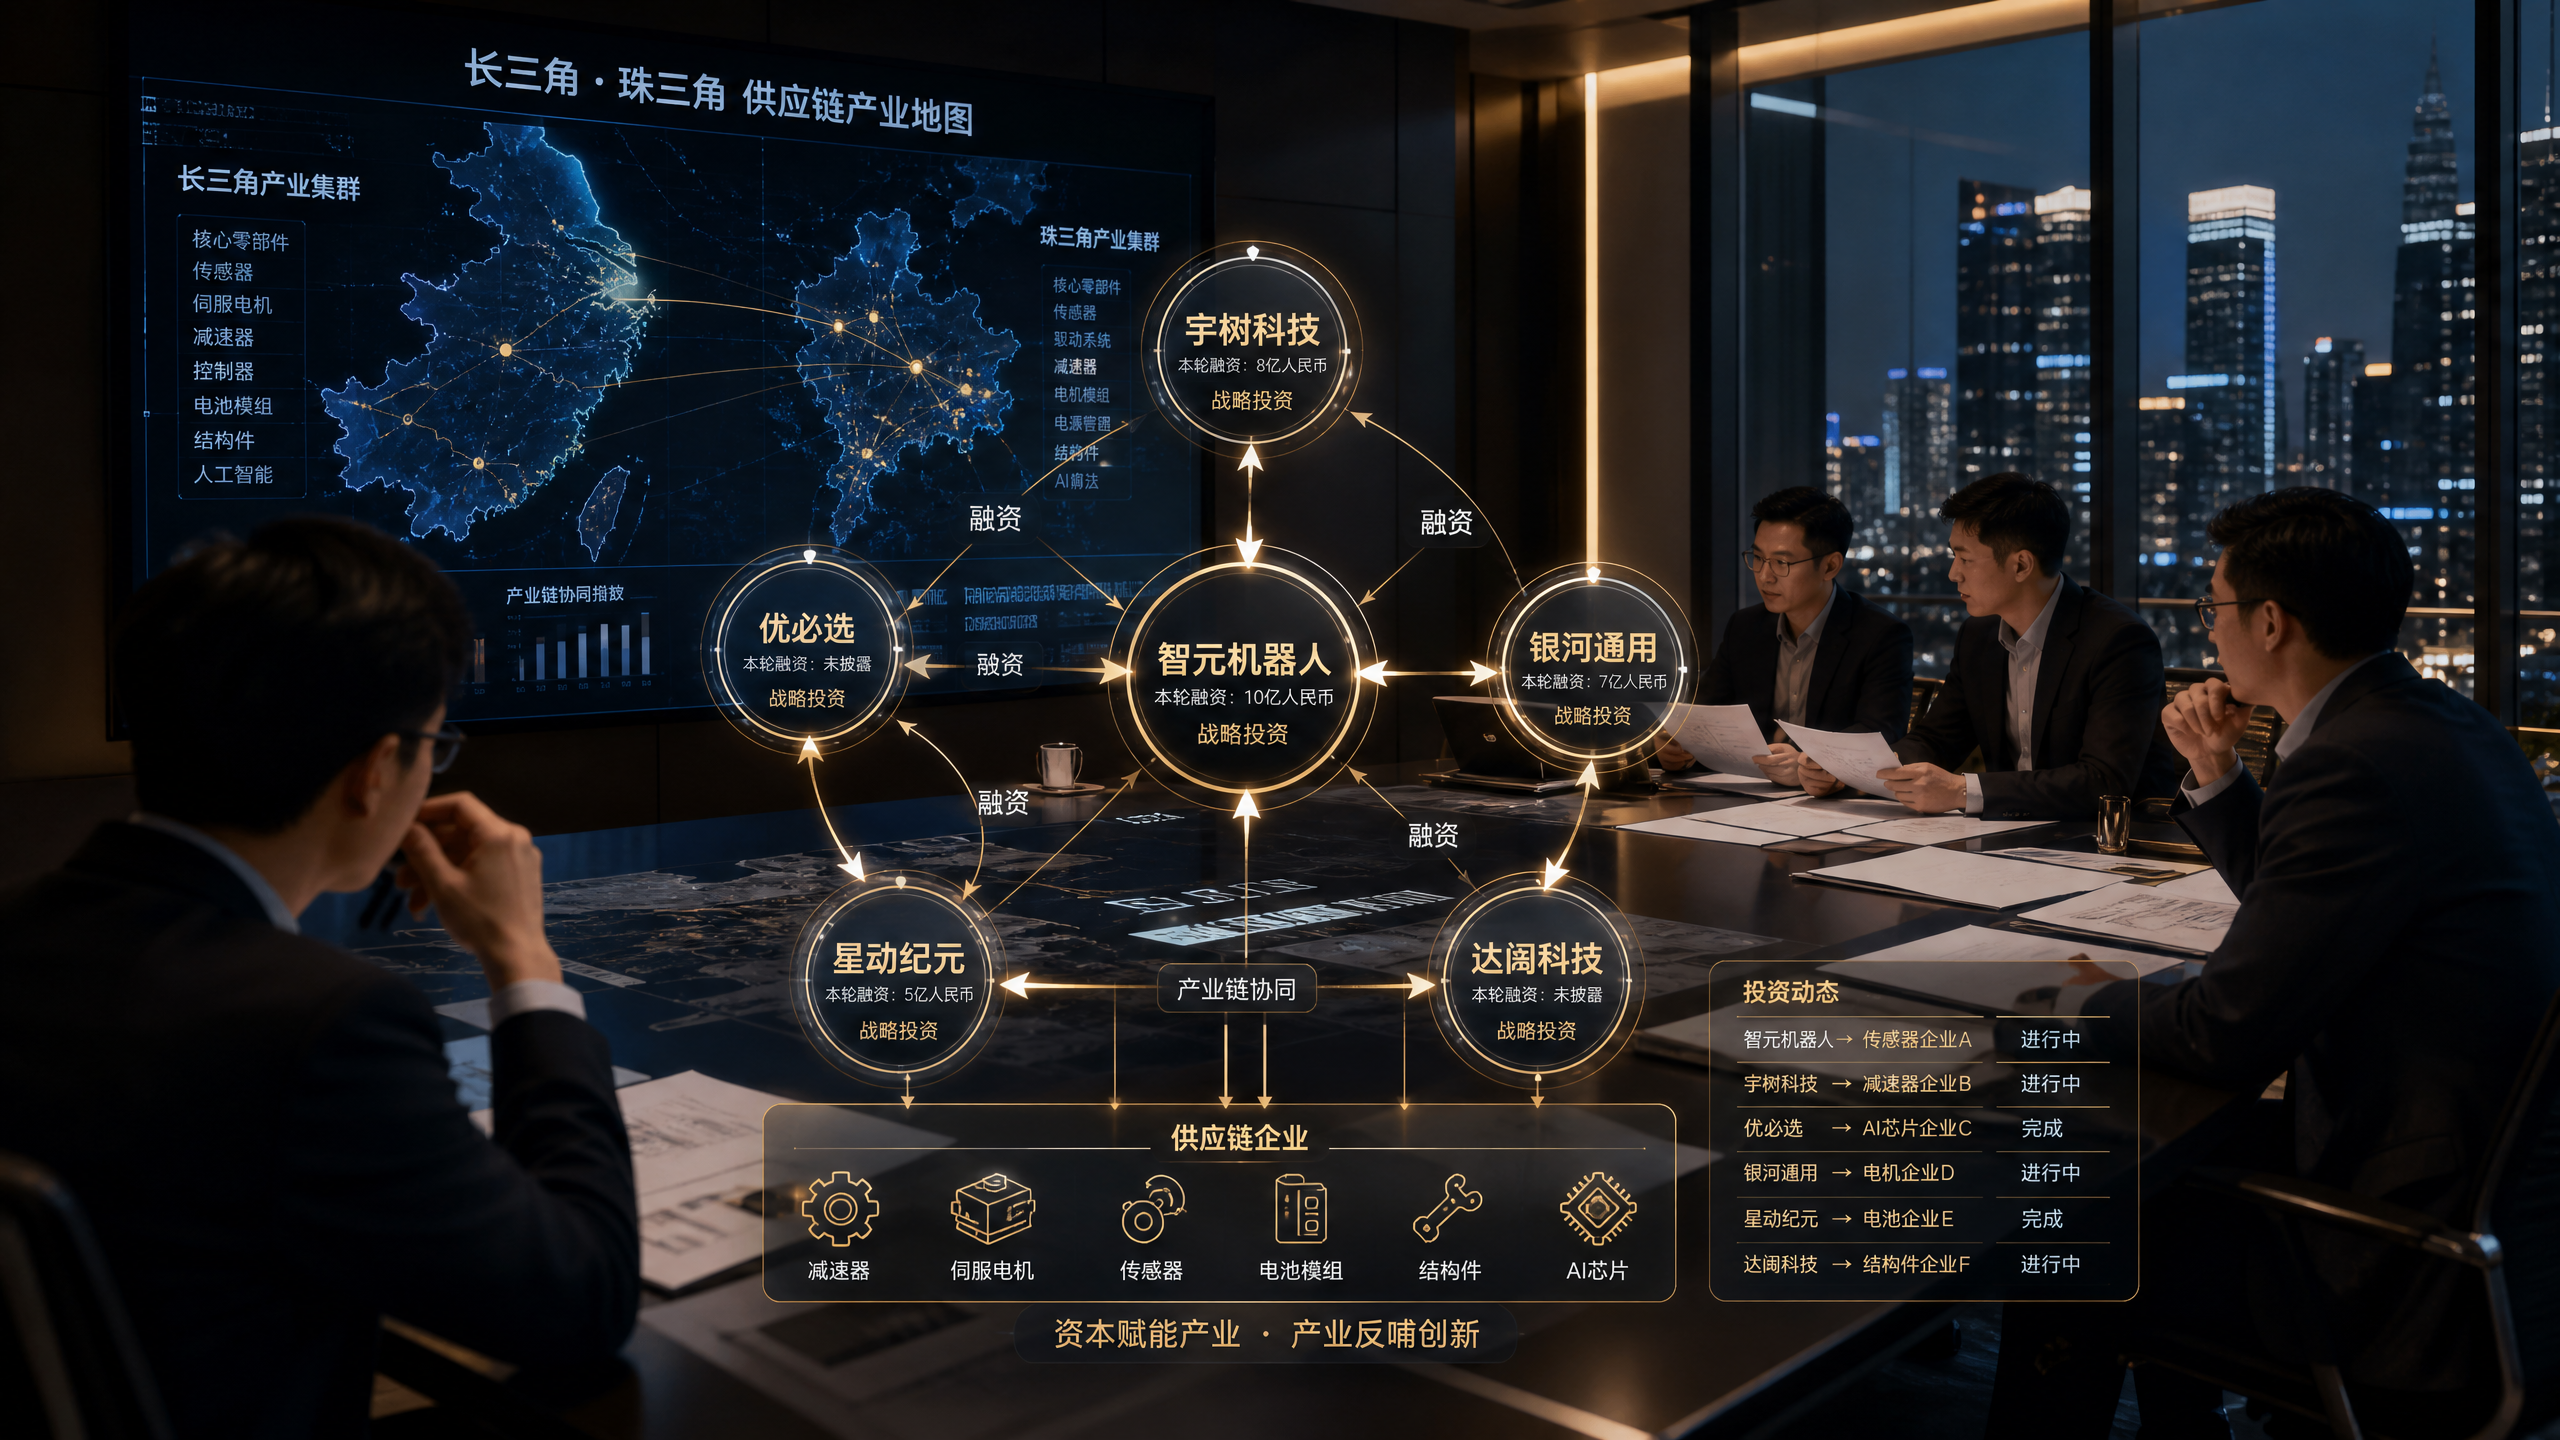
二十九家中國具身人工智慧公司,在自身仍在募資的同時,已悄然成為投資者,並在供應商及同業間完成了至少 125 筆股權交易。其中十七家為類人型機器人製造商,十六家為獨角獸企業,這凸顯了圍繞零組件取得與數據控制所展開的快速資本運作。
8月4日,包括璐明、米豐、智辨亮、松艷和智源在內的五家具身人工智慧企業,共同投資了中國的凱旺數據,此輪融資規模據稱達數億人民幣。 智源(亦稱AgiBot)在企業投資者榜單中位居榜首,23個月內共進行了37筆投資,平均每月1.6筆。
一家總部位於中國大陸的人形機器人專家正引領企業投資的步伐
智源(亦稱 AgiBot)總部位於中國大陸,專注於開發適用於工業及服務場景的通用類人型機器人與控制軟體。 該公司專注於涵蓋馬達、靈巧機械手、機器人大腦及數據平台的全棧具身智能。其核心優勢在於模組化類人型平台,並具備針對操作與移動能力的端到端訓練數據管道。
該公司已成為此批企業中最活躍的投資者。其投資標的涵蓋:致動器與伺服驅動器的零組件供應商、用於靈巧末端執行器的抓取與觸覺系統、控制器電路板與即時作業系統軟體,以及為大型策略模型提供數據的數據與模擬平台。 此投資策略與「工程導向」的方針相符,透過硬體與軟體之間的緊密耦合,可縮短迭代週期。
投資背後的資本槓桿策略
「邊募資邊投資」的現象反映了一個簡單的方程式。這些企業正爭分奪秒地將數十個易損的上游部件整合成可靠的人形機器人與移動平台,同時把握市場關注的窗口期。向供應商注資成為一種槓桿,藉此確保產量、優先支援及對產品路線圖的影響力,而無需
等待漫長的合約重新協商。不妨將其比作在列車行進中同步建造高鐵。透過與煞車製造商、軌道感測器及電氣化供應商的股權合作,即使在需求激增時,營運商也能確保列車準時行駛。 就「嵌入式人工智慧」而言,關鍵供應商包括馬達、減速齒輪、扭力感測器、電力電子元件、電池、邊緣人工智慧模組、光學深度相機以及觸覺材料。此外,還有能以工業規模提供感知、模擬、標註及強化學習的軟體與數據合作夥伴。
處於早期階段的致動器或數據平台供應商,往往面臨訂單不穩定且迭代成本高昂的困境。結合不可取消採購計畫的戰略投資,既能穩定供應商的現金流,也能降低機器人製造商的單位成本。對投資者而言,即使僅持有少量股權,也能透過董事席位、資訊獲取權及技術支援協議,獲得實質性的控制權。
協同推進以確保核心零組件與數據供應
8月4日與開旺數據達成的交易,標誌著具身人工智慧企業如何將數據視為供應鏈中的首要項目。五家同業公司選擇匯集資金投資單一數據供應商,以確保能取得高品質的機器人互動數據集、標註工具及合成增強管道。這既是一項供應鏈策略,也是一項財務投資。
豐富的數據是訓練控制抓取、行走和操作的策略網路所需的「氧氣」。在實際環境中,結合視覺、力感測與本體感覺訊號的豐富多模態序列極為稀缺。 透過共同投資於數據專家,機器人製造商得以協調資料集格式與模擬介面的標準,減少重複工作,並將敏感的製程數據保留在可信賴的管道中。此舉同時也化解了以下瓶頸:當通用人工智慧數據公司優先處理搜尋或媒體相關業務,卻對以機器人為核心的數據架構投資不足時所產生的瓶頸。
人形機器人陣營推動供應商整合計畫
數據顯示,在 29 家投資者中,有 17 家是類人型機器人製造商,這絕非偶然。 與輪式物流機器人相比,人形機器人所需的物料清單更為複雜。它們仰賴高扭矩密度的馬達、輕量化且剛性十足的結構、靈敏的手部,以及精細調校的控制系統。任何單一上游組件的故障,都可能打亂整個產品展示時程,或導致與工廠客戶合作的試點計畫受阻。
這股壓力促使人形機器人企業入股馬達製造商、諧波減速器新創公司、柔性致動器設計商以及末端執行器製造商。同時也讓它們更傾向於共同投資於校準設施、耐久性測試實驗室及安全認證顧問公司等共享服務樞紐。 透過將小額投資分散至多個上游環節,人形機器人公司試圖構築一個國內網絡,以應對需求激增,並緩解對進口零組件的依賴壓力。
早期投資已成為競爭的必要條件
一個引人注目的數據是,2023年後成立的企業開始投資的速度之快。這批2023年後成立的企業,平均在成立後22.8個月便開始進行投資。這與早期企業形成鮮明對比——例如西亞森(Siasun)花了約16年才開始投資,優必選(UBTech)則花了大約6.5年。 如今,企業風險投資(CVC)的快速運作已成為市場進入策略的一部分,而非後期才添加的附帶項目。
這樣的時機選擇,反映出業界對「競爭窗口期極為狹窄」的認知。管理團隊押注於未來兩到三年內,將決定哪些平台能成為系統整合商的參考設計,哪些軟體堆疊能成為機械操作任務的事實標準。及早投資有助於企業將軟體鉤子嵌入供應商的韌體中,並影響晶片選型的結果,這在規模化時將帶來豐厚回報。
獨角獸地位增強了資金實力與市場信號
該
在 29 家投資者中,有 16 家是獨角獸企業,這產生了兩種相輔相成的效果。首先,這增加了可用於支援供應商的資本,因為估值超過 10 億美元的公司通常擁有更龐大的現金儲備,且具備更強的與基金組成銀團的能力。其次,獨角獸投資者的信號價值足以改變供應商的業務管道。 像智源、Galaxy General、興海圖、智平方和 LimX Dynamics 這樣的初創企業,能夠吸引那些希望透過已量產或正在試點人形機器人的品牌來獲得分銷管道與市場認可的互補型創辦人加入。當獨角獸企業取得少數股權並簽訂長期採購協議時,供應商便能提前投入資本支出,購置專用車床、馬達繞線生產線或感測器製造廠。這項營運上的先機,能將交貨時間縮短數個月——尤其在競爭對手正竭力將單一展示機轉化為可重複部署的機器人單元之際。
「邊募資邊投資」的動態正重塑中國企業風險投資的常規
中國傳統的企業風險投資模式,往往由老牌企業偶爾開出支票,卻缺乏有限的戰略跟進。 這批新興的「具身人工智慧」企業,其運作模式更類似擁有內部創投團隊、行動迅速的新創公司。智源在 23 個月內完成 37 筆投資,平均每月 1.6 筆,這需要專門的交易發掘、技術盡職調查以及投資後的工程跟進。
這種模式通常將股權投資與工程服務額度、預付零件訂單及聯合測試路線圖相結合。其借鑒了半導體與智慧型手機產業的運作模式——在這些領域,設計勝出(design wins)的競爭是以季度為單位,而非以年為單位。這種節奏也反映了現實:許多機器人供應商仍處於規模化前的階段,因此若能搭配明確的營收前景,即使金額適中的投資也能產生實質影響。
供應鏈與地緣政治限制形塑了這套策略
硬體受地緣政治影響的程度,遠非純軟體所能比擬。中國機器人製造商在取得某些高端
高性能 AI 加速器、先進編碼器、高精度減速器及影像感測器。出口管制、遵守外國智慧財產權規定,甚至運輸物流,都可能導致成本與交期出現波動。因此,業界正積極推動關鍵零組件的在地化,並投資國內領先企業。與此同時,軟體與數據流受國內數據安全規則及行業特定法規所規範。工業客戶對於生產數據的流向格外謹慎。 與同業共同投資國內數據公司(如凱旺)可簡化採購與合規流程,因為買家和當地監管機構都熟悉其所有權結構。這同時也能在與外國供應商談判時建立議價優勢,因為這些供應商已察覺到一個協調一致的國內需求池正在形成。
數據護城河與合成數據供應商成為關鍵盟友
通用視覺或語言資料集無法解決細粒度的操作問題。機器人技術需要長時程、富含接觸情境的序列,以及涵蓋各類物體與工具的失敗案例。 為類人型機器人建構工具使用庫的企業,需要能夠捕捉摩擦、合規性及隨機干擾的標註與模擬工具。這需要數據供應商既理解具身互動,又能操作符合真實世界物理法則的模擬器。
持有資料供應商的股權,能確保客製化資料集的生成獲得更高優先級,並能針對實驗室測試平台進行閉環驗證,以及在模擬與現實出現落差時迅速修正。 合成數據增強至關重要,因為收集數百萬次真實抓取嘗試或雙手協作任務既耗時又昂貴。合成數據雖能填補長尾情境的空白,但唯有當生成器模型針對目標機器人的硬體與控制堆疊進行微調時,才真正有效。持有股權可促進此類協同調校。
過度擴張與資本配置失當的風險依然存在
然而,也有一個值得深思的反面觀點:投資過多上游新創企業,可能會分散關注點,並耗盡管理資源。企業
當風險投資組合過於追求表面光鮮,而非關注單位經濟效益時,其表現可能會遜於預期。供應商可能會擔心淪為一兩家買家的附屬企業,這不僅會限制他們服務更廣泛市場的能力,也會影響其向中立基金籌集後續輪融資的能力。此外還存在治理風險。當機器人製造商既擔任供應商董事會成員,又同時協商採購條款時,衝突便可能浮現。 若其他客戶提供更優渥的利潤率,少數股權在關鍵時刻未必能保證供貨。倘若投資方與供應商兩方的估值均遠超營收,週期性市場回調便可能迫使雙方進行減值,這不僅會打擊士氣,更會阻礙未來的募資。即使戰略邏輯極具說服力,資本紀律依然至關重要。
在機器人競逐中,與全球同業的競爭態勢日益白熱化
這波中國投資熱潮,也是對來自美國、日本、韓國及歐洲日益加劇的競爭所作出的回應。美國類人型機器人新創公司正籌集巨額資金,並在致動器、機械手及人工智慧控制領域建立自己的供應商網絡。日本企業在精密零組件和機電整合方面表現出色,而韓國企業則將消費電子產品的規模優勢與機器人研發相結合。
為了在競爭中保持領先,中國企業正致力縮短原型機到試產階段、以及試產到投資回報之間的時程。與供應商建立股權合作關係,有助於降低這些過渡階段的風險。 若人形機器人製造商能確保從國內合作夥伴處穩定取得高扭矩密度馬達與高可靠性減速機,便能在交貨週期與現場服務方面壓過競爭對手。若能鎖定了解中國工廠工作流程的數據供應商,便能更快制定出更切合實際的政策。在緊湊的評估週期中,這項優勢組合足以左右採購決策。
對馬達、感測器及靈巧機械手等零組件新創企業的啟示
對零組件新創企業而言,訊號十分明確。必須提出可信的量產擴張計畫,並展現
若能與機器人平台進行共同設計,企業資金便會隨之到位。來自類人型機器人或物流機器人系統整合商的技术驗證,所帶來的效益遠不止於一個標誌。這通常還包含採購訂單、用於耐力測試的實驗室時間,以及可引導產品改進的實地數據。對於人工智慧與數據新創公司而言,與具身應用場景的契合度正是其賣點。那些能縮短開發新操作技能所需時間、自動化接觸事件標註,或模擬可變形物體處理的工具,將引起市場關注。若願意接受「股權加營收」的交易模式,並將連接器整合至特定控制堆疊中,將能加速技術採用。 另一方面,過度依賴少數機器人製造商可能會在日後限制戰略選擇,因此預先協商治理條款是明智之舉。
融資結構隨政府指導基金與私人資本而演進
許多中國深科技融資案的一大特色,在於結合了私人創投基金、企業資產負債表及國家引導基金。自主募資的具身人工智慧公司,通常會為企業風險投資(CVC)活動設立「側袋」或「策略性資金池」,隨後尋求當地產業基金的配套投資,這些基金旨在為其所在地區培育零組件生態系統。
交易中常包含與供應承諾掛鉤的優先權。例如,機器人製造商可能預付馬達批量的款項作為營運資金,同時取得附帶董事會觀察員權利的股權。 可轉換金融工具可用於配合供應商下一個里程碑的時點來設定入股價格。此類結構既能滿足投資者的資金需求,也能滿足供應商的產能擴張需求。同時,這類交易也產生了書面紀錄,地方政府可據此為與創造就業機會及出口潛力相關的補貼提供依據。
--- 免責聲明:本文僅供參考,不構成任何財務或投資建議。














