
東南アジアがAIロボティクスに実際に求めているもの
世界のロボット産業に関する議論は、高賃金の欧米市場や中国の急速な自動化に焦点が当てられることが多いが、東南アジアには独特かつ巨大なビジネスチャンスが存在する。 同地域が製造業分野で数十億規模の外国直接投資を受け入れる中、人件費の優位性の低下や、特定の産業政策によって生じる特有のニーズには、従来とは異なる種類のロボットソリューションが求められています。本記事では、ベトナムの電子機器組立からマレーシアの農業自動化に至るまで、ASEAN全域における実際の需要動向を明らかにします。
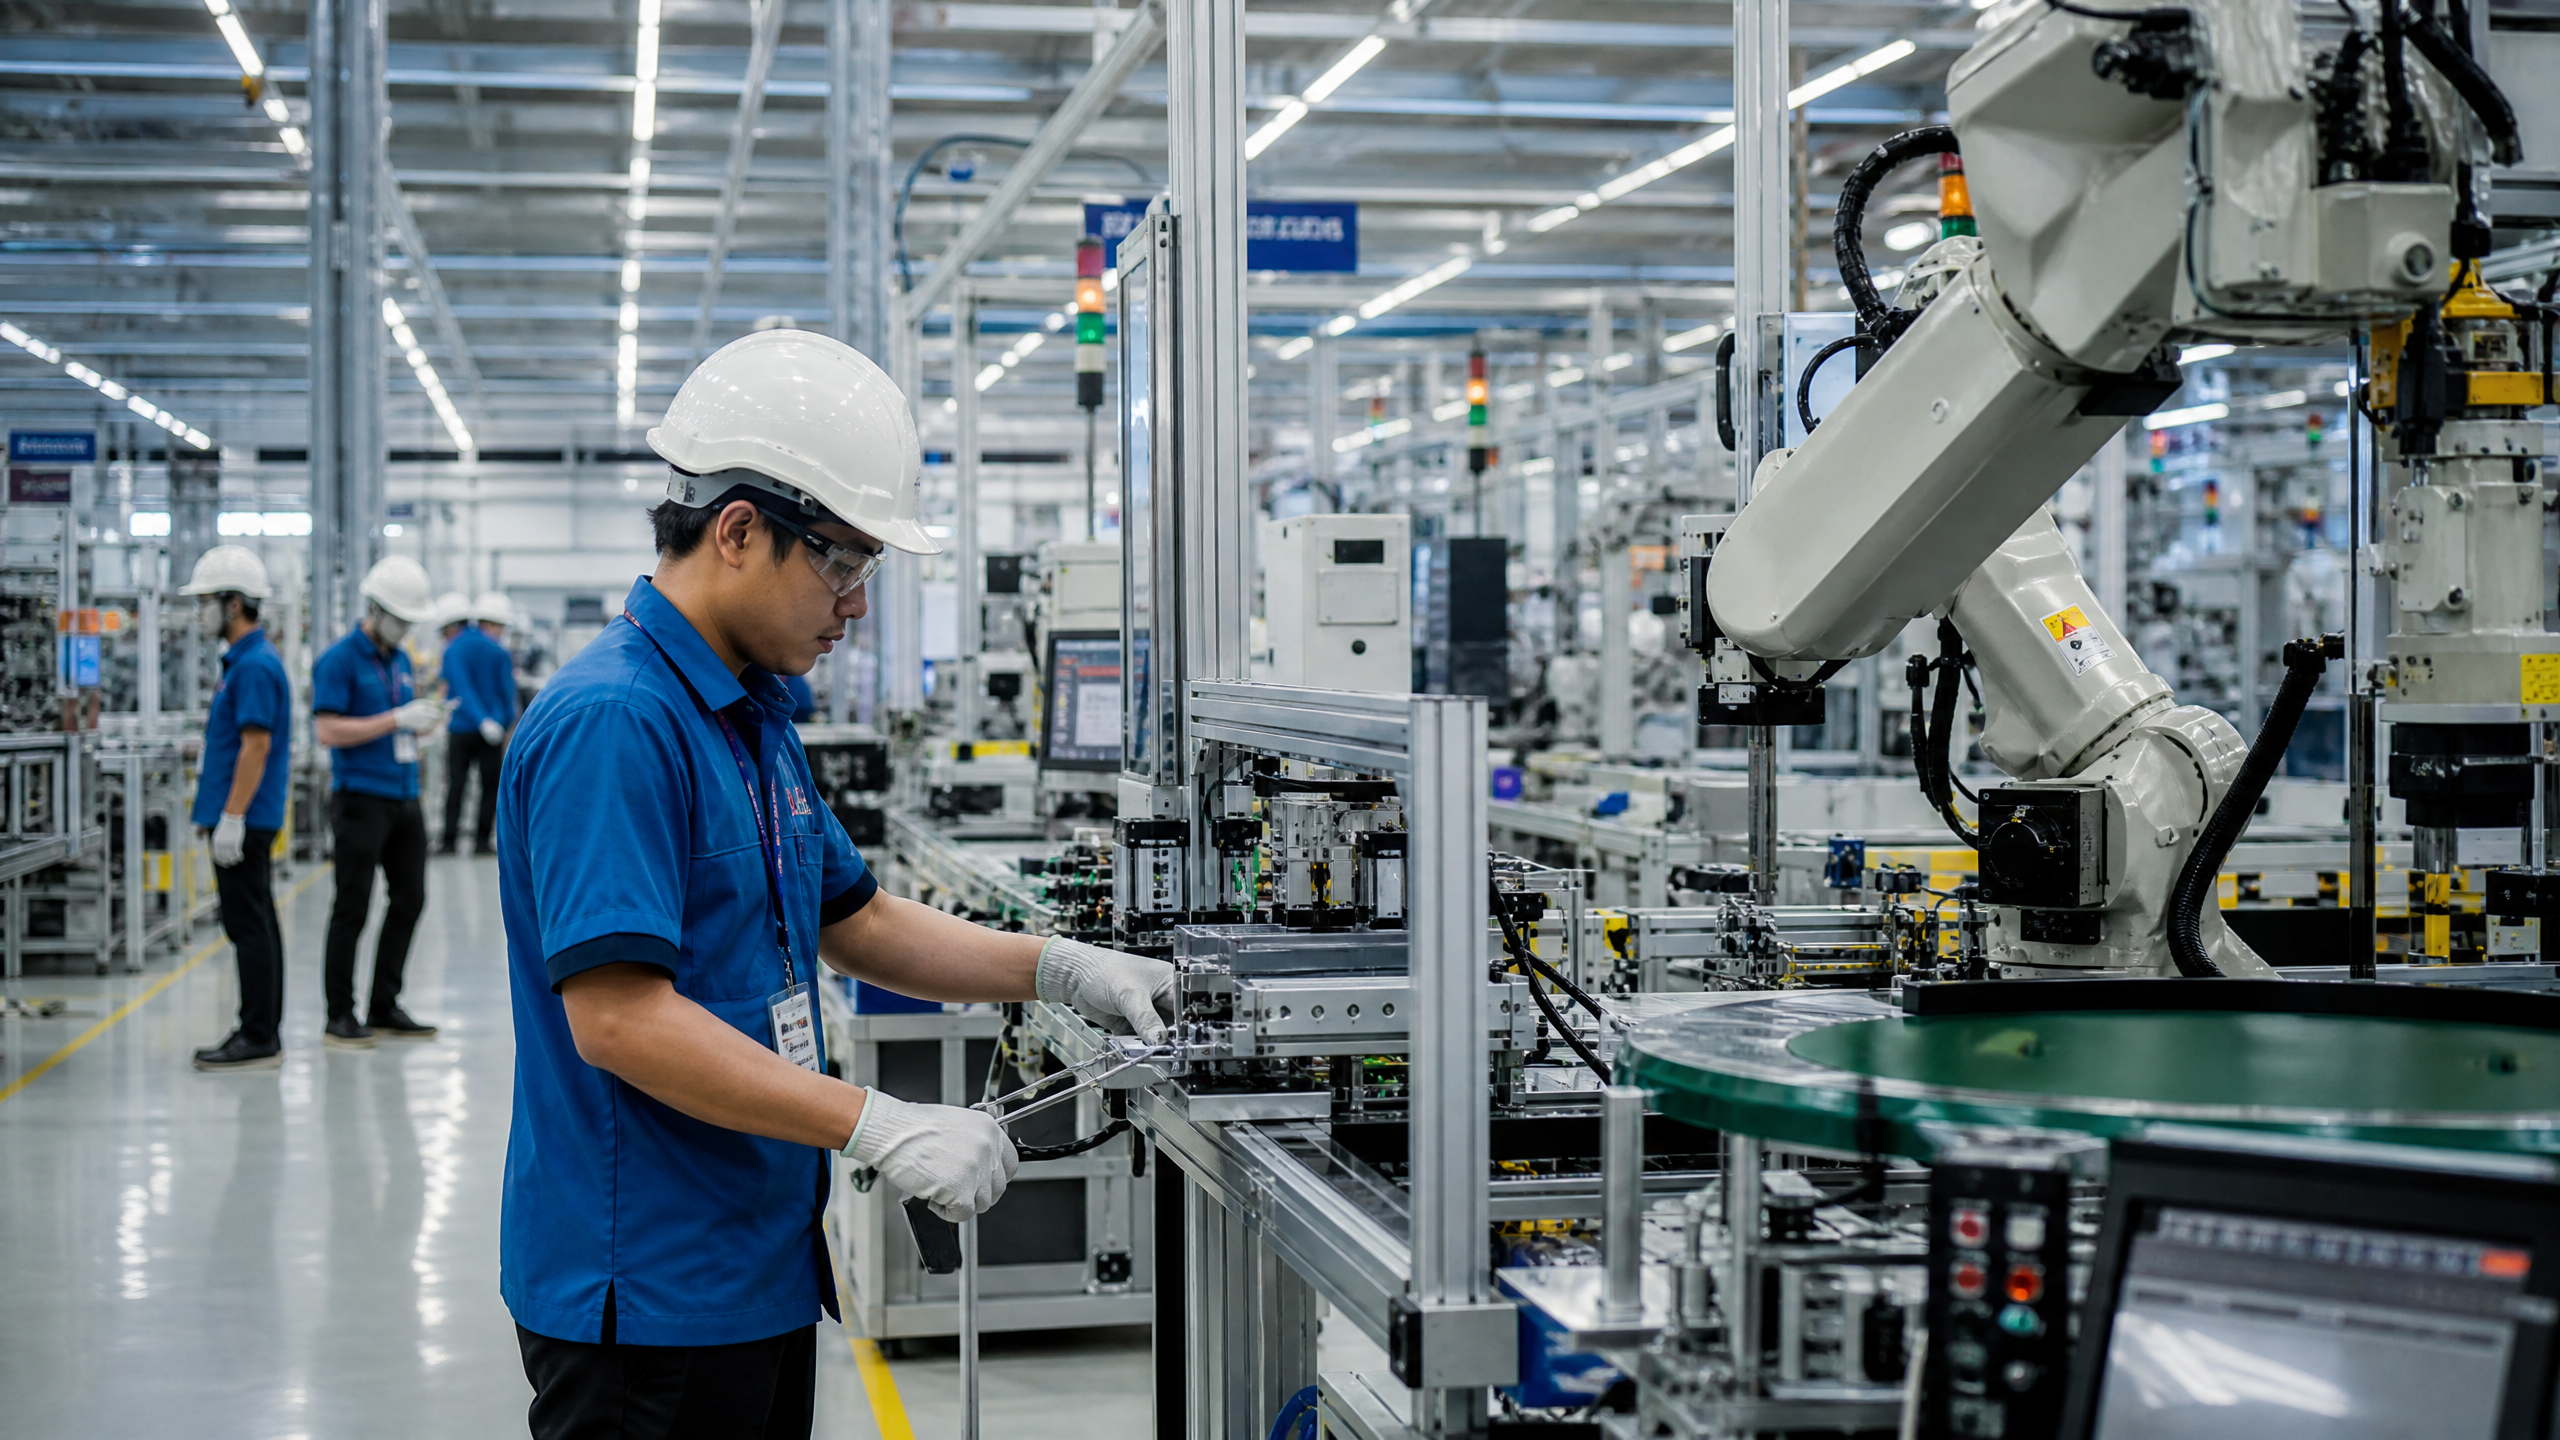
世界のサプライチェーンは歴史的な再編の真っ只中にあり、東南アジアはその最大の受益者となっています。「中国プラスワン」戦略や地政学的リスクヘッジを背景に、東南アジア諸国連合(ASEAN)には巨額の外国直接投資が流入しています。 2024年、同地域への外国直接投資の流入額は2,260億ドルという驚異的な規模に達し、その並外れた回復力と成長力を示した。この資金流入により、同地域は、特にエレクトロニクスや半導体分野において、急速に世界的な製造拠点へと変貌を遂げつつある。
しかし、この製造業のブームは、変化しつつある労働環境の現実と衝突しつつある。 東南アジアの伝統的な強みである、豊富で低コストな労働力は、その優位性を失いつつある。例えばベトナムでは、製造業の賃金が着実に上昇しており、労働集約的な組立業務の経済的採算性が変化している。製造プロセスの複雑化と人件費の上昇が相まって、この地域は自動化の重要な転換点に差し掛かっている。
しかし、大規模な産業基盤が構築されているにもかかわらず、東南アジアにおけるロボットの導入率は、東アジアの近隣諸国と比較して依然として著しく低い水準にとどまっている。 韓国やシンガポールが世界最高水準のロボット密度を誇る一方で、東南アジア地域全体では依然として大きく遅れをとっている。この格差は、世界的に見てもロボット産業にとって最も巨大かつ未開拓の市場の一つを意味するが、この市場を攻略するには、単にデトロイトや深セン向けに設計されたソリューションを輸出するのではなく、この地域が実際に何を必要としているかを理解することが不可欠である。
エレクトロニクスおよび自動車産業の課題
東南アジアにおけるロボット工学への需要は一様ではなく、国や産業ごとに細分化されており、それぞれの地域特有の課題や政府の取り組みによって牽引されている。
ベトナムはエレクトロニクス組立の中心地となり、世界のテクノロジー大手から巨額の投資を集めている。ここでの要件は、繊細な部品を扱える高精度・高速の自動化である。
密集した組立ラインにおいて、人間の作業員と安全に並行して作業できる協働ロボットは、特に価値が高い。世界銀行は、この移行がもたらすプラスの影響を強調し、ベトナムの高付加価値製造業におけるロボットの急速な導入により、2018年から2022年の間に25万5,000人の高度な技能を要する雇用が創出されたと指摘している。これは、こうした文脈における自動化が、単なる労働力の代替ではなく、能力の向上や品質管理を目的としている場合が多いことを裏付けている。
長年にわたり「アジアのデトロイト」として知られてきたタイは、特に電気自動車(EV)生産への移行を進める中、自動車製造における優位性を維持するため、スマートファクトリー構想を積極的に推進している。タイ政府の取り組みは、産業の高度化を加速させることを目的としており、堅牢な産業用ロボット、無人搬送車(AGV)、品質検査用の高度なマシンビジョンシステムに対する需要を牽引している。
農業および物流の自動化
マレーシアとインドネシアでは、需要の傾向が大きく異なっている。両国は世界的なパーム油産業の主要なプレイヤーであるが、この分野は慢性的な労働力不足に直面しているほか、持続可能性とトレーサビリティに対する強い圧力にもさらされている。 これに対応するため、自律型収穫技術、果実収穫用ロボット犬、精密散布システムなどの農業用ロボットの導入が推進されている。この環境では、不整地な屋外地形を走行できる堅牢な移動型ロボットが求められており、これは電子機器組立におけるクリーンルームの要件とは対照的である。
同時に、この地域全体、特にインドネシアにおけるEコマースの爆発的な成長が、物流および倉庫の自動化に対する強い需要を牽引しています。ここでの要件は、高スループットの仕分けシステム、商品から人へのピッキングを行う自律移動ロボット、そしてますます重要になっている個品ピッキング作業のための柔軟なロボット操作です。
自動化がもたらす機会
この移行の緊急性は、以下の点によって強調されている。
既存の労働力に及ぼす潜在的な影響。国際労働機関(ILO)の推計によると、この地域全体で8,000万人近くの労働者が、自動化や生成AIの影響を受ける職種に従事している。これは重大な社会的課題である一方で、自動化がもたらす機会の規模が極めて大きいことも浮き彫りにしている。ロボットメーカー、とりわけこの地域で積極的に地位を確立しようとしている中国、日本、韓国の企業にとって、東南アジアでの成功には、地域に合わせたアプローチが不可欠である。 この市場では、人件費は上昇傾向にあるものの、依然として欧米より低い環境において、中規模工場の予算に適合し、明確かつ迅速な投資回収が期待できるソリューションが求められている。このため、柔軟で再配置が容易なシステムや、「Robot as a Service(RaaS)」のような革新的な資金調達モデルが有利に働いている。これらは、中小企業にとっての参入障壁を低くするものである。
東南アジアには、高賃金経済圏における労働力代替のみを目的としたロボット技術は必要とされていない。同地域で求められているのは、生産能力の増強、品質の向上、そして熱帯農業のような特定の過酷な環境下での運用を目的としたロボット技術である。こうした地域特有の現実を理解し、それに応じたソリューションを構築するベンダーこそが、今後10年間の決定的な成長市場を掌握することになるだろう。
本分析は、各企業の発表内容と公開市場での動向を総合的にまとめたものである。












